
※本記事は2026年11月5日時点の公開情報・市場データに基づき調査・執筆しています。
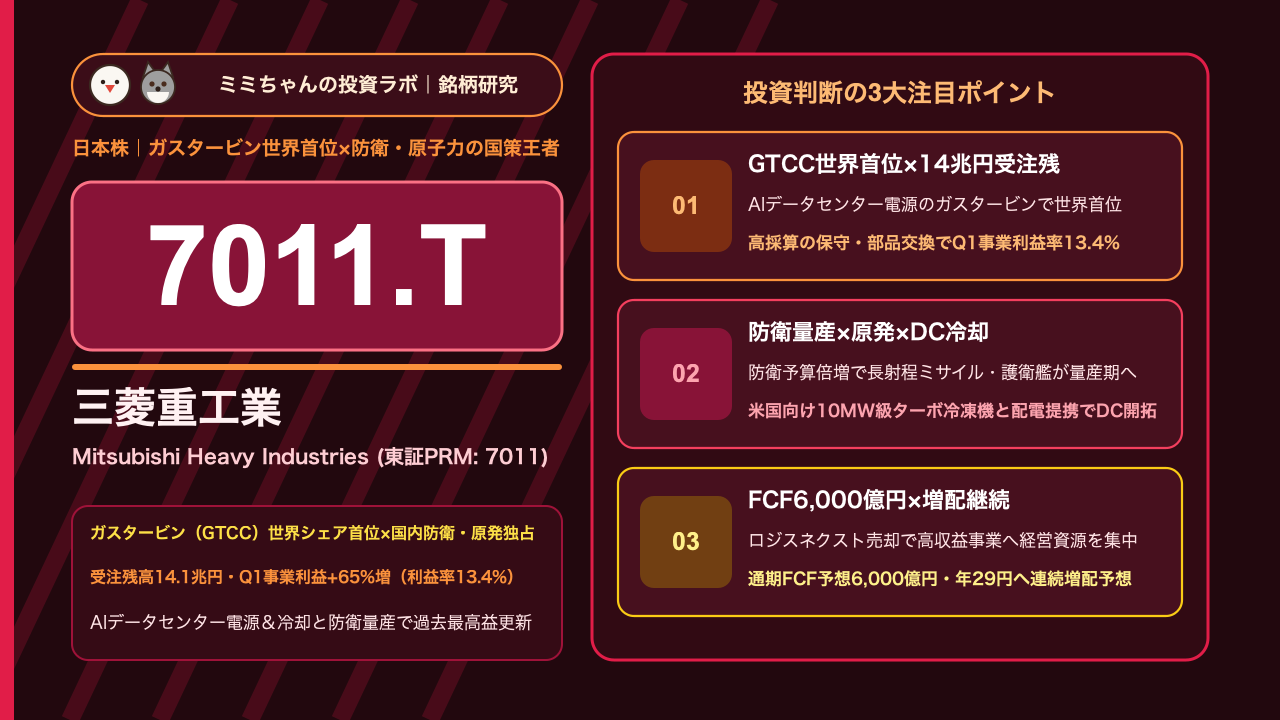
かつて「重厚長大で低収益なオールドエコノミー」の代名詞とされた日本の総合重機セクターが今、世界中の機関投資家から「AIデータセンター電力網と安全保障を支える最強のグロース株」として熱視線を浴びています。その構造改革の頂点に立ち、世界シェア首位のガスタービン複合発電(GTCC)、日本の防衛予算倍増の中核を担う防衛・宇宙事業、そして次世代革新炉を含む原子力事業の「3大エンジン」で過去最高益を更新し続けている日本株の象徴、それが三菱重工業(東証プライム:7011 / 7011.T)です。
2026年5月12日に発表された2026年3月期(FY2025)通期決算では、受注高が7兆6,536億円、売上収益が4兆9,741億円、事業利益が4,322億円とすべて過去最高を更新しました(三菱重工業 2025年度決算短信)。さらに2026年8月4日発表の2027年3月期第1四半期(FY2026 Q1:4〜6月期)決算では、売上収益が前年同期比+15.5%増の1兆1,942億円、事業利益が同+65.1%増の1,596億円(事業利益率13.4%)、親会社所有者帰属四半期利益が同+97.4%増(約2倍)の1,347億円と驚異的なスタートを切り、期末の受注残高は過去最高の14兆1,030億円(年間売上の約2.6年分)に達しています(三菱重工業 2026年度第1四半期決算短信、Alumina 三菱重工業決算分析)。本記事では、AIデータセンターの電力・冷却需要を独占するガスタービン事業の経済的な堀(モート)、不採算事業の売却と高収益化の構造、そして新NISAでの投資戦略を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):1,650℃級の超高温に耐える高効率大型ガスタービン(JAC形等)で世界シェア首位を握り、米GEベルノバ(GEV)・独シーメンスエナジーとの「世界3強(寡占)」を形成している点。さらに国内防衛省向け契約額で圧倒的1位(ミサイル防衛・次期戦闘機・護衛艦・潜水艦)、国内原子力プラント(PWR:加圧水型炉)の設計・保守・再稼働を一手に担う、他社が絶対に参入できない国家インフラ級の参入障壁を誇ります(Alumina 三菱重工業分析)。
- 業績を牽引する成長要因:北米・アジアのAIデータセンターおよび老朽火力更新に伴うガスタービン複合発電(GTCC)の受注急増と高採算なアフターサービス(保守・部品交換)の拡大、日本の防衛力抜本強化に伴う長射程スタンド・オフ・ミサイル等の量産本格化、さらに米国データセンター向けの10MW級大型ターボ冷凍機・配電システムへの領域拡張が成長を牽引しています(Quartr 三菱重工業Q1決算サマリー)。
- 収益構造・財務の特徴:低採算だった国産ジェット旅客機(旧SpaceJet)からの撤退やフォークリフト子会社(三菱ロジスネクスト)の売却完了により事業ポートフォリオが劇的に筋肉質化。2027年3月期通期会社予想では売上収益5兆4,000億円、事業利益5,400億円(事業利益率10.0%の大台到達)、通期フリーキャッシュフロー(FCF)予想を期初比+3,000億円引き上げの6,000億円と見込んでいます(Quartr 三菱重工業ガイダンス)。
- 投資家が警戒すべき最大のリスク:14兆円超の巨額受注残を消化する過程でのサプライチェーン制約や熟練工不足・賃上げによるコスト増加リスク、大型プラント案件特有の工程遅延リスク、および防衛予算や日米の政治・為替動向による株価のボラティリティです。
株価チャートと直近のマーケットパフォーマンス
三菱重工業の株価は、2024年に実施された1株→10株の株式分割を経て個人投資家層が大きく拡大し、2026年3月には年初来高値5,208円を記録しました。その後は高値警戒感や利益確定売り、全体相場の調整から、2026年11月4日終値時点で3,252.0円(年初来安値3,125円、夜間PTS 3,317円、時価総額約10兆9,711億円)と高値から約37%調整した値頃感のある水準で推移しています(Yahoo!ファイナンス 7011.T株価情報、みんかぶ 7011コンセンサス)。同社株を売買・長期保有する上では、以下の「3つの固有の値動きパターン」を押さえておくことが不可欠です。
- 決算発表時の反応パターン(受注高・受注残と事業利益率の上振れ):重工セクターの決算で機関投資家が最も重視するのは、当期の売上高以上に先行指標である「① 四半期受注高と通期受注ガイダンスの上方修正(FY26 Q1時点で通期受注予想を7兆円へ上方修正)」「② 受注残高の積み上がり(Q1末で14兆1,030億円)」「③ GTCC(ガスタービン)の採算改善による事業利益率(Q1は13.4%)」の3点です。期初の通期会社予想(事業利益5,400億円・純利益3,800億円)には一時費用バッファ(200億円)が保守的に織り込まれているため、第2四半期(中間期:2026年11月6日発表予定)や第3四半期での上方修正期待が株価の強いカタリストになります(Quartr 三菱重工業Q1決算サマリー)。
- マクロ環境・金利・為替への感応度:ガスタービンや航空機部品(ボーイング787主翼等)など北米・アジア向けの輸出・海外売上比率が高いため、円安(ドル高)は売上・事業利益の押し上げ要因となります。また、国内のインフレ・金利上昇局面においても、防衛省向け契約の利益率引き上げ改定やガスタービンの強い価格決定力によってコスト転嫁が進みやすい構造を持っています。
- 連動するセクター・関連銘柄:国内の「防衛・重工御三家」である川崎重工業(7012.T)、IHI(7013.T)や防衛エレクトロニクスの三菱電機(6503.T)、日本製鋼所(5631.T)と強く連動するほか、グローバル市場ではガスタービンで世界を三分する米国のGEベルノバ(NYSE: GEV)や独シーメンス・エナジー(Siemens Energy)の株価・受注動向に連れ高しやすい特徴があります。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
総合重工・エネルギーインフラ主要4社との徹底比較
| 企業名(コード / ティッカー) | 主力領域・強みの軸 | 売上規模・受注残高 | 営業利益率 / 事業利益率 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| 三菱重工業(7011.T) | ガスタービン(GTCC)世界首位×国内防衛首位×原子力(PWR)独占 | FY26予想売上 5.4兆円 / 受注残 14.1兆円 | 事業利益率 10.0%予想(FY26 Q1実績は13.4%) | 大型ガスタービン世界シェア首位、防衛・原発の国家独占、14兆円の超長期受注残(三菱重工 2026年度Q1決算) |
| 日立製作所(6501.T) | 送配電(日立エナジー)世界首位×デジタル(Lumada)×鉄道 | 売上収益 約9.7兆円〜10兆円規模 | 調整後営業利益率 約11%〜12% | 送配電グリッド(変圧器・HVDC)世界首位とIT×OT融合(発電の三菱重工×送配電の日立でAI電力網を双璧支配) |
| 川崎重工業(7012.T) | 防衛(潜水艦・輸送機)・航空エンジン・二輪車・ロボット | 売上収益 約2.2兆円〜2.4兆円規模 | 事業利益率 約6%〜7% | 潜水艦(三菱重工と隔年建造)と北米バギー・二輪車、水素サプライチェーン |
| IHI(7013.T) | 民間航空機エンジン(PW1100G等)・防衛エンジン・宇宙 | 売上収益 約1.6兆円〜1.7兆円規模 | 営業利益率 約8%〜9% | 民間ジェットエンジンのスペアパーツ(MRO)高収益モデルと防衛ミサイル推進系 |
事業利益率13.4%(Q1)を叩き出す「ガスタービン保守(ストック収益)×防衛×事業選別」の収益構造
かつて事業利益率が3%〜5%程度に低迷していた三菱重工業が、なぜ2027年3月期第1四半期に事業利益率13.4%(1,596億円、前年同期比+65.1%増)という驚異的な高収益体質へと変貌したのでしょうか(三菱重工業 2026年度Q1決算短信)。そこには3つの構造的な変化があります。
- ガスタービン(GTCC)の「本体納入+20〜30年間の高採算アフターサービス」モデル
発電所向けの大型ガスタービンは、1,650℃を超える高温高圧環境で高速回転するため、ジェットエンジンと同様に数年ごとの定期メンテナンスと高温部品(タービンブレード等)の交換が法律・運用上不可欠です。しかも、その保守部品は設計元である三菱重工にしか供給できません。近年は世界的な電力不足により発電事業者が「新設の奪い合い(新設マージンの大幅改善)」と同時に「既設タービンの稼働率引き上げ(高利益率な保守・アップグレード収入の急増)」を行っているため、エナジー部門の利益率が飛躍的に向上しています(Alumina 三菱重工業分析)。
- 防衛省契約の「利益率改善(最大15%基準)」と前受金による圧倒的キャッシュフロー
これまで日本の防衛装備品ビジネスは「営業利益率わずか数%」という低採算が課題でしたが、防衛省が防衛産業の基盤強化のために契約時の想定利益率を最大15%程度まで引き上げる制度改定を実施しました。さらに大型の防衛契約や発電プラント契約では、受注時に顧客から多額の「前受金(契約負債)」を受け取るため、FY2025通期の営業キャッシュフローは9,426億円、FY2026通期のフリーキャッシュフロー予想も6,000億円と、凄まじい現金創出力を発揮しています(Quartr 三菱重工業ガイダンス)。
- 不採算・ノンコア事業の徹底切り離し(三菱ロジスネクスト売却完了)
同社は年間数千億円の開発費を吸収していた国産旅客機(SpaceJet)を凍結したのに続き、2026年度第1四半期にはフォークリフト等の物流機器子会社「三菱ロジスネクスト」の株式売却を完了し、連結から除外(非継続事業化)しました(投資CFで1,461億円の売却収入を獲得)。これにより、経営資源を「エナジー・防衛・データセンター冷却」の高収益領域へ100%集中させています(Alumina 三菱重工業分析)。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. AIデータセンターの「発電(GTCC)×冷却(10MW級ターボ冷凍機)×配電」ワンストップ制覇
北米を中心に建設が進む巨大AIデータセンターは、1拠点あたり数百MW〜1GW(原発1基分)の24時間安定電力を消費し、同時にサーバーから発生する膨大な熱を冷やす必要があります。
三菱重工は、主力のガスタービン(今後5年の需要上振れに対応し生産能力増強を推進)で発電所を抑えるだけでなく、2026年4月の組織再編で新設した「インダストリアル・ソリューション部門」にデータセンター&エネルギーマネジメント事業を集約しました。2026年10月15日にはスペインの電力変換大手「Ingeteam(インゲチーム)」と米国データセンター向け配電ソリューションで戦略的提携を結び、さらに10月19日には同社の10MW級大型高効率ターボ冷凍機「JHT-Z270I」が米国での販売に必須となるETL・AHRI認証を取得しました(Alumina 三菱重工業タイムライン)。「電気を作る(ガスタービン)→電気を整える(配電)→データセンターを冷やす(ターボ冷凍機)」の3つを1社で提供できる世界唯一のポジションを確立しています。
2. 防衛・宇宙事業の「14兆円受注残」の売上転換と艦艇輸出・H3ロケットの躍進
航空・防衛・宇宙部門では、過去に受注した大型防衛案件(12式地対艦誘導弾能力向上型などのスタンド・オフ防衛能力、日英伊3カ国共同開発の次期戦闘機「GCAP」、イージス・システム搭載艦など)がいよいよ開発フェーズから「量産・納入(売上計上)フェーズ」へと本格移行しています。
さらに2026年10月には、艦艇輸出の解禁や新型護衛艦の需要拡大を見据えて山口県下関市(長州出島)の用地取得および約1,000億円規模の造船能力拡大投資(うち最大400億円の政府助成予定)と休眠造船ラインの再稼働を発表しました。宇宙分野でも2026年10月20日に基幹ロケット「H3」10号機が火星衛星探査機「MMX」の打ち上げに成功し、2026年9月には国内AIユニコーン「Preferred Networks(PFN)」と100億円の資本業務提携を結んで防衛・インフラ機器のAI自律化を加速させています(Alumina 三菱重工業タイムライン)。
3. 原子力(PWR)の再稼働・長寿命化(欧州EDF向け納入)と次世代革新炉「SRZ-1200」
脱炭素と電力安定供給の両立に向け、日本国内での再稼働支援や特定重大事故等対処施設の建設、核燃料サイクル事業が堅調に伸びています。加えて海外でも、2026年10月15日にフランス電力(EDF)の原子力発電所向けに受注していた取替用蒸気発生器(SG)9基のうち3基の納入完了(仏規制当局の認証取得)を発表するなど、世界の既設原発の長寿命化・部品更新需要を獲得しながら、次世代革新軽水炉「SRZ-1200」の実用化を進めています(Alumina 三菱重工業タイムライン)。
主要セグメント別の売上・利益構成と今後のターゲット
※2026年4月1日付の組織再編(三菱ロジスネクストの非継続事業化および「インダストリアル・ソリューション」への名称変更・データセンター部門移管)を反映した2027年3月期(FY2026)のセグメント構成です(三菱重工業 2026年度Q1決算プレゼン資料、Alumina 三菱重工業分析)。
| 事業セグメント | 収益・利益上の役割(Q1事業利益実績) | 現在の市場立ち位置・シェア | 主力製品・用途 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| エナジー(Energy Systems) | 最大の利益柱(Q1事業利益:1,013億円 / 全体の約63%) | 大型ガスタービン(GTCC)世界シェア1位・国内PWR原発独占 | ガスタービン複合発電(GTCC)、原子力発電機器、航空エンジン部品、蒸気タービン | AIデータセンター電源&脱炭素:北米・アジアのGTCC増産、高採算保守(MRO)、水素混焼・原発再稼働 |
| 航空・防衛・宇宙(Aircraft, Defense & Space) | 第2の利益柱・高成長(Q1事業利益:324億円) | 国内防衛省契約額で圧倒的1位・ボーイング787複合材主翼担当 | 防衛航空機、ミサイル(飛昇体)、護衛艦・潜水艦、H3ロケット、民間機構造部品 | 防衛予算倍増の主役:長射程ミサイル量産、次期戦闘機GCAP、海外への艦艇輸出と造船1,000億円投資 |
| インダストリアル・ソリューション(旧LT&D) | データセンター冷却・配電の新成長軸 | 大型ターボ冷凍機国内首位・エンジン・冷熱大手 | データセンター向け10MW級ターボ冷凍機、中小型エンジン、冷熱・空調、ターボチャージャー | 米国AIデータセンター開拓:米国認証を取得した大型ターボ冷凍機とIngeteam協業による配電パッケージ展開 |
| プラント・インフラ(Plants & Infrastructure) | 安定収益&GX(グリーントランスフォーメーション) | 製鉄機械(プライメタルズ)世界大手・CO2回収(CCUS)世界首位級 | 製鉄プラント、CO2回収装置、環境・ごみ焼却設備、都市交通システム(シンガポールLRT等) | 重工業の脱炭素化:世界トップ実績を持つ商用CO2回収プラントとグリーン製鉄機械の受注拡大 |
「防衛の三菱重工」というイメージ以上に、実際には「世界首位のガスタービンと原子力を擁するエナジー部門が全社利益の6割超を稼ぎ、そこに防衛の量産利益とAIデータセンター冷却が積み上がる構造」になっている点が最大の強みです。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安(2026年11月5日時点・IFRS連結) | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 強気買い(17名中:強気買い12・買い3・中立1・売り1) | 平均目標株価は5,469円(現在株価3,252円に対し+68.1%の上値余地)。日米欧の大手証券が強気評価を継続(みんかぶ 7011コンセンサス) |
| 売上収益・受注残高 | FY26会社予想:5兆4,000億円(+8.6%増) / アナリスト予想:5兆5,908億円 | Q1受注高は+26%増の2兆224億円、期末受注残高は14兆1,030億円と過去最高を更新(Quartr 三菱重工業Q1サマリー) |
| 事業利益・事業利益率 | FY26会社予想:5,400億円(利益率10.0%) / Q1実績:1,596億円(+65.1%増・利益率13.4%) | Q1だけで通期増益計画の大部分を達成するハイペース。通期の上方修正余地が極めて大きい(三菱重工 2026年度Q1決算) |
| 純利益・EPS(1株利益) | 会社予想純利益:3,800億円(EPS 113.08円) / アナリスト予想:4,456億円(EPS 134.67円) | Q1の親会社帰属利益は前年比約2倍の1,347億円。アナリストコンセンサスは会社計画を約656億円上回る(みんかぶ 7011コンセンサス) |
| 予想PER・PBR・ROE | 会社予想PER:28.76倍(コンセンサスPER:24.15倍) / PBR:3.45倍 / ROE:12.22% | 高値5,208円からの調整により、コンセンサスEPS基準のPERは24倍台まで低下し割安感が台頭(Yahoo!ファイナンス 7011.T) |
| 予想配当利回り・FCF | 予想配当:年29.00円(前期24円から+5円増配・利回り0.89%) / 通期FCF予想:6,000億円 | 連続増配基調を継続。通期FCFガイダンスを期初の3,000億円から6,000億円へ倍増修正(Quartr 三菱重工業ガイダンス) |
機関投資家によるバリュエーション評価の深掘り(なぜアナリスト平均目標株価は「5,469円」と+68%も高いのか)
2026年11月4日終値(3,252円)に対して、証券アナリスト17名の平均目標株価が5,469円(+68.1%の上値余地)と極めて高い水準にある理由は、「会社側の期初ガイダンス(純利益3,800億円・EPS 113.08円)が保守的であり、実態の利益創出力(アナリスト予想純利益4,456億円・EPS 134.67円)で評価すると株価が大きく売られすぎているため」です(みんかぶ 7011コンセンサス)。
実際に、ガスタービンで世界市場を分け合う米国のライバルGEベルノバ(NYSE: GEV)は米国市場で予想PER 40倍〜50倍超の高いバリュエーションで評価されています。それに対し、ガスタービン世界首位でありながら防衛と原子力という強力な柱を併せ持つ三菱重工業は、春の株価急騰後の調整によってコンセンサス予想PERで約24.1倍(会社予想ベースでも28.8倍)までマルチプルが低下しています。
14兆1,030億円という向こう2年半〜3年分の確定した仕事量(受注残高)をすでに手元に抱え、年間6,000億円ものフリーキャッシュフローを生み出す企業のバリュエーションとして、現在の3,200円〜3,300円台は中長期の機関投資家にとって極めて魅力的なエントリー水準と位置づけられています。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク(信用買残の積み上がりと決算後の短期需給)
個人投資家に極めて人気が高い銘柄であるため、株価調整局面で信用買残が約2,095万株(信用倍率23.30倍:2026年10月30日時点)と高水準に積み上がっています(Yahoo!ファイナンス 7011.T)。好決算や上方修正が発表されても、上値でのヤレヤレ売り(信用買いの返済売り)によって短期的な戻りが重くなる需給リスクには注意が必要です。
② 競合激化・技術革新リスク(大型案件の工程遅延と人件費・部材コスト上昇)
14兆円超の受注残高は将来の売上の裏付けですが、発電プラントや造船・防衛装備品は工期が数年に及ぶため、熟練技能者の不足やレアメタル・特殊鋼などの部材調達難、賃上げに伴う固定費増加によって採算が悪化したり、売上計上時期がズレ込んだりするリスクがあります(Alumina 三菱重工業分析)。
③ 地政学・規制・マクロ環境リスク(為替の円高反転と防衛予算・政局動向)
第1四半期の増益には円安進行に伴う為替メリットや資産売却益(アセットマネジメント)も一部寄与しているため、日米金利差の縮小によって急激な円高(1ドル=130円〜135円方向)が進んだ場合、外貨建て受注や輸出採算の目減り要因となります。また、国内外の政局変化による防衛予算やエネルギー政策の揺り戻しにも留意が必要です。
④ 企業固有の財務・構造リスク(成長投資・造船投資の先行負担)
ガスタービンの生産能力増強や下関での造船ブロック工場新設(投資見込み約1,000億円)、AI企業(PFNへの100億円出資)などへの成長投資が相次いでおり、これらの大型設備投資が実際の売上・利益として回収されるまでには数年のタイムラグが生じる点を見極める必要があります(Alumina 三菱重工業分析)。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
三菱重工業(7011.T)は、「AIデータセンターの電力・冷却不足」と「日米欧の安全保障・防衛力強化」という2030年代に向けた2大メガトレンドのど真ん中を独占する、「新NISAの成長投資枠における日本株キャピタルゲイン狙いの筆頭コア銘柄」です。
- コア・サテライト戦略における位置づけ:
1株→10株の株式分割により約32.5万円(100株単元)から購入可能となったため、新NISA(成長投資枠)において「日本株の主力グロース&国策コア枠(ポートフォリオ全体の5%〜10%程度)」として中長期保有するのに最適です。「発電・防衛の三菱重工業(7011.T)」と「送配電・デジタルの日立製作所(6501.T)」をペアで保有することで、世界のAI電力インフラ需要を川上から川下まで丸ごと取り込むことができます。
- 買い付けのタイミングと具体的な基準:
年初来高値(5,208円)から3,250円前後まで約37%調整した現在の株価水準(コンセンサスPER約24倍)は、過熱感が完全に解消された絶好の押し目ゾーンにあります。信用買残の整理が進む過程での下振れも想定し、2026年11月6日の第2四半期(中間期)決算発表の前後で2〜3回に分けて段階的に買い付ける(または単元未満株・S株等で毎月積立する)戦略が最も安全かつ効果的です。
- 次回決算(2026年11月6日発表予定・2027年3月期第2四半期中間決算)で注目すべき最重要KPI(2点):
- 通期事業利益予想(現行5,400億円)および純利益予想(現行3,800億円)の上方修正の有無:第1四半期時点で通期増益分の大半を確保しているため、中間決算でコンセンサス(純利益4,456億円水準)へどこまで引き上げられるか(Quartr 三菱重工業Q1サマリー、みんかぶ 7011コンセンサス)。
- エナジー部門(GTCC・原子力)の受注高の伸びと事業利益率(10%超の定着):北米AIデータセンター向けのガスタービン受注と保守収益が引き続き全社の利益率を牽引しているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。