
※本記事は2026年10月24日時点の公開情報・市場データに基づき調査・執筆しています。
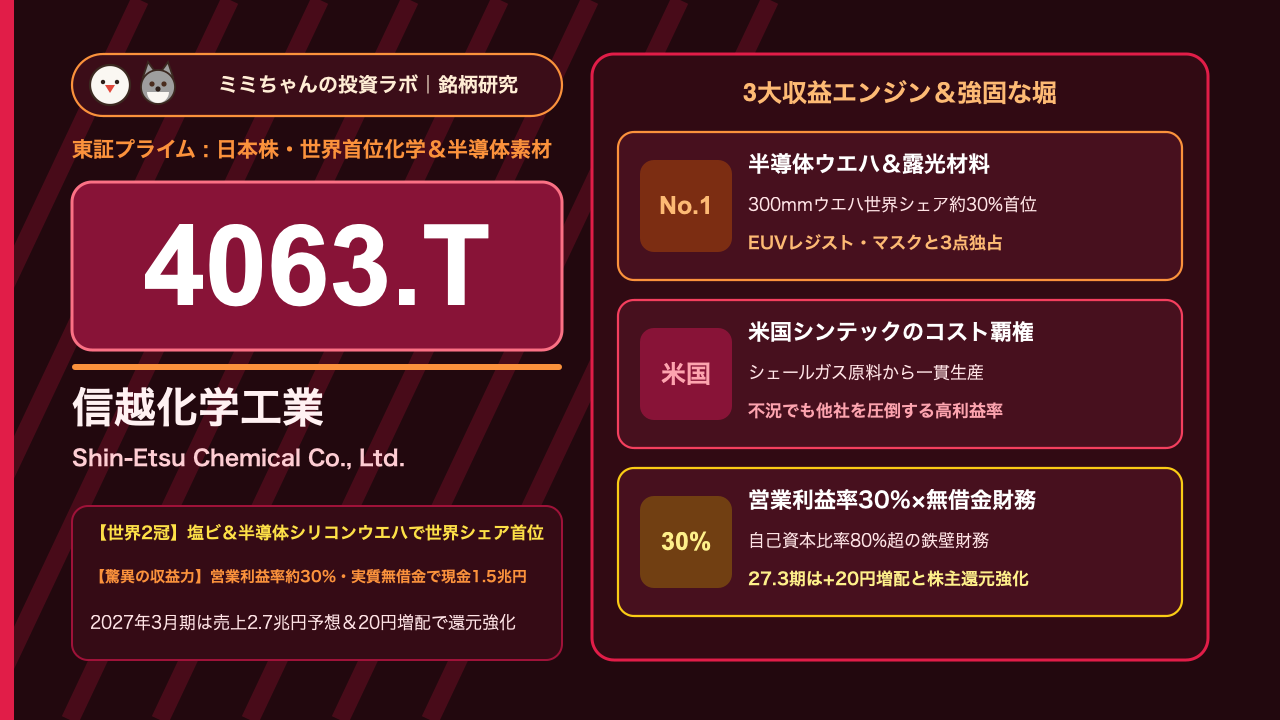
日本の化学セクターにおいて他社を圧倒する時価総額と収益力を誇り、「世界最強の素材メーカー」と称される信越化学工業(東証プライム: 4063.T)。同社の凄みは、住宅インフラに不可欠な「塩化ビニル樹脂(塩ビ)」と、あらゆる半導体の土台となる「半導体シリコンウエハ」という、性質の異なる2つの巨大市場の双方で世界シェアNo.1に君臨している点にあります。
一般的な総合化学メーカーの営業利益率が5〜8%程度に留まる中、信越化学工業は営業利益率約28〜30%超、実質無借金で1.5兆円を超える豊富なネットキャッシュ(純現金)を抱える超優良財務を誇ります。2026年7月発表の2027年3月期第1四半期決算では売上高6,624億円を計上し、通期売上高予想は前期比4.9%増の2兆7,000億円、さらに年間配当金を前期比20円増配とする株主還元強化を発表しました(信越化学工業 2027年3月期第1四半期決算短信、TDnet 業績予想および配当予想に関するお知らせ)。本記事では、信越化学工業の揺るぎない経済的な堀(モート)と新NISAでの投資戦略を徹底解剖します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):「塩化ビニル樹脂(米国シンテック社)」と「半導体シリコンウエハ(300mm等)」の2大領域における世界シェア首位と圧倒的なコスト競争力。米シェールガス由来の安価な原料を自前工場(エチレンプラント)から一貫生産する垂直統合モデルにより、市況悪化時でも他社が赤字に沈む中で高収益を稼ぎ出します。
- 業績を牽引する成長要因:生成AI向け先端ロジック半導体およびHBM(高帯域幅メモリ)需要の拡大に伴う「300mmシリコンウエハ」と「EUVフォトレジスト・フォトマスクブランクス」の需要伸長。さらに米国での住宅着工回復を見据えた塩ビ増設投資が中長期の利益成長を牽引します(2026年3月期 決算短信)。
- 収益構造・財務の特徴:2027年3月期通期売上高予想2兆7,000億円(前期比+4.9%)に対し、営業利益率は約27〜30%水準を維持。自己資本比率80%超の鉄壁のバランスシートを活かし、2027年3月期は1株当たり通期配当を20円増配するなど株主還元を一段と強化しています(東洋経済 四季報ニュース)。
- 投資家が警戒すべき最大のリスク:米国住宅ローン金利の高止まりや中国不動産不況の長期化による塩ビ市況の軟化、汎用半導体(レガシー半導体)向けの200mm以下のウエハ在庫調整の遅れ、および急激な円高進行による為替差損リスクです。
株価チャートと直近のマーケットパフォーマンス
信越化学工業の株価は、2023年に実施された1株→5株の株式分割によって個人投資家が買いやすい価格帯(5,500円〜6,800円前後)となり、新NISAの成長投資枠でも高い人気を集めています(Yahoo!ファイナンス 4063.T)。同社の株価には、他の日本株とは異なる「3つの固有の値動きのクセ」があります。
- 決算発表時の反応パターン:信越化学工業は伝統的に第1四半期決算(7月下旬)の段階になって初めて通期の業績予想と配当予想を開示するケースが多く、この7月のガイダンス発表と、四半期ごとの「生活環境基盤材料(塩ビ)」「電子材料(半導体ウエハ・露光材料)」のセグメント営業利益の増減に機関投資家が強く反応します。特に2026年7月のように「通期20円増配」や自社株買いが同時発表されると、好感買いが集中する傾向があります(TDnet 適時開示)。
- マクロ環境・金利・為替への感応度:塩ビ事業の主力である子会社「シンテック(Shintech)」が米国を拠点としているため、「米国の30年固定住宅ローン金利」と「米国の新規住宅着工件数」に対して極めて高い感応度を持ちます。米FRBの利下げによって米国の住宅市場が活性化すると、塩ビ需要回復への期待から株価が先行して上昇します。また、海外売上高比率が約80%に達するため、円安は強力な増益要因となります。
- 連動するセクター・関連銘柄:半導体材料の側面から、東京エレクトロン(8035.T)やシリコンウエハ世界2位のSUMCO(3436.T)、米国のフィラデルフィア半導体株指数(SOX)と強く連動します。SUMCOが半導体サイクルの波で大きく業績を崩す局面でも、信越化学は塩ビと機能材料の柱があるため株価の下値抵抗力が圧倒的に強いのが特徴です。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
半導体材料・化学主要企業との比較
| 企業名(コード) | 主力事業・市場立ち位置 | 営業利益率水準 | 自己資本比率・財務 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| 信越化学工業(4063.T) | 塩ビ世界首位・半導体ウエハ世界首位(シェア約30%) | 約27%〜30%超 | 80%超(実質無借金) | 米国シンテックの原料一貫生産コスト優位性と先端半導体材料の総合力 |
| SUMCO(3436.T) | 半導体シリコンウエハ世界2位(専業メーカー) | 約10%〜18%(市況変動大) | 約55%〜60% | 高品質な300mmエピタキシャルウエハ製造技術(ただしウエハ単一事業) |
| 東京応化工業(4186.T) | 半導体フォトレジスト(感光材)世界首位級 | 約15%〜17% | 約70%超 | EUV・ArF等の先端フォトレジストにおける高い市場シェア |
| 三菱ケミカルG(4188.T) | 国内最大手の総合化学メーカー(石油化学・ヘルスケア) | 約5%〜7% | 約28%〜32% | 幅広い製品群(ただし汎用品比率が高く信越化学と利益率で大きな差) |
営業利益率30%を支える「米国シンテックのコスト覇権」と「長期契約モデル」
信越化学工業が化学メーカーの常識を覆す高収益を維持できる理由は、2つの主力セグメントにおける徹底したビジネスモデルにあります。
第一に、生活環境基盤材料セグメントの中核である米国子会社「シンテック(Shintech)」です。塩ビ(PVC)は上下水道管や住宅の窓枠・外壁材として世界中で使われるインフラ素材ですが、製造には大量の電力と原料(エチレンおよび塩素)が必要です。シンテックは米国ルイジアナ州やテキサス州において、世界最安の天然ガス(シェールガス)と岩塩層が集まる立地を押さえ、さらに上流の「エチレン製造プラント」まで自社建設しました。競合他社が外部から高値で原料を購入する中、パイプラインで直結された自社原料でフル稼働生産を行い、しかも少数精鋭で営業・管理を行うため、誰も太刀打ちできない世界最強のコスト競争力を確立しています。
第二に、電子材料セグメントの「半導体シリコンウエハ(世界シェア約30%で首位)」です。かつての半導体ウエハ業界は、好況時に各社が一斉に工場を増設し、不況時に価格が暴落して巨額赤字を出すサイクルを繰り返していました。しかし信越化学は、TSMCやIntel、Samsungといった主要顧客と「数量と価格をコミットした複数年の長期契約(LTA)」を結んだ分だけしか設備投資を行わない鉄の規律を貫いています。この徹底した需給管理により、半導体不況期でもウエハ価格の暴落を防ぎ、高い利益率を守り抜いているのです。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. 生成AI・HBMブームが牽引する「300mmウエハ」と先端露光材料(フォトレジスト・マスクブランクス)
AIデータセンター向けのGPU(NVIDIA製等)やHBM(高帯域幅メモリ)は、従来のチップに比べて面積が大きく、また複数のウエハを貼り合わせる高度な工程が必要となるため、最先端の「300mmエピタキシャルウエハ」の消費量が構造的に増加しています。さらに信越化学はウエハだけでなく、回路を焼き付ける「EUVフォトレジスト(感光材)」と「フォトマスクブランクス」の3点セットすべてで世界トップシェアを握っており、2nm世代への微細化が進むほど同社の電子材料の採用単価が跳ね上がる仕組みとなっています。
2. 米国シンテックにおける塩ビ・苛性ソーダの一貫生産能力増強
米国の慢性的な住宅不足と老朽化した水道インフラの更新需要を背景に、中長期的な塩ビ需要は堅調な拡大が見込まれています。信越化学は豊富な自己資金を投じてシンテックの一貫生産設備の段階的な増強を進めており、米国住宅ローンの金利低下局面で一気にシェアと利益を拡大する準備を整えています。
3. 次世代パワー半導体(GaN基板)やシリコーン・機能材料の高付加価値化
第3の柱である機能材料セグメント(シリコーン、セルロース誘導体等)や加工・商事部門では、電気自動車(EV)やデータセンターの省電力化に不可欠な窒化ガリウム(GaN)成長用「QST基板」や、医療用・化粧品用の高機能シリコーンなど、汎用品から切り離されたニッチトップ製品群の育成を進めています。
主要セグメント別の市場シェアと今後のターゲット
| 事業セグメント | 売上構成比(目安) | 営業利益率水準 | 主力製品・世界シェア | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| 生活環境基盤材料(塩ビ・苛性ソーダ) | 約40%〜42% | 約25%〜32% | 塩化ビニル樹脂(世界シェア首位)、苛性ソーダ | 米国の住宅着工回復と新興国の上下水道インフラ需要の取り込み(決算短信) |
| 電子材料(半導体材料・希土類磁石) | 約35%〜38% | 約32%〜36% | 半導体シリコンウエハ(世界首位)、フォトレジスト、マスクブランクス | AIサーバー・HBM向け300mmウエハの需要増とEUV露光材料の拡大 |
| 機能材料(シリコーン・セルロース等) | 約16%〜18% | 約20%〜24% | シリコーン樹脂(国内首位・世界大手)、セルロース誘導体 | 車載・EV用放熱材料、パーソナルケア・医薬品用高付加価値素材 |
| 加工・商事・技術サービス | 約5%〜6% | 約18%〜22% | 半導体ウエハ搬送容器(世界首位級)、エンジニアリング | 半導体工場の新設に伴うウエハ出荷・工程内搬送容器の需要増 |
全売上の約8割を占める「生活環境基盤材料」と「電子材料」の2大エンジンがともに営業利益率30%前後を叩き出すという、日本の製造業では他に類を見ない筋肉質なポートフォリオが完成しています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 強気買い(Buy / Outperform優勢) | 半導体材料の底打ち回復と株主還元強化を評価し、機関投資家の日本株コア銘柄として定着 |
| 売上高・成長見通し | 2027年3月期予想:2兆7,000億円(前期比 +4.9%) | 2027年3月期Q1実績は売上6,624億円と堅調なスタート(2027年3月期Q1決算短信、TDnet開示) |
| 営業利益率 | 約27.0%〜30.0% | 化学業界平均(5〜8%)の4倍以上に達する圧倒的な収益性 |
| 自己資本比率・ネットキャッシュ | 自己資本比率 80%超(実質無借金・現預金1.5兆円超) | 金利上昇がむしろ受取利息の増加につながる盤石の財務体質 |
| 予想PER・実績PBR | 予想PER:約19倍〜22倍 / 実績PBR:約2.6倍〜2.9倍 | 世界首位シェアの半導体株としては過熱感がなく、長期保有に適したフェアバリュー水準 |
| 予想配当利回り・株主還元 | 2027年3月期は前期比+20円の増配(利回り 約1.8〜2.1%) | 積み上がったキャッシュを活用した連続増配と機動的な自社株買いへの姿勢が明確化(四季報ニュース) |
機関投資家によるバリュエーション評価の深掘り
信越化学工業の予想PER(約20倍前後)は、東京エレクトロン(8035.T)やレーザーテック(6920.T)といった半導体製造装置メーカー(PER 25〜35倍で推移しやすい)と比較すると、相対的に穏健なバリュエーションに留まっています。
これは売上の約4割が住宅・インフラ向けの「塩ビ事業」であるため、市場から「半導体株と化学株のハイブリッド」として評価されているためです。しかし裏を返せば、1.5兆円を超える巨額のネットキャッシュ(時価総額の1割以上が純現金)を抱えながら、AI半導体の根幹素材である300mmウエハとEUV材料で世界トップを走る企業をPER 20倍前後で買えるというのは、リスク調整後リターンの観点から極めて魅力的です。さらに近年は東証の資本効率改善要請を受け、増配(2027年3月期は+20円増配)と自社株買いを積極化させている点が海外投資家から高く評価されています(Yahoo!ファイナンス 配当情報)。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク
AI向け先端300mmウエハが好調である一方、自動車・産業機器・民生品向けのレガシー半導体(200mm以下のウエハ)の在庫調整が想定以上に長引いた場合、電子材料セグメントの利益成長が市場コンセンサスを下回り、株価がボックス圏で停滞するリスクがあります。
② 競合激化・技術革新リスク
中国政府の国策支援を受けた現地シリコンウエハメーカーや塩ビメーカーの増産により、中国国内およびアジア市場における汎用品の価格下落圧力(デフレ輸出)が続いています。最先端領域では信越化学の技術的優位性が揺るがないものの、汎用グレードでの市況悪化には注意が必要です。
③ 地政学・規制・マクロ環境リスク
米国のインフレ再燃によって米連邦準備制度理事会(FRB)の利下げが停止し、米国の住宅ローン金利が再び7%超へ高止まりした場合、シンテック社の塩ビ需要とマージンが圧迫されます。また、日銀の利上げ等による急激な「円高・ドル安」の進行は、海外売上比率8割の同社にとって直接的な円換算減益要因となります。
④ 企業固有の財務・構造リスク
1.5兆円超の現預金を保有し自己資本比率が80%を超えているため倒産リスクは皆無ですが、逆に「現預金を溜め込みすぎてROE(自己資本利益率:約12〜13%水準)が希薄化している」という機関投資家からの批判を受けることがあります。今後の設備投資と株主還元のバランスが引き続き問われます。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
信越化学工業(4063.T)は、半導体グロースの成長力とインフラ素材のキャッシュ創出力を兼ね備えた、「日本株ポートフォリオの長期中核(コア)銘柄」です。
- コア・サテライト戦略における位置づけ:
新NISA(成長投資枠)において、三菱商事(8058.T)や日立製作所(6501.T)と並ぶ「日本株の主力コア銘柄(日本株枠の10%〜20%程度)」として長期保有するのに最適です。1株(単元未満株)からでも手数料無料で買えるネット証券を活用すれば、約6,000円前後から少しずつ積み立てることができます。
- 買い付けのタイミングと具体的な基準:
米国株のSOX指数(半導体指数)の下落や一時的な円高進行につられて株価が5,600円〜6,000円近辺(予想PER 18倍前後)まで押し目を形成した局面は、極めて手堅い買い場となります。
- 次回決算で注目すべき最重要KPI(2点):
- 電子材料セグメントの四半期営業利益と300mmシリコンウエハの出荷動向:生成AI・HBM向けのウエハ需要が汎用向けの在庫調整を吸収して増益基調を強めているか(2027年3月期Q1決算短信)。
- 北米シンテック社の塩ビ販売数量とスプレッド(原料価格と製品価格の差):米国の金利低下に伴う住宅需要の回復が塩ビの出荷増に結びついているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。