
※本記事は2026年10月24日時点の公開情報・市場データに基づき調査・執筆しています。
Photoshop、Illustrator、Premiere Pro、そして世界標準の電子文書規格PDF(Acrobat)を擁し、世界中のクリエイターとビジネスパーソンの業務インフラを独占してきたソフトウェアの巨人、アドビ(Adobe Inc. / NASDAQ: ADBE)。売上総利益率(粗利率)約88〜89%、GAAP営業利益率35.09%(Non-GAAP営業利益率45%超)という、全上場企業の中でもトップクラスの超高収益SaaSビジネスモデルを誇ります(GuruFocus ADBE統計)。
しかし2025年から2026年にかけて、画像・動画生成AI(OpenAIのSoraやMidjourney、Canva等)の台頭により「誰にでもデザインができるようになれば、アドビの高価なソフトは不要になるのではないか?」という市場の強い懐疑論にさらされ、株価は大きく調整しました。これに対しアドビは、著作権侵害リスクを完全に排除した商用安全AI「Adobe Firefly」とPDF文書AI「Acrobat AI Assistant」を全製品に統合し、2026年度第3四半期には過去最高の売上高とキャッシュフローを叩き出しています(Seeking Alpha Q3分析)。本記事では、アドビの経済的な堀とバリュエーションの妥当性を徹底検証します。
この記事の結論(エグゼクティブ・サマリー)
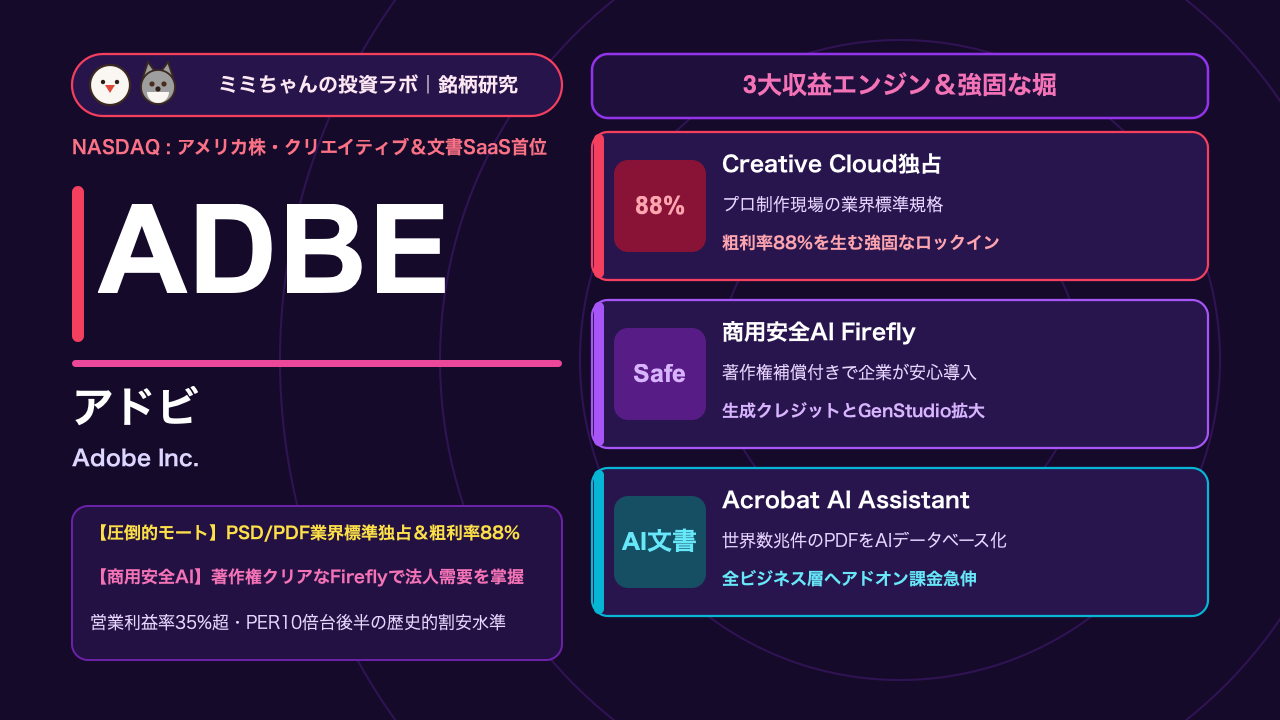
- 最大の強み(経済的な堀・モート):デザイン・映像制作における業界標準(デファクトスタンダード)ファイル形式(PSD、AI、PDF)の完全独占と、プロ制作現場のワークフローに深く根ざした超高スイッチングコスト。さらに著作権クリアな学習データのみで構築された生成AI「Firefly」が、訴訟リスクを恐れる大企業にとって唯一の安全な選択肢となっています。
- 業績を牽引する成長要因:Creative Cloudへの生成AIクレジット(従量・上位プラン誘導)の組み込み、世界中で数兆件存在するPDFファイルを対話型データベースに変える「Acrobat AI Assistant」の法人導入、およびデジタルマーケティング基盤「Adobe Experience Cloud」の三位一体成長です。
- 収益構造・財務の特徴:売上の95%以上が継続課金(サブスクリプション)であり、売上総利益率約88%、GAAP営業利益率35.09%という驚異的なキャッシュ創出力を維持(GuruFocus ADBE)。潤沢なフリーキャッシュフローの全額近くを積極的な自社株買いに充当しています。
- 投資家が警戒すべき最大のリスク:Canvaなどのローエンド・ブラウザ完結型ツールによるライト層・学生層の侵食、および生成AIの無料開放・普及優先戦略に伴う短期的なARR(年間経常収益)成長率の鈍化懸念(Seeking Alpha分析)です。
株価チャートと直近のマーケットパフォーマンス
2026年10月時点におけるアドビの株価は242ドル〜256ドル前後(時価総額:約1,040億ドル)で推移しており、かつての500〜600ドル台から半値水準へと大幅なマルチプル調整を経た歴史的な安値圏にあります(Stock Analysis ADBE、Upstox ADBE株価)。売上・利益ともに過去最高を更新し続けているにもかかわらず株価が大きく調整している背景には、以下の「3つの値動きのクセ」があります。
- 決算発表時の反応パターン:アドビの決算で市場が最も過敏に反応するのは、売上高やEPSの実績ではなく「Digital Media部門のネット新規ARR(Net New ARR:年間経常収益の純増額)の次期ガイダンス」です。アドビはAI機能の普及(ユーザーの利用習慣化)を最優先し、初期段階での強引な値上げよりも利用枠の開放を進めているため、ARRの伸びが市場の強気予想をわずかに下回ると決算翌日に10%近く売られるパターンが繰り返されてきました(Seeking Alpha Q3決算分析)。
- マクロ環境・金利・為替への感応度:無借金に近い強固なバランスシートと年間80億〜90億ドル規模のフリーキャッシュフローを持つため、金利変動による財務悪化リスクは皆無です。むしろ「生成AIが既存SaaS企業の堀を壊すのではないか」というAIセンチメント(市場心理)の振れ幅に株価が大きく左右されます。
- 連動するセクター・関連銘柄:エンタープライズSaaS大手のセールスフォース(CRM)やサービスナウ(NOW)、マイクロソフト(MSFT)と連動しやすい特徴があります。特にセールスフォースと同様に「シート課金SaaSのAI収益化」がテーマとなっているため、SaaSセクター全体のリレーティング(見直し買い)局面では強い反発力を示します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
クリエイティブ・ドキュメント&SaaS競合との比較
| 企業名(ティッカー) | 主力領域・ターゲット層 | AI戦略・主要プロダクト | 営業利益率水準 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| アドビ(ADBE) | プロクリエイター・大企業マーケティング・電子文書標準 | Adobe Firefly(商用安全AI)、Creative Cloud、Acrobat | GAAP 35.1% / Non-GAAP 約46% | 業界標準ファイル(PSD/PDF)独占、プロ編集環境と著作権補償付きAI |
| Canva(未上場) | ノンデザイナー・中小企業・教育機関向け簡易デザイン | Magic Studio(テンプレート型デザイン支援AI) | 非公開(黒字化達成) | 初心者でもブラウザ上で直感的に使える手軽さとテンプレート網 |
| マイクロソフト(MSFT) | オフィス文書・クラウド基盤・法人IT全般 | Microsoft 365 Copilot、Designer | GAAP 約44%〜45% | Word/Excel/Teamsの圧倒的法人基盤(ただしプロ映像・高度DTPは非対応) |
| セールスフォース(CRM) | 顧客関係管理(CRM)・マーケティングオートメーション | Agentforce、Marketing Cloud | Non-GAAP 約33% | 顧客データ基盤(Adobe Experience Cloudと大企業マーケティング領域で競合) |
粗利率88%を生み出す「3つのクラウド生態系」と商用安全AI「Firefly」の堀
アドビのビジネスモデルが他社にとって攻略不可能な理由は、単一のソフトを売っているのではなく、「コンテンツの制作(Creative Cloud)」「文書の流通・契約(Document Cloud)」「顧客への配信・効果測定(Experience Cloud)」という企業のデジタル活動全体を1つの循環ループとして押さえている点にあります。
第一に、プロの制作現場では広告代理店、制作会社、印刷会社、クライアントのすべてがPhotoshop(.psd)やIllustrator(.ai)、Premiere Proのプロジェクトファイルでデータをやり取りします。1社だけが別ツールに乗り換えると取引先とファイルが開けなくなるため、「ネットワーク効果を伴うスイッチングコスト」が極めて強固に働きます。
第二に、生成AI「Adobe Firefly」の決定的な優位性は「著作権のクリーンさ」です。他社の画像生成AIがWeb上の画像を無断スクレイピングして学習し、数々の著作権訴訟に直面しているのに対し、Fireflyはアドビが権利を持つ「Adobe Stock」の数億点の素材と著作権切れのパブリックドメインのみを学習しています。さらにアドビは法人顧客に対して「Fireflyで生成したコンテンツが万が一著作権侵害で訴えられた場合、アドビが補償する(IP補償)」という保証まで付けており、コンプライアンスを重視するグローバル企業が安心して業務利用できる唯一のAI基盤となっています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. 「Firefly」生成AIクレジットのマネタイズと上位プランへのアップセル
アドビはこれまで無料または標準枠内で開放していたFireflyの画像・ベクター・動画生成機能について、「生成クレジット(Generative Credits)」による階層型課金とエンタープライズ向けカスタムモデル(自社のブランドガイドラインや商品画像を学習させる「Firefly Services / Custom Models」)の有償提供を本格化させています。大企業が広告バナーや各言語向けのプロモーション素材をAIで大量自動生成するニーズを取り込み、1ユーザーあたり平均単価(ARPU)を引き上げています。
2. PDFを対話型AIデータベースに変える「Acrobat AI Assistant」の急成長
実は現在、アドビ社内で最も高い成長率を叩き出している隠れた牽引役が「Document Cloud(AcrobatおよびAdobe Sign)」です。世界中の企業や官公庁に眠る数兆件のPDF契約書・論文・財務報告書に対し、チャット形式で要約や複数文書の比較、引用元のハイライト表示を行う「Acrobat AI Assistant」アドオンが大ヒットしています。クリエイターに限らず、法務・金融・コンサルティングなどあらゆるホワイトカラー層へ課金対象が拡大しています。
3. 「Adobe Express」と「GenStudio」によるマーケティングサプライチェーンの統合
Canvaが狙うライトユーザー・ビジネス層への対抗軸として、アドビはクラウド完結型の軽量アプリ「Adobe Express」の普及を加速させています。さらに大企業のマーケティング部門向けに、企画からFireflyでのコンテンツ生成、Experience Cloudでのパーソナライズ広告配信、効果測定までを1つの画面で完結させる統合プラットフォーム「Adobe GenStudio」を投入し、法人向けの大型クロスセル案件を次々と獲得しています。
主要セグメント別の市場シェアと今後のターゲット
| 事業セグメント | 売上構成比(目安) | 現在の市場立ち位置・特徴 | 主要製品・サービス | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| Digital Media:Creative Cloud | 約58%〜60% | プロ向けクリエイティブソフトで世界シェア80%超の独占 | Photoshop, Illustrator, Premiere Pro, Firefly, Express | 動画生成AI(Firefly Video)と生成クレジットによるARPU引き上げ |
| Digital Media:Document Cloud | 約14%〜16% | PDF規格の生みの親として電子文書・電子署名で圧倒的地位 | Acrobat, Acrobat AI Assistant, Adobe Sign | 全世界のオフィスワーカー向けAIアシスタントのアドオン課金拡大 |
| Digital Experience(DX部門) | 約24%〜26% | 大企業向けデジタルマーケティング・CDPで首位級 | Experience Platform (AEP), Analytics, GenStudio | 生成AIと連携した広告制作・配信自動化(GenStudio)の大型契約 |
売上の約75%を占めるDigital Media部門(Creative + Document)が極めて高い利益率でキャッシュを生み出し、残りの約25%を占めるDigital Experience部門がフォーチュン500企業のマーケティング予算を包括的に囲い込む構造となっています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Buy / Outperform優勢(平均目標株価:約411〜430ドル) | 現在株価(240〜250ドル台)に対して大幅な上値余地を示唆。売られすぎ水準との評価が多数(Stockcircle、Investing.com) |
| 売上高成長率(YoY) | 通期予想:+9%〜+11%(過去最高売上を更新中) | 二桁前後の着実なトップライン成長とRPO(残存履行義務)の積み上がりが継続(Seeking Alpha) |
| 売上総利益率(粗利率) | 約88.0%〜89.0% | AI推論のクラウドサーバーコストを吸収しつつ、全ソフトウェア企業中最高峰の粗利率を維持 |
| 営業利益率 | GAAP:35.09% / Non-GAAP:約45.0%〜46.5% | 圧倒的な収益力を誇り、AI投資を行いながらも極めて高い営業キャッシュフローを創出(GuruFocus) |
| PER(株価収益率) | Non-GAAP予想PER:約15倍〜18倍(GAAP PER:約22〜25倍) | 過去10年間の平均PER(30〜45倍)から半減し、S&P500平均をも下回る歴史的なバリュー水準 |
| 予想配当利回り・株主還元 | 無配(配当 0.0%)/ 巨額の自社株買いを継続実施 | 配当は出さず、株価下落局面を好機として年間数十億ドル規模の自社株買いで発行済株式数を圧縮 |
機関投資家によるバリュエーション評価の深掘り
2026年10月時点のアドビ株(約242〜256ドル、時価総額約1,040億ドル)は、バリュエーションの観点から見て「過去10年間で最も割安な水準」に放置されています(GuruFocus バリュエーション分析)。
市場が過度な「AIによる破壊リスク」を織り込んだ結果、粗利率88%・営業利益率35%超・二桁のEPS成長を続ける独占的ソフトウェア企業が、予想PER 10倍台後半という生活必需品株や成熟製造業並みのマルチプルで取引されています。アドビはこの割安な株価水準を活かし、潤沢なフリーキャッシュフローを使って自社の株式を大量に買い戻して消却しているため、1株あたり利益(EPS)の押し上げ効果が強く働いています。AI収益化の数字が四半期決算で再確認されれば、PER 25〜30倍へのリレーティング(見直し上昇)による大きなアップサイドが期待できる局面です。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク
すでに株価が大きく調整しているため下値リスクは限定的になってきているものの、四半期決算で「Digital MediaのNet New ARR」が会社ガイダンスを下回る事態が起きた場合、「やはり生成AIにシェアを奪われている」との悲観論が再燃し、バリュエーションの低迷が長期化する(バリュートラップとなる)リスクがあります。
② 競合激化・技術革新リスク
ローエンド領域ではCanvaが法人・教育市場へ急速に浸透しており、ハイエンドの動画・画像生成領域ではOpenAI(Sora)やRunway、MidjourneyなどのAIネイティブ企業が驚異的なスピードでモデルを進化させています。アドビの「Firefly Video」等の性能が競合に見劣りした場合、クリエイター離れを招くリスクがあります。
③ 地政学・規制・マクロ環境リスク
過去にUIデザインツール「Figma」の200億ドル買収が欧米の独占禁止法(反トラスト法)当局の反対によって破談となった通り、アドビは巨大プラットフォームとして各国の規制当局から厳しい監視下に置かれています。今後、大型M&Aによる外部技術の取り込みが規制によって制限されるリスクがあります。
④ 企業固有の財務・構造リスク
過去にサブスクリプションの解約手続きの分かりにくさ等を巡って米連邦取引委員会(FTC)から提訴されるなど、消費者保護規制への対応や解約条件の柔軟化に伴い、ライトユーザーのチャーンレート(解約率)が従来よりも上昇しやすくなる構造的変化には注意が必要です。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
アドビ(ADBE)は、市場の過度な悲観によって超優良なワイドモート(広い堀を持つ)企業が割安に放置されている、「逆張り・クオリティバリュー投資の好対象」です。
- コア・サテライト戦略における位置づけ:
新NISA(成長投資枠)や特定口座において、「高いキャッシュ創出力とAIリバウンドを狙う準コア・サテライト銘柄(資産全体の5%〜8%程度)」としての保有が適しています。過熱感の強い半導体株とは逆のサイクルにあるため、ハイテクポートフォリオ内のリスク分散としても機能します。
- 買い付けのタイミングと具体的な基準:
現在の240ドル〜260ドル近辺はヒストリカルPERで見ても極めて魅力的な水準ですが、底値固めには時間を要するケースがあるため、一度に全力買いせず、四半期決算でのARR推移を確認しながら2〜3回に分けて拾っていく戦略が有効です。
- 次回決算で注目すべき最重要KPI(2点):
- Digital Media部門のネット新規ARR(Net New ARR)とRPO(残存履行義務)の伸び率:無料配布・普及フェーズから有償プラン・生成クレジット課金への転換が進み、ARR成長が再加速しているか(Seeking Alpha)。
- Document Cloud(Acrobat AI Assistant)の売上成長率:クリエイティブ部門だけでなく、法人向けPDF AIアシスタントが引き続き20%近い高成長を維持できているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。