
※本記事は2026年10月20日時点の公開情報・市場データに基づき調査・執筆しています。
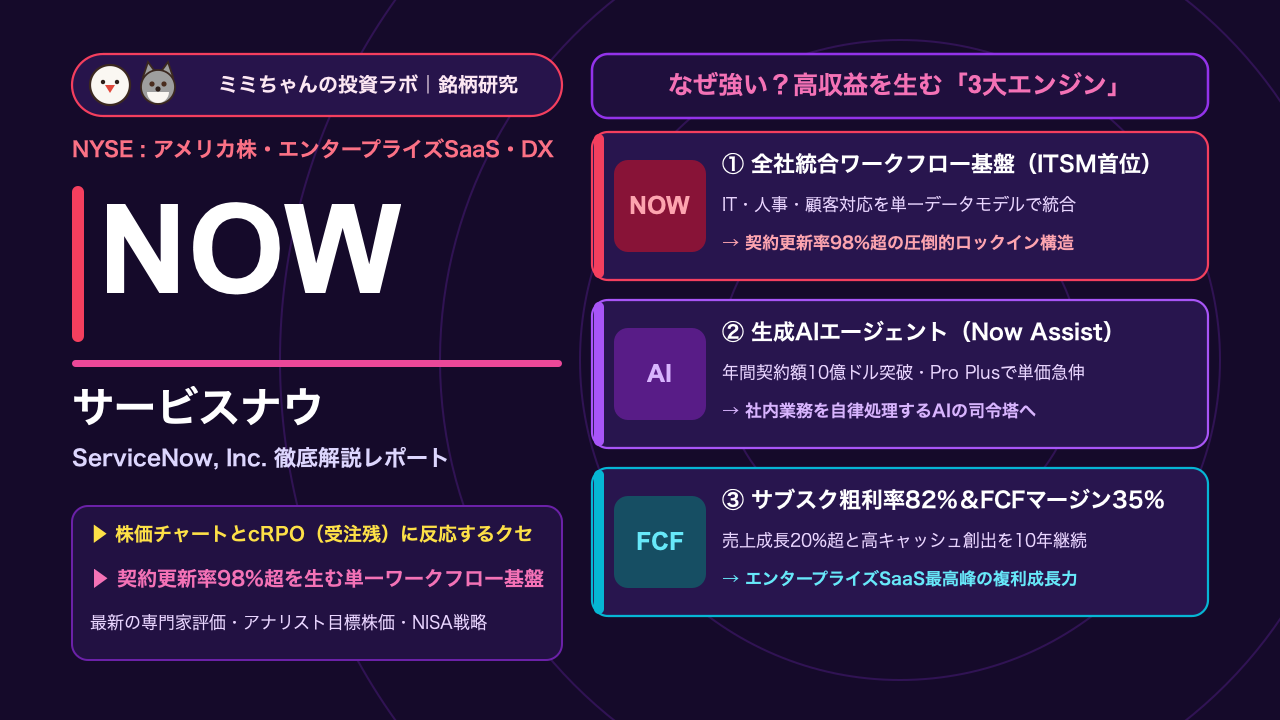
世界中の大企業がDX(デジタルトランスフォーメーション)や生成AIの導入を進めるなか、「社内のあらゆる業務システムを束ねる指揮者(Platform of Platforms)」として君臨し、解約率がわずか1〜2%未満(契約更新率98%〜99%)という驚異的な顧客維持率を誇るエンタープライズSaaSの王者がサービスナウ(ServiceNow, Inc. / NYSE: NOW)です。
米国株や新NISA(成長投資枠)でクラウド・ソフトウェア銘柄を調べていると、セールスフォースやマイクロソフトと並んで必ず登場する優良銘柄ですが、個人投資家からは次のような疑問がよく聞かれます。「消費者向けのサービスがないから何をしている会社かイメージしにくいけれど、一体どんな仕組みで稼いでいるの?」「なぜ世界のフォーチュン500企業の85%以上がサービスナウを導入し、一度入れたら絶対に解約しないの?」「生成AIエージェント『Now Assist』の年間契約額が10億ドルを突破したって本当?」「2026年に入ってSaaS株全体が調整する場面もあったけれど、今は絶好の買い場なの?」
本記事では、サービスナウが築き上げた「単一データモデル×全社ワークフロー自動化×生成AIエージェント(Now Assist)」による独自の経済的な堀(モート)から、決算発表時の株価のクセ、今後の成長ドライバー、機関投資家のバリュエーション評価、そして投資リスクまで徹底的に解剖します。
この記事の結論(エグゼクティブ・サマリー)
- 「システム・オブ・アクション(業務を動かす統合基盤)」による鉄壁の経済的な堀(モート):IT部門の障害対応(ITSM)から出発し、現在では人事・総務・顧客対応・セキュリティ・調達まで、企業内の部門横断ワークフローを「単一のクラウド基盤(Now Platform)」上で自動化。他社のERPやCRMの上にかぶさる「司令塔」として機能するため、契約更新率98%超という極めて高いスイッチングコスト(乗り換え障壁)を確立しています(サービスナウ公式IR)。
- 生成AI「Now Assist」のACV(年間契約額)10億ドル突破と大口顧客の急増:2026年第2四半期(Q2)のサブスクリプション売上高は前年同期比24.5%増(為替一定ベース+23%)の38億7,700万ドルを達成。特に生成AIスイート「Now Assist」は年間契約価値(ACV)が10億ドルの大台を突破し、年間100万ドル以上を支払うNow Assist大口顧客数は前年同期比+130%増と爆発的に拡大しています(2026年第1・第2四半期決算発表)。
- サブスク粗利率82%・FCFマージン35%を誇る「複利成長マシーン」の財務体質:売上の約97%が継続課金(サブスクリプション)で構成され、サブスク部門の売上総利益率(粗利率)は約81%〜82%、通期のフリーキャッシュフロー(FCF)マージンは約35%(年間46億〜55億ドル規模のFCF創出)に到達。「売上成長率20%超+FCFマージン35%=Rule of 55超」を10年間一貫して達成し続けるソフトウェア業界屈指の優良財務を誇ります(StockOracle サービスナウ分析)。
- AIによる「シート数(ID数)課金モデル」への懸念と高PERバリュエーションに留意:株式市場の一部で「自律型AIが人間の仕事を代替すると、従業員ID数に応じたSaaS課金が減るのではないか」という構造的懸念(AIディスラプション懸念)が浮上し、ソフトウェアセクター全体のバリュエーション調整要因となっています。高額な株式報酬(SBC)や高PER水準に伴う決算時のボラティリティには注意が必要です。
株価チャートと直近のマーケットパフォーマンス
2026年10月20日時点におけるサービスナウ(NOW)の株価は145.36ドル(株式分割調整後、時価総額:約3,010億ドル)で推移しています。直近52週間の株価レンジは80.00ドル〜207.00ドルとなっており、2025年末から2026年前半にかけて「生成AIが既存SaaSを脅かすのではないか」というセクター全体のマルチプル収縮(株価指標の切り下がり)によって調整を余儀なくされたものの、2026年Q1・Q2決算でNow Assistの収益化が証明されたことで、底値圏から145ドル台へと力強いリバウンドを見せています(TIKR サービスナウ株価分析)。
サービスナウの株価には、エンタープライズSaaSの代表格としての3つの明確な「値動きのクセ」があります。
- 決算発表時は「足元のEPS」以上に「cRPO(現在残存履行義務)の成長率」にアルゴリズムが反応する:サービスナウの四半期決算(1月・4月・7月・10月下旬発表)では、過去10年間ほぼすべての四半期で売上・利益ともに市場予想を上回っています(Beat & Raise)。そのため機関投資家が最も厳しくチェックするのは、今後12ヶ月以内に売上計上される確定受注残である「cRPO(Current Remaining Performance Obligations)」の前年同期比成長率(20%超を維持しているか)です。cRPOが会社ガイダンスを0.5%〜1.0%でも上回ると強い買いが入る一方、為替変動等でcRPOの伸びがわずかに鈍化すると短期的に8〜12%売られるクセがあります(Perplexity Finance NOW決算)。
- 「AIによるSaaS代替論」のニュースで売られた後、実数値で買い戻される反復パターン:2026年のソフトウェア市場では、新興AI企業の発表があるたびに「既存SaaS不要論」が蒸し返され、セールスフォースやアドビとともにバスケット売りされる場面が目立ちます。しかしサービスナウは企業の基幹ワークフローと権限管理そのものを握っているため、実際にはAI導入が増えるほど上位プラン(Pro Plus / Enterprise Plus)への単価引き上げが進み、売られすぎた局面が中長期の絶好の拾い場になるパターンを繰り返しています(24/7 Wall St. アナリスト予測)。
- 米10年債利回りとIGV(北米テック・ソフトウェアETF)への高い連動性:無配のグロース株であるため、米連邦準備制度理事会(FRB)の金利見通しや米長期金利の上昇局面では割引率の上昇から上値が重くなりやすく、逆に金利低下局面ではソフトウェアETF(IGV)の主力銘柄として真っ先に機関投資家の資金が流入します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
エンタープライズSaaS市場におけるサービスナウ(NOW)の立ち位置を、主要競合であるセールスフォース(CRM)、ワークデイ(WDAY)、アトラシアン(TEAM)との比較表で整理します。
| 比較項目 | サービスナウ(NOW) | セールスフォース(CRM) | ワークデイ(WDAY) | アトラシアン(TEAM) |
|---|---|---|---|---|
| 株価・時価総額(2026/10/20時点) | $145.36 / 約3,010億ドル | 約$290〜310 / 約2,900億ドル規模 | 約$240〜260 / 約650億ドル規模 | 約$190〜210 / 約520億ドル規模 |
| 主力領域・立ち位置 | ITサービス管理(ITSM)世界首位+全社統合ワークフロー基盤 | 顧客関係管理(CRM)・営業支援(SFA)世界首位 | 人事管理(HCM)・財務会計クラウド大手 | 開発者向けプロジェクト管理(Jira)・情報共有 |
| アーキテクチャの特徴 | 創業以来「単一データモデル・単一コードベース」を貫徹 | 買収(Slack, Tableau, MuleSoft等)による複数基盤の統合 | 人事・財務データに特化した単一クラウド基盤 | エンジニア・ITチームのボトムアップ導入型 |
| 売上成長率 / FCFマージン | サブスク成長率 +24.5% / FCFマージン 35% | 売上成長率 約8〜10% / FCFマージン 約33% | 売上成長率 約15〜17% / FCFマージン 約28% | 売上成長率 約20% / FCFマージン 約30% |
| 最大の経済的な堀(モート) | 全社のIT資産データベース(CMDB)独占と更新率98%超 | 営業・顧客接点データの圧倒的蓄積とエコシステム | 大企業の給与・人事評価プロセスの深いロックイン | ソフトウェア開発現場におけるデファクトスタンダード |
なぜこれほど儲かるのか?収益源の内訳と「3つの経済的な堀(モート)」
サービスナウ(NOW)の年間売上高は約150億〜160億ドル規模に達し、その97%が1〜3年契約のサブスクリプション収益です。買収に頼らず自前開発(オーガニック成長)を中心に20%超の成長と35%のFCFマージンを両立できる背景には、他社が決して真似できない3つの構造的モートがあります。
- 「単一プラットフォーム・単一データモデル(One Platform, One Data Model)」の圧倒的優位性:
多くの大手ソフトウェア企業は、M&A(企業買収)によって製品ラインナップを増やしてきたため、裏側のデータベースが製品ごとにバラバラで、連携に多額のシステム改修費がかかる弱点があります。しかしサービスナウは創業者のフレッド・ラディ氏の設計思想により、IT管理も、人事も、顧客対応も、リスク管理も、すべて「Now Platform」という完全に同一のコードベースと単一データベース(CMDB:構成管理データベース)の上で動くように作られています。そのため、IT部門でサービスナウを導入した企業は、ボタン一つで人事やカスタマーサービス機能をそのまま追加(クロスセル)でき、生成AIも社内データ全体を瞬時に横断検索できるのです。
- 「Platform of Platforms(プラットフォームを束ねる司令塔)」としての地位:
大企業の中には、SAP(会計・基幹)、Oracle(データベース)、Salesforce(営業)、Workday(人事)、Microsoft(メール・チャット)など無数のソフトが乱立しています。サービスナウはこれらと競合して置き換えるのではなく、「すべての他社ソフトの上にまたがり、部門間のバトンパスを自動化する司令塔(オーケストレーション層)」として機能します。会社の全システムを繋ぐハブとなっているため、仮にサービスナウを解約しようとすれば社内業務全体が麻痺してしまい、結果として契約更新率98%〜99%という事実上の永久ロックインが成立しています。
- 上位プラン「Pro Plus」へのアップセルによる30%〜40%の単価引き上げ力:
サービスナウは生成AI機能(Now Assist)を単体で安売りするのではなく、最上位のパッケージプランである「Pro Plus」および「Enterprise Plus」に組み込んで提供しています。顧客企業がAIによるチケット自動解決やコード自動生成を使いたい場合、標準プランからPro Plusへ契約をアップグレードする必要があり、これによって1ユーザーあたりの平均契約単価(ACV)が一気に30%〜40%跳ね上がる強力なマネタイズ構造を持っています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
ビル・マクダーモットCEO(元SAP CEO)の強力なリーダーシップのもと、サービスナウは売上高200億ドル、さらには300億ドルへと向かう「3つの成長エンジン」を加速させています。
① 自律型AIエージェント「Now Assist」の全面展開と従量課金(トークン)モデルの導入
最大の成長ドライバーは、2026年Q2時点で年間契約価値(ACV)が10億ドルを突破した生成AIスイート「Now Assist」です。単なるチャットボットではなく、AIエージェントが自律的に判断し、「パスワードのリセット」「経費精算の承認」「サーバー障害の原因特定とパッチ適用」「顧客からの返品・返金処理」を人間の介入なしに最後まで完結させます。
さらに注目すべきは、従来の「従業員数(シート数)課金」に加え、AIエージェントが処理したタスク量やアシスト回数に応じて課金する「ハイブリッド従量課金モデル」を導入した点です。これにより、将来企業がAIによって人員を増やさなくなったとしても、AIの稼働量が増えるほどサービスナウの売上が増え続ける盤石の仕組みを確立しました(ServiceNow Q1 2026 Press Release)。
② 非IT領域(顧客対応CSM・人事HRSD・クリエイター)へのクロスセル加速
創業の祖業であるIT部門向け(ITSM / ITOM)で世界のトップ企業を押さえたサービスナウは、その顧客基盤に対して非IT部門向けワークフローの抱き合わせ販売(クロスセル)を猛烈に進めています。
- 顧客サービス管理(CSM):コールセンターに入ったクレームを単なる記録で終わらせず、背後の技術部門や物流部門へ自動でタスクを割り振って根本解決する仕組みで、既存のCRM大手から急速にシェアを奪っています。
- 従業員ワークフロー(HRSD):入社手続きから異動、福利厚生申請までを1つのポータルに統合。
- Creator Workflows(ローコード開発):プログラミング知識のない現場社員でも、AIの補助で簡単に社内業務アプリを作れる開発基盤であり、新規成約の過半数に組み込まれる大ヒット製品となっています。
③ 公共・連邦政府セクターおよびフロントオフィス(CRM・営業領域)への侵攻
第3の柱は、米国連邦政府や各国自治体における行政DX需要の取り込みと、これまでセールスフォースの独壇場であった「フロントオフィス(営業・見積・受注管理)」領域への本格参入です。
政府機関のレガシーシステム刷新において高いセキュリティ認証を持つサービスナウの採用が相次いでいるほか、見積から契約・受注後の納品管理までを一気通貫で自動化する機能により、TAM(獲得可能最大市場規模)を2,750億ドル以上へと大きく押し広げています。
主要セグメント別の市場シェアと今後のターゲット
サービスナウの4大ワークフロー製品群について、売上構成比、現在の市場立ち位置、主要用途、および今後の成長余地を以下のMarkdownテーブルに整理します。
| ワークフロー領域 | 売上構成比(目安) | 現在の市場立ち位置・シェア | 主力製品・機能 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| テクノロジー・ワークフロー(IT) | 約45%〜48% | 世界シェア圧倒的1位(50%超) | ITSM(ITサービス管理)、ITOM(IT運用管理)、SecOps(セキュリティ運用) | AIによるIT障害の未然予測(AIOps)、Pro Plusへのアップグレードによる単価30%増 |
| カスタマー&業界別ワークフロー | 約22%〜25% | 急成長・既存CRM勢からシェア奪取 | CSM(顧客サービス管理)、フィールドサービス管理、通信・金融・医療特化基盤 | コールセンターのAI自動化、フロントオフィス(営業・受注管理)への領域拡大 |
| 従業員ワークフロー(HR・総務) | 約15%〜17% | 大企業向け従業員体験基盤でトップ層 | HRSD(人事サービス配信)、職場管理、法務・調達ワークフロー | 社内問い合わせのAI自己解決率向上、既存IT顧客へのクロスセル展開 |
| クリエイター・ワークフロー(開発) | 約12%〜15% | ローコード・AIアプリ開発の主力 | App Engine、Automation Engine、Integration Hub | 生成AIによる自然言語からの業務アプリ自動構築、レガシーシステムの置き換え |
強固なキャッシュカウであるテクノロジー(IT)部門でフォーチュン500企業の85%を入り口として押さえ、そこからカスタマー・従業員・クリエイター領域へと複数製品を束ねて導入させる「バンドル戦略」が、年間契約額1,000万ドル超の超大型顧客を生み出す原動力となっています。
最新の専門家評価(アナリストコンセンサス)と業績指標
ウォール街のアナリスト評価と、個人投資家がサービスナウを分析するうえで確認すべき主要財務指標を以下の3列テーブルにまとめます。
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 「Buy / Strong Buy」(目標株価平均:$152.27〜$229.00) | 33社中大多数が「買い」推奨。2026年の株価調整局面を「10年に一度の割安な押し目」と評価する声が多い(Public.com コンセンサス)。 |
| サブスク売上高成長率 | 2026年Q2実績:+24.5%($3.877B) / cRPO成長率:+21% | 年間売上150億ドル超の巨大規模でありながら、年率20%以上のオーガニック成長を10年以上維持する驚異の持続力。 |
| 売上総利益率(粗利率) | サブスク粗利率:約81.0%〜82.0%(全社粗利率:約79%) | 単一アーキテクチャによる効率的なクラウド運用により、極めて高い限界利益率を維持。 |
| 営業利益率・FCFマージン | Non-GAAP営業利益率:約30%〜31% / FCFマージン:35.0% | 前払い年間契約により、営業利益率以上にフリーキャッシュフロー(FCF)が潤沢に入る構造(StockOracle 分析)。 |
| 予想PER(株価収益率) | Non-GAAP予想PER:約32.0倍〜38.0倍(株価FCF倍率:約28〜32倍) | 過去5年平均(PER 50〜60倍)と比較して、2026年のセクター調整により歴史的な割安水準までプレミアムが剥落。 |
| 予想配当利回り・株主還元 | 無配(0%) / 自社株買いプログラムによる希薄化抑制 | 配当は出さず成長投資へ充当。2023年以降、株式報酬による希薄化を相殺するための継続的な自社株買いを実施。 |
現在のバリュエーション(割高・割安)を機関投資家はどう評価しているか?
サービスナウは長年にわたり「最も品質が高い代わりに、常にPER 50倍〜70倍で取引される高嶺の花の銘柄」として知られていました。しかし、2026年に入ってからのソフトウェア株全体のバリュエーション調整(AIによるシート課金モデルへの懸念)により、株価は高値から調整し、予想PERは30倍台前半〜半ば、株価フリーキャッシュフロー倍率(P/FCF)も30倍前後まで低下しています(TIKR バリュエーション分析)。
長期投資を行う機関投資家は、現在の水準を以下のように極めてポジティブに評価しています。
- 「ファンダメンタルズは過去最高なのに株価だけが調整した」歪みの発生:売上高が前年比24%増で伸び、Now AssistのACVが10億ドルを突破してAIの収益化を証明しているにもかかわらず、セクター全体の連想売りでマルチプルだけが圧縮されたため、過去の歴史的レンジで見ても極めて魅力的なエントリー水準にあること。
- 1株あたりFCF(フリーキャッシュフロー)の年率20%超の複利成長:2030年に向けて年間FCFが100億ドル規模へ倍増していく見通しであり、キャッシュフロー創出力を基準にすれば下値不安が非常に小さいこと。
投資における注意点・リスク要因
盤石のビジネスモデルを誇るサービスナウですが、投資にあたっては以下の4つのリスク(死角)を把握しておく必要があります。
① 生成AIの普及による「従業員ID(シート数)課金モデル」への逆風懸念
サービスナウの基本契約は企業の従業員数(シート数)に応じた課金がベースとなっています。今後、AIによる業務自動化で顧客企業がコールセンター人員やITサポート人員を大幅に削減した場合、上位プランへの単価引き上げ(Pro Plus)やトークン従量課金の伸びが、シート数の減少を上回れるかどうかが市場の最大の論点となっています。
② マイクロソフト(Copilot)やセールスフォース(Agentforce)とのAIエージェント覇権争い
「企業のAIエージェントの入り口(UI)を誰が握るか」という点において、TeamsやOfficeを擁するマイクロソフト(MSFT)や、自律型AI「Agentforce」を推進するセールスフォース(CRM)との競合が激化しています。企業のAI予算の奪い合いが生じるリスクには注視が必要です。
③ 売上高に対する株式報酬費用(SBC)の高さとGAAP純利益の差
シリコンバレーのトップエンジニアと優秀な営業部隊を維持するため、売上高の約14%〜16%に相当する多額の株式報酬(ストックベース・コンペンセーション)を計上しています。Non-GAAP利益やFCFは極めて潤沢ですが、株式数の希薄化要因となるため、自社株買いによる相殺ペースを確認し続ける必要があります。
④ 欧米マクロ景気の減速に伴う大企業のIT予算承認プロセスの長期化
顧客のほとんどがグローバル大企業および政府機関であるため、景気後退懸念が強まった局面では、年間数百万ドル規模の大型バンドル契約の稟議・承認が翌四半期へ先送りされ、短期的なcRPOの成長率が鈍化するリスクがあります。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ミミちゃんアカアカ新NISA(成長投資枠)や特定口座において、サービスナウ(NOW)を活用した実践的な投資アプローチを整理します。
- コア・サテライト戦略における位置づけと配分目安:
サービスナウは、ハイテク・ソフトウェア領域における「王道グロース・コア銘柄(中核成長枠)」として位置づけるのが理想的です。解約率が1〜2%と極めて低く、売上の見通しが立ちやすいため、ポートフォリオ全体の5%〜10%程度を配分し、3〜5年以上の長期保有で1株あたりフリーキャッシュフローの複利成長を享受する戦略が最も報われやすい銘柄です。
- 買い付けのタイミング(押し目買いの基準):
2026年のソフトウェアセクター調整を経て、バリュエーションの過熱感は大きく和らいでいます。以下のタイミングでの段階的エントリーが有効です:
- 現在の135〜145ドル近辺のボトム形成圏での時間分散買い
- 四半期決算発表時、cRPOの為替影響などが嫌気されて一時的に5〜10%下振れした局面
資金を3〜4回に分け、月次または四半期ごとに積み立てるように買い集める手法を推奨します。
- 次回決算で注目すべき最重要KPI(2点):
- cRPO(現在残存履行義務)の前年同期比成長率(為替一定ベース):今後1年間の売上を裏付けるcRPOが+20%前後の力強い成長を維持しているか。
- 生成AI「Now Assist」のACV(年間契約額)および100万ドル超大口顧客の増加ペース:AI機能によるPro Plusへのアップグレードが、シート数課金への懸念を完全に払拭するペースで進んでいるか。
🇺🇸 NOWの新NISA・米国株投資におすすめのネット証券
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。