
※本記事は2026年10月20日時点の公開情報・市場データに基づき調査・執筆しています。
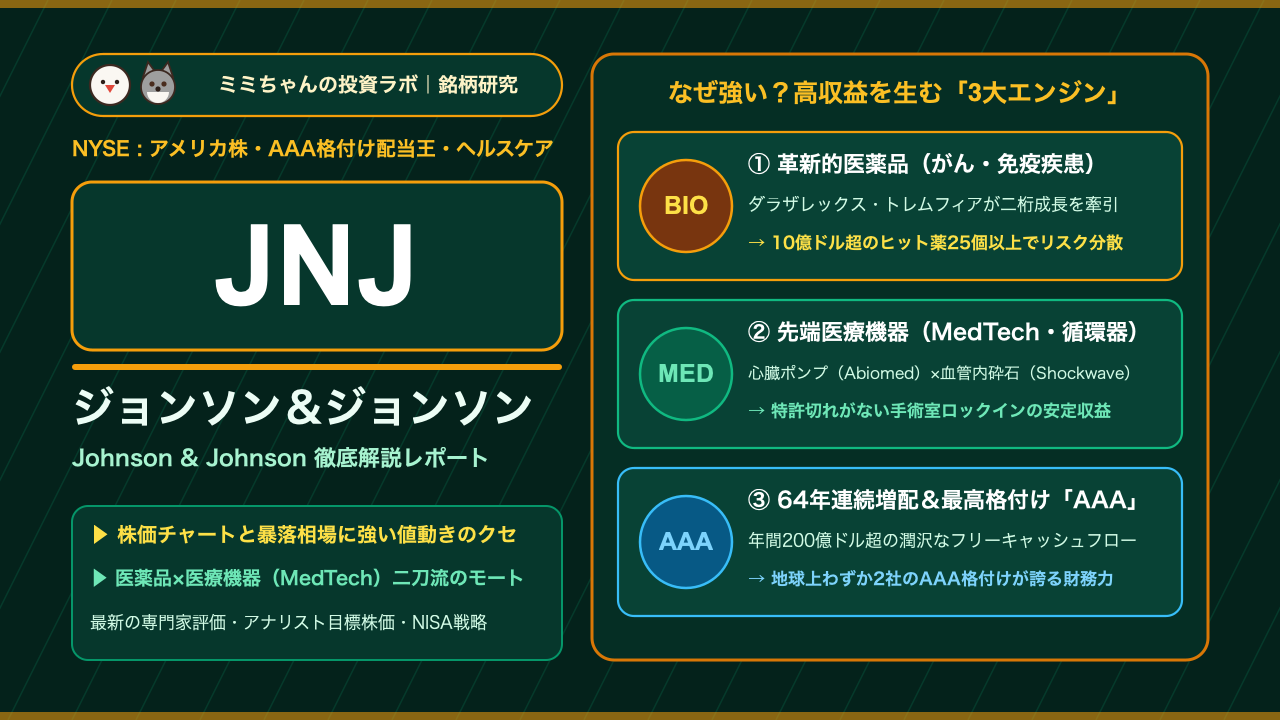
世界の株式市場において、米国政府債(米国債)をも上回る最高位の信用格付け「AAA(トリプルA)」を保持する民間企業は、地球上にマイクロソフトとこの会社のわずか2社しか存在しません。「64年連続増配」という大記録を更新し続け、消費者向け日用品事業(バンドエイドやタイレノール等のKenvue)の分離・独立を経て、時価総額約6,150億ドル(約92兆円)の「最先端バイオ医薬品×ハイテク医療機器(MedTech)」の純粋なイノベーション企業へと生まれ変わったのがジョンソン・エンド・ジョンソン(Johnson & Johnson / NYSE: JNJ)です。
米国株や新NISA(成長投資枠)で長期保有できる高配当・ディフェンシブ銘柄を探す際、JNJは常に王道中の王道として挙げられます。しかし、個人投資家からは次のような疑問も多く寄せられます。「バンドエイドの会社だと思っていたけれど、日用品部門を切り離した今のJNJは何で稼いでいるの?」「主力薬『ステラーラ(Stelara)』の特許切れがあっても、なぜ2026年の売上高は1,000億ドル規模へ成長し続けられるの?」「医薬品と医療機器の両方を持っていることにはどんなメリットがあるの?」「長年悩まされてきたベビーパウダー訴訟問題はもう解決に向かっているの?」
本記事では、新生ジョンソン・エンド・ジョンソンが築き上げた「革新的医薬品(Innovative Medicine)×先端医療機器(MedTech)」の二刀流による独自の経済的な堀(モート)から、株価チャートの値動きのクセ、今後の成長ドライバー、機関投資家のバリュエーション評価、そして投資リスクまで徹底的に解剖します。
この記事の結論(エグゼクティブ・サマリー)
- 「最先端医薬品×医療機器(MedTech)」の二刀流が築く唯一無二の経済的な堀(モート):2023年に低成長だった消費者向け健康関連部門(Kenvue)を完全にスピンオフ(分離独立)し、高利益率の「医療用医薬品(売上比約65%)」と「医療機器(同約35%)」の2大部門へ集中。世界中の大学病院・専門医との深いネットワークと年間150億ドル超の研究開発(R&D)投資により、単一の薬の特許切れに揺らがない圧倒的な事業分散と参入障壁を構築しています(J&J公式IR)。
- 多発性骨髄腫薬「ダラザレックス」と医療機器M&Aが牽引する売上1,000億ドル突破:免疫疾患薬ステラーラのバイオシミラー参入という逆風を受けながらも、がん領域の絶対的柱である「ダラザレックス(Darzalex)」や免疫薬「トレムフィア(Tremfya)」が急伸。2026年第3四半期(Q3)売上高は前年同期比6.0%増の254億ドルと市場予想を上回り、通期売上見通しを複数回上方修正する力強い成長モメンタムを示しています(2026年第3四半期決算発表)。
- 最高格付け「AAA」と64年連続増配を支える年間200億ドル超のフリーキャッシュフロー:粗利率約69%〜70%、調整後純利益率約26%超の高収益体質から、毎年約200億〜220億ドルの安定したフリーキャッシュフロー(FCF)を創出。2026年にも四半期配当を引き上げ(年間配当5.36ドル)、64年連続増配を達成するとともに、アビオメッド(心臓ポンプ)やショックウェーブ(血管内砕石術)といった100億ドル級の戦略的買収を現金創出力でこなしています(StockTitan JNJ決算速報)。
- タルク(ベビーパウダー)訴訟の和解プロセスと医療機器の中国市場動向に留意:長年の重石であったタルク関連訴訟については包括的な和解案の承認・決着に向けたプロセスが進んでいるものの、法的な最終決着までのヘッドラインリスクが残ります。また、MedTech部門におけるアジア・中国市場の医療費抑制策(VBP:集中購買)や競合激化による一時的な成長鈍化には目配りが必要です。
株価チャートと直近のマーケットパフォーマンス
2026年10月20日時点におけるジョンソン・エンド・ジョンソン(JNJ)の株価は255.56ドル(時価総額:約6,150億ドル)で推移しています。長年150〜175ドルのボックス圏で停滞していた株価は、Kenvue分離後の成長加速、ステラーラ特許切れの軽微な影響、そしてタルク訴訟問題の進展が好感され、2025年から2026年にかけて約50%以上の力強いラリー(再評価上昇)を展開し、250ドル台の新ステージへと水準を切り上げています(TIKR JNJ株価ラリー分析)。
JNJの株価には、世界最大のヘルスケア複合企業としての3つの明確な「値動きのクセ」があります。
- 決算発表時は「いつも通りEPSは上回る」ため、「MedTech(医療機器)の成長率」と「通期ガイダンス修正」で動く:JNJは毎年1月・4月・7月・10月中旬と、S&P500主要企業の決算シーズンの先陣を切って決算を発表します。同社の調整後EPS(1株利益)はほぼ毎四半期コンセンサスを上回るため、市場が注目するのは「医薬品部門と医療機器(MedTech)部門の両輪が揃って伸びているか」です。たとえば2026年Q3決算のように、医薬品部門が+7.9%と絶好調で通期ガイダンスを引き上げても、医療機器部門の一部が市場期待に届かないと、決算当日に1〜3%程度の小幅な押し目を作る冷静な値動きが特徴です(Motley Fool JNJ Q3分析)。
- 株式市場の暴落局面・地政学危機における「最強の資金逃避先(安全資産)」として逆行高する:JNJのベータ値(市場全体に対する感応度)は約0.5前後と極めて低く、ハイテク株や景気敏感株が急落するリスクオフ相場において、機関投資家がキャッシュの退避先としてJNJを買う習性があります。AAAの信用格付けと64年連続増配の安心感から、相場全体が荒れる局面ほど相対的な強さを発揮します。
- 米10年債利回りの急騰局面とタルク訴訟関連の裁判所ニュースに反応する:高格付けの安定配当株であるため、米長期金利(10年債利回り)が急騰する局面では、国債利回りとの比較感から一時的に上値が抑えられやすい傾向があります。また、タルク訴訟に関する裁判所の判断や和解賛成票の進捗ニュースが出た際には、不透明感の後退を好感して窓を開けて買われるパターンが見られます。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
グローバル・ヘルスケア市場におけるジョンソン・エンド・ジョンソン(JNJ)の立ち位置を、医薬品競合のアッヴィ(ABBV)、ノバルティス(NVS)、および医療機器競合のメドトロニック(MDT)との比較表で整理します。
| 比較項目 | ジョンソン・エンド・ジョンソン(JNJ) | アッヴィ(ABBV) | ノバルティス(NVS) | メドトロニック(MDT) |
|---|---|---|---|---|
| 株価・時価総額(2026/10/20時点) | $255.56 / 約6,150億ドル | $284.50 / 約5,010億ドル | 約$115〜125 / 約2,400億ドル規模 | 約$90〜95 / 約1,200億ドル規模 |
| 事業構造・主力領域 | 革新的医薬品(65%)+先端医療機器MedTech(35%)の二刀流 | 医療用医薬品専業(自己免疫・神経・美容・がん) | 医療用医薬品専業(循環器・免疫・神経・がん) | 医療機器専業(心臓血管・外科手術・神経・糖尿病) |
| 信用格付け・連続増配年数 | 格付け「AAA」 / 64年連続増配(配当王) | 格付け「A-〜BBB+」 / 54年連続増配(配当王) | 格付け「AA-」 / 27年連続増配 | 格付け「A」 / 47年連続増配(配当貴族) |
| 収益性(粗利率 / 営業利益率) | 粗利率 約69%〜70% / 営業利益率 約30%〜32% | 粗利率 約70%(Non-GAAP 84%)/ 営業利益率 約45% | 粗利率 約75% / 営業利益率 約32%〜35% | 粗利率 約65% / 営業利益率 約25% |
| 最大の経済的な堀(モート) | 新薬と医療機器の相互補完による無類のキャッシュ安定性 | スキリージ・リンヴォックによる免疫領域の圧倒的支配 | 放射性リガンド療法等の革新的モダリティ開発力 | 世界中の病院手術室に食い込む広範な医療機器網 |
なぜこれほど儲かるのか?収益源の内訳と「3つの経済的な堀(モート)」
ジョンソン・エンド・ジョンソン(JNJ)の年間売上高は約940億〜1,000億ドル(約15兆円)に達し、ヘルスケア業界で世界最大規模の収益基盤を誇ります。同社が64年間にわたって一度も途切れることなく配当を増やし続けられる背景には、以下の3つの強固なモートが存在します。
- 「医薬品(ハイリスク・ハイリターン)×医療機器(安定ストック)」の完璧な相互補完構造:
医薬品専業メーカー(ピュアプレイ・ファーマ)は、新薬が当たれば粗利率80%超の莫大な利益を得られる反面、20年後の特許切れ(パテントクリフ)で売上が急減する宿命から逃れられません。一方、JNJは売上の約35%(年間300億ドル超)を「MedTech(医療機器)」が占めています。人工関節、外科用縫合器具、心臓カテーテル、コンタクトレンズ(アキュビュー)などの医療機器には「特許切れによるジェネリック参入」が存在せず、外科医の手技に深く馴染むため一度採用されると何十年も使い続けられます。医療機器の安定キャッシュフローが、新薬開発の波を見事に平準化しているのです。
- 「10億ドル超のブロックバスター製品を25個以上抱える」圧倒的な分散力:
多くの製薬会社が上位1〜2個の薬に売上の40〜50%を依存しているのに対し、JNJは年間売上高10億ドル(約1,500億円)を超えるメガヒット製品(ブロックバスター)を医薬品と医療機器を合わせて25製品以上保有しています。そのため、かつて年間100億ドルを稼いだ免疫疾患薬「ステラーラ」にバイオシミラーが参入しても、他の20個以上の成長製品が軽々とその減収分を吸収し、全社では増収増益を続けることができます。
- 世界最高位の信用格付け「AAA」が可能にする超低コストのM&A戦略:
米国政府よりも信用力が高いとされる「AAA」格付けと、年間200億ドル超のフリーキャッシュフローにより、JNJは金利上昇局面でも極めて有利な条件で有望なバイオベンチャーや医療機器メーカーを次々と買収できます。自社研究所の発明だけに頼らず、世界で最も成功確率の高い外部の画期的技術(CAR-T細胞療法や血管内治療機器など)を買い取って自社のグローバル販売網に乗せる「オープン・イノベーション力」が持続的成長の源泉です。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
2025〜2030年にかけて年率5%〜7%以上の持続的な売上成長を目指すJNJの戦略は、以下の3つの成長エンジンによって牽引されます。
① オンコロジー(がん領域)の独走:ダラザレックス150億ドル超とCAR-T療法「カービクティ」
最大の成長牽引役は、血液がん(多発性骨髄腫)の標準治療薬として圧倒的なシェアを握る抗CD38抗体薬「ダラザレックス(Darzalex)」です。初期治療(ファーストライン)からの併用療法として世界中の医師に処方されており、単一製品で年間売上高120億〜150億ドル規模へと拡大し続けています。
さらに、再発・難治性の多発性骨髄腫に対して劇的な治療効果を示すBCMA標的CAR-T細胞療法「カービクティ(Carvykti)」や、二重特異性抗体「テクベイリ(Tecvayli)」、肺がん向けの「ライブレバント(Rybrevant)」が急成長しており、2030年までにオンコロジー部門だけで年間500億ドルの売上を目指す野心的なロードマップを推進しています(TradingKey JNJ Q3決算解説)。
② 免疫疾患・神経科学の世代交代:「トレムフィア(Tremfya)」と経口IL-23阻害薬の台頭
ステラーラの特許切れを完全に補っているのが、インターロイキン23(IL-23)阻害薬「トレムフィア(Tremfya)」です。乾癬だけでなく、市場規模の大きい潰瘍性大腸炎およびクローン病(IBD)への適応拡大が承認され、アッヴィのスキリージと並ぶブロックバスターとして二桁成長を続けています。
さらにJNJが次世代のゲームチェンジャーとして開発を進めているのが、これまで注射でしか投与できなかった生物学的製剤と同等の効果を「飲み薬(経口薬)」で実現する経口IL-23受容体拮抗薬(Icotrokinra)です。注射を嫌がる軽症〜中等症の患者層を一気に取り込むことで、免疫疾患市場での首位奪還を狙っています。
③ 先端医療機器(MedTech)の高成長化:アビオメッド・ショックウェーブ統合と手術ロボット
第3の柱は、過去数年間の大型M&Aによってポートフォリオを劇的に高成長領域へ入れ替えたMedTech(医療機器)部門です。
- 循環器インターベンション(心臓血管治療):約166億ドルで買収したアビオメッド(Abiomed)の世界最小クラスの補助人工心臓「Impella(インペラ)」と、約131億ドルで買収したショックウェーブ・メディカル(Shockwave Medical)の「衝撃波で石灰化した血管を内側から砕くカテーテル(IVL)」が融合。高齢化で急増する心不全・冠動脈疾患市場で年率15%〜20%超の高成長エンジンとなっています。
- 次世代手術支援ロボット「Ottava(オッタヴァ)」:4本のロボットアームを手術台のベッド自体に内蔵し、手術室の省スペース化を実現する独自の手術支援ロボット「Ottava」の臨床試験を進めており、インテュイティブ・サージカル(ダヴィンチ)が独占する外科ロボット市場への本格参入を目指しています。
主要セグメント別の市場シェアと今後のターゲット
Kenvue分離後のJNJの2大事業部門(および主要サブ領域)の売上構成比、市場ポジション、主力製品、今後の成長余地を以下のMarkdownテーブルに整理します。
| 事業セグメント | 売上構成比(目安) | 現在の市場立ち位置・シェア | 主力製品・ブランド | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| 医薬品:オンコロジー(がん) | 約24%〜26% | 多発性骨髄腫で世界圧倒的首位 | ダラザレックス、カービクティ、アーリーダ、ライブレバント | 2030年売上500億ドル目標、CAR-T療法の早期治療ライン適用、肺がん・膀胱がん領域の拡大 |
| 医薬品:免疫疾患(Immunology) | 約18%〜20% | 世界トップティア(ステラーラから移行完了) | トレムフィア(Tremfya)、ステラーラ、シンポニー | トレムフィアの炎症性腸疾患(IBD)浸透、次世代「経口IL-23阻害薬」の承認・上市 |
| 医薬品:神経科学・肺高血圧他 | 約18%〜20% | 統合失調症持効性注射剤・治療抵抗性うつ首位 | インヴェガ(長時間作用型)、スプラヴァート(Spravato)、オプスミット | スプラヴァート(エスケタミン点鼻薬)の単剤療法拡大、アルツハイマー・うつ病新薬 |
| 医療機器:循環器(Cardiovascular) | 約9%〜11% | 不整脈アブレーション・心臓ポンプ世界首位 | Biosense Webster、Abiomed(Impella)、Shockwave(IVL) | パルスフィールドアブレーション(PFA)普及、ショックウェーブ血管内砕石術のグローバル展開 |
| 医療機器:外科・整形外科・眼科 | 約24%〜26% | 外科縫合・人工関節・コンタクトレンズ首位級 | Ethicon(外科器具)、DePuy Synthes(整形)、Acuvue(眼科) | 手術支援ロボット「Ottava」の実用化、整形外科ロボット「VELYS」の病院導入拡大 |
売上高の約65%を占める「Innovative Medicine(医療用医薬品)」が高利益率と力強いトップライン成長を牽引し、約35%を占める「MedTech(医療機器)」が特許切れのない長期安定キャッシュフローを支える盤石の2部門体制となっています。
最新の専門家評価(アナリストコンセンサス)と業績指標
ウォール街のアナリスト評価と、個人投資家がJNJを分析するうえで確認すべき主要財務指標を以下の3列テーブルにまとめます。
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 「Moderate Buy / Buy」(目標株価平均:約$265〜$280) | 2026年Q3の好決算と通期ガイダンス引き上げを受け、ディフェンシブ・コア銘柄として高い評価を堅持(Investor’s Business Daily)。 |
| 売上高成長率(前年比) | 2026年Q3実績:+6.0%($25.4B) / 通期売上規模:約$1,000B | 日用品部門(Kenvue)分離により、従来の低成長(1〜3%)から恒常的に6%〜8%成長する高付加価値企業へ変貌。 |
| 売上総利益率(粗利率) | 約69.0%〜70.5% | 医療機器を35%含みながらも約70%の高い粗利率を維持。新薬構成比の上昇に伴いマージンは高水準で安定。 |
| 営業利益率・FCF創出力 | 営業利益率:約30.0%〜32.0% / 年間FCF:約200億〜220億ドル | 毎年3兆円以上のフリーキャッシュフローを確実に生み出し、配当支払い(年間約125億ドル)を余裕でカバー。 |
| 予想PER(株価収益率) | Non-GAAP予想PER:約18.5倍〜20.5倍(2026年10月時点) | 2025〜2026年の株価上昇によりPER 15倍の割安圏からは水準訂正されたが、S&P500平均(約22倍)に対しては依然として割安。 |
| 予想配当利回り・連続増配 | 配当利回り:約2.1%〜2.3% / 年間配当:$5.36(64年連続増配) | 64年連続増配の「配当王(Dividend King)」。AAA格付けに裏付けられた配当の安全性は世界の上場企業で最高峰。 |
現在のバリュエーション(割高・割安)を機関投資家はどう評価しているか?
JNJの株価は2025年から2026年にかけて160ドル台から255ドル台へと大きく上昇し、予想PERは約19〜20倍となっています。長年続いた「タルク訴訟ディスカウント」と「ステラーラ特許切れ懸念」という2つの重石が外れたことによる「正当なバリュエーションの正常化(リレーティング)」が進んだ結果です。
機関投資家が現在の株価水準でもJNJをポートフォリオの土台(アンカー)として保有し続ける理由は以下の3点です。
- S&P500指数に対するディフェンシブ・プレミアム:ハイテク株のバリュエーションが高止まりし、米長期金利の変動が激しい環境下において、PER 20倍以下で年率6〜8%の利益成長と2%超の確実な増配を提供するAAA格付け企業は他に存在しないこと。
- 2027〜2030年に向けた大型パテントクリフの不在:最大の懸案だったステラーラの特許切れを2025〜2026年に乗り越えたことで、今後数年間は大型の特許切れリスクが乏しく、ダラザレックスやトレムフィア、ショックウェーブの成長が素直に利益に直結するフェーズに入ったこと。
投資における注意点・リスク要因
世界最高の信用力を誇るJNJですが、投資にあたっては以下の4つのリスク(死角)を把握しておく必要があります。
① タルク(旧ベビーパウダー)関連訴訟の法的決着プロセスをめぐる不透明感
JNJはすでに分離したコンシューマー部門に関連するタルク訴訟を解決するため、子会社を通じた約80億〜90億ドル規模の包括的和解案を推進し、原告の大多数から合意を取り付けていますが、米破産裁判所における法的手続きの最終承認には曲折も見られます。財務体力に対して致命傷になる金額ではないものの、裁判関連のニュースで一時的に株価が揺さぶられるリスクがあります。
② 米国インフレ抑制法(IRA)によるメディケア薬価交渉の対象拡大
米国政府による処方薬価格引き下げ政策(IRA法)のもと、イグザレルトやステラーラに続き、将来的に他の主力薬もメディケア価格交渉の対象となる可能性があります。新薬の連続投入によって影響を最小化する方針ですが、米国市場における長期的な薬価圧力は業界共通のリスクです。
③ 医療機器(MedTech)部門における中国市場の減速と競合激化
2026年Q3決算でも指摘された通り、中国における医療機器の国家集中購買(VBP:大幅な公定価格引き下げ)や病院の反腐敗キャンペーンの影響により、アジア太平洋地域の外科・整形外科機器の売上が一時的に下押しされるケースがあります。また、パルスフィールドアブレーション(PFA)等の循環器分野ではボストン・サイエンティフィックやメドトロニックとの激しいシェア争いが続いています。
④ 大型医療機器M&A(アビオメッド・ショックウェーブ)の投資回収ハードル
アビオメッド(166億ドル)とショックウェーブ(131億ドル)の2社だけで約300億ドル(約4.5兆円)の資金を投じています。いずれも高成長を続けていますが、高い買収プレミアムを正当化し、ROIC(投下資本利益率)を引き上げ続けられるかについて市場の厳しい目が向けられています。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ミミちゃんアカアカ新NISA(成長投資枠)や特定口座において、ジョンソン・エンド・ジョンソン(JNJ)を活用した実践的な投資戦略をまとめます。
- コア・サテライト戦略における位置づけと配分目安:
JNJは、個人投資家のポートフォリオにおける「究極のディフェンシブ・コア銘柄(土台)」として位置づけるのが最適です。特にハイテク株や半導体株の比率が高くなりがちな投資家にとって、相場急落時のクッション役および安定的なドル建て配当源として、ポートフォリオ全体の10%〜15%程度を配分し、10年・20年単位で「売らずに持ち続け、配当を再投資する」王道スタイルが最も適しています。
- 買い付けのタイミング(押し目買いの基準):
JNJは値動きが穏やかであるため、短期の売買で利益を狙う銘柄ではありません。以下のタイミングでの段階的な買い増しが有効です:
- 四半期決算発表後、MedTech部門のわずかな未達や為替影響などで株価が3%〜5%程度一時的に押し目を作った局面(直近では245〜250ドル近辺)
- 米長期金利の上昇や薬価規制ヘッドラインによってヘルスケアセクター全体が売られた局面
毎月または四半期ごとの配当権利確定前にコツコツと株数を積み上げていく時間分散投資を推奨します。
- 次回決算で注目すべき最重要KPI(2点):
- オンコロジー(ダラザレックス・カービクティ)と免疫(トレムフィア)の売上成長率:ステラーラの減収を完全に上回り、医薬品部門全体で前年比+6%〜8%の成長モメンタムを維持できているか。
- MedTech(医療機器)部門のオーガニック成長率回復(+6%超への回帰):ショックウェーブやアビオメッドの高度循環器製品が、中国市場の逆風を吸収して医療機器部門の成長を再加速させているか。
🇺🇸 JNJの新NISA・米国株投資におすすめのネット証券
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。