
※本記事は2026年10月21日時点の公開情報・市場データに基づき調査・執筆しています。
インフレ、高金利、地政学リスクなど先行きの読めない経済環境が続くなか、世界中の投資家から「究極のディフェンシブ(生活必需品)銘柄」として信頼され、前人未到の「70年連続増配」(1890年から136年連続の配当支払い)を達成した日用品の絶対王者がプロクター・アンド・ギャンブル(The Procter & Gamble Company / NYSE: PG)です。
日本では「アリエール」「ボールド」「ジョイ」「ファブリーズ」「パンパース」「パンテーン」「SK-II」「ジレット」「ブラウン」「オーラルB」など、誰もが毎日使うおなじみのブランドで知られ、時価総額は約3,800億ドル(約57兆円)に達します。米国株や新NISA(成長投資枠)で高配当・連続増配株を検討する際、必ず候補に挙がる銘柄ですが、個人投資家からは次のような疑問も聞かれます。「日用品なんてどこでも安く買える時代なのに、なぜP&Gは値上げをしても客離れが起きず、営業利益率24%もの高収益を出せるの?」「かつて300近くあったブランドを3分の1以下に捨てた『構造改革』とは何?」「70年も増配し続けられるキャッシュフローの秘密はどこにあるの?」
本記事では、P&Gが築き上げた「年間売上10億ドル超の20大メガブランド集中×圧倒的プライシングパワー(価格転嫁力)×サプライチェーン効率化」による独自の経済的な堀(モート)から、株価チャートの値動きのクセ、今後の成長ドライバー、機関投資家のバリュエーション評価、そして投資リスクまで徹底的に解剖します。
この記事の結論(エグゼクティブ・サマリー)
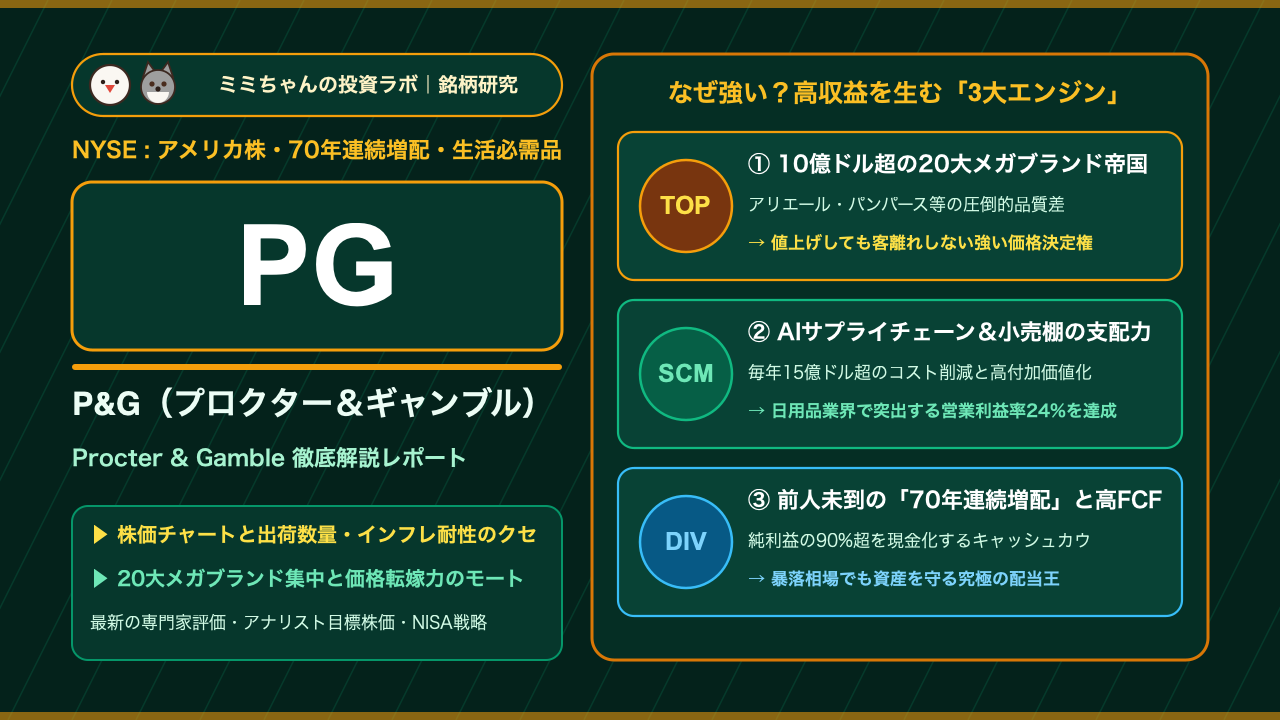
- 「日常の小さな機能的優位性」が生む最強のブランド力と価格決定権(モート):保有ブランドを約170から「カテゴリー首位・2位の約65ブランド」へ大胆に絞り込み、年間約20億ドルの研究開発費を集中投下。「少し高くても洗浄力が高く肌荒れしない」という明確な機能差(Superiority戦略)により、インフレ局面でも製品値上げを受け入れさせる圧倒的なプライシングパワーを確立しています(P&G公式IR)。
- 70年連続増配の「キング・オブ・配当王」と90%超のFCF変換率:2026年にも四半期配当を1株あたり1.0885ドル(年間約4.35ドル)へ引き上げ、70年連続増配という歴史的大記録を達成。純利益の90%〜100%以上を確実にフリーキャッシュフロー(年間約160億〜170億ドル)へと変換する驚異的な現金創出力を誇り、毎年140億〜160億ドル規模の配当+自社株買いを継続しています(24/7 Wall St. 70年連続増配分析)。
- AIサプライチェーン革命と高付加価値化による粗利率51%超・営業利益率24%:世界180カ国に広がる物流網とウォルマート等の巨大小売店とのデータ直結、製造ラインのAI自動化により、毎年15億〜20億ドル規模のコスト削減を実現。日用品メーカーでありながら粗利率約51%〜52%、営業利益率約24%という業界最高峰のマージンを維持しています(Morningstar P&G分析)。
- プライベートブランド(PB)とのシェア争いと新興国(中国)の需要回復ペースに留意:長引く物価高により、低所得者層が小売店の安価なプライベートブランド(PB)へ流れるリスクや、「SK-II」などの高価格帯スキンケアにおける中国市場の消費低迷、およびドル高による海外売上の為替目減りリスクには継続的な注視が必要です。
株価チャートと直近のマーケットパフォーマンス
2026年10月21日時点におけるプロクター・アンド・ギャンブル(PG)の株価は161.00ドル(時価総額:約3,800億ドル)で推移しています。直近52週間の株価レンジは146.00ドル〜177.00ドルとなっており、ハイテク株や半導体株が乱高下するなかでも、年間を通じて150〜170ドルの極めて安定したトレンドチャネル内で堅調に推移しています。
P&Gの株価には、生活必需品セクター(Consumer Staples)の筆頭銘柄としての3つの明確な「値動きのクセ」があります。
- 決算発表時は「値上げ効果(Price)」と「出荷数量(Volume)のプラス維持」のバランスで動く:P&Gの四半期決算(1月・4月・7月・10月下旬発表)では、機関投資家はオーガニック売上成長率(為替・買収影響を除く実質成長率:+3%〜5%)の中身を分解してチェックします。インフレ期に「値上げ(Price)だけで売上が伸び、出荷数量(Volume)が減っている」状態だと客離れが懸念されて上値が重くなりますが、2026年のように「出荷数量(Volume)がプラス成長を維持したまま、高付加価値品へのシフト(Mix)で利益率が改善」していることが確認されると、安心感から機関投資家の買いが入ります(MarketBeat P&G株価分析)。
- 株式市場の急落・リセッション懸念時に「債券代わりの安全資産」として買われる逆行高の習性:ベータ値(市場感応度)は約0.4とS&P500銘柄の中で最も低い水準にあります。景気が悪化しても人間は洗濯や歯磨き、おむつの交換をやめないため、株式市場全体が暴落する局面では「最も安全な避難先」として資金が流入し、市場平均を大幅にアウトパフォームします。
- 原油・パルプ等の原材料市況および「米ドル指数(DXY)」との逆相関:P&Gは売上の約半分強を米国外で稼いでいるため、急速なドル高局面では為替換算によって通期EPSガイダンスに数パーセントの逆風が吹きます。また、プラスチック容器や洗剤の原料となる原油価格、紙おむつの原料となるパルプ価格が下落する局面では、粗利率の拡大期待から株価が買われやすい特徴があります。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
世界の日用品・生活必需品(FMCG)市場におけるプロクター・アンド・ギャンブル(PG)の立ち位置を、主要競合であるユニリーバ(UL)、キンバリー・クラーク(KMB)、および日本の花王(4452.T)との比較表で整理します。
| 比較項目 | P&G(PG) | ユニリーバ(UL / 英国) | キンバリー・クラーク(KMB) | 花王(4452.T / 日本) |
|---|---|---|---|---|
| 株価・時価総額(2026/10/21時点) | $161.00 / 約3,800億ドル(約57兆円) | 約$60 / 約1,500億ドル規模 | 約$140 / 約470億ドル規模 | 約6,500円 / 約3.0兆円規模 |
| 主力カテゴリー・看板ブランド | 洗剤(Tide/アリエール)、紙おむつ(パンパース)、美容(SK-II)、髭剃り(ジレット) | パーソナルケア(Dove/LUX)、調味料(クノール)、洗剤 | 紙おむつ(Huggies)、ティッシュ(Kleenex / スコッティ) | 洗剤(アタック)、スキンケア(ビオレ/キュレル)、化学品 |
| 連続増配年数・配当利回り | 70年連続増配(配当王の頂点)/ 約2.7% | 安定配当(約3.2%) | 52年連続増配(配当王)/ 約3.5% | 35期連続増配(日本首位)/ 約2.3% |
| 収益性(粗利率 / 営業利益率) | 粗利率 約51.5% / 営業利益率 約24.0% | 粗利率 約43% / 営業利益率 約17%〜18% | 粗利率 約36% / 営業利益率 約15%〜16% | 粗利率 約40% / 営業利益率 約8%〜10% |
| 最大の経済的な堀(モート) | 20個以上の10億ドル超メガブランドと小売棚の支配力 | 新興国(インド・東南アジア等)の隅々まで届く流通網 | 北米の紙製品・衛生用品における強固なシェア | 日本国内のドラッグストア流通と界面活性剤の基礎研究力 |
なぜこれほど儲かるのか?収益源の内訳と「3つの経済的な堀(モート)」
P&G(PG)の年間売上高は約860億〜880億ドル(約13兆円)に達し、競合のユニリーバや花王を10%以上引き離す「営業利益率24%」という驚異的な収益性を誇ります。日用品という成熟市場でこれほどの高収益を生み出せる背景には、以下の3つの構造的モートが存在します。
- 「105ブランドの売却・整理」によって完成した少数精鋭のメガブランド帝国:
2010年代半ばまで、P&Gは約170ものブランドを抱え、管理コストの肥大化で成長が鈍化していました。しかし経営陣は「売上はあっても利益率が低く、世界No.1になれない約105ブランド(乾電池のデュラセルや食品のプリングルズ、多数の化粧品ブランド等)」を思い切ってすべて売却・廃止しました。そして残った「毎日使う消耗品で、製品の性能差が購買に直結する10カテゴリー・約65ブランド」に経営資源を完全集中させた結果、年間売上10億ドル(約1,500億円)を超えるメガブランドを20個以上擁する高収益ポートフォリオが完成しました。
- 「カテゴリーの市場規模そのものを広げる」イノベーションと単価引き上げ(トレードアップ):
P&Gは単なる「同じ商品の値上げ」だけでなく、消費者が喜んで高い単価を支払う「新しい習慣・高付加価値形態」を作り出す天才です。たとえば、安価な粉末洗剤から「1回分が凝縮されたジェルボール(Tide Pods / アリエールジェルボール)」へ移行させ、さらに「消臭ビーズ(レノアハピネス)」を併用させることで、1回の洗濯あたりに消費者が支払う金額を2倍〜3倍へと引き上げました。歯ブラシでも数百円の手磨きから数万円の電動歯ブラシ(Oral-B iO)と高単価な替えブラシの継続購入へと誘導し、構造的な粗利率向上を実現しています。
- ウォルマート等の巨大小売店にとって「絶対に外せない集客装置(棚割り支配力)」:
北米最大の小売業者であるウォルマート(売上構成比の約15%)やターゲット、コストコ、Amazonにとって、P&Gの「Tide(タイド)」「Pampers(パンパース)」「Bounty(バウンティ)」は最も来店客を惹きつける看板商品です。小売店側も「P&Gの新製品を一番目立つゴールデンゾーンの棚に置いた方が、店舗全体の売上と利益が増える」ことがデータで証明されているため、P&Gは小売店との価格交渉において圧倒的な優位性を握っています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
すでに巨大な規模を持つP&Gが、今後も年間EPS成長率6%〜9%と確実な増配を継続するための成長戦略は、以下の3つのエンジンによって支えられています。
① 「Irresistible Superiority(抗えない優位性)」の5要素アップデート
P&Gの成長の根幹にあるのが、「製品性能・パッケージ・ブランド広告・店頭陳列・顧客および小売店にとっての価値」の5要素すべてで競合を圧倒する「Irresistible Superiority(消費者が買わずにいられない優位性)」戦略です。
たとえば、冷水でも温水以上の洗浄力を発揮する酵素配合洗剤や、漏れを完全に防ぐプレミアム紙おむつ、敏感肌向けの機能性スキンケアなど、消費者の「未解決の小さな不満」を科学技術で解決する新製品を毎年投入することで、プライベートブランド(PB)から再びシェアを奪い返しています(Morningstar 2026年シェア分析)。
② 「Supply Chain 3.0」とAI活用による年間15億〜20億ドルの生産性向上
第2のエンジンは、製造・物流・マーケティングの全面的なデジタル・AI化です。P&Gは「Supply Chain 3.0」プログラムのもと、工場の完全自動化、需要予測AIによる欠品ゼロ化、トラック輸送ルートの最適化を推進しています。
これにより、年間15億〜20億ドル規模の継続的なコスト削減を生み出し、その浮いた資金をさらなる研究開発(R&D)とデジタルマーケティング(リテールメディア広告の最適化)、そして株主還元へと再配分する好循環を回しています。
③ 新興国における「中間層のプレミアム化」とヘルスケア・パーソナルケアの拡大
第3の柱は、インド、中南米、中東、東南アジアなどの新興国市場における所得水準の上昇です。新興国では最初、1回使い切りの小袋(サシェ)のシャンプーや洗剤からP&G製品を使い始め、世帯所得が増えるにつれて大容量ボトルや紙おむつ、女性用衛生用品(ウィスパー / Always)、さらにはオーラルケアやVicks(風邪薬・睡眠サポート)などのパーソナルヘルスケア製品へと購入単価が段階的に上がっていく「人口動態ボーナス」を長期的に享受できます。
主要セグメント別の市場シェアと今後のターゲット
P&Gの5大事業セグメントの売上構成比、市場立ち位置、主力ブランド、および今後の成長余地を以下のMarkdownテーブルに整理します。
| 事業セグメント | 売上構成比(目安) | 現在の市場立ち位置・シェア | 主力ブランド(日米名称) | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| ファブリック&ホームケア | 約35%〜36% | 世界シェア圧倒的1位(最大の収益柱) | Tide / アリエール、Gain、Downy / レノア、Dawn / ジョイ、Febreze | ジェルボール・香り付けビーズへの単価シフト、冷水洗浄による省エネ訴求 |
| ベビー・フェミニン&ファミリーケア | 約24%〜25% | 北米・世界の紙おむつ・キッチンペーパー首位 | Pampers / パンパース、Always / ウィスパー、Bounty、Charmin | プレミアム紙おむつ(肌への優しさ)の比率向上、成人用失禁ケア市場の開拓 |
| ビューティー(美容・ヘアケア) | 約17%〜18% | ヘアケア世界首位級・高級スキンケア展開 | Pantene / パンテーン、Head & Shoulders、Olay、SK-II | 頭皮ケア・機能性プレミアムヘアケアの拡大、中国・アジアにおけるSK-IIのブランド再構築 |
| ヘルスケア(口腔・一般薬) | 約14%〜15% | 電動歯ブラシ・消化器・風邪ケアで上位 | Oral-B / オーラルB、Crest、Vicks、Metamucil、Pepto-Bismol | 電動歯ブラシ(Oral-B iO)の普及と替えブラシのストック収益化、予防ヘルスケア拡大 |
| グルーミング(シェービング) | 約8%〜9% | 世界のカミソリ・シェーバー市場でシェア首位 | Gillette / ジレット、Venus、Braun / ブラウン | 高付加価値替刃の継続購入モデル、全身ボディグルーミング・光美容器の需要獲得 |
売上の3分の1以上を占める「ファブリック&ホームケア(洗濯・食器・消臭)」と「ベビー・ファミリーケア」の2大部門が、景気に一切左右されない巨大なキャッシュカウとして全社を支えています。
最新の専門家評価(アナリストコンセンサス)と業績指標
ウォール街のアナリスト評価と、個人投資家がP&Gを分析するうえで確認すべき主要財務指標を以下の3列テーブルにまとめます。
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 「Moderate Buy / 買い優勢」(目標株価平均:約$175〜$182) | 景気減速懸念が残る市場環境下で、出荷数量の回復と安定した利益成長を評価する声が多い(Morningstar 評価)。 |
| オーガニック売上成長率 | 通期コンセンサス:前年比 +3.0%〜+5.0%(売上規模:約870億ドル) | 過度なインフレ値上げが一巡し、「数量増(+1〜2%)+価格・ミックス改善(+2〜3%)」の健全な巡航成長へ移行。 |
| 売上総利益率(粗利率) | 約51.0%〜52.5% | 原材料高を価格転嫁とサプライチェーン合理化で完全に吸収し、日用品業界トップクラスの50%超を維持。 |
| 営業利益率・FCF生産性 | 営業利益率:約23.5%〜24.5% / FCF生産性:90%超(年間約165億ドル) | 純利益の9割以上がそのままフリーキャッシュフローとして手元に残る、教科書のようなキャッシュカウ経営。 |
| 予想PER(株価収益率) | 予想PER:約23.0倍〜24.5倍(2026年10月時点) | 過去10年平均(PER 23〜25倍)とほぼ一致。究極の安全性と70年連続増配に対する標準的なプレミアム水準。 |
| 予想配当利回り・連続増配 | 配当利回り:約2.7% / 年間配当:$4.354(70年連続増配) | 四半期配当$1.0885(P&G配当履歴)。配当と自社株買いを合わせた総還元利回りは約4.0%超。 |
現在のバリュエーション(割高・割安)を機関投資家はどう評価しているか?
P&Gの予想PERは約23.5〜24.5倍で推移しています。成長率が年率4〜7%の成熟企業としては一見PERが高く見えるかもしれませんが、機関投資家はP&Gを「一般的な株式」ではなく「インフレに連動して利息(配当)が毎年増え続ける超長期の優良債券(インフレヘッジ債券)」として評価しています。
機関投資家が現在の株価水準を「妥当(Fairly Valued)〜押し目買い好機」と見る理由は以下の2点です。
- 70年連続増配という地球上最高峰のトラックレコード:1950年代の冷戦期から、オイルショック、ITバブル崩壊、リーマンショック、コロナ危機に至るまで、70年間一度も欠かさず増配し続けた実績は、将来のキャッシュフローに対する最大の保証となっていること。
- 米利下げ局面における配当株への資金シフト:FRBの利下げに伴って短期金融商品(MMF)の利回りが低下するにつれ、約2.7%の配当利回りと年率5〜7%の増配・EPS成長(合計期待リターン8%〜10%)を提供するP&Gの魅力が相対的に高まっていること。
投資における注意点・リスク要因
鉄壁のディフェンシブ性を誇るP&Gですが、投資にあたっては以下の4つのリスク(死角)を把握しておく必要があります。
① 小売大手のプライベートブランド(PB)台頭と消費者のダウングレードリスク
欧米で実質賃金の伸び悩みや景気後退が深刻化した場合、これまでP&Gのナショナルブランドを買っていた中間層の一部が、コストコ(カークランド)やウォルマート(グレートバリュー)などの安価なプライベートブランド(PB)へ乗り換えるリスクがあります。シェア維持のために販促費(値引きクーポン)を増やせば、利益率の圧迫要因となります。
② 中国市場における消費低迷と高級スキンケア「SK-II」の苦戦
P&Gにとって米国に次ぐ重要市場である中国において、景気減速や現地ブランド(C-Beauty)の台頭、さらには消費者の節約志向により、高利益率であった高級化粧品「SK-II」などの回復が遅れるケースがあり、ビューティー部門の重石となることがあります。
③ 原油・パルプ等のコモディティ価格再騰と新興国通貨安(ドル高)リスク
売上の約55%を米国外で稼いでいるため、米ドル独歩高の局面では外貨建て売上の目減りが直撃します。また、地政学リスクによって原油価格や輸送運賃が急騰した場合、すでに数年間の値上げを経た後だけに、さらなる追加値上げが以前より通りにくくなる懸念があります。
④ 強気相場(リスクオン相場)におけるハイテク株に対するアンダーパフォーム
AIブームのような強気相場では、資金がエヌビディア等の高成長ハイテク株へ集中するため、P&Gの株価上昇率はS&P500指数平均を下回りやすい特性があります。「短期で資産を2倍にする銘柄」ではなく、「資産を守りながら着実に増やす銘柄」という役割の明確化が必要です。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ミミちゃんアカアカ新NISA(成長投資枠)や特定口座において、プロクター・アンド・ギャンブル(PG)を活用した実践的な投資アプローチを整理します。
- コア・サテライト戦略における位置づけと配分目安:
P&Gは、個人投資家のポートフォリオにおける「絶対防衛のインカム・コア銘柄(生活必需品の中核)」として位置づけるのが最適です。半導体株やAIソフトウェア株といった高ベータ銘柄と組み合わせることで、ポートフォリオ全体の価格変動リスクを劇的に低減できます。資産全体の8%〜12%程度を目安に配分し、受け取った配当金を再投資して雪だるま式に株数を増やす長期戦略を推奨します。
- 買い付けのタイミング(押し目買いの基準):
P&Gは年間を通じて値動きがマイルドであるため、以下のような押し目水準を目安にコツコツ拾うのが有効です:
- 配当利回りが2.7%〜2.9%水準まで上昇する株価調整局面(150〜160ドル近辺の200日移動平均線サポート)
- 市場全体が「ハイテク株買い・ディフェンシブ株売り」に傾き、業績に問題がないのに株価が軟調になった局面
- 次回決算で注目すべき最重要KPI(2点):
- オーガニック売上成長率における「出荷数量(Volume)」のプラス成長維持:値上げだけに頼らず、実際の販売個数が前年比+1%〜2%以上で着実に伸びているか。
- 売上総利益率(粗利率51%超)とフリーキャッシュフロー生産性(90%以上)の維持:コスト削減プログラムが機能し、潤沢な配当・自社株買い原資を生み出し続けているか。
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。