
※本記事は2026年10月20日時点の公開情報・市場データに基づき調査・執筆しています。
かつて2009年3月期に日本の製造業として当時過去最悪となる7,873億円の最終赤字を計上し、「沈みゆく巨艦」「コングロマリット(複合企業)の敗北」とまで囁かれた名門電機メーカーが、痛烈な構造改革を経て、いまや時価総額約26.3兆円(東証プライム第4位)のグローバル超高収益ハイテク企業へと劇的な変貌を遂げました。それが日立製作所(6501.T)です。
新NISAの成長投資枠や日本株ポートフォリオを構築するにあたり、日立製作所は国内外の機関投資家から「日本企業のガバナンス改革・構造転換の最高峰の成功例」として熱烈な買いを集めています。しかし、個人投資家からは次のような疑問も多く聞かれます。「かつての総合電機のイメージが強いけれど、いまの日立は具体的に何で儲けているの?」「スイスのABBから買収した送配電事業(日立エナジー)がなぜAIブームのど真ん中と言われるの?」「自社デジタル基盤『Lumada(ルマーダ)』とは何?」「株価が上場来高値圏にあるけれど、今から投資しても遅くない?」
本記事では、日立製作所が築き上げた「IT×OT(制御技術)×プロダクト」の唯一無二の三位一体モートから、日立エナジーが抱える9兆円超の驚異的な受注残、株価チャート特有のクセ、アナリストによる最新のバリュエーション評価、そして投資リスクまで徹底的に解剖します。
この記事の結論(エグゼクティブ・サマリー)
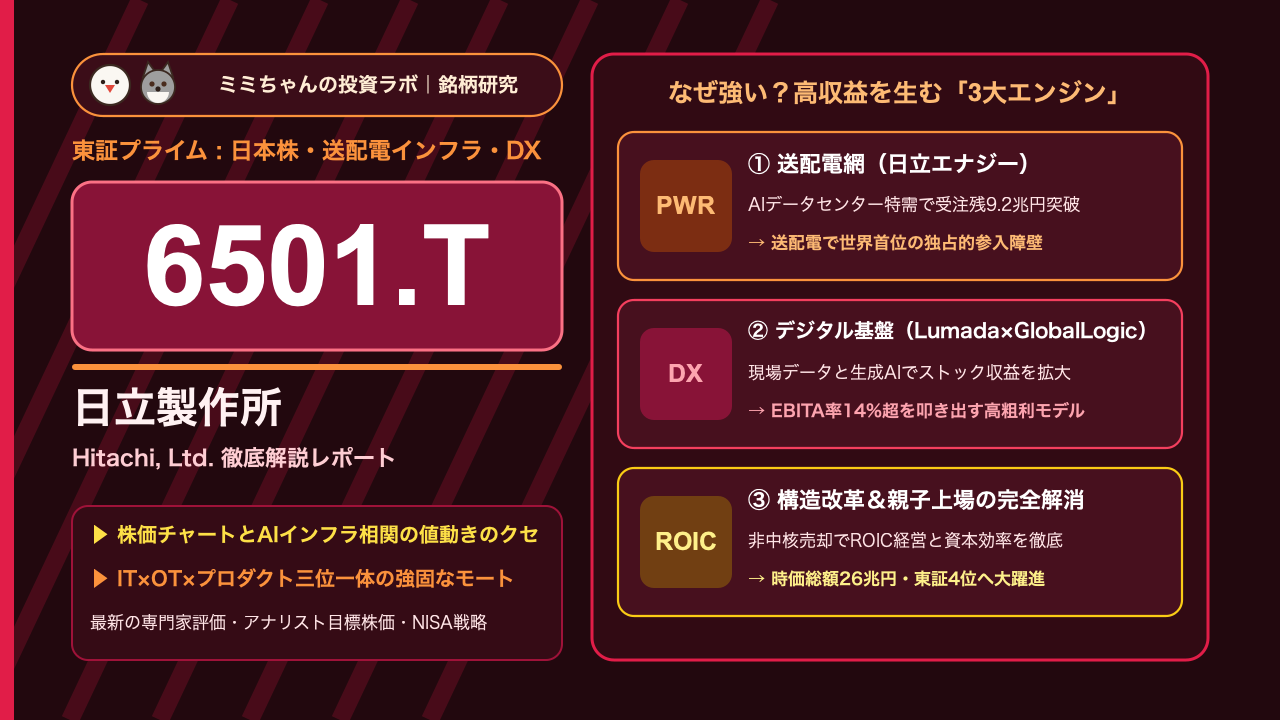
- 「IT×OT×プロダクト」を世界で唯一自社完結できる独自の経済的な堀(モート):日立化成・日立金属・日立建機などの上場子会社をすべて売却(親子上場の完全解消)し、自社リソースを「デジタルシステム&サービス」「グリーンエナジー&モビリティ」「コネクティブインダストリーズ」の3本柱へ徹底集中。世界最高峰の現場制御技術(OT)と自社製ハードウェアに、最先端IT・AIを掛け合わせられる世界屈指の競合優位性を確立しています(日立製作所 決算発表資料)。
- 日立エナジー(送配電網)の受注残9.2兆円とAIデータセンター電力特需:2020年に約1兆円を投じて買収した旧ABBのパワーグリッド事業(現・日立エナジー)が、世界的な再生可能エネルギー送電網の更新と、AIデータセンターの爆発的な電力需要増により大爆発。送配電網向け設備だけで受注残高は9.2兆円(約600億ドル)に達し、今後数年間にわたる高収益な売上転換が完全に担保されています(日立 Investor Day エナジー事業戦略)。
- Lumada売上高3兆円超と全社Adjusted EBITA率10%超の超高収益体質化:自社の顧客協創型デジタルソリューション「Lumada」の売上収益は3兆円を突破。デジタルエンジニアリング大手の米GlobalLogic買収シナジーも発現し、従来の薄利多売な製造業から、高粗利・継続課金型のソフトウェア・サービス企業へと転換。全社の調整後EBITA率はかつての5%未満から10.5%超へ倍増しています(2026年3月期 連結決算概要)。
- グローバル大型M&Aの統合・のれん減損と急激な円高リスクに留意:ABB送配電、GlobalLogic、タレスGTS(鉄道信号)など累計3兆円超の巨額買収を重ねたため、バランスシート上ののれん負担が存在します。また、海外売上比率が約65%に達するため、急激な円高局面における円換算利益の目減りや、海外大型インフラ案件の工期遅延リスクには注意が必要です。
株価チャートと直近のマーケットパフォーマンス
2026年10月20日時点における日立製作所(6501.T)の株価は5,785円(2024年の1株→5株株式分割考慮後、時価総額:約26兆3,516億円)で推移しています。直近52週間の株価レンジは3,200円〜6,100円となっており、日立エナジーの爆発的な受注増とLumada事業の成長加速を背景に、2026年前半に6,000円の大台を突破した後、足元では5,700円〜5,800円台の高値保ち合い局面を形成しています。
日立製作所の株価には、日本株を代表するグローバル大型株特有の3つの明確な「値動きのクセ」があります。
- 四半期決算発表時は「全社利益」以上に「日立エナジーの受注動向とEBITAマージン」に即座に反応する:日立の決算(4月下旬・7月下旬・10月下旬・1月下旬発表)において、市場のアルゴリズム取引や機関投資家が最も重視するのは、グリーンエナジー&モビリティ部門の「パワーグリッド(日立エナジー)の四半期受注高」と「セクター別Adjusted EBITA率の改善度」です。送配電網の設備増強ペースが市場予想を上回ると、寄り付きから大商いを伴って急伸する一方、大型案件の売上計上タイミングのズレで一時的にマージンが下振れると敏感に利益確定売りに押される傾向があります(株探 日立製作所株価情報)。
- 「AI半導体・データセンター電力・銅相場」との高い相関性:日立は単なる総合電機ではなく、「AIが消費する莫大な電力を安全にデータセンターへ供給する最重要インフラ企業」としてグローバルに認知されています。そのため、米国のハイテク株市場でエヌビディア等のAI関連銘柄や、電力機器大手のGE Vernova(GEV)、イートン(ETN)が買われる局面では、日立株にも海外投資家からの連動買いが入りやすい特徴があります。また、送配電設備の主要資材である国際銅相場の上昇局面では、設備投資需要の強さを示すシグナルとして捉えられます。
- TOPIXコア30構成銘柄としての外国人投資家の売買フローと為替感応度:日立の外国人株主比率は約50%前後に達しており、海外グローバルファンドによる「日本株オーバーウェイト(買い増し)」の筆頭受け皿となっています。日経平均株価やTOPIXのトレンドと強く連動するほか、海外売上比率が高いため、為替相場が1ドル=5円円高に振れた場合、年間営業利益で約100億〜150億円程度の下押し要因となる為替感応度を持ちます。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
グローバルなインフラ・デジタル市場における日立製作所(6501.T)の立ち位置を、主要競合であるシーメンス(Siemens / ドイツ)、GE Vernova(GEV / 米国)、国内の三菱電機(6503.T)との比較表で整理します。
| 比較項目 | 日立製作所(6501.T) | シーメンス(Siemens) | GE Vernova(GEV) | 三菱電機(6503.T) |
|---|---|---|---|---|
| 株価・時価総額(2026/10/20時点) | 5,785円 / 約26.3兆円 | 約185ユーロ / 約1,500億ユーロ(約24兆円) | 約280ドル / 約770億ドル(約11.5兆円) | 約2,600円 / 約5.5兆円規模 |
| 主力領域・提供形態 | 送配電網(世界首位)、Lumada(DX)、鉄道システム、産業OT | ファクトリーオートメーション(FA)、産業ソフト、医療機器 | 発電用ガスタービン、風力発電、送配電グリッド | FA機器、パワー半導体、空調設備、防衛・宇宙システム |
| 収益モデル | インフラ機器製造+デジタル保守・データ運用(Lumada) | 産業ハードウェア販売+産業用ソフトウェア(PLM) | 発電・電力インフラ機器販売+長期サービス契約(LTSA) | 産業機器・空調の製造販売+保守サービス |
| 収益性(Adjusted EBITA率) | 全社 10.5%超(DSS部門 約14%) | インダストリアル事業 約15% | EBITDAマージン 約8〜10% | 営業利益率 約7〜8% |
| 最大の経済的な堀(モート) | 「IT×OT×プロダクト」の三位一体と送配電網受注残9.2兆円 | 欧州製造業の標準を握る産業オートメーションとソフト統合 | 世界の発電所の基幹ガスタービン設置ベースと保守独占 | 日本国内のFA・空調における強固な販売網とパワー半導体 |
なぜこれほど儲かるのか?収益源の内訳と「3つの経済的な堀(モート)」
日立製作所(6501.T)の売上収益は約10.5兆円に達し、その大半が持続的な高収益を生み出す3つのセクターで占められています。かつての低収益体質を脱却し、安定して年間1兆円規模の利益を稼ぎ出せる背景には、以下の3つの強固なモートが存在します。
- 「IT×OT×プロダクト」を世界で唯一自社完結できる三位一体の強み:
Googleやマイクロソフトなどのメガテック企業は優れたIT・AIを持っていますが、工場のロボットをミリ秒単位で動かしたり、数万ボルトの送電網を物理的に制御する技術(OT)やハードウェア(プロダクト)を持っていません。一方、従来の重電メーカーはハードウェアに強くても高度なソフトウェアやクラウドを扱えません。日立は110年以上にわたる製造業のDNA(プロダクト・OT)と、国内トップクラスのシステムインテグレーション力(IT)を併せ持つ世界唯一の企業であり、この組み合わせが競合他社の参入を許さない絶対的な防壁となっています。
- 送配電網(日立エナジー)における世界シェア首位の圧倒的参入障壁:
超高圧変圧器や高圧直流送電(HVDC)システムは、人命と社会インフラの根幹に関わるため、極めて厳格な安全性基準と数十年の稼働実績が求められます。日立エナジーは世界最大の納入実績を誇り、北米や欧州の電力会社と結ぶ長期契約によって、他社への乗り換えが不可能な高いスイッチングコストを形成しています。現在、世界の送電網設備は製造キャパシティが逼迫しており、「日立でなければ作れない」プレミアムな価格決定権を握っています。
- 親子上場の完全解消がもたらした「資本コスト重視(ROIC経営)」の徹底:
日立はかつて22社存在した上場子会社(日立化成、日立金属、日立電線、日立建機など)をすべて売却または完全子会社化し、コングロマリット・ディスカウントの根源であった資本のねじれを完全に解消しました。投下資本利益率(ROIC)を事業評価の絶対基準に据え、利益率の低い案件や資本効率の悪い事業から躊躇なく撤退することで、全社のアセットライト化と強靭なフリーキャッシュフロー創出力を手に入れました。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
日立製作所の今後の中長期的な成長は、グローバルのメガトレンドである「脱炭素(GX)」と「デジタル(DX)」の結節点を捉えた「3つの成長エンジン」によって牽引されます。
① 日立エナジー:AIデータセンターと脱炭素による「送配電網スーパーサイクル」の独占
第1の主役は、売上高約3兆円規模へと急成長した日立エナジー(Hitachi Energy)です。世界は現在、風力・太陽光などの再生可能エネルギーを都市部に送るための送電網新設と、老朽化した電力網の総入れ替えという「100年に一度の電力インフラ更新期」に突入しています。
さらに追い風となっているのが、生成AIデータセンター向けの爆発的な電力需要です。ギガワット級の電力を消費する次世代データセンターでは、変電所からサーバーラックへ安全かつ効率的に給電するための変圧器や受配電設備が決定的なボトルネックとなっています。日立エナジーは高圧直流送電(HVDC)や大型変圧器で世界首位のシェアを握り、受注残高は9.2兆円(約600億ドル)に達しており、今後2030年に向けて極めて高い利益成長が約束されています。
② Lumada×GlobalLogic:生成AIとデジタルエンジニアリングによる高粗利ストック拡大
第2の成長エンジンは、デジタルシステム&サービス(DSS)部門を牽引する「Lumada(ルマーダ)」事業です。Lumadaは、顧客の現場設備から得られる稼働データをクラウドで収集・AI分析し、保全業務の自動化や省エネを実現するデジタルソリューションです。
2021年に約1兆円で買収した米デジタルエンジニアリング大手GlobalLogic(グローバルロジック)との融合が進み、金融、鉄道、エネルギー、製造業向けに最先端の生成AIを活用した業務基盤を共同開発しています。これにより、単発の機器納入(フロー収益)から、年間契約で継続的にソフトウェア使用料や保守料を得る「リカーリング(ストック型)収益モデル」への転換が急速に進んでおり、DSS部門のAdjusted EBITA率は14%超という高水準に達しています。
③ 日立レール:タレスGTS買収による鉄道信号・デジタル運行管理のグローバル制覇
第3の柱は、グリーンエナジー&モビリティ部門のモビリティ事業を担う日立レール(Hitachi Rail)です。英国の高速鉄道車両納入やイタリアでの車両製造で培った実績に加え、2024年に仏防衛大手タレスの鉄道信号・地上交通システム事業(タレスGTS)を約2,700億円で買収完了しました。
鉄道事業は車両の製造以上に、運行管理ソフトウェア、自律走行信号システム、軌道保守のデジタル化が高粗利を生み出すビジネスです。タレスGTSの統合によって信号システムの世界トップ3入りを果たし、欧州・北米・アジアの鉄道網におけるデジタルシグナリング市場を掌握。CO2排出量の少ない鉄道へのモーダルシフトを背景に、長期にわたる安定キャッシュフローを創出しています。
主要セグメント別の市場シェアと今後のターゲット
日立製作所の主力3セクターについて、売上構成比、現在の市場立ち位置、主力製品・顧客、および今後の成長余地を以下のMarkdownテーブルに整理します。
| 事業セグメント | 売上構成比(目安) | 現在の市場立ち位置・シェア | 主力製品・用途 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| デジタルシステム&サービス(DSS) | 約36%〜38% | 国内首位・グローバルDXトップ層 | Lumadaソリューション、GlobalLogicデジタルエンジニアリング、IT基盤サービス | 生成AIエージェントの現場実装、金融・公共DXの更新需要、海外DX案件のクロスセル |
| グリーンエナジー&モビリティ(GEM) | 約35%〜37% | 送配電網:世界首位、鉄道信号:世界トップ3 | 日立エナジー(HVDC・変圧器)、日立レール(高速車両・信号)、原子力プラント | 受注残9.2兆円の売上転換、AIデータセンター向け給電インフラ、小型モジュール炉(SMR) |
| コネクティブインダストリーズ(CI) | 約27%〜29% | 産業用インフラ・スマートファクトリー上位 | ビルシステム(昇降機)、空調設備(ジョンソンコントロールズ日立)、計測分析機器 | ロボティクス・自動化ラインの統合、半導体製造装置向け計測器、ビル管理の省エネ化 |
従来ハードウェア単体売りが中心だったコネクティブインダストリーズ(CI)領域も、DSSのデジタル技術と組み合わせることで高付加価値化が進んでおり、3セクター全体で相互シナジーを発揮する強固なポートフォリオが完成しています。
最新の専門家評価(アナリストコンセンサス)と業績指標
証券アナリストによるコンセンサス評価と、個人投資家が日立製作所を分析するうえで確認すべき主要財務指標を以下の3列テーブルにまとめます。
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 「Strong Buy / 買い」(目標株価平均:約6,600円) | 大手証券18社中約8割が「買い」推奨。日立エナジーの長期受注残とLumadaの高収益化を背景に目標株価の上方修正が継続。 |
| 売上収益成長率(前年比) | FY2025実績:10兆5,867億円(増収) / FY2026予想:約11兆円規模 | 子会社売却による縮小均衡から完全に脱却し、送配電とDXを主軸とした「実質的なオーガニック二桁成長」フェーズへ突入。 |
| 全社Adjusted EBITA率 | 全社:約10.5%〜11.0%(DSS部門:約14.0%) | 伝統的な日本製造業の平均(5%前後)を大きく上回り、グローバルピア(シーメンス等)の背中を捉える水準まで収益性が改善。 |
| 投下資本利益率(ROIC) | 約9.5%〜10.0%超(資本コスト約7%を大きく上回る) | 経営陣が最重要KPIとして掲げるROIC経営が定着。EVA(経済的付加価値)の創出により株主価値の持続的向上を実証。 |
| 予想PER(株価収益率) | 予想PER:約21.0倍〜23.0倍(2026年10月時点) | 過去の平均PER(12〜15倍)から大幅にリレーティング。コングロマリット・ディスカウント解消に伴う正当なバリュエーション評価。 |
| 予想配当利回り・総還元性向 | 配当利回り:約1.4%〜1.6% / 年間配当:約80〜90円(分割後) | 配当利回りは高配当株ほど高くないが、業績連動増配と年間2,000億〜3,000億円規模の自社株買いにより総還元性向50%超を維持。 |
現在のバリュエーション(割高・割安)を機関投資家はどう評価しているか?
日立製作所の予想PERは21倍〜23倍近辺で推移しており、日本株全体の平均(PER 15〜16倍)や過去の自社ヒストリカル水準と比較すると「一見割高」に見える水準です。
しかし、国内外の機関投資家はこれを「割高」ではなく「コングロマリット・ディスカウントの完全解消と、欧米ハイテク・インフラ企業並みへの正当なリレーティング」と評価しています。その理由は以下の3点です。
- 日立エナジーが持つ「独占的参入障壁」へのプレミアム:電力網機器の競合であるGE Vernova(予想PER 30倍超)やイートン(予想PER 28倍超)に比べれば、日立製作所のPER 22倍水準は依然としてディスカウント(割安)であるとみなされています。
- 利益の「クオリティ(可視性)」の向上:受注残9.2兆円により、今後3〜5年間のエナジー部門の稼働と利益が約束されているため、景気変動に対する業績の下振れリスクが極めて小さいこと。
- 株主還元と資本効率の透明性:ROIC目標の達成と、フリーキャッシュフローの50%以上を機動的に自社株買いや増配に充てる資本政策が市場から絶大な信頼を獲得しています。
投資における注意点・リスク要因
構造改革を成功させた日立製作所ですが、投資を検討するにあたっては以下の4つのリスク(死角)に留意する必要があります。
① グローバル大型M&Aに伴う有利子負債・のれん減損リスク
ABBエナジー事業(約1兆円)、GlobalLogic(約1兆円)、タレスGTS(約2,700億円)と立て続けに巨額M&Aを実施した結果、貸借対照表には多額ののれんや無形資産が計上されています。買収先との企業文化の統合やシステム連携が滞り、期待されたシナジーが得られない場合、将来的な減損損失の計上リスクを内包しています。
② 急激な為替変動(円高進行)による業績下振れリスク
日立の海外売上収益比率は約65%に達しています。足元では円安が業績の追い風となっていますが、日米金利差の縮小などに伴って1ドル=130円台前半など急速な円高が進行した場合、海外子会社の円換算利益の目減りや価格競争力の低下によって営業利益が下押しされるリスクがあります。
③ 海外大型インフラプロジェクトの工期遅延・コスト高騰リスク
鉄道システムや送配電網の敷設は、工期が数年に及ぶ超大型プロジェクトです。資材価格の急激なインフレや人件費の高騰、あるいは現地の許認可・地盤問題などによる工期遅延が発生した場合、追加費用や遅延損害金が発生してセクターの採算を悪化させる懸念があります。
④ 中国・欧州市場の景気後退に伴う設備投資の減速
コネクティブインダストリーズ(CI)セクターが扱うビル昇降機や産業用機器は、民間の設備投資サイクルや中国不動産市場の動向に左右されます。主要国の景気後退が長期化した場合、産業向けプロダクトの需要低迷が全社利益の足を引っ張る可能性があります。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ミミちゃんアカアカ新NISA(成長投資枠)や特定口座において、日立製作所(6501.T)を活用した実践的な投資戦略を提示します。
- コア・サテライト戦略における位置づけと配分目安:
日立製作所は日本株ポートフォリオにおける「中核(コア銘柄)」として位置づけるのが理想的です。「脱炭素×生成AIインフラ×デジタル変革」という2030年代の構造的成長テーマを1社で網羅しているため、日本株全体の保有額のうち10%〜15%程度を上限に組み入れることで、安定的かつ市場平均を上回るキャピタルゲインと増配の恩恵を享受できます。
- 買い付けのタイミング(押し目買いの基準):
現在株価は5,700円〜5,800円台の高値圏にあります。過去のチャートパターンから見て、以下の局面が魅力的なエントリーポイントとなります:
- 日経平均株価全体の急落や、半導体セクターの調整に巻き込まれて25日・75日移動平均線近辺まで押し目を作った局面(5,000円〜5,300円近辺)
- 四半期決算発表後の材料出尽くし売りや、一時的な為替(急激な円高)ショックによる売られすぎ局面
少額から投資できる単元未満株(S株・かぶミニ等)を活用し、株価下落時に段階的に買い増す時間分散投資を推奨します。
- 次回決算で注目すべき最重要KPI(2点):
- 日立エナジーの四半期受注高およびAdjusted EBITA率:AIデータセンター向け変圧器や送配電機器の受注が勢いを維持し、利益率が計画通り10%〜12%台へ着実に改善しているか。
- Lumada事業の売上高成長率と利益貢献度:GlobalLogicを含めたデジタルエンジニアリング需要が前年比10%以上の成長を維持し、ストック収益が拡大しているか。
🇯🇵 6501.Tの新NISA・単元未満株(1株)投資におすすめの証券会社
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。