
※本記事は2026年11月5日時点の公開情報・市場データに基づき調査・執筆しています。
テレビ放送が地上波・ケーブルテレビから「Netflix(ネットフリックス)」「Disney+」「Tubi」「Roku」といったインターネット経由のコネクテッドTV(CTV)へ完全移行し、さらにウォルマートやターゲット、ウーバー、ブッキング・ドットコムなどの購買・移動データを活用した「リテールメディア(コマースメディア)」が急拡大する現代のデジタル広告市場。この巨大な「オープン・インターネット」領域において、GoogleやMeta、Amazonのような巨大テック企業(ウォールド・ガーデン:閉鎖的な経済圏)に対抗し、広告主(買い手)の利益だけを代表する世界最大の独立系DSP(デマンド・サイド・プラットフォーム:広告買付自動化基盤)として君臨してきた企業、それがザ・トレード・デスク(The Trade Desk, Inc. / NASDAQ: TTD)です。
かつて予想PER 50倍〜100倍超の超プレミアム・グロース株として人気を集めた同社ですが、2026年は創業以来最大の試練と変革の年となっています。2026年8月6日に発表された2026年第2四半期(4〜6月期)決算では、売上高が前年同期比+3%増の7億1,506万ドルにとどまり、第3四半期売上高ガイダンスも「少なくとも6億5,000万ドル(前年同期の7億3,900万ドルから減収見通し)」と発表されたことで、株価は52週高値の48.30ドルから13.43ドル前後(時価総額約62.6億ドル、実績GAAP PER約15.7倍)へと劇的なバリュエーション収縮を経験しました(The Trade Desk公式IR 2026年Q2決算発表、StockValuer TTD分析)。一方で、顧客継続率は10年以上連続で95%超を維持し、無借金で14億8,533万ドルの現預金・短期投資を抱え、直近12ヶ月で8億6,300万ドルのフリーキャッシュフロー(FCF)を生み出しています。本記事では、なぜTTDの成長が一時的に急減速したのか、NetflixやDatabricks・Adobeとの提携および経営陣刷新による再建シナリオ、そして歴史的安値圏での投資判断を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
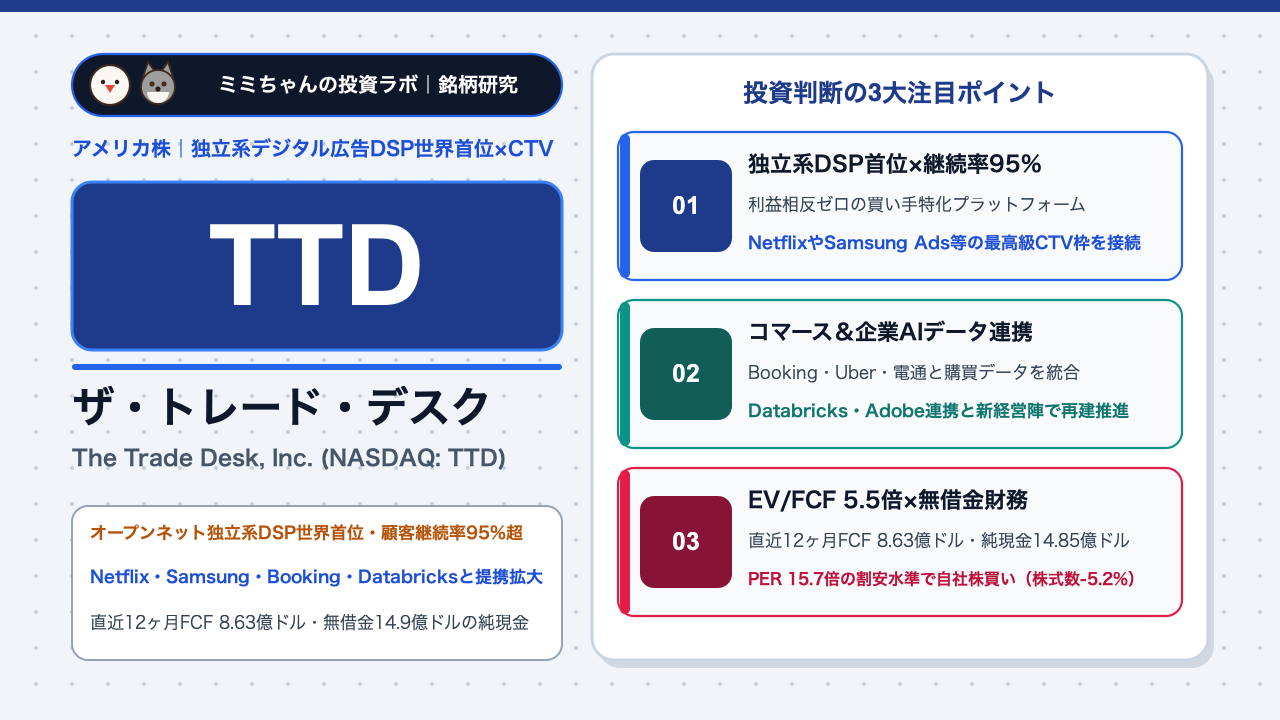
- 最大の強み(経済的な堀・モート):自社の広告枠(メディア在庫)を一切持たず、「100%広告主(買い手)の味方」として客観的に最も費用対効果の高い広告枠をAIで買い付ける中立性。GoogleやAmazonが「自社の広告枠を優先して高く売りたい(利益相反がある)」のに対し、ザ・トレード・デスクは世界の主要広告代理店やグローバル企業から絶大な信頼を獲得し、10年以上連続で95%超の顧客継続率と共通ID規格「UID2」のデファクトスタンダードを握っています(The Trade Desk公式IR 2026年Q2決算)。
- 業績を牽引する成長要因(再加速への布石):2026年第2四半期には、Netflix(ネットフリックス)が同社の「Sellers and Publishers 500+」マーケットプレイスに参画し、Samsung AdsのスマートTVホーム画面枠も開放。さらに電通(Dentsu)のリテールメディア標準DSP採用、Booking.com・Marriott・Uber・United Airlinesとの旅行・モビリティ購買データ連携、Databricks(CustomerLake)およびAdobe(Real-Time CDP)との第1者データ・AIエージェント直結など、オープン・インターネット最高峰の提携網が急速に拡大しています(The Trade Desk公式IR 2026年Q2決算)。
- 収益構造・財務の特徴:売上成長率が減速した2026年上半期(1〜6月期)においても、調整後EBITDAは4億4,735万ドル(マージン32%、Q2単体は34%)、上半期営業キャッシュフローは前年同期比+19.5%増の5億4,540万ドル(上半期FCFは約4億1,203万ドル、直近12ヶ月FCFは8億6,300万ドル)と極めて強力な現金創出力を維持。有利子負債ゼロで手元流動性は14億8,533万ドルに達し、上半期だけで2億4,133万ドルの自社株買いを実行して希薄化後株式数を前年比5.2%削減しています(The Trade Desk公式IR 2026年Q2決算、StockValuer TTD分析)。
- 投資家が警戒すべき最大のリスク:Amazon DSP(Prime Video広告を武器に急拡大)やAppLovin(APP)、Google・MetaのAI広告ツールとの予算獲得競争、AIプラットフォーム「Kokai(コカイ)」への移行に伴う現場の摩擦と営業執行の遅れ、およびQ3 2026ガイダンス(売上高少なくとも6.5億ドル・前年同期比減収見通し)が示す短期的なトップライン停滞リスクです(MarketBeat TTD分析)。
株価チャートと直近のマーケットパフォーマンス
ザ・トレード・デスクの株価は、2020年〜2025年にかけて年率約28%の高成長(売上高8.36億ドル→29億ドル)を遂げたグロース株の象徴でしたが、2026年に入りQ1の成長率鈍化(+12%増)とQ2の急減速(+3%増・Q3減収ガイダンス)を受けて大きく売られ、2026年11月5日時点で13.43ドル前後(52週高値48.30ドル、52週安値11.62ドル、時価総額約62.6億ドル)で推移しています(PPC Land Q1決算報道、Public.com TTD株価情報)。同社株を売買・長期保有する上では、以下の「3つの固有の値動きパターン」を押さえておくことが重要です。
- 決算発表時の反応パターン(ガイダンスとテイクレート・競合比較への感応度):TTDの顧客契約には最低広告出稿額の義務(ミニマム・コミットメント)がなく、広告主は景気やキャンペーン成績に応じて日々リアルタイムに出稿額を増減させます。そのため機関投資家は、決算発表における「① 翌四半期の売上高・調整後EBITDAガイダンス」「② CTV(コネクテッドTV)とリテールメディアのシェア動向」「③ 新経営陣(CFO・CCO等)による営業組織改革の進捗」に極めて敏感に反応します(StockValuer TTD分析)。
- マクロ環境・金利・為替への感応度:企業の広告宣伝費(特に自動車、消費財、小売、エンターテインメント業界のブランド広告予算)は、関税政策やインフレ、消費減速への懸念が高まると真っ先に一時凍結・削減されやすい性質があります。逆にマクロ環境の不透明感が晴れ、金利低下と消費回復が確認される局面では、出稿予算が即座に戻る高いレバレッジを持っています。
- 連動するセクター・関連銘柄:デジタル広告・アドテクセクターの代表格として、モバイル&ECパフォーマンス広告で急成長するアップラビン(APP)、ストリーミングOSのロク(ROKU)、CTV・SSP(媒体側プラットフォーム)のマグナイト(MGNI)やパブマティック(PUBM)、および広告主のマーケティング基盤であるアドビ(ADBE)と比較・連動しやすい特徴があります。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
デジタル広告プラットフォーム主要4社との徹底比較
| 企業名(ティッカー) | 立ち位置・広告モデル | 主戦場(メディア領域) | 利益率・キャッシュ創出力 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| ザ・トレード・デスク(TTD) | 独立系DSP(広告買付プラットフォーム)世界首位 | オープン・インターネット(CTV・リテールメディア・音声) | 調整後EBITDAマージン 34%(Q2実績 / 直近12ヶ月FCF 8.63億ドル) | 利益相反ゼロの買い手特化、Netflix・Disney+等のプレミアムCTV網、顧客継続率95%超(TTD公式IR Q2決算) |
| アップラビン(APP) | AI広告エンジン「AXON」によるモバイル&ECダイレクト広告 | スマートフォンアプリ内広告+D2C・ECパフォーマンス広告 | 調整後EBITDAマージン 約80%超 | 10億人超のモバイル端末接触と自己学習AIによる超高ROIの獲得型(ダイレクトレスポンス)広告 |
| アマゾン(AMZN / Amazon DSP) | 世界最大のリテールメディア+Prime Video(CTV)+Amazon DSP | Amazon EC内検索・ディスプレイ+Prime Video+外部Web | 広告事業単体で極めて高い営業利益率(推計50%超) | 何億人もの「実際の購買履歴データ」とPrime Videoの独占配信枠(TTDにとって最大の競合相手) |
| アルファベット(GOOGL / DV360) | 検索広告&YouTube世界首位+DSP(Display & Video 360) | Google検索、YouTube、Android、第三者アドネットワーク | 全社営業利益率 約32%〜34% | 検索とYouTubeの圧倒的トラフィック(ただし買い手と売り手の両方を兼ねるため司法省の独禁法訴訟対象) |
顧客継続率95%超と年間8.6億ドルのFCFを生む「総広告取扱高(Gross Spend)×テイクレート」構造
ザ・トレード・デスクの収益モデルは、広告主や広告代理店が同社のクラウドプラットフォームを通じて買い付けた「総広告出稿額(Gross Spend)」に対して、一定のプラットフォーム利用料(テイクレート:約15%〜20%前後)とデータ利用料を受け取る構造になっています。
- 「在庫リスクゼロ」の純粋ソフトウェア・マーケットプレイス
同社は事前に広告枠を買い取って転売する(プリンシパル取引)のではなく、リアルタイム入札(RTB)によって1秒間に数百万回の広告枠をオークション形式で仲介するため、在庫評価損のリスクが一切ありません。
- 「OpenPath」と「Sellers and Publishers 500+」による中間マージンの排除
従来のデジタル広告では、広告主とメディア(パブリッシャー)の間に複数の仲介業者(SSPやアドエクスチェンジ)が挟まり、不透明な手数料が抜かれていました。TTDは一流メディア500社以上と直接接続する「OpenPath」および「Sellers and Publishers 500+」を構築し、2026年第2四半期にはついにNetflix(ネットフリックス)が同プログラムに参画しました(The Trade Desk公式IR 2026年Q2決算)。これにより広告主は、NetflixやSamsung AdsのスマートTVホーム画面といった最高級の広告枠を、透明性の高い自動入札で買い付けることができます。
- トップライン減速下でも揺るがない営業キャッシュフロー(半期5.45億ドル)
2026年上半期(1〜6月期)は売上高の伸びが+7%増(14億391万ドル)に減速したにもかかわらず、売掛金の回収促進と高い粗利率により、上半期の営業キャッシュフローは前年同期比+19.5%増の5億4,540万ドルを記録しました。設備投資等を差し引いた直近12ヶ月(TTM)のフリーキャッシュフローは8億6,300万ドルに達しており、時価総額(約62.6億ドル)に対して驚異的なキャッシュ創出力を維持しています(StockValuer TTD分析)。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. コネクテッドTV(CTV)のプレミアム在庫拡大(Netflix・Samsung Ads)と「Ventura」
ザ・トレード・デスクの最大の収益柱(全社売上の約4割強〜半数)であるCTV広告において、2026年は大型パートナーシップが相次いで結実しています。
第2四半期にはNetflixが「Sellers and Publishers 500+」に正式参加し、世界中の広告主がTTDの画面からNetflixのプレミアム動画枠を自動買付できるようになりました。さらにスマートTV世界首位のSamsung Ads(サムスン)もテレビ起動時のプレミアム・ホーム画面枠をプログラマティック買付に開放し、TTDを最初の接続パートナーに選定しました(The Trade Desk公式IR 2026年Q2決算)。加えて同社が推進するストリーミングTV向けOS構想「Ventura」により、テレビメーカーやストリーミング企業と広告収益を公正に分配するエコシステムを広げています。
2. リテール&コマースメディアの全方位拡大(電通・Booking.com・Uber・Marriott等)
サードパーティCookieに頼らず「実際に誰が何を買ったか」を計測できるリテールメディア領域では、従来のスーパー・小売店(Walmart、Target等)の枠を超えた「旅行・ホスピタリティ・モビリティ領域への大拡張」が進んでいます。
2026年第2四半期には、Booking.com、Agoda、Kayak、Priceline、Marriott(マリオット)、Uber(ウーバー)、United Airlines(ユナイテッド航空)とのデータ統合を発表し、旅行・移動の強い購買意欲シグナルをオープン・インターネット全体の広告配信に直結させました。さらに広告代理店大手の電通(Dentsu)が新設したリテールデータ基盤「New Stream Media」の最初のDSPパートナーにも選出されています(The Trade Desk公式IR 2026年Q2決算)。
3. AI基盤「Kokai」の改修とDatabricks・Adobe連携、および経営陣の全面刷新
ジェフ・グリーンCEOがQ2決算で「当四半期は我々が自らに課した基準を満たさなかった。業績に影響した要因を明確に把握しており、実行力の強化とプラットフォームのアップグレードに向けて果断な手を打っている」と率直に認めた通り、同社は再成長に向けて以下の2つの抜本改革を断行しました(The Trade Desk公式IR 2026年Q2決算)。
- エンタープライズAI・データ基盤との直結:企業の自社データ(ファーストパーティデータ)を格納するDatabricksの「CustomerLake」のローンチパートナーに就任し、企業の自律型AIエージェントからTTDの広告買付を直接実行できる仕組みを構築。またAdobeの「Real-Time CDP」とも新たな統合を実現しました。
- 新CFO・新CCOを含む経営幹部の大幅刷新:財務・営業・マーケティング・提携戦略を再強化するため、新たにネイト・オルムステッド氏(CFO:最高財務責任者)、クリスティ・アージラン氏(CCO:最高商務責任者)、サラ・ギャビン氏(CMO:最高マーケティング責任者)、ロン・ランプレヒト氏(CBDO:最高事業開発責任者)を任命し、大口広告主との直接契約(Joint Business Plans)の立て直しを急いでいます。
主要チャネル・事業領域別の構成と今後のターゲット
※ザ・トレード・デスクは単一セグメント(プログラマティック広告プラットフォーム)で開示していますが、広告フォーマット(チャネル)別の構成比目安と成長ドライバーは以下の通りです(The Trade Desk公式IR 2026年Q2決算)。
| 広告チャネル・領域 | 売上構成比(目安) | 現在の市場立ち位置・特徴 | 主要パートナー・接続先例 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| コネクテッドTV(CTV)&動画 | 約45%〜50%(最大の主力柱) | オープンネットCTV買付で世界首位 | Netflix、Disney+、Samsung Ads、Roku、NBCU、Paramount | 地上波TV予算の全面移行:Netflixの広告つきプラン拡大やライブスポーツ配信の自動買付化 |
| リテール&コマースメディア | 急成長の収益源(データ連携の核) | ウォールド・ガーデン外のリテールデータ統合首位 | Walmart、Target、電通、Booking.com、Uber、Marriott、United | 小売から旅行・モビリティへ拡大:実際の決済・予約データとCTV広告の成果計測(ROAS証明) |
| モバイル&ディスプレイ(Open Web) | 約30%〜35%(安定基盤) | マルチチャネル横断のフリークエンシー(接触回数)管理 | 世界中の主要ニュース・専門メディア、モバイルアプリ | Databricks / Adobe連携:企業の第1者データ(CDP)とUID2を用いた高精度ターゲティング |
| デジタルオーディオ(音声広告) | 約5%〜8%(高成長ニッチ) | 音楽・ポッドキャストのプログラマティック買付首位級 | Spotify、iHeartMedia、Pandora等の主要音声配信 | 車内・移動中のリーチ獲得:画面を見ない時間帯の消費者へCTVキャンペーンと連動して配信 |
単一チャネルの広告ツールとは異なり、「テレビ画面(CTV)でブランドCMを見せた消費者に、移動中の音楽アプリ(Audio)でリマインドし、旅行サイトやスーパー(Commerce Media)での実際の購買までを一気通貫で追跡・最適化できる(オムニチャネル最適化)」点がTTDの最大の強みです。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安(2026年Q2実績・2026年11月5日時点) | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Hold / Reduce(中立〜慎重 / 平均目標株価:22.96ドル) | 成長鈍化を受け格下げが相次いだものの、現在株価(13.43ドル)に対し平均目標株価は約+71%の上値余地を示唆(Public.com TTD、MarketBeat TTD) |
| 売上高・成長率 | 2026年Q2実績:7億1,506万ドル(+3%増) / 上半期累計:14億391万ドル(+7%増) | Q1(+12%増)からQ2(+3%増)へ急減速。Q3ガイダンスも「少なくとも6.5億ドル」と短期的な谷を通過中(TTD公式IR Q2決算) |
| 調整後EBITDA・利益率 | Q2調整後EBITDA:2億4,128万ドル(マージン 34%) / 上半期:4億4,735万ドル(32%) | 売上減速下でも30%超の高いEBITDAマージンと黒字(Q2 GAAP営業利益1.02億ドル)を維持 |
| EPS(1株あたり利益) | Q2 GAAP EPS:$0.14(上半期 $0.22) / Q2 Non-GAAP EPS:$0.34(上半期 $0.62) | 直近12ヶ月(TTM)のGAAP EPSは約0.84ドル(StockValuer TTD分析) |
| フリーキャッシュフロー・財務 | 直近12ヶ月FCF:8億6,300万ドル(上半期営業CF 5.45億ドル) / 純現金:14.85億ドル(無借金) | 時価総額62.6億ドルの約24%にあたる14.85億ドルのネットキャッシュを保有する超健全財務 |
| PER・EV/FCF・自社株買い | 実績GAAP PER:15.7倍 / P/FCF:約7.2倍(EV/FCF:約5.5倍) | 上半期に2.41億ドルの自社株買いを実施し株式数を前年比-5.2%削減(残存枠2.69億ドル)(TTD公式IR Q2決算) |
機関投資家によるバリュエーション評価の深掘り(「EV/FCF 5.5倍・PER 15.7倍」は成長株の崩壊か、一生に一度のバーゲンか)
現在のザ・トレード・デスク(株価13.43ドル、時価総額約62.6億ドル)を巡っては、ウォール街でも強気派と弱気派の意見が真っ二つに割れています。
弱気派(Bears)の主張は明確です。「2024年に+26%増、2025年に+18%増だった売上成長率が、2026年Q1に+12%、Q2に+3%へと急ブレーキがかかり、Q3は前年同期(7.39億ドル)を下回る『少なくとも6.5億ドル』の減収見通しとなった。Amazon DSPがPrime Video広告を武器にCTV予算を奪っており、またAI検索の普及によってオープンWebの広告トラフィック自体が構造的に減少しているのではないか」という懸念です(MarketBeat TTD分析、PPC Land報道)。
一方で、バリュー・逆張り機関投資家(Bulls)が注目する数字は驚異的です。株価が7割以上下落した結果、同社のバリュエーションは実績GAAP PERでわずか15.7倍、さらに手元の純現金14.85億ドルを差し引いた企業価値(EV:約47.7億ドル)を直近12ヶ月のフリーキャッシュフロー(8.63億ドル)で割った「EV/FCF倍率」は、なんと約5.5倍(FCF利回り約18%)というディープ・バリュー株の水準に達しています(StockValuer TTD分析)。
顧客継続率が95%超を維持し、Netflix・Samsung・Databricks・Adobe・電通という最高峰のパートナーが次々とTTDのエコシステムに参加している事実を踏まえれば、「売上成長率が10%前後に戻るだけで、株価が20ドル〜25ドル(平均目標株価22.96ドル)へ再評価されるアップサイドは極めて大きい」と読み解くことができます。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク(Q3減収ガイダンスと「落ちるナイフ」のモメンタム)
2026年第3四半期の売上高ガイダンス(少なくとも6.5億ドル)は前年同期(7.39億ドル)を下回る見通しであり、空売り比率(Short Interest)も約18%と高水準にあります(MarketBeat TTD分析)。四半期売上高のボトムアウト(底打ち)と前年比プラス成長への回帰が数字で確認されるまでは、株価のボラティリティが続くリスクがあります。
② 競合激化・技術革新リスク(Amazon DSP・AppLovinおよびAI検索による構造変化)
コネクテッドTVおよびリテールメディア領域では、自社の購買データとPrime Video在庫を持つAmazon DSPが攻撃的な手数料設定でシェアを伸ばしています。またパフォーマンス広告領域ではAppLovin(APP)がEC広告へ進出しており、さらにChatGPTやGoogle AI Overviewsなどの「AI検索」によって従来のオープンWebサイトの閲覧数が減少するリスクにも直面しています。
③ 地政学・規制・マクロ環境リスク(60日解約条項と広告予算の景気感応度)
同社の顧客契約には最低出稿金額の縛りがなく、原則60日前の通知で解約・出稿停止が可能なため、関税摩擦や景気減速時に大手ブランド広告主がキャンペーン予算を急減させると、ダイレクトに業績へ響く構造になっています(StockValuer TTD分析)。
④ 企業固有の財務・構造リスク(売上高の約15%を占める株式報酬費用)
2026年上半期(売上高14.04億ドル)において、2億1,860万ドル(売上比15.6%)の株式報酬費用(SBC)を計上しています。CEO長期業績連動株の費用計上は一巡し、自社株買い(上半期2.41億ドル)によって希薄化後株式数は前年比5.2%減少しているものの、株価下落局面での人材流出を防ぐための報酬コスト管理が新CFOの手腕に委ねられています(The Trade Desk公式IR 2026年Q2決算)。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ザ・トレード・デスク(TTD)は、かつての「誰もが買う無敵の高PERグロース株」から、現在は「無借金14.85億ドルの現金と年間8.6億ドルのFCF、95%超の顧客継続率を持ちながら、EV/FCF 5.5倍・PER 15.7倍に放置された『ターンアラウンド(業績再生)・バリューグロース株』」へと投資の性格が大きく変化しています。
- コア・サテライト戦略における位置づけ:
業績の底打ちを確認するフェーズにあるため、新NISAのコア枠ではなく、特定口座または新NISA(成長投資枠)の「ハイ・リスクリワードのサテライト(逆張り再生)枠(ポートフォリオ全体の2%〜4%以内)」として位置づけるのが鉄則です。同じデジタル広告セクターでも、現在絶好調のモメンタムを持つアップラビン(APP)と少額ずつ組み合わせることで、アドテク業界の勝者交代リスクをヘッジできます。
- 買い付けのタイミングと具体的な基準:
1度で資金を全額投入するのではなく、「① 現在の12ドル〜13ドル台(EV/FCF 5.5倍水準)での打診買い」と、「② 第3四半期決算(11月発表)でQ4ホリデー商戦および2027年に向けた売上再加速の兆しが確認された後のトレンド転換買い」の2〜3段階に時間分散してエントリーする戦略が最も安全です。
- 次回決算(2026年第3四半期決算)で注目すべき最重要KPI(2点):
- Q3実績のガイダンス(売上高少なくとも6.5億ドル・調整後EBITDA約1.6億ドル)上振れ幅と、最需要期であるQ4(10〜12月期)の売上成長率ガイダンス:新CCO・新CFO体制のもとで、Netflix・Samsung Ads・旅行メディア連携がQ4の予算獲得に結びついているか(The Trade Desk公式IR 2026年Q2決算)。
- 顧客継続率(95%超の維持)と安値圏での自社株買い実行額(6月末時点の残存枠2.69億ドルの消化ペースおよび追加枠の設定):13ドル台の割安な株価水準で経営陣がどれだけアグレッシブに自社株を買い戻して消却しているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。