
※本記事は2026年11月3日時点の公開情報・市場データに基づき調査・執筆しています。
「アマゾン(Amazon)という巨大な帝国に支配されることなく、自分たちのブランドの世界観を守りながら、世界中の消費者に直接商品を届けたい」——そんな数百万社のD2C(Direct to Consumer)ブランド、個人起業家、さらにはルイ・ヴィトン傘下ブランドやバルマン(Balmain)、カナダグース、ニューバランスといった世界的エンタープライズ企業の裏側で、ネット通販・実店舗レジ(POS)・B2B卸売・決済のすべてを動かす「世界のコマースOS」として君臨している企業、それがカナダ発のショッピファイ(Shopify Inc. / NYSE: SHOP)です。
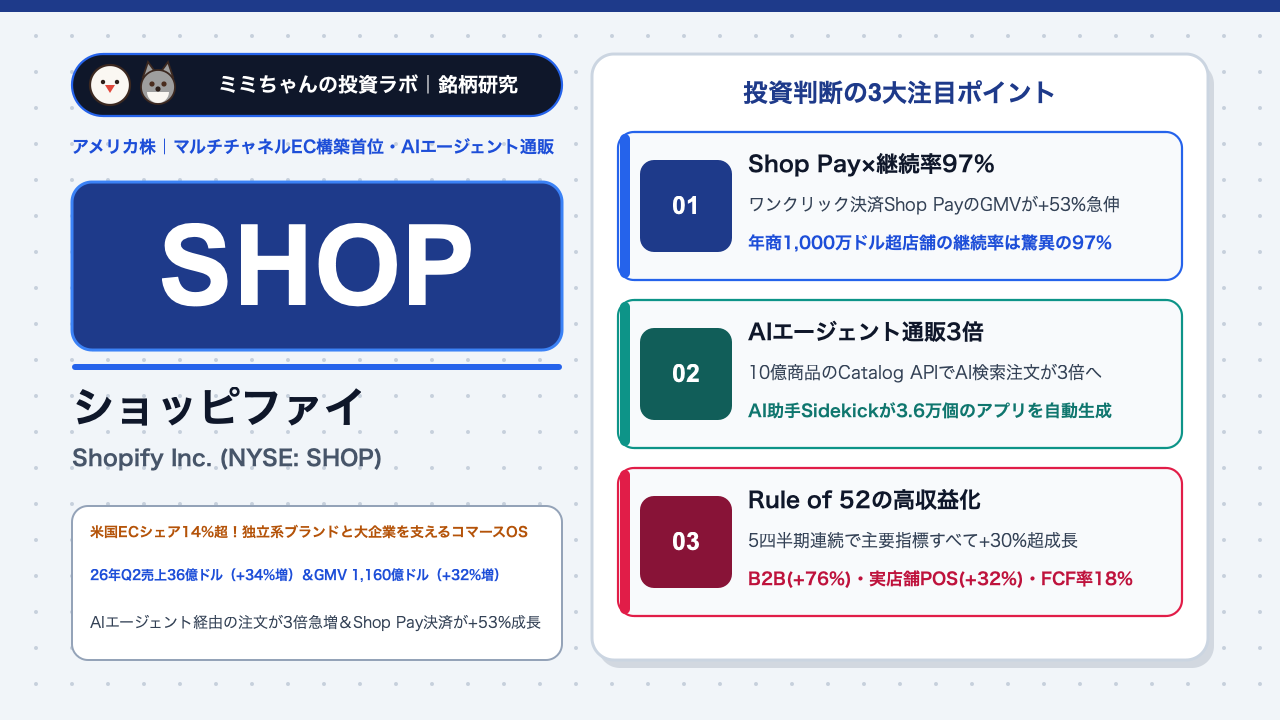
かつて自前で巨大物流倉庫(Deliverr等)を抱えようとして赤字に陥った反省から、2023年に物流事業を売却して「純粋なソフトウェア&フィンテック・プラットフォーム」へと回帰したことで、同社の収益力は劇的な覚醒を遂げました。2026年第2四半期決算では、プラットフォーム上の流通総額(GMV)が前年同期比+32%増の1,160億ドル(四半期で約17.4兆円)、売上高は同+34%増の36億ドルに達し、5四半期連続でGMV・売上高・粗利益・営業利益・フリーキャッシュフローのすべてが+30%超成長を達成。四半期フリーキャッシュフローは6億5,400万ドル(FCFマージン18.1%)、GAAP純利益は15億ドルを計上しました(BigGo Shopify 2026年Q2決算コール分析、Retail TouchPoints SHOP Q2決算解説)。さらにAIエージェント経由の注文数が前年比3倍に爆発するなど「Agentic Commerce(AIエージェント通販)時代」の主役に躍り出た同社のモートと、新NISAでの投資戦略を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):米国EC市場シェアの14%超(2025年以降の米国EC市場増加分の約半分を吸収)を握る圧倒的な規模と、2億人近い消費者が登録するワンクリック決済「Shop Pay」および13,000個以上の拡張アプリが織りなす「多面的なネットワーク効果」。年商100万ドル超の店舗の継続率は92%、年商1,000万ドル超の大型店舗では97%という事実上解約ゼロのロックイン構造を築いています(Retail TouchPoints SHOP Q2分析)。
- 業績を牽引する成長要因:GMVの68%(781億ドル)を処理する決済基盤「Shopify Payments」と「Shop Pay(GMV前年比+53%急増)」の拡大、前年比+76%増と爆発している「B2B(法人間卸売)EC」、実店舗レジ「Offline POS(同+32%増)」、そしてAI検索・AIエージェント経由の注文が前年比3倍に急増している「Agentic Commerce」が全社成長(+34%増収)を牽引しています(Quartr SHOP Q2 2026サマリー)。
- 収益構造・財務の特徴:物流事業を切り離したアセットライト化とAI社内活用による人員規律(販管費率が売上比34%へ4ポイント改善)により、高い営業レバレッジを発揮。フリーキャッシュフローマージンは18.1%(Q3見通しは10%台後半〜20%台前半)へと定着しています。
- 投資家が警戒すべき最大のリスク:フォワード予想PERが50倍〜60倍台に位置する高バリュエーション、欧米の個人消費減速に伴うGMV(流通総額)の変動リスク、および決済比率(Merchant Solutions)の上昇に伴う見かけ上の全社粗利率(約50%前後)のミックス変化です。
株価チャートと直近のマーケットパフォーマンス
ショッピファイの株価は、2026年8月の第2四半期決算で「売上+34%増・GMV+32%増・AI経由の注文3倍」という圧倒的な数字を発表した直後に1日で+17%急騰するなど、AIの恩恵を実際の売上成長として証明している数少ない大型グロース株として強い買いを集めています(24/7 Wall St. SHOP株価予測、Public.com SHOP目標株価)。同社株を売買・長期保有する上では、以下の「3つの固有の値動きパターン」を押さえておくことが重要です。
- 決算発表時の反応パターン:ショッピファイの決算で機関投資家が最も注視するのは、「① GMV(流通総額)成長率(30%前後の維持)」「② 売上に対する販管費率(OpEx Ratio:33%〜34%への低下)とFCFマージン(18%〜20%水準)」「③ Shop Payおよびエンタープライズ(大企業)顧客の獲得動向」です。過去には「マーケティング費用や設備投資を増やす」というガイダンスが出た際に一時的に売られることがありましたが、現在は徹底したコスト規律により5四半期連続で30%超のオールラウンド成長を達成しています(BigGo SHOP Q2)。
- マクロ環境・金利・為替への感応度:高PERのグロース株かつ消費関連銘柄であるため、米国の長期金利上昇局面や「米小売売上高・消費者信頼感指数の悪化」が報じられた際にはボラティリティが高まりやすい特徴があります。一方、ブラックフライデー・サイバーマンデーを含む第4四半期(年末商戦)に向けては期待感から資金が流入しやすい季節性があります。
- 連動するセクター・関連銘柄:EC・リテール領域のアマゾン(AMZN)やメルカドリブレ(MELI)、決済フィンテックのブロック(XYZ / 旧SQ)、ストライプ(未上場)、アディエン(Adyen)、および後払い決済(BNPL)のアファーム(AFRM:Shop Pay Installmentsの提携先)と強い連動性を示します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
世界の主要Eコマース&店舗構築プラットフォームとの徹底比較
| 企業・サービス名(ティッカー) | ビジネスモデルの位置づけ | 米国・世界での市場シェア | 収益性・成長率トレンド | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| ショッピファイ(SHOP) | 独立型マルチチャネルEC構築OS(反Amazon連合の盟主) | 米国ECシェア14%超(米EC成長分の約半分を獲得) | 売上成長率 +34% / FCFマージン 18.1%(Q2実績) | Shop Pay決済(GMV+53%)、10億商品のCatalog API、大企業リテンション97%(BigGo SHOP Q2) |
| アマゾン(AMZN) | 世界最大の集約型マーケットプレイス+FBA物流+AWS | 米国ECシェア約40%で首位 | 全社売上+20% / 営業利益率 13.7% | 2億人超のプライム会員と翌日配送網(ただし出店者のブランド独自性は出せない) |
| セールスフォース(CRM) / Adobe(ADBE) | 大企業向け従来型EC(Commerce Cloud / Magento) | エンタープライズ領域で減退傾向 | 成長率は1桁〜10%台前半 | 既存CRMとの連携(ただし導入に数億円・1年以上かかり、Shopifyへの乗り換えが加速) |
| WooCommerce / BigCommerce | WordPressプラグイン型 / 中堅向けSaaS型EC | 中小・個人ブログ併設店舗中心 | 低成長〜横ばい | オープンソースの自由度(ただしセキュリティ保守や決済コンバージョン率でSHOPが圧倒) |
加盟店が成功するほど自動で儲かる「サブスク×決済(テイクレート)」の二階建てフライホイール
ショッピファイの売上高(Q2は36.0億ドル)は、性格の異なる2つの収益源が見事に噛み合う構造になっています(Quartr SHOP Q2 2026サマリー)。
- 1階部分:サブスクリプション・ソリューション(Q2売上 8億200万ドル / 前年比+22%増)
店舗を開くための月額基本利用料(月額数十ドルの基本プランから、大企業向けの月額2,300ドル〜の「Shopify Plus」まで)や、POSレジソフトの利用料です。粗利率が約80%前後と極めて高く、景気に左右されない安定ストック収益を生み出します。
- 2階部分:マーチャント・ソリューション(Q2売上 27億8,000万ドル / 前年比+37%増)
ここが売上の約77%を占める巨大成長エンジンです。加盟店がサイト上で商品を販売するたびに発生する決済手数料「Shopify Payments(Q2はGMVの68%にあたる781億ドルを処理)」をはじめ、運転資金をAI審査で即日融資する「Shopify Capital」、配送ラベル発行、デジタル広告ツール「Shopify Audiences」など、加盟店の売上(GMV)が伸びれば伸びるほど自動的にチャリンチャリンと手数料(Take Rate)が入る仕組みです。
特に強力な武器が、ワンクリック決済の「Shop Pay」です。一度でもShop Payを使ったことがある消費者は、別の初めてのShopify店舗を訪れた際にも住所やカード番号を入力せずスマホの認証だけで1秒で買えるため、通常のゲスト決済に比べて購買転換率(コンバージョン率)が最大50%も向上します。この「Shop Payを入れるだけで売上が上がる」という実利があるからこそ、バルマン(Balmain)のような欧州ラグジュアリーブランドやカナダグース、Aritzia、e.l.f. Cosmetics、Guessといった大企業が、何億円もかけた旧来のシステムを捨ててわずか数週間でShopifyへと全面移行しているのです(BigGo SHOP Q2)。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. 「Agentic Commerce(AIエージェント通販)」での構造的勝利(AI経由の注文が3倍へ)
「生成AIやAIエージェントが普及すると、みんなChatGPTやGoogleのAIに直接質問して買い物をするようになり、個別のECサイトは見られなくなるのではないか?」——そんな市場の懸念を、2026年第2四半期決算は完全に粉砕しました(Retail TouchPoints SHOP Q2分析)。
ショッピファイは10億点以上の商品を構造化データとして整理した「Shopify Catalog API」を構築し、Googleと共同でAIエージェント通販の標準規格「Universal Commerce Protocol」を策定しました。その結果、Q2にはAI検索・AIエージェント経由でShopify店舗へ流入したトラフィックと注文数が前年同期比で3倍に急増し、コンバージョン率は通常のスクレイピングデータの2倍を記録しました。
しかも驚くべきことに、AI経由の注文の75%は「上位100カテゴリー以外のニッチ・専門商品(例:画面のない子供用スマホやフレンチブルドッグ専用ハーネスなど)」でした。AIエージェントが消費者の細かい要望を理解できるようになったことで、Amazonの画一的なランキング上位品ではなく、「Shopifyに集まる世界中の個性的な専門ブランド」がAIによって発見される構造的追い風が生まれています。
2. 店舗運営AIアシスタント「Sidekick」による業務自動化とカスタムアプリ生成
加盟店向けのAIビジネスアシスタント「Sidekick(サイドキック)」の利用店舗数は前年比3.6倍、デイリーセッション数は4.8倍に急増し、Q2だけで約3,400万回の対話を処理しました(BigGo SHOP Q2)。
専門知識のない店舗オーナーが「先月売上が落ちた原因を分析して」「VIP顧客向けのセールページと在庫管理アプリを作って」と話しかけるだけで、Sidekickがコードを書いてカスタムアプリを自動生成します(Q2だけで36,000個以上のカスタムアプリが生成され、Q1から3倍に急増)。これにより新規出店者が開店後15日以内に最初の5件の注文を獲得する確率が8%向上し、加盟店の生存率とLTV(生涯価値)を大きく引き上げています。
3. 「B2B(法人間卸売:+76%増)」「実店舗POS(+32%増)」「国際展開(+37%増)」の3大フロンティア
ショッピファイは現在、全世界の小売市場全体(オンライン+オフライン)のわずか1%未満しか獲得しておらず、巨大な拡張余地を残しています(BigGo SHOP Q2)。
- B2B(企業間取引)GMVが前年比+76%増:メーカーが百貨店や小売店へ大量卸販売するB2B取引機能を強化し、従来の紙やFAX・古いEDIシステムからの置き換えが爆発的に進んでいます。
- Offline POS(実店舗レジ)GMVが前年比+32%増:ネット通販で成功したブランドが実店舗を出す際、あるいは既存の小売チェーンが「ネットと店舗の在庫・顧客ポイントを完全統合」する際にShopify POSが選ばれています。
- 国際展開(International GMV +37%増):欧州でのGMVが定常通貨ベース+34%伸びたほか、Shopify Paymentsの対応国を40カ国(UAE等を追加)へ拡大し、越境EC(Managed Markets)を急速に広げています。
主要セグメント別の市場シェアと今後のターゲット
| 事業セグメント・成長領域 | 2026年Q2 実績(売上 / GMV) | 前年同期比成長率 | 粗利率・収益特性 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| マーチャント・ソリューション(決済・金融・物流連携) | 売上 27億8,000万ドル(全社売上の約77%) | +37%増 | 粗利率 約39%〜41%(GMV拡大に直結) | 最大の収益ドライバー:Shopify Payments浸透率(現在68%)のさらなる上昇とShop Pay(+53%増)の外部サイト拡大(Quartr SHOP Q2) |
| サブスクリプション・ソリューション(月額利用料・Plus) | 売上 8億0,200万ドル(全社売上の約23%) | +22%増 | 粗利率 約80%超(超高収益ストック) | 利益率の屋台骨:大企業向け「Shopify Plus」への移行加速とAI機能(Sidekick)による継続率97%維持 |
| 【成長軸①】B2Bコマース&Offline POS | B2B・実店舗統合流通 | B2B GMV +76%増 / POS GMV +32%増 | 大口顧客の単価(ARPU)を数倍に引き上げ | オンライン専業から「すべての商取引の統合OS(Unified Commerce)」へのTAM拡大 |
| 【成長軸②】国際展開(International) | 欧州・アジア・中東等の海外流通 | 海外GMV +37%増(欧州+34%増) | 各国現地決済(40カ国対応)でテイクレート向上 | 米国以外のグローバル小売市場におけるシェア拡大 |
粗利率80%超の「サブスクリプション」で固定費をカバーしつつ、+37%成長する「マーチャント・ソリューション」でGMV拡大の果実を吸い上げることで、全社で売上+34%増とFCFマージン18.1%を両立しています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安(2026年Q2実績・Q3見通し) | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Buy(30名コンセンサス / 平均目標株価:176.20ドル) | 5四半期連続の30%超成長とAIエージェント通販での構造的優位性を高く評価(Public.com SHOP Forecast) |
| GMV・売上高成長率 | 26年Q2 GMV:1,160億ドル(+32%増) / 売上高:36.0億ドル(+34%増) | Q3も売上高+30%台前半の成長、粗利益額+20%台後半の成長を見込む圧倒的モメンタム(BigGo SHOP Q2) |
| 販管費率(営業レバレッジ) | 売上対比の営業費用率(OpEx Ratio):34%(前年同期から約4pt改善) | Q3も販管費率33%〜34%(前年Q3は37%)を見込み、AI社内活用により人員を増やさず売上を伸ばす体質が定着 |
| フリーキャッシュフロー(FCF) | 26年Q2実績:6億5,400万ドル(前年同期4.22億ドルから+55%増 / FCFマージン 18.1%) | Q3もFCFマージン10%台後半〜20%台前半を予想。四半期1,000億円規模の純現金を生むキャッシュカウへ進化(Retail TouchPoints) |
| GAAP純利益 | 2026年Q2実績:15億ドル(前年同期9.06億ドルから大幅増益) | 営業増益に加え、保有する戦略的出資先(AffirmやKlaviyo等)の株式価値上昇も寄与 |
| PER・バリュエーション | フォワード予想PER:約55倍〜62倍(株価168ドル水準) | バリュエーションは高いが、「売上成長率34% + FCFマージン18% = Rule of 52」を達成する希少な大型AIグロース株(24/7 Wall St.) |
機関投資家によるバリュエーション評価の深掘り
ショッピファイの予想PER(約55〜62倍)は、一見すると割高に見えるかもしれません。しかし、ウォール街の機関投資家が同社を「コア・グロース銘柄」として高く評価する理由は、「年商140億ドル(2兆円超)の巨大スケールに達しながら、売上高が+34%成長し、かつフリーキャッシュフローが+55%成長している(Rule of 50超え)」という上場企業の中でも数社しか存在しない卓越した成長プロファイルにあります(BigGo SHOP Q2)。
トビ・リュトケCEOのもとで社内のあらゆる業務にAIを徹底導入(「AIで代替できないことを証明しない限り新規採用を認めない」という有名な規律)した結果、従業員数をほぼ横ばいに保ったままGMVと売上だけを毎年3割以上伸ばす「究極のAIネイティブ経営」が実現しており、今後数年間にわたってFCFマージンが20%超へと切り上がるストーリーが描かれています。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク(高PERゆえの決算ボラティリティ)
予想PERが60倍前後の高い期待値で取引されているため、四半期決算でGMV成長率が20%台半ばへ鈍化したり、マーケティング投資の増加によってFCFマージン見通しが市場予想をわずかに下回っただけでも、株価が1日で10%〜15%急落するリスクがあります。
② マクロ環境・個人消費減速リスク(欧米のインフレと関税の影響)
売上の約77%を占めるマーチャント・ソリューションは、消費者が実際に買い物をする流通総額(GMV)に連動します。世界的な景気後退やインフレ再燃、あるいは米国の少額輸入品免税措置(デミニミス・ルール)の見直し・関税強化によって個人消費が冷え込んだ場合、GMVの伸びが鈍化するリスクがあります。
③ 競合激化・技術革新リスク(Amazon「Buy with Prime」やTikTok Shopとの競合)
アマゾンが外部のECサイトに自社の決済・配送網を開放する「Buy with Prime」を推進しているほか、SNSアプリ内で買い物が完結する「TikTok Shop」などのソーシャルコマースが台頭しています(ただしShopifyはTikTokやInstagram、Amazonとも連携プラグインを提供し共存を図る戦略をとっています)。
④ 企業固有の財務・構造リスク(出資先株式の評価損益によるGAAP純利益のブレ)
ショッピファイは後払い決済のアファーム(AFRM)やマーケティング自動化のクラビヨ(KVYO)、越境ECのGlobal-e(GLBE)などの株式を保有しているため、四半期ごとの株価変動によって見かけ上のGAAP純利益が大きく上下します。投資判断では必ず「営業利益とフリーキャッシュフロー(FCF)」を見る必要があります。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ショッピファイ(SHOP)は、Amazonに対抗する世界中のすべてのブランドと小売店に「AI時代の店舗OSとShop Pay決済網」を提供する、「売上成長率34%×FCFマージン18%(Rule of 52)を誇る最高峰のEコマース・AIグロース銘柄」です。
- コア・サテライト戦略における位置づけ:
無配でボラティリティの高いハイグロース株であるため、新NISA(成長投資枠)や特定口座においては「サテライト成長枠(ポートフォリオ全体の3%〜6%程度)」として組み入れるのが最も効果的です。すでに保有しているアマゾン(AMZN)とペアで持つことで、「モール型EC(Amazon)」と「独立ブランド型EC・AIエージェント通販(Shopify)」の双方の成長を100%取り込むことができます。
- 買い付けのタイミングと具体的な基準:
高PER銘柄であるため、決算発表直後の急騰時に飛びつくのではなく、米国の金利上昇懸念や消費統計のブレで株価が50日・200日移動平均線付近まで押し目を作った局面を待って、3〜4回に分けて時間分散でエントリーするのが鉄則です。
- 次回決算(2026年11月3日〜4日のQ3決算および年末商戦)で注目すべき最重要KPI(2点):
- GMV成長率(+30%前後の維持)と「AIエージェント経由の注文・Shop Pay(+53%増)」の浸透ペース:ブラックフライデー・年末商戦に向けてAI検索(Catalog API)とShop Payが流通総額を牽引しているか(BigGo SHOP Q2)。
- 売上対比の販管費率(33%〜34%見通し)とフリーキャッシュフローマージン(18%〜20%水準):厳格なコスト規律による営業レバレッジが持続しているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。