
※本記事は2026年11月3日時点の公開情報・市場データに基づき調査・執筆しています。
企業がスマートフォンアプリ、ECサイト、金融取引システム、そして自律型AIエージェントを開発する際、そのすべてのデータの記録・検索・リアルタイム更新を支える「心臓部」がデータベース(DB)です。過去40年以上にわたりオラクル(Oracle)などの従来型リレーショナルデータベース(RDB:行と列の表形式)が支配してきたこの巨大市場において、柔軟な「ドキュメント型(JSON形式)データモデル」を武器に世界中の開発者から熱狂的な支持を集め、次世代NoSQLデータベースの世界首位に君臨している企業、それがモンゴDB(MongoDB, Inc. / NASDAQ: MDB)です。
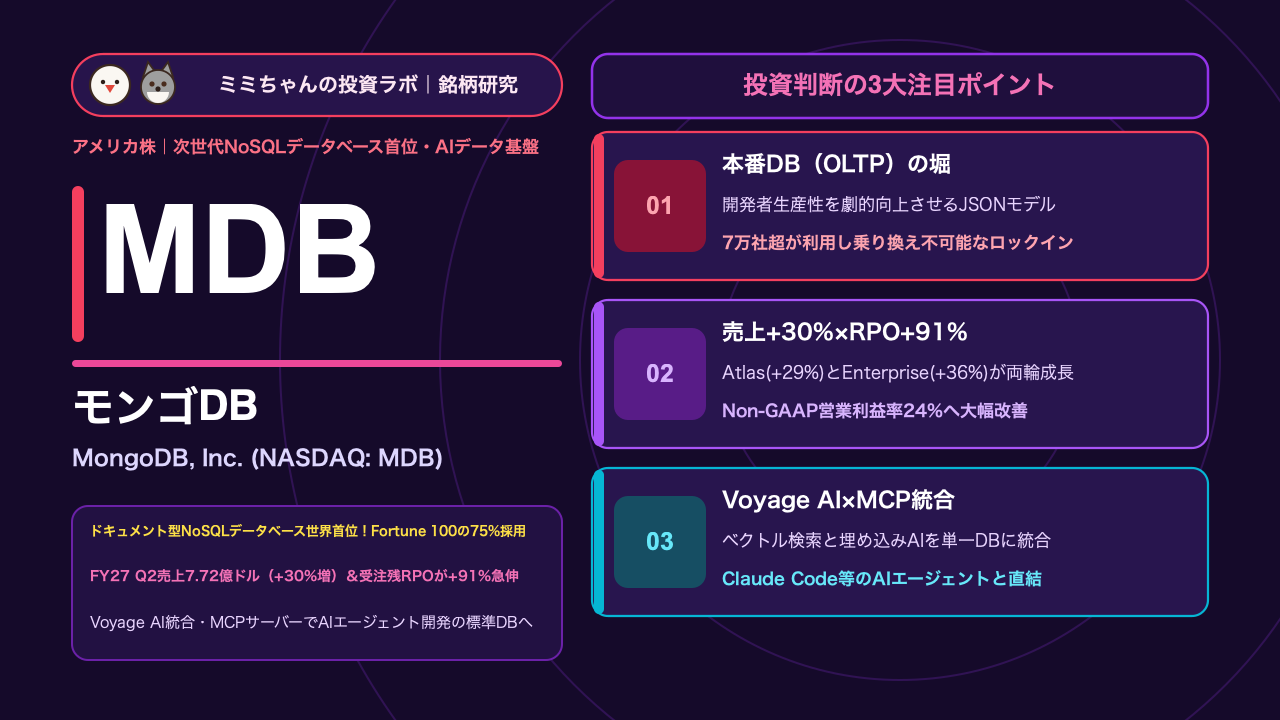
一時、企業のクラウド利用最適化によって成長減速が懸念された時期もありましたが、生成AIアプリケーションの本番稼働と基幹システム刷新の波に乗り、業績は力強い再加速を果たしています。2026年9月1日に発表された2027年度第2四半期(2026年5〜7月期)決算では、売上高が前年同期比+30%増の7億7,177万ドル(過去数年間で最高の成長率)へと急加速し、Non-GAAP営業利益率は24%(前年同期の15%から+9ポイント改善)、四半期フリーキャッシュフローは前年比約2倍の1億3,760万ドルを達成。さらにGAAPベースでも3四半期連続の黒字(純利益4,094万ドル)を計上し、通期業績見通しを大幅に上方修正しました(MongoDB公式IR FY2027 Q2決算発表)。本記事では、Fortune 100企業の約75%が採用するモンゴDBの経済的な堀(モート)、買収した「Voyage AI」と「Atlas Managed MCP Server」が切り拓くAIデータ基盤の覇権、そして新NISAでの投資戦略を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):直感的なドキュメントモデル(JSON/BSON)による「圧倒的な開発者生産性(数百万人規模の開発者コミュニティ)」と、AWS・Azure・Google Cloudのすべてとオンプレミス(自社サーバー)を同一コードで横断できる「Run Anywhere(どこでも稼働する)マルチクラウド基盤」。一度業務アプリの土台(トランザクションDB)として組み込まれると、データベースの入れ替えはシステム全体の作り直しを意味するため、解約がほぼ不可能な極大のスイッチングコストを誇ります。
- 業績を牽引する成長要因:クラウドマネージドDB「MongoDB Atlas(Q2売上+29%増)」および大企業向けオンプレミス/ハイブリッド版「Enterprise Advanced(同+36%増)」の双方での急成長に加え、AI検索精度を劇的に高める「Voyage AI」技術の統合や、Claude Code・Devin等の自律型AIコーディングエージェントと直結する「Atlas Managed MCP Server」の投入が新たなAIワークロード需要を牽引しています(MongoDB公式IR FY27 Q2)。
- 収益構造・財務の特徴:FY2027 Q2のNon-GAAP粗利率は76%(GAAP 74%)、Non-GAAP営業利益率は24%(1億8,588万ドル)へ大幅改善。残存履行義務(RPO)は前年比+91%増の15億1,920万ドル(1年以内のcRPOも同+73%増の7億9,730万ドル)と爆発的に積み上がっており、手元現預金・短期投資24億ドル・実質無借金の強固なバランスシートを誇ります。
- 投資家が警戒すべき最大のリスク:来期予想Non-GAAP PERが50倍〜60倍台に位置する高バリュエーション、オープンソースのPostgreSQL(AWS Aurora等)やSnowflake・DatabricksとのAIデータ基盤を巡る競合、および売上高の約19%を占める株式報酬(SBC)の負担です。
株価チャートと直近のマーケットパフォーマンス
モンゴDBの株価は、2025年にかけてのクラウド消費減速懸念を完全に払拭し、FY2027第2四半期決算での「売上高+30%成長への再加速」と「RPO(受注残)前年比+91%増」というポジティブサプライズを受けて力強い上昇トレンドを描いています(Stock Analysis MDB株価・統計)。同社株を売買・長期保有する上では、以下の「3つの固有の値動きパターン」を押さえておくことが重要です。
- 決算発表時の反応パターン:モンゴDBは主力の「Atlas」が顧客の実際のデータ処理・保存量に応じた従量課金(コンサンプションモデル)であるため、四半期決算では「① Atlasの前年同期比成長率(20%台後半〜30%の維持)」「② cRPO(1年以内の残存履行義務:Q2は+73%増)の伸び」「③ 通期売上・Non-GAAP営業利益ガイダンスの引き上げ幅」に株価が最も強く反応します。会社側が期初に保守的なガイダンスを出す傾向があるため、決算ごとに10%〜15%以上の大きな値幅で動くクセがあります(MongoDB公式IR FY27 Q2)。
- マクロ環境・金利・為替への感応度:高成長ソフトウェア・AIインフラ銘柄の代表格であるため、米10年債利回りの上昇局面ではマルチプル調整を受けやすい一方、企業のIT予算拡大局面や利下げ局面ではセクター平均を大きく上回るアウトパフォームを見せます(ベータ値約1.75)。
- 連動するセクター・関連銘柄:同じく従量課金型クラウドデータ基盤であるスノーフレイク(SNOW)やデータドッグ(DDOG)、コフルエント(CFLT)、エラスティック(ESTC)と極めて強い連動性を示します。また、AWS(AMZN)やAzure(MSFT)のクラウド部門成長率とも高い相関があります。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
世界の主要データベース・データ基盤企業との徹底比較
| 企業名(ティッカー) | 主力領域・データベースの種類 | 主な用途(OLTP vs OLAP) | 粗利率・収益性の特徴 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| モンゴDB(MDB) | ドキュメント型NoSQLデータベース世界首位(Atlas / Enterprise Advanced) | OLTP(本番アプリ稼働用)+AIベクトル検索・リアルタイム処理 | Non-GAAP粗利率 76% / 営業利益率 24% | 開発者が最も使いやすいJSONモデル、マルチクラウド・オンプレ完全対応、Voyage AI統合(MongoDB公式IR FY27 Q2) |
| オラクル(ORCL) | 伝統的リレーショナルDB(RDB)世界首位・OCIクラウド | 大企業の基幹会計・ERP等のミッションクリティカルOLTP | 全社営業利益率 約40%超 | 過去40年間の大企業レガシーシステムの深いロックインと自律型DB |
| スノーフレイク(SNOW) | クラウドデータウェアハウス(DWH)首位級 | OLAP(事後のデータ集計・BI分析・AI学習用) | Non-GAAP製品粗利率 約75%〜76% | 企業内の膨大な分析用データを統合・共有するデータクラウド基盤 |
| クラウド純正DB(AWS Aurora / DynamoDB等) | ハイパースケーラー自社提供のRDB / NoSQL | 各クラウド内に閉じたアプリ構築 | AWS等のクラウド高利益率に寄与 | AWS等のコンソールから手軽に使える利便性(ただし他社クラウドへ移行できないロックインあり) |
「スノーフレイク(分析用)」と「モンゴDB(本番稼働用)」の決定的な違いと高いスイッチングコスト
個人投資家がデータ関連銘柄を分析する上で最も重要なのが、「OLAP(分析用データベース:Snowflakeなど)」と「OLTP(本番稼働・トランザクション用データベース:MongoDB)」の違いです。
- Snowflake(OLAP):営業部門や経営陣が「先月の売上傾向を分析する」ためにデータを集めておく巨大な倉庫です。
- MongoDB(OLTP):銀行の送金アプリ、ECサイトのカート決済、ゲームのリアルタイム通信、AIチャットボットの応答など、「今まさに消費者やAIエージェントが操作している本番アプリケーションの心臓部」として24時間365日ミリ秒単位で読み書きを行うデータベースです。
本番稼働しているアプリケーションのデータベース(OLTP)を後から他社製品へ入れ替えることは、「高速道路を時速100キロで走っている車のエンジンを走りながら交換する」ようなものであり、システム障害のリスクから事実上不可能です。だからこそ、Fortune 100企業の約75%を含む世界70,600社以上の顧客は、一度モンゴDB上でアプリケーションを構築すると、データ量とユーザー数の増加に伴って半永久的に課金額を増やし続けるのです(MongoDB公式IR FY27 Q2)。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. 「Voyage AI」統合による高精度AI検索(RAG)とベクトル検索の単一プラットフォーム化
生成AI(LLM)を企業システムで使う際、社内データから正確な最新情報を引き出してAIの嘘(ハルシネーション)を防ぐ「RAG(検索拡張生成)」が不可欠です。従来は、本番データベースとは別に「ベクトルデータベース専業ツール(Pinecone等)」をわざわざ契約してデータをコピーする必要があり、データの遅延や二重管理コストが大きな問題となっていました。
モンゴDBは、業界最高峰のAI埋め込み(Embedding)・再ランキングモデルを持つ「Voyage AI」を買収・統合し、2026年第2四半期に「Automated Embeddings powered by Voyage AI」やコード特化モデル「voyage-code-4」、ストリーミングデータのベクトル検索を一般提供(GA)開始しました(MongoDB公式IR FY27 Q2)。これにより、企業は「普段使っているMongoDBの中で、本番データ・全文検索・ベクトル検索・AI埋め込み生成のすべてを1つで完結できる」ようになり、専業ベクトルDBを駆逐する圧倒的な優位性を確立しています。
2. AIコーディングエージェント時代を制する「Atlas Managed MCP Server」
2026年のソフトウェア開発現場では、人間のエンジニアだけでなく、Anthropicの「Claude Code」、OpenAIの「Codex」、xAIの「Grok Build」、Cognitionの「Devin」といった「自律型AIコーディングエージェント」が自らプログラムを書き、データベースを設計・操作する時代に入っています。
モンゴDBはいち早く「Atlas Managed MCP(Model Context Protocol)Server」を立ち上げ、これらの最先端AIエージェントが追加インフラ設定なしで直接MongoDB Atlasのライブデータに接続してアプリを構築できる環境を整えました。AIエージェントが最も扱いやすいデータ形式がまさにJSON(MongoDBの標準形式)であるため、「AIがアプリを作れば作るほど裏側のデータベースとしてMongoDBが選ばれる」構造が生まれています。
3. レガシーシステム(Oracle等)からのAIモダナイゼーションと「Run Anywhere」戦略
大手銀行、保険会社、通信キャリア、官公庁では、維持費が極めて高く硬直化した古いリレーショナルDB(Oracleやメインフレーム)から脱却したいという強いニーズがあります。
モンゴDBは生成AIを使って古いSQLコードやストアドプロシージャを自動的にMongoDB用へ変換する移行支援プログラムを推進しています。その結果、クラウド版の「Atlas(Q2売上+29%増)」だけでなく、セキュリティ規制が厳しい金融・政府機関が自社データセンターやプライベートクラウドで運用する「Enterprise Advanced(EA:Q2売上+36%増)」も猛烈な勢いで伸びており、この「どこでも動かせる(Run Anywhere)」ハイブリッド戦略がRPO(残存履行義務)の前年比+91%急増(15.19億ドル)をもたらしています(MongoDB公式IR FY27 Q2)。
主要セグメント別の市場シェアと今後のターゲット
| 製品・収益区分 | FY27 Q2 売上構成・成長率 | 粗利率・収益性の特徴 | 主な提供形態・主要顧客層 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| MongoDB Atlas(フルマネージド・クラウドDB) | 全社売上の約70%前後 / 前年同期比 +29%増 | クラウドインフラ原価を含むが高粗利(70%超) | AWS・Azure・GCP上の従量課金クラウドDB(7万社超が利用) | 最大の成長柱:AIアプリ本番稼働に伴うデータ消費量拡大とVoyage AI・ベクトル検索のアップセル(MongoDB公式IR FY27 Q2) |
| Enterprise Advanced(EA)&その他サブスク | サブスク売上の約25%〜30% / 前年同期比 +36%増 | 極めて高粗利(ソフトライセンス中心) | 金融機関・政府・巨大企業の自社サーバー/ハイブリッド環境 | 大型案件の牽引役:オンプレ版へのVector Search標準搭載とOracleからの基幹システム移行(RPO +91%増の主因) |
| プロフェッショナル・サービス | 2,463万ドル(全体の約3.2%) / 前年同期比 +29%増 | 導入支援・移行コンサルティング | 大企業のレガシーDB移行支援(MAAPプログラム等) | 基幹システム刷新プロジェクトの獲得による大型サブスク契約への呼び水 |
クラウド版の「Atlas(+29%増)」とオンプレミス・ハイブリッド版の「Enterprise Advanced(+36%増)」が両方とも約30%〜36%のハイペースで伸びている点が、同社のプラットフォームの死角のなさを証明しています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安(FY2027 Q2実績・通期見通し) | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Buy(強気優勢 / 平均目標株価:452.50ドル) | 売上+30%成長への再加速とRPO +91%増を受け、AIデータ基盤の本命として評価が急回復(Stock Analysis MDB) |
| 売上高成長率(YoY) | FY27 Q2実績:前年比 +30%増(7億7,177万ドル) / 通期予想:29.9億〜30.3億ドル | 過去数年間で最高の成長率(+30%)を達成し、年商30億ドル(約4,500億円)の大台へ到達見込み(MongoDB公式IR FY27 Q2) |
| RPO(残存履行義務=受注残) | 総RPO:15億1,920万ドル(前年比 +91%増) / cRPO:7億9,730万ドル(同 +73%増) | 大企業との複数年コミットメント契約が爆発的に増加しており、今後の売上持続性を強力に裏付け |
| 売上総利益率(粗利率) | Non-GAAP粗利率:76%(GAAP粗利率:74% / 前年同期比+3pt改善) | インフラ効率の改善と高粗利なEnterprise Advancedの好調により、粗利率が76%へ上昇 |
| 営業利益率・EPS | Non-GAAP営業利益率:24%(1.86億ドル) / 通期Non-GAAP EPS予想:$6.39〜$6.58 | 前年同期の営業利益率15%から+9ポイント急改善。GAAPベースでも3四半期連続の純利益黒字を達成 |
| フリーキャッシュフロー(FCF) | FY27 Q2単四半期:1億3,760万ドル(前年同期6,990万ドルの約2倍) | 営業レバレッジの発揮によりキャッシュ創出力が倍増。手元現預金・短期投資は24億ドルと盤石 |
機関投資家によるバリュエーション評価の深掘り
モンゴDBは現在、通期Non-GAAP EPS予想(6.39〜6.58ドル)に対して株価340〜390ドル前後(予想Non-GAAP PERで約52〜60倍、P/Sで約9〜10倍)で取引されています。
一時期、市場では「生成AIの初期ブームでは半導体(NVIDIA)やLLMモデル(OpenAI)ばかりに予算が向かい、データベースの消費拡大には時間がかかるのではないか」という懐疑論がありました。しかし、FY2027 Q2決算で「売上成長率30%(前年の20%前後から大幅加速)」「Non-GAAP営業利益率24%(Rule of 40を大きく超える『Rule of 54』を達成)」「RPO +91%増」という圧倒的な数字が示されたことで、企業のAIプロジェクトがいよいよ実験段階を終えて「モンゴDB上での本番アプリケーション稼働フェーズ」に入ったことが証明されました(MongoDB公式IR FY27 Q2)。約1,000億ドル規模とされるデータベース市場全体における同社のシェアはまだ3%程度に過ぎず、オラクル等のレガシーDBからのリプレイス余地は10年以上にわたって続くという見方が機関投資家のコンセンサスとなっています。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク(従量課金モデルの四半期変動)
売上の約7割を占めるAtlasは顧客のデータ利用量に応じた従量課金モデルであるため、マクロ経済の減速や季節性によって四半期ごとの消費量の伸びが一時的に鈍化することがあります。高いPERで取引されているため、保守的な四半期ガイダンスが出た際には株価が10%〜20%規模で乱高下しやすいボラティリティの高さに注意が必要です。
② 競合激化・技術革新リスク(PostgreSQL陣営およびクラウド純正DBとの競争)
オープンソースのリレーショナルDBである「PostgreSQL(およびベクトル拡張のpgvector)」がJSONデータ対応やAI対応を強化しており、AWS AuroraやSupabase、さらにはSnowflakeやDatabricksもトランザクションDB領域(Unistore / Lakebase等)への参入を図っています。
③ 地政学・規制・マクロ環境リスク(企業のIT・クラウド予算抑制リスク)
世界的な景気後退や政情不安により、大企業がレガシーシステムのモダナイゼーション(移行プロジェクト)や新規アプリケーション開発を先送りした場合、新規ワークロードの獲得ペースが鈍化するリスクがあります。
④ 企業固有の財務・構造リスク(株式報酬費用とGAAP利益率のギャップ)
モンゴDBは優秀なAI・データベースエンジニアを確保するため、FY2027 Q2に1億4,894万ドル(売上高の約19%)の株式報酬費用(SBC)を計上しています(MongoDB公式IR FY27 Q2)。GAAPベースでも黒字化(営業利益率4%)を達成し、半期で2億ドルの自社株買いも実施していますが、株式報酬による希薄化のコントロールは継続的なチェック項目です。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
モンゴDB(MDB)は、世界中の開発者とAIコーディングエージェントが選ぶ「AI時代の標準アプリケーション・データベース」として、売上+30%成長とNon-GAAP営業利益率24%(Rule of 54)を両立する、「新NISAの成長投資枠で大きなキャピタルゲインを狙えるソフトウェア・AIデータ基盤の王道グロース銘柄」です。
- コア・サテライト戦略における位置づけ:
ボラティリティ(値動きの幅)が大きい無配のハイグロース銘柄であるため、新NISA(成長投資枠)や特定口座においては「サテライト成長枠(ポートフォリオ全体の3%〜5%程度)」として組み入れるのが最も効果的です。クラウド基盤のアマゾン(AMZN)やマイクロソフト(MSFT)、監視のデータドッグ(DDOG)と組み合わせることで、AIソフトウェアスタックの核心部を押さえることができます。
- 買い付けのタイミングと具体的な基準:
モンゴDB株は決算発表直後のガイダンス反応や米長期金利の上昇局面で一時的に大きく押し目を作ることがあります。高値ブレイク時に一度に飛びつくのではなく、株価が移動平均線やサポートゾーンまで調整した局面を狙い、3〜4回に分けた「時間分散エントリー」を徹底しましょう。
- 次回決算(Q3決算)で注目すべき最重要KPI(2点):
- MongoDB Atlasの売上成長率(前年比+27%〜30%水準の維持)とVoyage AI・MCPサーバー経由のAIワークロード採用状況:AIアプリケーションの本番稼働が引き続きAtlasの消費量を押し上げているか(MongoDB公式IR FY27 Q2)。
- RPO(残存履行義務:Q2は+91%増)の推移とNon-GAAP営業利益率(20%超の維持):大企業の複数年契約の勢いと、売上拡大に伴う高い営業レバレッジが持続しているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。