
※本記事は2026年10月27日時点の公開情報・市場データに基づき調査・執筆しています。
私たちがスマートフォンやPCでウェブサイトを閲覧したり、アプリを利用したりする際、画面に表示されるまでの通信の裏側で、DDoS攻撃(サーバーをパンクさせるサイバー攻撃)を瞬時に遮断し、Webページの表示速度を極限まで加速させている「インターネットの守護神」をご存知でしょうか。世界中のWebサイトの約2割がそのネットワークを通過しているとされるエッジクラウド&サイバーセキュリティの絶対王者、それがクラウドフレア(Cloudflare, Inc. / NYSE: NET)です。
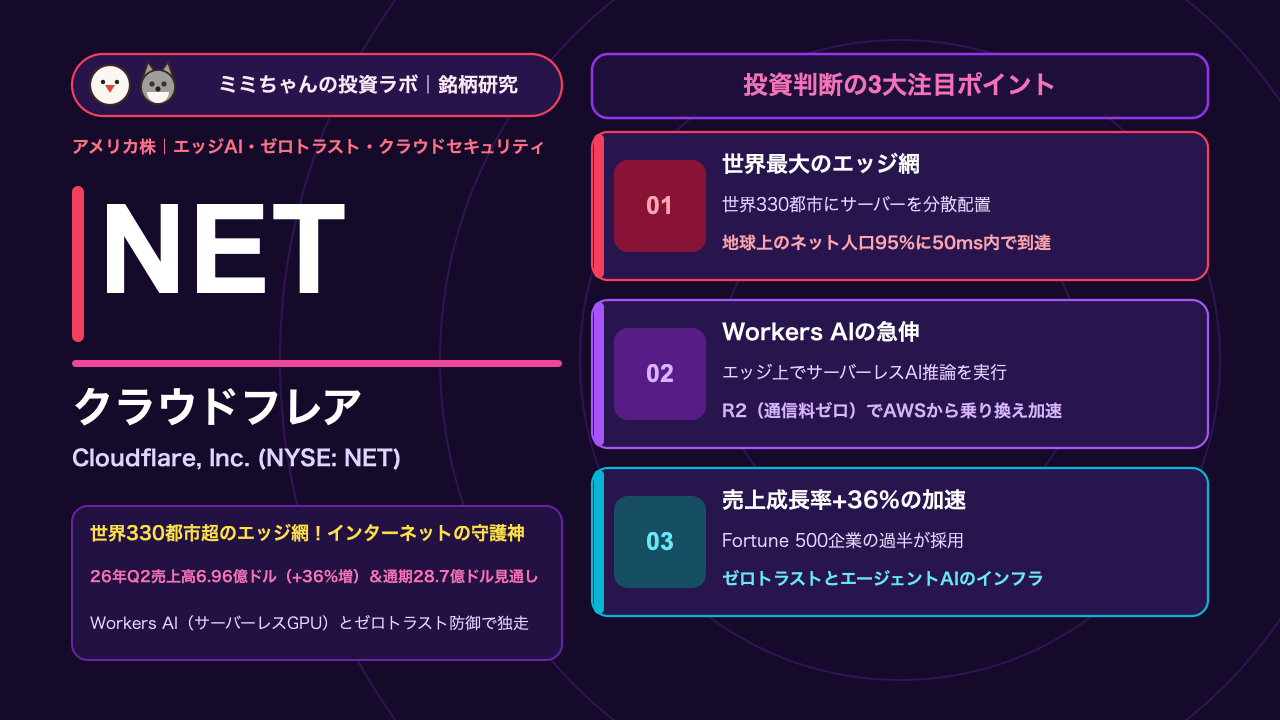
かつては「Webサイトの表示を速くするCDN(コンテンツ配信網)とDDoS対策の会社」とみられていた同社ですが、近年そのポジショニングは「AWS、Azure、Google Cloudに次ぐ『第4のクラウド(Connectivity Cloud)』」、そして「自律型AIエージェントが飛び交う次世代インターネット(Agentic Internet)の必須インフラ」へと劇的な進化を遂げています。2026年第2四半期決算では、売上高が前年同期比+36%増の6億9,606万ドル(四半期ランレート約28億ドル規模)へと成長が再加速し、Non-GAAP営業利益は9,611万ドル、フリーキャッシュフローは5,638万ドルを計上。プラットフォーム上で開発を行うエンジニア数は世界1,000万人を突破しました(Cloudflare公式IR 2026年Q2決算発表)。本記事では、クラウドフレアが持つ世界330都市超のエッジネットワークという堀(モート)、サーバーレスAI実行基盤「Workers AI」の爆発力、そして新NISAでの投資戦略を徹底分析します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):世界120カ国・330都市以上に自社サーバーを分散配置した「Anycastグローバルネットワーク」。地球上の全インターネット人口の95%にわずか50ミリ秒(0.05秒)以内で到達できる物理的インフラを押さえており、後発企業が同等の分散拠点をゼロから構築することは莫大な設備投資と数十年単位の歳月を要するため、極めて強固な参入障壁となっています(Cloudflare公式IR)。
- 業績を牽引する成長要因:エッジサーバー上でGPU推論を瞬時に実行できる「Workers AI」、AWSのS3に対抗してデータ転送料(Egress fee)を完全無料化したクラウドストレージ「R2」、および社内ネットワークとリモートワークを安全に繋ぐゼロトラストセキュリティ「Cloudflare One(SASE)」への企業契約拡大が成長を力強く牽引しています(Cloudflare 2026年Q2決算リリース)。
- 収益構造・財務の特徴:Non-GAAP売上総利益率(粗利率)が約73%〜76%というソフトウェア並みの高粗利を維持。自社のハードウェアとネットワーク帯域をすべての機能(CDN、WAF、Zero Trust、AI推論)で相乗り(共用)させる高効率設計により、売上高成長率(+36%)に伴ってフリーキャッシュフローが着実に積み上がる構造を確立しています。
- 投資家が警戒すべき最大のリスク:来期予想PERが100倍を超える超高バリュエーション(金利上昇局面やガイダンス未達時のマルチプル圧縮リスク)、およびZscaler(ZS)やPalo Alto Networks(PANW)といったエンタープライズセキュリティ専業大手との激しい大口顧客獲得競争です。
株価チャートと直近のマーケットパフォーマンス
クラウドフレアの株価は、AIワークロードの本格的な立ち上がりと2026年Q2決算での売上成長率の再加速(前年同期比+36%増)を好感し、高値圏での堅調な推移を見せています(Stock Analysis NET株価推移)。同社株をトレード・長期保有する上では、以下の「3つの固有の値動きパターン」を押さえておくことが重要です。
- 決算発表時の反応パターン:クラウドフレアの決算発表では、売上高の実績値以上に「① 大口顧客(年間契約額10万ドル超)の純増ペース」「② ドルベース売上継続率(DBNRR:118%前後の推移)」「③ 翌四半期および通期の売上高ガイダンス」にアルゴリズムが極めて敏感に反応します。成長率が市場コンセンサスをわずかでも上回ると急騰する一方、保守的なガイダンスが出た際には一時的に10%前後の大幅な下落が生じやすいボラティリティの高さがあります(Reddit NET Earnings Call分析)。
- マクロ環境・金利・為替への感応度:PERが100倍前後に位置する高PER・高グロース株の代表格であるため、米10年債利回りの上昇局面(米国の長期金利高)では真っ先にマルチプルが圧縮されやすい一方、利下げ局面や市場のリスクオン相場ではナスダック平均を遥かにアウトパフォームするベータ値の高さを持っています。
- 連動するセクター・関連銘柄:クラウド監視のデータドッグ(DDOG)、サイバーセキュリティのゼットスケーラー(ZS)、クラウドストライク(CRWD)、パロアルトネットワークス(PANW)、およびCDN老舗のアカマイ・テクノロジーズ(AKAM)やファストリー(FSLY)と高い連動性を示します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
エッジクラウド・セキュリティ主要4社との徹底比較
| 企業名(ティッカー) | 主力領域・市場での立ち位置 | ネットワーク網・インフラ構造 | 粗利率・収益性の特徴 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| クラウドフレア(NET) | エッジクラウド・分散セキュリティ・Workers AI首位 | 世界330都市超の統合Anycast網(全サーバーで全機能が稼働) | Non-GAAP粗利率 73.1% / 営業利益率 13.8% | 世界1,000万人超の開発者基盤、単一アーキテクチャによる低コスト運用、R2の通信料無料(Cloudflare公式IR Q2) |
| ゼットスケーラー(ZS) | 法人向けゼロトラスト・リモートアクセス(ZPA/ZIA)首位 | 世界150カ所以上のクラウドセキュリティ拠点 | Non-GAAP粗利率 約80% / 営業利益率 20%前後 | 大企業(エンタープライズ)の社内ネットワーク置き換えにおける圧倒的営業力 |
| アカマイ(AKAM) | 伝統的CDN世界最大手+エッジコンピュート/セキュリティ | 買収したLinodeクラウドと老舗CDNのハイブリッド | 粗利率 約60%前後 / 営業利益率 約28%〜30% | メディア・動画配信の大規模トラフィック配信実績と老舗エンタープライズ顧客基盤 |
| ファストリー(FSLY) | リアルタイムCDN・エッジプログラミング(Varnish) | 主要IX(インターネット交換点)に集中配置した高性能POP | 粗利率 約55%〜58% / 営業損益は赤字基調 | 開発者向けの柔軟な設定自由度(ただし拠点数とセキュリティ機能の網羅性でNETがリード) |
粗利率73%超を支える「単一アーキテクチャ」と「エグレス料金ゼロの破壊力」
クラウドフレアのビジネスモデルが競合他社と根本的に異なるのは、「すべてのサーバーで、すべての機能が同時に動く単一ソフトウェア・アーキテクチャ」を採用している点です。
従来型のインフラ企業は、CDN用、セキュリティ用、コンピュート用で別々の専用サーバーを設置していたため、莫大な設備投資と余剰リソースの無駄が発生していました。対してクラウドフレアは、コモディティ(汎用)サーバーの上に自社開発のソフトウェアスタックを載せ、世界330都市の全マシンがCDNキャッシュ、DDoS攻撃防御、WAF、DNS、そしてAI推論をミリ秒単位で相乗り処理します。これにより、インフラの稼働率を極限まで高め、Non-GAAP粗利率73.1%という高収益を実現しています。
さらに、大手クラウド(AWS等)が顧客を囲い込むために課している高額な「データ転送手数料(Egress Fee)」を、オブジェクトストレージ「R2」において完全無料化しました。これにより、「データ保管と配信はクラウドフレアに置き換えた方が数百万円〜数千万円も安くなる」という強烈なコストメリットが生まれ、AWSやGoogle Cloudからデータと開発者を吸い寄せる巨大な引力となっています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. サーバーレスAI推論基盤「Workers AI」の爆発的普及
生成AIの最大の課題は、巨大なAIモデルをクラウドで動かす際の「高額なGPUインフラコスト」と「ユーザーとの物理的距離による通信遅延(レイテンシ)」です。
クラウドフレアは世界330都市のエッジサーバーにNVIDIA製GPUを直接配備し、開発者がコードを数行書くだけで最寄りのエッジ拠点でAIモデル(Llama 3、Mistral、Whisper等)を実行できる「Workers AI」を展開しています。自前でGPUサーバーを契約・管理する必要がないため、AIネイティブなスタートアップから大手エンタープライズまで数百万のAIアプリがクラウドフレア上で本番稼働しています(Cloudflare公式IR)。
2. 次世代の標準「Agentic Internet(AIエージェントのWeb世界)」のインフラ化
マシュー・プリンスCEOが決算発表で強調した通り、インターネットの主役は「人間がブラウザでWebページを見る時代」から「AIエージェントが自律的にWebを巡回して買い物や情報収集を行う時代(Agentic Internet)」へと構造変化を起こしています(Cloudflare公式IR Q2)。
AIボットのアクセス制御、不正なスクレイピングの防御、さらにはAIエージェント同士の小口決済(マイクロペイメント)の認証レールなど、機械間(M2M)通信の交通整理を一手に引き受けるポジションを固めています。
3. 法人向けゼロトラスト「Cloudflare One(SASE)」の大企業シフト
Fortune 500企業の35%以上がすでにクラウドフレアの有料顧客となっています。従来のVPN(仮想専用線)を完全に廃止し、社外から社内システムへの安全なアクセスをエッジで認証する「Cloudflare One」は、ZscalerやCiscoのリプレイスとして大企業への導入が加速しており、ARR(年間経常収益)10万ドル超の大口顧客の純増を押し上げる最大の牽引役となっています。
主要セグメント別の市場シェアと今後のターゲット
| 製品・事業カテゴリー | 売上貢献・収益の役割 | 成長率・マージンの特徴 | 主な製品モジュール | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| アプリケーション・サービス(CDN・Webセキュリティ) | 約50%〜55%(中核基盤) | 超高粗利・安定的拡大 | CDN、DDoS防御、WAF、マネージドDNS、ボット管理 | 世界の全Webサイトの約2割が通過する圧倒的シェア。価格改定と上位セキュリティ機能へのアップセル |
| ゼロトラスト・ネットワーク(Cloudflare One / SASE) | 約25%〜30%(最重要成長柱) | 大口エンタープライズ契約・高単価 | ZTNA(ゼロトラストアクセス)、CASB、SWG、Magic WAN | 最大のドル箱領域:レガシーVPNの完全リプレイスとFortune 500企業への全社導入(Cloudflare公式IR Q2) |
| 開発者プラットフォーム(Workers / Workers AI / R2) | 約15%〜20%(最速成長) | 年率40%超の急伸・AI主軸 | Cloudflare Workers、Workers AI、R2 Storage、D1 Database | 次世代のメガトレンド:サーバーレスAI推論市場の独占と「第4のクラウド」としての定着 |
売上の屋台骨である「CDN・Web防御」が盤石のキャッシュを生み出し、そこへ「ゼロトラスト(Cloudflare One)」と「Workers AI」という2つの高単価・高成長エンジンが上乗せされる理想的な事業ポートフォリオを形成しています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Buy 〜 Overweight(買い推奨優勢) | 売上成長率+36%への再加速とWorkers AIの圧倒的開発者シェアをウォール街が再評価(TipRanks NET分析) |
| 売上高成長率(YoY) | 2026年Q2実績:前年比 +36%増(6.96億ドル) / 通期予想:28.64億〜28.70億ドル | 企業のIT投資再開とAIワークロードの本格寄与により、30%台半ばの力強い高成長へ再加速(Cloudflare公式IR Q2) |
| 売上総利益率(粗利率) | Non-GAAP粗利率:73.1%(GAAP 71.8%) | 汎用サーバーの相乗りアーキテクチャにより、70%台前半の安定した高粗利を長期維持 |
| 営業利益率・EPS | Non-GAAP営業利益率:13.8%(9,611万ドル) / 通期Non-GAAP EPS予想:$1.25〜$1.26 | 積極的なエッジGPU投資を続けながらも、Non-GAAPベースでの黒字を着実に拡大 |
| フリーキャッシュフロー(FCF) | 2026年Q2実績:5,638万ドル(FCFマージン 8%) | 現金・有価証券残高は41.6億ドルに達し、強固なバランスシートを保有(Cloudflare公式IR Q2) |
| PER・バリュエーション | フォワード予想PER:約90倍〜110倍 / P/S:約18倍〜22倍 | クラウドSaaS・セキュリティ企業の中で最上位クラスのプレミアム評価(高成長持続への強い信認)(Perplexity Finance NET) |
機関投資家によるバリュエーション評価の深掘り
クラウドフレアの株価バリュエーションは、予想PER 100倍前後、P/S(株価売上高倍率)約20倍と、一般的な市場平均(S&P 500のPER約22倍)や他のSaaS企業と比較しても際立って高いプレミアムがついています。
しかし機関投資家がこの高マルチプルを容認している背景には、「代替不可能な世界330都市のエッジインフラを押さえており、インターネット全体のトラフィックとAIエージェントの増加がそのまま売上成長(+36%増)に直結する唯一無二の独占性」があります。単なるセキュリティツールの1つではなく、AWSやAzureと同じ「コンピューティングプラットフォーム(第4のクラウド)」としてのTAM(獲得可能な市場規模:1,500億ドル超)を狙えるポジションにいるため、長期ファンドの間では「成長が続く限り保有し続けるべきコアグロース銘柄」として位置づけられています。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク(高PER銘柄特有の急落リスク)
予想PERが100倍前後に達しているため、四半期売上高成長率のわずかな鈍化や、次四半期ガイダンスの下振れが発表された場合、マルチプルの急速な収縮によって株価が15%〜20%規模で急落するリスクを常に抱えています。米国の長期金利上昇局面でも真っ先に売りが出やすいボラティリティには十分な注意が必要です。
② 競合激化・技術革新リスク(大企業向けセキュリティ専業大手との摩擦)
ゼロトラスト(Cloudflare One)領域では、ゼットスケーラー(ZS)やパロアルトネットワークス(PANW)と激しく競合しています。また、ハイパースケーラー(AWS CloudFrontやGoogle Cloud CDN)がエグレス料金を引き下げたり、エッジ機能を強化した場合の競争激化リスクが存在します。
③ 地政学・規制・マクロ環境リスク(世界各国のインターネット規制)
世界120カ国以上でインフラを展開しているため、各国のデータ主権法、通信傍受規制、コンテンツ検閲要請への対応コストが増加するリスクがあります。また、大規模な通信障害(サービスダウン)が発生した場合のブランド毀損リスクも内包しています。
④ 企業固有の財務・構造リスク(株式報酬とGAAPベースの営業赤字)
エッジAIやセキュリティの優秀なエンジニアを獲得・維持するため、年間数億ドル規模の株式報酬(Stock-Based Compensation: SBC)を計上しています。GAAPベースでは営業赤字(Q2は△2.05億ドル)となっており、希薄化トレンドとGAAPベースでの本質的黒字化へのタイムラインは注視しておく必要があります(Cloudflare公式IR Q2)。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
クラウドフレア(NET)は、世界330都市のエッジネットワークを武器に、サイバーセキュリティとサーバーレスAI(Workers AI)を融合させた、「次世代インターネットの基盤として長期で大化けを狙える最高峰のエッジAI・セキュリティ成長銘柄」です。
- コア・サテライト戦略における位置づけ:
成長期待とバリュエーションが極めて高いため、新NISA(成長投資枠)や特定口座において「サテライト成長枠(ポートフォリオ全体の3%〜6%程度)」としての組み入れが最適です。マイクロソフト(MSFT)やアルファベット(GOOGL)などのメガキャップをコアに据えつつ、エッジコンピューティングの爆発的成長をレバレッジをかけて取り込む補完銘柄として抜群の相性を発揮します。
- 買い付けのタイミングと具体的な基準:
高PER銘柄であるため、高値追いの「一括投資」は禁物です。金利上昇の懸念や四半期決算直後の過度な失望売りなどによって株価が急調整したタイミング(200日移動平均線近辺やサポートライン)を狙い、3〜4回に分けた「時間分散エントリー」を徹底しましょう。
- 次回決算で注目すべき最重要KPI(2点):
- 全社売上高成長率(前年同期比+30%〜35%水準の維持)と大口顧客(ARR 10万ドル超)の純増ペース:エンタープライズ企業へのゼロトラスト導入が順調に進んでいるか(Cloudflare公式IR Q2)。
- ドルベース売上継続率(DBNRR:118%以上の維持・向上)とフリーキャッシュフロー(FCF)の創出規模:既存顧客のWorkers AIやCloudflare Oneの追加契約(アップセル)が進んでいるか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。