
※本記事は2026年10月23日時点の公開情報・市場データに基づき調査・執筆しています。
世界100カ国以上・4万店舗以上を展開し、1日あたり約6,500万人もの顧客に食事を提供する世界最大のファストフードチェーン、マクドナルド(McDonald’s Corporation / NYSE: MCD)。日本でも「マック」「マクド」として親しまれ、個人投資家にとっても身近な存在ですが、株式市場における同社の本質を「単なるハンバーガーチェーン」と捉えていると、その驚異的な収益構造と経済的な堀(モート)を見誤ることになります。
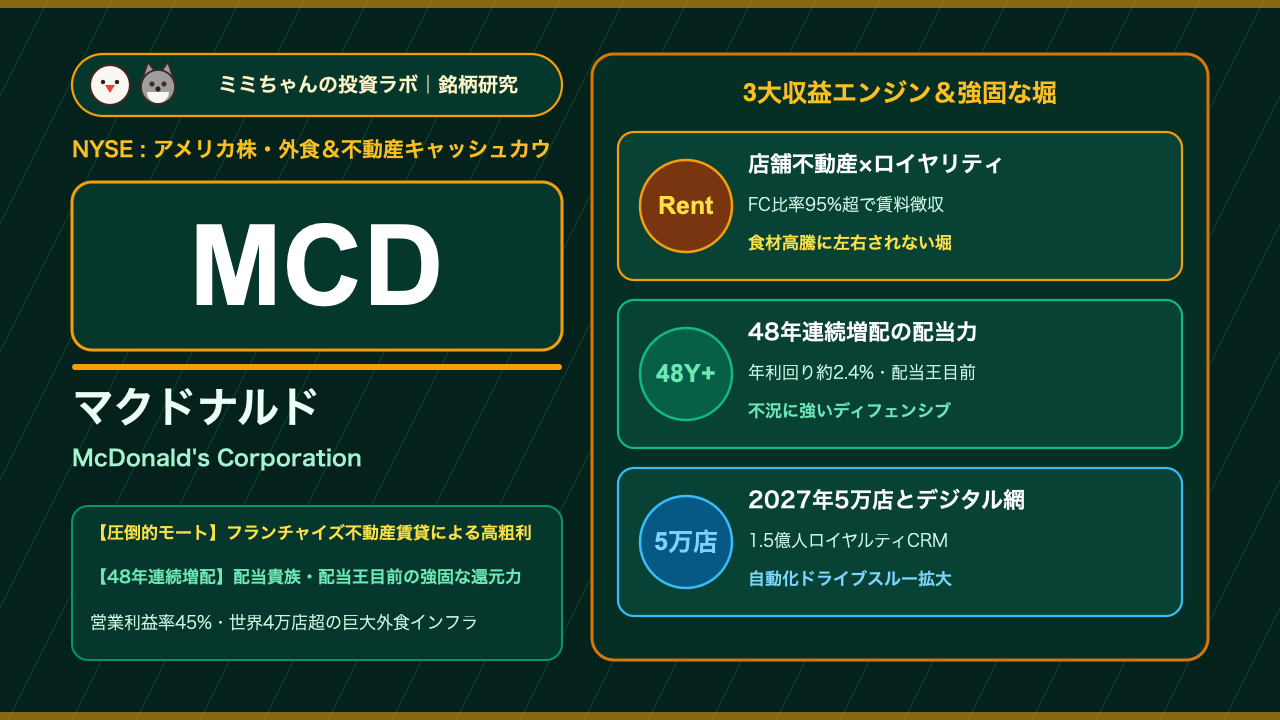
実はマクドナルドの営業利益率は約45%と、一般的な外食チェーン(10〜15%程度)はおろか、メガテック企業にも匹敵する超高収益を叩き出しています。その秘密は、世界で最も成功した「不動産賃貸ビジネス×フランチャイズロイヤリティ徴収マシン」という特異なビジネスモデルにあります。48年連続増配を誇り、50年連続の「配当王(Dividend King)」入りを目前に控えるマクドナルドの収益構造、生成AIやデジタル化による店舗戦略、そして新NISAを活用した長期投資妙味について徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):全店舗の95%以上をフランチャイズ化し、一等地の店舗不動産を自社保有・長期賃借して加盟店から賃料とロイヤリティを確実に吸い上げる「不動産連動型フランチャイズモデル」。原材料価格の高騰や人件費インフレのリスクを加盟店が吸収するため、本社は極めて高い利益率と予測可能性の高いキャッシュフローを維持できます。
- 業績を牽引する成長要因:2027年までに世界5万店舗への拡大を目指すアグレッシブな出店戦略と、1億5,000万人規模のアクティブ会員を誇る公式アプリ「MyMcDonald’s Rewards」による購買頻度・客単価(ARPU)向上。さらに新ドリンクフォーマット「CosMc’s(コズミックス)」の展開によるカフェ市場への浸透が中長期の成長ドライバーです。
- 収益構造・財務の特徴:外食企業でありながら売上高営業利益率45%超、フリーキャッシュフロー年間70億〜80億ドル規模を創出するメガキャッシュカウ。48年連続増配(配当利回り約2.3〜2.5%)を継続し、株主還元への徹底したこだわりが特徴です。
- 投資家が警戒すべき最大のリスク:近年のファストフード価格上昇に対する消費者離れ(バリュー志向の強まりに伴う低価格セット競争・マージン圧迫)、世界的な地政学・ボイコットリスク、および長年の積極的な自社株買いによりバランスシート上の純資産がマイナス(債務超過状態)となっている資本構成の特殊性に留意が必要です。
株価チャートと直近のマーケットパフォーマンス
マクドナルドの株価は、インフレによる低所得層の客足鈍化懸念で一時240ドル台まで調整したものの、強力なバリュープロモーション(5ドルセット等)の再強化とデジタル注文比率の上昇に支えられて回復し、足元では290ドル〜310ドル近辺(52週レンジ:243.53ドル〜317.90ドル)の堅調な高値圏で推移しています。ディフェンシブ銘柄の代表格として、景気後退局面でも安定した需要を誇る同社株の値動きには、以下の「3つの特徴」があります。
- 決算発表時の反応パターン:売上高やEPSの全体数値以上に、機関投資家は「グローバル既存店売上高成長率(Global Comparable Sales)」と「客数(Guest Count)の増減トレンド」を最重要視します。価格引き上げによる客単価上昇だけでなく、客数が前年比でプラスを維持できているかが確認されると買い安心感が広がる一方、客数のマイナス転落は株価の重石になりやすい傾向があります。
- マクロ環境・金利・為替への感応度:売上の約6割を米国外で稼ぎ出すため、ドル高局面では海外利益の目減り(為替の逆風)を強く受けます。また、高配当ディフェンシブ株としての性格が強いため、米長期金利が急上昇する局面では債券利回りとの比較から一時的に売られやすいものの、景気悪化局面や株式市場全体の急落時には資金の逃避先(ディフェンシブ・ヘイブン)として市場平均を大きくアウトパフォームします。
- 連動するセクター・関連銘柄:生活必需品・一般消費財セクターETFや、同業の外食大手であるヤム・ブランズ(YUM)、レストラン・ブランズ・インターナショナル(QSR)、スターバックス(SBUX)と連動しやすい特性を持ちます。また、牛肉・小麦・鶏肉などの農産物・畜産物コモディティ市況の変動にも敏感に反応します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
外食・QSR(クイックサービスレストラン)主要企業との比較
| 企業名(ティッカー) | 主力ブランド・店舗網 | フランチャイズ比率 | 営業利益率水準 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| **マクドナルド(MCD)** | マクドナルド(世界4万店超) | 約95%超 | 約45.0%〜46.5% | 店舗不動産の保有・賃貸モデル、圧倒的スケールメリット、黄金のMロゴブランド |
| **レストラン・ブランズ(QSR)** | バーガーキング、ティムホートンズ、ポパイズ | 約100%(ほぼ完全FC) | 約31.0%〜33.0% | 複数グローバルブランドの保有、3Gキャピタル流の徹底したコスト管理 |
| **ヤム・ブランズ(YUM)** | ケンタッキー(KFC)、タコベル、ピザハット | 約98% | 約32.0%〜34.0% | チキン・メキシカン・ピザに分散されたブランド力、新興国での高い出店余地 |
| **スターバックス(SBUX)** | スターバックスコーヒー(世界3.8万店) | 約50%(直営半数) | 約14.0%〜16.0% | サードプレイス文化、プレミアムブランド力(ただし直営多いため利益率は低め) |
マクドナルドの真髄「不動産賃貸×ロイヤリティ二重取り」システム
多くの外食企業が「直営店でハンバーガーを売り、食材費や人件費を引いた残りから利益を得る」フロー型ビジネスを営んでいるのに対し、マクドナルドは完全に構造が異なります。
同社は、世界中の一等地にある店舗用地を自ら買収して所有するか、あるいは30年以上の超長期で有利にリース契約を結びます。その上で、厳格な審査を通過したフランチャイズ加盟店(オーナー)に対して店舗をサブリース(転貸)します。加盟店はマクドナルド本社に対し、以下の3つの対価を支払います:
- 店舗不動産の賃貸料:固定の最低保証賃料に加え、店舗売上高の一定割合(通常8.5%〜15%程度)を上乗せして支払う「売上歩合賃料」
- フランチャイズ・ロイヤリティ:全店舗の売上高の約4%〜5%
- 新規出店時の初期加盟料およびシステム利用料
この仕組みの最大の凄みは、「店舗の売上が伸びれば自動的に家賃収入とロイヤリティが増える一方、食材費が高騰したり店舗スタッフの最低賃金が引き上げられたりしても、そのコスト負担は加盟店側が負う」という非対称なリスク配分にあります。本社側は在庫リスクや店舗運営の労務リスクから隔離され、まるで「売上連動型の優良商業REIT」のように極めて安定した高粗利キャッシュフローを享受できるのです。
さらに、世界4万店舗からなる原材料のバイイングパワー(購買力)は地球上のどの競合よりも強大であり、加盟店に対しても業界最安水準で食材・包装資材・厨房機器を供給できるため、加盟店オーナーのビジネスとしても高い収益性が保証され、強いパートナーシップの好循環が維持されています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. 2027年までに5万店舗達成を目指すグローバル出店加速とデジタルドライブスルー
マクドナルドは、同社の歴史上最速のペースで店舗網を拡大する計画を推進しており、2027年までにグローバルで5万店舗(現在の約4万店から1万店純増)への到達を目指しています。特に中国・インドなどの国際開発ライセンス市場や米国郊外において、ドライブスルーやデリバリー専用レーンを最適化した小型・高効率フォーマットの出店を強化しています。ドライブスルーにはAI音声認識注文システムやデジタルメニューボードが導入され、注文処理速度の向上と人件費削減が急速に進んでいます。
2. 1億5,000万人規模のロイヤルティプログラム「MyMcDonald’s Rewards」とパーソナライズCRM
世界50以上の主要市場で展開されている公式アプリ会員基盤「MyMcDonald’s Rewards」は、アクティブユーザー数が1億5,000万人を突破しました。デジタル注文(モバイルオーダー、キオスク端末、デリバリー)比率は主要国で全売上の40%を超えており、顧客ごとの購買履歴・来店時間に応じたパーソナライズクーポンをアプリ上で配信することで、来店頻度の向上とサイドメニューのアップセルを自動化しています。デジタル経由の注文は通常レジ注文に比べて客単価が15〜20%高い傾向があり、同社の既存店成長を強力に牽引しています。
3. ドリンク・カフェ特化の新フォーマット「CosMc’s」と高粗利メニュー開発
スターバックスなどが独占する急成長の「カスタマイズドリンク・アフタヌーンカフェ市場」を攻略するため、マクドナルドは新たなスピンオフブランド「CosMc’s(コズミックス)」の実証実験と展開を進めています。フレーバーアイスティー、エナジードリンク、特製ラテなど、原価率が低く粗利率が極めて高いビバレッジ領域を強化することで、午前10時〜午後4時のアイドルタイム(閑散時間帯)の客足を掘り起こし、次世代の利益拡大エンジンとして育成しています。
主要セグメント別の市場シェアと今後のターゲット
| 事業セグメント | 売上構成比(目安) | 収益の性質と利益率 | 主要市場・対象 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| **フランチャイズ店舗収入(賃料・ロイヤリティ)** | 約60%〜65% | 営業利益率80%超の超高収益キャッシュエンジン | 米国、欧州主要国(英仏独)、豪州などの成熟市場 | 店舗売上成長に伴う自然増、新規出店による賃貸物件ポートフォリオ拡大 |
| **直営店舗売上(Company-Operated)** | 約35%〜38% | 営業利益率15〜18%前後の実店舗運営 | 直営比率の高い一部パイロット市場や戦略拠点 | フランチャイズへの転換推進(リフランチャイズ化)による資本効率改善 |
| **国際開発ライセンス(IDL市場)** | 約3%〜5% | ライセンス供与による純ロイヤリティ収入 | 中国、日本、ラテンアメリカ、中東などの現地パートナー運営 | 中国市場におけるパートナー提携強化と新興国での爆発的出店余地 |
売上の6割強を占めるフランチャイズ部門が営業利益全体の9割近くを稼ぎ出すという、極めてレバレッジの効いた収益構造が確立されています。直営店舗を実験場としてオペレーションを磨き上げ、成功した施策を世界4万店のフランチャイズ網に水平展開する仕組みが盤石です。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| **アナリスト総合レーティング** | Moderate Buy 〜 Buy(平均目標株価:約325〜335ドル) | バリュー志向による業績底打ちと出店加速を評価し、ディフェンシブ優良株として手堅い支持 |
| **売上高成長率(YoY)** | 2026年通期予想:+4%〜+6%(売上約265億〜270億ドル規模) | 成熟企業ながら、年率数%のインフレ価格転嫁力と新店舗出店により安定巡航速度を維持 |
| **売上総利益率(粗利率)** | 57.0%〜58.5% | 賃貸収入とロイヤリティが主軸であるため、食品小売としては異例の6割近い高粗利 |
| **営業利益率** | 45.0%〜46.5% | 外食チェーンの常識を覆す世界最高峰水準。不動産保有モデルの圧倒的競争優位性を証明 |
| **予想PER(株価収益率)** | 約23倍〜25倍(過去5年平均:約25倍) | 過去平均と同水準でフェアバリュー。債券代替資産としての手堅いプレミアムが維持 |
| **予想配当利回り・株主還元** | 配当利回り 約2.3%〜2.5%(48年連続増配・四半期1.77ドル) | 50年連続の「配当王」入りが目前。フリーキャッシュフローのほぼ全額を配当と自社株買いで還元 |
機関投資家によるバリュエーション評価の深掘り
機関投資家がマクドナルドをポートフォリオに組み入れる最大の理由は、「インフレ耐性」と「景気後退耐性(リセッション・プルーフ)」の両立にあります。
一般消費者の財布の紐が固くなる景気悪化局面では、高級レストランや中価格帯チェーンから客がマクドナルドへとダウングレード(低価格シフト)するため、客数が維持される傾向があります。一方で、インフレ局面ではメニュー価格を小幅に値上げすることで売上総額が膨らみ、それに連動して本社の家賃収入・ロイヤリティ収入も自動的に増加します。
予想PER約24倍は、ハイテク株ほどのリターンは期待できないものの、米国債利回りやS&P 500平均と比較しても、年率6〜8%前後の増配が約束された「永久保有可能な債券代替株」として極めて堅固な評価を獲得しています。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク
安定成長企業であるため、予想PERが26〜27倍を超えて過熱した局面では上値が重くなります。また、消費者の「ファストフード離れ」や外食全般の既存店売上高がマイナスに沈んだ場合、ディフェンシブ銘柄としてのプレミアムが剥落し、株価が一時的に下落するリスクがあります。
② 競合激化・技術革新リスク
バーガーキング(QSR)、ウェンディーズ(WEN)、タコベル(YUM)などの大手チェーンとの間で「低価格バリューセット競争」が激化しており、過度な値下げ競争は加盟店の収益を圧迫し、ブランド価値の毀損につながる懸念があります。また、若年層の健康志向やGLP-1受容体作動薬(肥満症治療薬)の普及によるカロリー摂取抑制が中長期的な外食需要の逆風となる可能性も注視されています。
③ 地政学・規制・マクロ環境リスク
世界各地の紛争や地政学リスクに伴い、中東や欧州の一部地域で不買運動(ボイコット)の標的となるリスクを常に抱えています。また、米国カリフォルニア州をはじめとする最低賃金引き上げ法(ファストフード労働者の時給20ドル義務化等)や、包装資材・プラスチック規制への対応費用が加盟店の負担を重くしています。
④ 企業固有の財務・構造リスク
マクドナルドのバランスシートを見ると、長年にわたる積極的な自社株買いと借入金による配当還元によって、株主資本(純資産)がマイナス(債務超過)となっています。これは同社のような超安定キャッシュフロー企業特有の資本政策(ROEの極大化)であり直ちに倒産リスクを意味するものではありませんが、金利環境の高止まりに伴う借入金借換コストの増加には注意が必要です。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
マクドナルド(MCD)は、キャピタルゲイン(値上がり益)を爆発的に狙う銘柄ではなく、「配当金の再投資によって長期的に雪だるま式に資産を増やす複利マシーン」として真価を発揮します。
- コア・サテライト戦略における位置づけ:
新NISA(成長投資枠)や特定口座において、「ディフェンシブ・インカムを支える長期コア銘柄(資産全体の10%〜15%程度)」としての保有が最適です。ハイテク株やインデックス投信のボラティリティを和らげる防波堤として機能し、不況期でも安定したドル配当をもたらします。
- 買い付けのタイミングと具体的な基準:
株価が急落する局面(既存店売上の低迷報道、食の安全に関する一時的な懸念、米金利急騰局面など)で、「配当利回りが2.6%〜2.8%以上(株価260〜280ドル前後)」まで調整したタイミングが絶好のエントリーポイントです。配当再投資(DRIP)を設定し、株価の上下に惑わされず淡々と持ち続ける戦略が最も高いトータルリターンをもたらします。
- 次回決算で注目すべき最重要KPI(2点):
- グローバルおよび米国既存店売上高の成長率がプラス圏を維持できているか:バリューメニュー再投入の成果が客数増加に結びついているか。
- Non-GAAP営業利益率が45%台を堅持できているか:原材料費や人件費インフレ下でも、不動産賃貸収入とロイヤリティによる高粗利構造が守られているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。