
※本記事は2026年10月21日時点の公開情報・市場データに基づき調査・執筆しています。
世界中のビジネスパーソンのデスクにある「Windows」や「Office(Word・Excel・PowerPoint・Teams)」から、企業の基幹システムを動かす世界第2位のクラウド基盤「Azure(アジュール)」、そしてOpenAIとの強固な連合による生成AIアシスタント「Copilot(コパイロット)」まで、現代のビジネスインフラのすべてを支配し、時価総額約4兆200億ドル(約600兆円規模)に君臨するテクノロジー帝国がマイクロソフト(Microsoft Corporation / NASDAQ: MSFT)です。
米国株や新NISA(成長投資枠)において、マイクロソフトは「グロース(高成長)とディフェンシブ(最高格付けAAAの安定性)を兼ね備えた唯一の超大型株」として個人・機関投資家双方から絶大な支持を集めています。しかし同時に、次のような疑問も多く寄せられます。「クラウドのAzureだけで年間売上高が1,000億ドル(約15兆円)を突破したって本当?」「1ユーザーあたり月額30ドルの『Microsoft 365 Copilot』は実際にどれくらい企業の利益に貢献しているの?」「年間数百億ドルもの巨額のAIデータセンター投資(CapEx)はちゃんと回収できるの?」「自社製AI半導体『Maia 300』を開発している狙いは何?」
本記事では、マイクロソフトが築き上げた「エンタープライズOS・Office独占×Azureクラウド×Copilot AIエコシステム」による独自の経済的な堀(モート)から、株価チャートの値動きのクセ、今後の成長ドライバー、機関投資家のバリュエーション評価、そして投資リスクまで徹底的に解剖します。
この記事の結論(エグゼクティブ・サマリー)
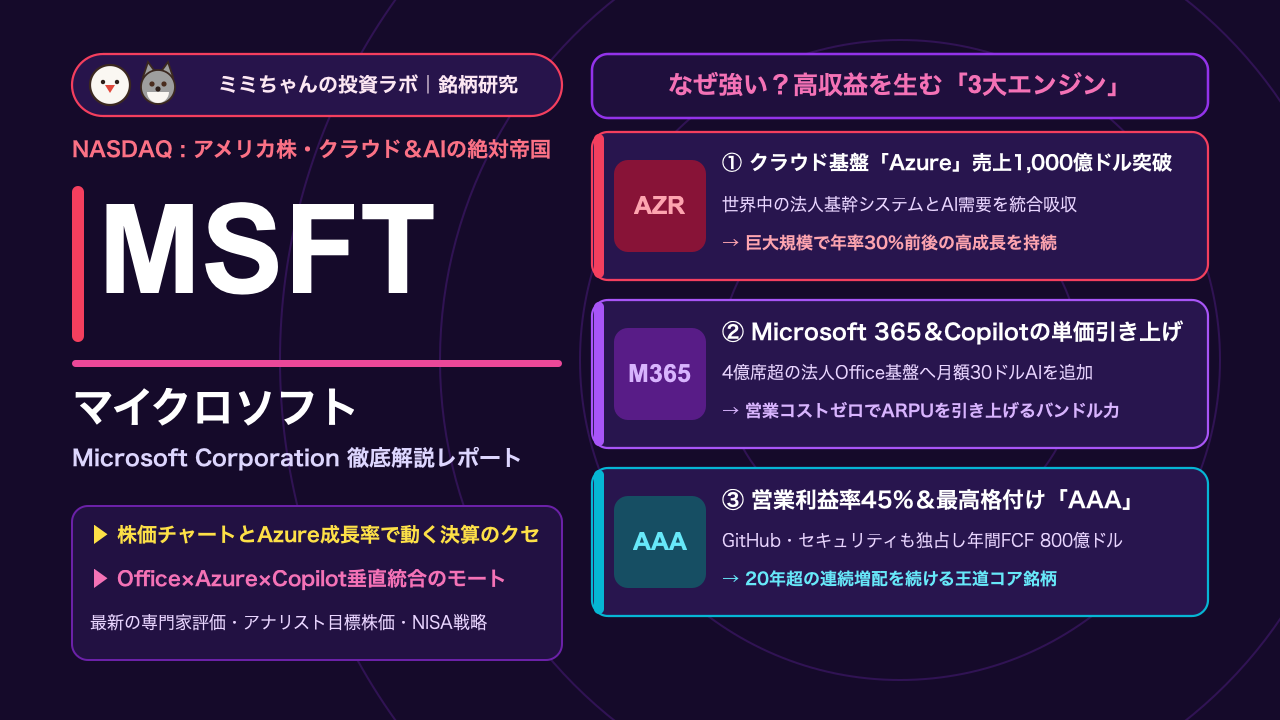
- 「世界中の全企業の業務環境を握るバンドル支配力」という無敵の経済的な堀(モート):Windows OS、Microsoft 365(旧Office)、Teams、Active Directory(社員ID管理)、GitHub(開発者基盤)、そしてクラウドのAzureまで、企業活動に必要なすべてのITレイヤーを1社で網羅。新機能(セキュリティやAI)を既存契約に抱き合わせ(バンドル)で追加できるため、単体ソフトウェア企業が太刀打ちできない圧倒的なスイッチングコストを誇ります(マイクロソフト公式IR)。
- クラウド基盤「Azure」の年間売上高1,019億ドル突破とAI需要の牽引:2026会計年度(FY2026)において、中核のクラウド基盤「Azure」の年間売上高がついに1,019億ドル(約15.3兆円)の大台を突破。OpenAIの最新モデルや企業のAIワークロード需要を取り込み、これほどの巨大規模でありながら年率30%前後の力強い成長を維持しています(Capital.com MSFT 2026分析)。
- 営業利益率44%〜45%・最高信用格付け「AAA」が支える20年超の連続増配:全社売上高約2,800億〜3,000億ドルに対し、営業利益率は約44%〜45%という驚異的な高収益を実現。地球上でジョンソン・エンド・ジョンソンとマイクロソフトの2社しか持たない「AAA(トリプルA)」の信用格付けを保持し、巨額のAI設備投資を行いながら20年以上連続で増配と自社株買いを継続しています(Perplexity Finance MSFT決算)。
- 巨額のAI設備投資(CapEx)に伴う減価償却負担と独占禁止法・OpenAI依存リスクに留意:AIデータセンター建設のために年間600億〜800億ドル規模の設備投資を継続しており、将来的な減価償却費の増加が粗利率を一時的に圧迫する懸念や、OpenAIとの関係変化、欧米当局によるクラウド・Teamsのバンドルに対する独禁法調査には注意が必要です。
株価チャートと直近のマーケットパフォーマンス
2026年10月21日時点におけるマイクロソフト(MSFT)の株価は541.15ドル(時価総額:約4兆200億ドル)で推移しています。2026年前半には「巨額のAI設備投資(CapEx)に見合う売上がすぐに出るのか」という市場の懐疑論から一時調整する場面もありましたが、Azureの成長加速とOffice 365の好調が確認されたことでギャップアップ(窓開け上昇)を演じ、再び540ドル台の高値圏を快走しています(Investing.com MSFT決算反応分析)。
マイクロソフトの株価には、S&P500およびNASDAQ100の最大級ウェイト銘柄としての3つの明確な「値動きのクセ」があります。
- 決算発表時は「Azureの前年同期比成長率(特にAI寄与ポイント)」だけで時間外取引の方向が決まる:四半期決算(1月・4月・7月・10月下旬発表)において、機関投資家が最も重視する数字は「Azureおよびその他クラウドサービスの前年同期比成長率(為替一定ベースで30%超を維持しているか)」と「そのうち何パーセントポイントがAI需要による押し上げか」です。Azureの成長率が会社ガイダンスを1%でも上回ると、時価総額4兆ドルの巨象であっても翌日に5%〜8%急騰します。
- 「設備投資額(CapEx)の増減」に対する市場の評価がフェーズによって変化する:データセンターのGPU供給が足りない局面では「CapExの増額=将来の確定需要がある証拠」として好感されますが、市場が利益率を気にする局面では「CapEx過多によるフリーキャッシュフローの圧迫」として短期的に嫌気されることがあります。その際、マイクロソフトが自社開発AIチップ「Maia 300」の導入等でコスト効率化を示すと強く見直されます(TradingKey Maia 300分析)。
- マグニフィセント・セブンの中で「最もボラティリティが低く下値が堅い」ディフェンシブ性:エヌビディアやテスラ、メタと比較して、マイクロソフトの売上は世界中の法人との複数年ライセンス契約(Enterprise Agreement)で固められているため、全体相場が急落する局面でも下げ幅が浅く、200日移動平均線が極めて強い岩盤サポートとして機能する特徴があります。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
クラウドインフラ(IaaS/PaaS)およびエンタープライズAI市場におけるマイクロソフト(MSFT)の立ち位置を、メガテック競合であるアマゾン(AMZN / AWS)、アルファベット(GOOGL / Google Cloud)、セールスフォース(CRM)との比較表で整理します。
| 比較項目 | マイクロソフト(MSFT) | アマゾン(AMZN / AWS部門) | アルファベット(GOOGL / Cloud) | セールスフォース(CRM) |
|---|---|---|---|---|
| 株価・時価総額(2026/10/21時点) | $541.15 / 約4兆200億ドル | 約$210〜225 / 約2.3兆ドル規模 | 約$185〜200 / 約2.4兆ドル規模 | 約$290〜310 / 約2,900億ドル規模 |
| クラウド世界シェア・売上規模 | 世界第2位(シェア約25%・Azure売上1,019億ドル) | 世界第1位(シェア約31%・AWS売上1,100億ドル超) | 世界第3位(シェア約12%・売上500億ドル規模) | SaaS(CRM領域)特化(売上約400億ドル) |
| 業務ソフト・AIエージェント | Microsoft 365(4億席超)+Copilot+GitHub | クラウドインフラ特化(オフィスソフトは持たない) | Google Workspace+Gemini(消費者・新興企業に強み) | 営業・顧客対応アプリ+Agentforce |
| 全社収益性(粗利率 / 営業利益率) | 粗利率 約69%〜70% / 営業利益率 約44%〜45% | 全社営業利益率 約11%(AWS単体は約35%) | 全社営業利益率 約32%(Cloud単体は約15%) | Non-GAAP営業利益率 約32% |
| 最大の経済的な堀(モート) | OS・Office・ID管理・クラウド・開発基盤の完全垂直統合 | クラウドインフラの先行者利益と広範なサービス群 | 検索・YouTubeの圧倒的データと自社AIチップ(TPU) | 営業ワークフローと顧客データの蓄積 |
なぜこれほど儲かるのか?収益源の内訳と「3つの経済的な堀(モート)」
マイクロソフト(MSFT)は、年間売上高約2,800億〜3,000億ドルという超巨大規模でありながら、スタートアップ並みの成長率と45%近い営業利益率を両立しています。その背景には、他のどのテクノロジー企業も持っていない3つの構造的モートがあります。
- 「E3からE5へ、さらにCopilotアドオンへ」という階段式の単価引き上げ(ARPU向上)マシーン:
世界中の法人が契約している「Microsoft 365(Word、Excel、Outlook、Teams等の業務用スイート)」は、全世界で4億シート(有料ID)以上の圧倒的な顧客基盤を持っています。マイクロソフトは、単にID数を増やすだけでなく、高度なセキュリティ機能(Defender)や電話・データ分析機能を含めた上位プラン「E5ライセンス(E3に比べて単価が約60%高い)」への移行を推進してきました。さらに現在、1ユーザーあたり月額30ドルの「Microsoft 365 Copilot」をアドオン(追加契約)させることで、既存の顧客基盤から営業コストをほとんどかけずに売上単価を1.5倍〜2倍へ引き上げる仕組みを回しています。
- 世界のソフトウェア開発者の90%以上が使う「GitHub(ギットハブ)」の独占:
2018年に買収したソースコード管理プラットフォーム「GitHub」は、現在1億人以上の開発者が利用する世界のソフトウェア開発の心臓部です。ここで提供されるAIコーディング支援ツール「GitHub Copilot」は、エンジニアのプログラミング速度を最大55%向上させる必須ツールとして爆発的に普及しており、AI時代において「開発者の入り口」を完全に押さえています。
- 企業のセキュリティとID管理の根幹「Microsoft Entra(旧Active Directory)」によるロックイン:
世界中の企業の9割以上は、社員が会社のPCやクラウドアプリにログインする際の認証基盤としてマイクロソフトの「Entra ID(旧Active Directory)」を使っています。社員のIDとアクセス権限がマイクロソフトに握られているため、クラウド(Azure)もセキュリティ(Defender)も業務ソフト(Office)もすべてマイクロソフトで揃えるのが最も安全かつ安価になり、その結果、セキュリティ部門単体でもパロアルトやクラウドストライクを上回る年間250億ドル超の売上を叩き出しています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
サティア・ナデラCEOのもと、時価総額5兆ドルを見据えるマイクロソフトの成長戦略は以下の3つのエンジンによって牽引されます。
① Azureの年間1,000億ドル突破と「Copilot Studio(自律型AIエージェント)」の本格展開
第1のエンジンは、FY2026に年間売上高1,019億ドルに到達したクラウド基盤「Azure」のさらなる拡大です。企業が社内データをAIに学習させる際、すでにデータが保管されているAzure上で「Azure AI Foundry」を使ってモデルを構築する動きが標準化しています。
さらに、従来の「人間が指示を出して文書を作らせるCopilot」から一歩進み、2026年は「Copilot Studio」を使って企業が独自の自律型AIエージェント(経費処理、受発注、顧客サポートを24時間自動で行うデジタル社員)を大量に配置するフェーズに入っており、Azureのトークン消費量を指数関数的に押し上げています。
② 自社開発AIアクセラレータ「Maia 300」によるインフラコストの劇的削減
第2のエンジンは、利益率を劇的に改善させる自社製半導体の本格投入です。これまでマイクロソフトはエヌビディア(NVDA)から年間数百億ドル分のGPUを購入してきましたが、膨大なCopilotの推論処理コストを下げるため、自社設計のカスタムAIチップ「Azure Maia(マイア)300」および自社設計ARMサーバーCPU「Cobalt(コバルト)」のデータセンターへの大量配備を進めています。
これにより、エヌビディアへの過度な依存を減らしつつ、AIサービスの提供原価(電力・減価償却費)を大幅に引き下げ、クラウド部門の粗利率を再拡大させる戦略です(TradingKey Maia 300コスト削減分析)。
③ ゲーミング(Activision統合)とLinkedIn・検索広告の高収益化
第3の柱は、約690億ドルで買収したアクティビジョン・ブリザード(Call of Duty、Diablo等)を統合したXbox・ゲームパス(Game Pass)のサブスクリプション拡大と、ビジネスSNSとして独占的地位を築く「LinkedIn(リンクトイン)」のAI求人・マーケティング収益の拡大です。法人クラウドだけでなく、消費者・プロフェッショナル接点でも強固なキャッシュフローを生み出しています。
主要セグメント別の市場シェアと今後のターゲット
マイクロソフトの3大事業セグメントの売上構成比、現在の市場立ち位置、主力製品、および今後の成長余地を以下のMarkdownテーブルに整理します。
| 事業セグメント | 売上構成比(目安) | 現在の市場立ち位置・シェア | 主力製品・サービス | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| インテリジェント・クラウド(IC) | 約42%〜45% | 世界クラウド2位(Azure売上1,019億ドル) | Azure、Windows Server、SQL Server、GitHub、Nuance | AIワークロードのクラウド移行、ソブリンAIクラウド、GitHub Copilotの拡大 |
| プロダクティビティ&ビジネスプロセス | 約35%〜38% | 法人オフィスソフトで世界シェア90%超独占 | Microsoft 365(商用・個人)、Teams、Dynamics 365、LinkedIn | E5ライセンスへの移行、月額30ドルのM365 Copilot浸透、ERP/CRM(Dynamics)のシェア奪取 |
| モア・パーソナル・コンピューティング | 約18%〜22% | PC用OSで世界首位・ゲーム業界トップ3 | Windows OEM、Xbox(Game Pass・Activision)、Bing検索広告 | AI搭載PC「Copilot+ PC」への法人買い替えサイクル、ゲームサブスクのマルチデバイス展開 |
※なお、マイクロソフトは2027会計年度に向けて、Microsoft 365商用クラウドやCopilotの収益構造をより明確に示すためのセグメント区分改定を進めており、法人向けストック収益の透明性がさらに高まっています(Capital.com セグメント解説)。
最新の専門家評価(アナリストコンセンサス)と業績指標
ウォール街のアナリスト評価と、個人投資家がマイクロソフトを分析するうえで確認すべき主要財務指標を以下の3列テーブルにまとめます。
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 「Strong Buy(強い買い)」(目標株価平均:約$580〜$620) | ウォール街のほぼ全アナリストが「買い」推奨。Azureの1,000億ドル突破とCopilotの定着により、最も安全なAIコア銘柄と評価。 |
| 売上高成長率(前年比) | 全社売上成長率:+14%〜16% / Azure成長率:+29%〜33% | 年間売上約3,000億ドルの超巨大企業でありながら、全社で15%前後、クラウド部門で30%前後の高成長を持続。 |
| 売上総利益率(粗利率) | 約69.0%〜70.5% | 巨額のAIデータセンター減価償却費を吸収しながら、ソフトウェアの力によって70%近い粗利率をキープ。 |
| 営業利益率・FCF創出力 | 営業利益率:約44.0%〜45.5% / 年間FCF:約750億〜850億ドル | 売上の45%が営業利益として残る驚異的な効率性。年間11兆〜12兆円規模のフリーキャッシュフローを創出。 |
| 予想PER(株価収益率) | 予想PER:約31.0倍〜34.0倍(2026年10月時点) | 過去5年平均(PER 30〜35倍)の中央値付近。AAA格付けの安全性とAIリーダーシップに対する正当なプレミアム。 |
| 予想配当利回り・連続増配 | 配当利回り:約0.7%〜0.8%(20年以上連続で年率約10%の増配) | 配当利回り自体は低いが、毎年約10%ずつ配当金を引き上げる「隠れた高増配株」であり、長期保有でYOCが急上昇。 |
現在のバリュエーション(割高・割安)を機関投資家はどう評価しているか?
マイクロソフトの予想PERは約31〜34倍で推移しています。S&P500平均(約22倍)よりは高いものの、ハイテク・ソフトウェア株の中では極めて安定したバリュエーションレンジにあります。
機関投資家がマイクロソフトを「ポートフォリオの絶対的コア(中核)」として保有し続ける理由は以下の2点です。
- AIブームの「インフラ層(Azure)」と「アプリ層(Copilot)」の両方で確実に課金できる唯一の企業:半導体サイクルの波を受けにくく、世界中の法人から毎月定額のサブスクリプション料金を徴収できること。
- 年間10%ペースの増配と自社株買いによる確実なEPS押し上げ:AAAの財務体力を背景に、不況期でも株主還元とR&D投資を決して止めない信頼性があること。
投資における注意点・リスク要因
死角がないように見えるマイクロソフトですが、投資にあたっては以下の4つのリスク要因を把握しておく必要があります。
① 年間600億〜800億ドル規模の巨額AI設備投資(CapEx)に伴う減価償却負担
AIデータセンターとGPUの確保のために前例のない規模の設備投資を行っており、これらの資産は今後5〜6年間にわたって毎年巨額の減価償却費として損益計算書に計上されます。万が一、法人顧客のCopilot導入ペースが想定より遅れた場合、営業利益率が一時的に数パーセント圧迫されるリスクがあります(Seeking Alpha CapEx分析)。
② OpenAIとのパートナーシップ構造の変化およびAIモデル競争の激化
マイクロソフトのAI戦略はOpenAIとの深い提携(約130億ドル超の出資と独占的クラウド提供)を軸としていますが、OpenAI自身の営利企業化やガバナンス問題、さらにはGoogle(Gemini)、Anthropic(Claude)、Meta(Llama)などの競合モデルの性能向上に伴い、マイクロソフト自身も自社モデル(MAI)や他社モデルのマルチ採用へと舵を切っており、関係性の変化には注視が必要です。
③ データセンターの「電力確保ボトルネック」と環境規制
ギガワット級の電力を消費するAIデータセンターを稼働させるため、マイクロソフトはスリーマイル島の原子力発電所の再稼働契約を結ぶなど電力確保に奔走しています。送電網の接続遅れや電力不足が、そのままAzureのデータセンター拡張スピードの物理的な制約となるリスクがあります。
④ 欧米の規制当局(FTC・欧州委員会)による独占禁止法・バンドル規制
OfficeへのTeamsの抱き合わせ販売や、クラウド(Azure)におけるWindowsライセンスの優遇設定などに対し、欧州委員会や米連邦取引委員会(FTC)が厳しい独禁法調査を行っており、製品の分離販売や巨額の制裁金が科されるリスクが常時存在します。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ミミちゃんアカアカ新NISA(成長投資枠)や特定口座において、マイクロソフト(MSFT)を活用した実践的な投資アプローチを整理します。
- コア・サテライト戦略における位置づけと配分目安:
マイクロソフトは、個人投資家のポートフォリオにおける「最強のグロース&クオリティ・コア銘柄(不動の主軸)」として位置づけるのが最適です。半導体株のような激しいサイクルがなく、法人需要に支えられて長期的に年率12%〜15%のEPS成長と増配が期待できるため、ポートフォリオ全体の10%〜15%程度を配分し、長期保有の柱とすることを推奨します。
- 買い付けのタイミング(押し目買いの基準):
マイクロソフト株は、四半期決算で「設備投資額(CapEx)の大きさ」が懸念された直後に一時的に5%〜8%程度の押し目を作ることがよくあります。
- 決算発表後の短期的な調整局面や、100日・200日移動平均線(500〜520ドル近辺)に接近したタイミング
- 毎月または四半期ごとの定額積立(時間分散)による長期保有
- 次回決算で注目すべき最重要KPI(2点):
- Azureの前年同期比成長率(為替一定ベースで+30%前後)とAIサービスの寄与度:巨額の設備投資がそのままAzureの売上加速として回収されているか。
- Microsoft 365コマーシャル(法人向け)のシートあたり単価(ARPU)上昇率:CopilotおよびE5ライセンスへの移行が法人の生産性向上とともに定着しているか。
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。