
※本記事は2026年10月21日時点の公開情報・市場データに基づき調査・執筆しています。
「投資の神様」ウォーレン・バフェット氏が率いるバークシャー・ハサウェイが1988年から38年以上にわたって1株も売らずに保有し続け、毎年巨額の配当金を受け取り続けている伝説の永久保有銘柄があります。世界200以上の国と地域で毎日22億杯以上の飲料を提供し、「64年連続増配」の大記録を更新しながら時価総額約3,550億ドル(約53兆円)に君臨する世界最大の飲料帝国がザ・コカ・コーラ・カンパニー(The Coca-Cola Company / NYSE: KO)です。
米国株や新NISA(成長投資枠)で高配当・連続増配株を探す個人投資家にとって、コカ・コーラは最も身近で親しみやすい銘柄です。しかし同時に、次のような疑問も多く寄せられます。「1本150円のジュースを売っている会社なのに、なぜ営業利益率が35%(IT企業並み)という信じられないほど高い利益率を出せるの?」「コカ・コーラ本社は、実はペットボトルや缶の工場をほとんど持たず、『原液(シロップ)』だけを売っているって本当?」「健康志向で炭酸飲料離れが言われるなか、なぜ2026年にオーガニック売上が+10%も伸びて株価が年初来+36%も急騰しているの?」
本記事では、コカ・コーラが130年以上かけて完成させた「原液シロップ独占×ボトラー・フランチャイズ分離(リフランチャイズ)×30個の10億ドル超ブランド」による独自の経済的な堀(モート)から、株価チャートの値動きのクセ、今後の成長ドライバー、機関投資家のバリュエーション評価、そして投資リスクまで徹底的に解剖します。
この記事の結論(エグゼクティブ・サマリー)
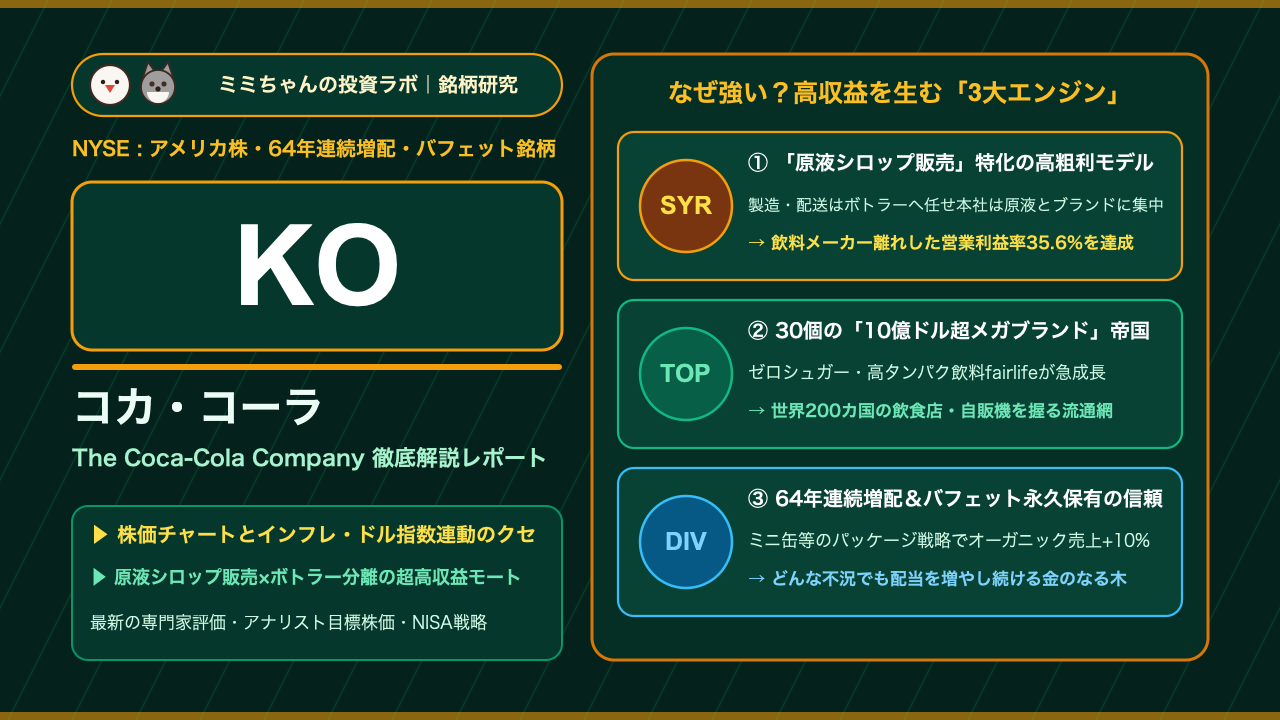
- 「原液(シロップ)の製造・販売とブランド管理だけに特化する」究極の経済的な堀(モート):重たい水やペットボトルを詰め、トラックで世界中の自販機やスーパーへ運ぶ低利益率の業務はすべて各地の独立した提携会社(ボトラー)に任せ、コカ・コーラ本社は「秘伝の原液(コンセントレート)を高粗利でボトラーに売るだけ」の超アセットライト(資産軽量)モデルを確立。この仕組みにより、飲料メーカーでありながら調整後営業利益率35.6%という驚異的な収益力を誇ります(TIKR コカ・コーラ分析)。
- オーガニック売上成長率+10%と2026年の株価+36%ラリーを生む圧倒的な価格転嫁力:インフレ環境下でも消費者が購入をやめないブランド力と、小容量パッケージ(ミニ缶等)による単価引き上げ戦略(Revenue Growth Management)が奏功。2026年はオーガニック売上が前年比+10%成長、調整後EPSも+9%〜10%成長を達成し、ディフェンシブ株でありながら年初来+36%超の力強い株価上昇を記録しています(24/7 Wall St. バフェット保有株分析)。
- 64年連続増配の「配当王」を支える年間100億ドル規模の安定フリーキャッシュフロー:1920年から106年連続の配当支払い、64年連続の増配(2026年の年間配当は1株あたり2.12ドル)を継続。炭酸飲料だけでなく、スポーツ飲料(パワーエイド・ボディアーマー)、コーヒー(ジョージア・コスタ)、高タンパク乳飲料(フェアライフ)など、年間売上10億ドル超のメガブランドを30個保有し、死角のないキャッシュ創出網を築いています(Barchart 64年連続増配レポート)。
- 予想PER 25倍超のバリュエーションプレミアムと為替(ドル高)・訴訟リスクに留意:2026年の株価上昇により予想PERは約25〜26倍と過去平均を上回るプレミアム圏に達し、配当利回りも約2.4%〜2.5%へと低下しています。また、米内国歳入庁(IRS)との移転価格税制をめぐる係争や、ドル高による新興国通貨の換算目減りリスクには注意が必要です。
株価チャートと直近のマーケットパフォーマンス
2026年10月21日時点におけるコカ・コーラ(KO)の株価は82.50ドル前後(時価総額:約3,550億ドル)で推移しています。長年55〜65ドルのレンジで推移していた株価は、リフランチャイズ完了による営業利益率35.6%への向上と、二桁のオーガニック売上成長が評価され、2026年に入って年初来+36%超の歴史的なブレイクアウトを果たし、上場来高値圏を快走しています(TIKR コカ・コーラ株価ラリー解説)。
コカ・コーラの株価には、バフェット銘柄の筆頭としての3つの明確な「値動きのクセ」があります。
- 決算発表時は「オーガニック売上成長率(価格ミックス効果+出荷数量)」と「営業利益率35%超」で動く:四半期決算(2月・4月・7月・10月下旬発表)では、新興国のインフレや先進国の高付加価値パッケージ化による「Price/Mix(単価・構成比改善)」と、実際の「Unit Case Volume(出荷ケース数量)」の両方がプラスを維持しているかが最大のチェックポイントです。ペプシコ(PEP)などの競合が数量減に苦しむなかで、コカ・コーラが数量プラスと利益率拡大を同時に示すと、セクター内で一極集中の買いが集まります(Motley Fool KO vs PEP比較)。
- ハイテク株の調整局面(ローテーション相場)で真っ先に資金が流入する安全資産特性:機関投資家が保有比率の70%以上を占めており、AI関連株や半導体株のバリュエーション懸念が高まる調整局面では、ポートフォリオの防衛先としてコカ・コーラに巨額の資金がシフトします(MarketBeat 機関投資家動向)。
- 売上高の約3分の2が米国外のため「米ドル指数(DXY)」と逆相関になりやすい:世界200カ国以上で現地通貨建てでビジネスを行っているため、米ドルが他通貨に対して下落(ドル安)する局面では、ドル換算の売上・EPSが自動的に押し上げられて株価の強い追い風となり、逆に急激なドル高局面では為替ヘッドウィンド(逆風)が意識されやすい特徴があります。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
世界の飲料・食品市場におけるコカ・コーラ(KO)の立ち位置を、最大のライバルであるペプシコ(PEP)、エナジードリンクのモンスター・ビバレッジ(MNST)、および日用品配当王のP&G(PG)との比較表で整理します。
| 比較項目 | コカ・コーラ(KO) | ペプシコ(PEP) | モンスター・ビバレッジ(MNST) | P&G(PG / 参考:日用品首位) |
|---|---|---|---|---|
| 株価・時価総額(2026/10/21時点) | 約$82.50 / 約3,550億ドル | 約$170〜180 / 約2,400億ドル規模 | 約$52〜58 / 約550億ドル規模 | $161.00 / 約3,800億ドル |
| 事業構造・主力製品 | 飲料100%専業(原液販売が核・30個の10億ドルブランド) | 飲料(約45%)+スナック菓子(フリトレー・ドリトス等約55%) | エナジードリンク専業(コカ・コーラが筆頭株主&流通提携) | 日用品・生活必需品専業(洗剤・紙おむつ・美容) |
| ボトラー(製造・物流)体制 | フランチャイズ分離型(アセットライト・高利益率) | 自社でボトリング・トラック配送を抱える比率が高い | 原液モデル+コカ・コーラのボトラー網に相乗り | 自社工場+グローバルサプライチェーン |
| 収益性(粗利率 / 営業利益率) | 粗利率 約60%〜61% / 営業利益率 35.6% | 粗利率 約54% / 営業利益率 約16%〜17% | 粗利率 約54% / 営業利益率 約28% | 粗利率 約51.5% / 営業利益率 約24% |
| 連続増配年数・配当利回り | 64年連続増配(配当王)/ 約2.4%〜2.5% | 52年連続増配(配当王)/ 約3.1% | 無配(自社株買い還元に特化) | 70年連続増配(配当王)/ 約2.7% |
なぜこれほど儲かるのか?収益源の内訳と「3つの経済的な堀(モート)」
コカ・コーラ(KO)と最大のライバルであるペプシコ(PEP)を比較すると、売上高自体はペプシコの方が大きい(約900億ドル超 vs コカ・コーラ約470億〜500億ドル)にもかかわらず、営業利益率ではコカ・コーラ(35.6%)がペプシコ(約16%)の2倍以上という圧倒的な差をつけています。その秘密は以下の3つのモートにあります。
- 「原液ビジネス×ボトラー・リフランチャイズ」による究極のアセットライト経営:
かつてコカ・コーラ本社も自前でボトリング工場(瓶詰め・缶詰め工場)を抱えていた時期がありましたが、ジェームズ・クインシーCEOのもとで世界中の工場を地域のボトラー企業へ売却・再フランチャイズ化(Refranchising)する構造改革を断行しました。これにより、設備投資やトラック運転手の人件費、アルミ缶・ペットボトルの資材高騰リスクをボトラー側へ切り離し、本社は「極めて原価の安い濃縮シロップ(Concentrate)の販売」と「マクドナルド等の外食チェーン向けディスペンサー供給」に集中。結果として、粗利率60%超・営業利益率35.6%というソフトウェア企業並みの財務体質が完成しました。
- 「地球上のあらゆる飲食店・映画館・スタジアムの蛇口」を独占する流通網(コールドドリンク・イクイップメント):
世界中のマクドナルド、映画館、テーマパーク(ディズニーランド等)、スタジアム、空港、そして数千万台の自動販売機や冷蔵ショーケースには、コカ・コーラ専用のディスペンサーが設置されています。消費者が外食先で「コーラをください」と言ったとき、そこには比較対象すら存在せず自動的にコカ・コーラが出てきます。この200カ国・数千万箇所の物理的な販売接点(ラストワンマイル)は、今から数兆円を積んでも他社が決して作ることができない最強の参入障壁です。
- 「パッケージの小型化」で実質単価を引き上げるRGM(収益成長管理)の魔術:
コカ・コーラは単に2リットルのペットボトルを値上げするだけでなく、消費者の健康志向や「少しだけ飲みたい」というニーズに合わせて、200ml〜250mlの「スリム缶・ミニ缶」やガラスボトルを拡販しています。実は1ミリリットルあたりの単価で見ると、ミニ缶は2リットルペットボトルの3倍〜4倍も高く、利益率が劇的に高いのです。「消費者の支払う総額は手頃なまま、容量あたりの利益率を最大化する」巧みなパッケージ戦略が、インフレ下での高成長を支えています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
「炭酸飲料はもう成熟している」という固定観念を覆し、コカ・コーラをさらなる成長へと導く3つのエンジンを解説します。
① 「コカ・コーラ ゼロシュガー」の二桁成長と炭酸ブランドの再活性化
第1のエンジンは、主力中の主力である炭酸飲料カテゴリー自体の進化です。味をオリジナルのコカ・コーラに限りなく近づけた「コカ・コーラ ゼロシュガー(Zero Sugar)」は、健康志向の強い先進国から新興国まで世界中で爆発的に支持され、毎四半期二桁近い数量成長を続けています。
さらに2026年には、スパイシーチェリー系炭酸ブランド「Pibb(ピブ)」のリブランディングが大ヒットし、米国で最も急成長するソーダブランドとなるなど、Z世代・若年層を取り込むマーケティングが次々と的中しています(Perplexity Finance KO 2026トレンド)。
② 高タンパク乳飲料「fairlife(フェアライフ)」とスポーツ・コーヒーの多角化爆発
第2のエンジンは、炭酸以外の成長カテゴリーにおけるM&Aの結実です。なかでも大成功を収めているのが、2020年に完全子会社化した高タンパク・低糖質・乳糖フリーのプレミアム乳飲料ブランド「fairlife(フェアライフ / Core Power)」です。
米国での筋トレ・健康ブームや、GLP-1肥満症治療薬の普及に伴う「筋肉量を維持するための高タンパク飲料需要」の爆発に乗り、fairlifeは買収時の数倍となる年間売上数十億ドルの超大型ブロックバスターへと急成長しています。さらにスポーツ飲料の「BodyArmor」「Powerade」、世界展開する「Costa Coffee(コスタコーヒー)」や日本の「綾鷹」「ジョージア」など、全30個の10億ドル超ブランドが全方位で成長を支えています。
③ 世界人口の80%を占める「新興国(インド・東南アジア・アフリカ・中南米)」の開拓
第3の柱は、圧倒的な新興国の人口ボーナスです。実は、先進国では「市販されている飲料(水やジュース)」の割合が高いのに対し、インドやアフリカ、東南アジアなどの新興国では、人々が1日に飲む水分のうち市販のパッケージ飲料が占める割合はまだ30%程度に過ぎません(残りは水道水や家庭のお茶など)。
今後、インドや中南米、東南アジアで都市化と中間層の所得増加が進むにつれ、安全で冷たいコカ・コーラ社製品(ミネラルウォーターのDasaniや果汁飲料Minute Maidを含む)を手にする人口が数十億人規模で増えていく構造的な追い風があります。
主要セグメント別の市場シェアと今後のターゲット
コカ・コーラの地域・事業セグメント別の売上構成比、市場ポジション、特徴、および今後の成長余地を以下のMarkdownテーブルに整理します。
| 地域・事業セグメント | 売上構成比(目安) | 営業利益率水準 | 現在の市場立ち位置・特徴 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| 北米(North America) | 約36%〜38% | 約28%〜30% | 最大の収益市場(外食ディスペンサー独占・単価高) | fairlife(高タンパク飲料)の生産能力倍増、ミニ缶・ゼロシュガーによる単価向上 |
| 欧州・中東・アフリカ(EMEA) | 約17%〜19% | 約45%〜50%(超高収益) | 原液販売比率が極めて高く利益率トップ | 欧州でのインフレ価格転嫁、アフリカ・中東の若年人口急増に伴う数量拡大 |
| 中南米(Latin America) | 約13%〜15% | 約55%〜60%(驚異的利益率) | メキシコ・ブラジル等で圧倒的な国民的飲料地位 | リターナブルボトル(回収再利用瓶)の普及による圧倒的コスト競争力とシェア独占 |
| アジア太平洋(Asia Pacific) | 約11%〜13% | 約40%前後 | インドが爆発的成長・日本は無糖茶とコーヒーの実験場 | インド市場での冷却冷蔵庫(クーラー)数百万台の設置拡大、東南アジアの観光需要 |
| グローバルベンチャーズ&ボトリング投資 | 約18%〜20% | 約10%〜15% | Costa Coffee事業および一部直営ボトラー運営 | インド・アフリカ等のボトラー再フランチャイズ完了による全社利益率のさらなる押し上げ |
特に注目すべきは、原液販売に特化している「中南米(営業利益率約55%超)」や「欧州・中東(同約48%)」の驚異的な利益率の高さです。残る直営ボトリング投資部門(BIG)のフランチャイズ売却が進むごとに、コカ・コーラ全社の営業利益率はさらに上昇する構造になっています。
最新の専門家評価(アナリストコンセンサス)と業績指標
ウォール街のアナリスト評価と、個人投資家がコカ・コーラを分析するうえで確認すべき主要財務指標を以下の3列テーブルにまとめます。
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 「Buy / Hold(強気〜中立)」(目標株価平均:約$82〜$88) | ファンダメンタルズは完璧との評価で一致。2026年の株価急騰(+36%)により目標株価に到達しつつある点のみが議論の的。 |
| オーガニック売上成長率 | 2026年実績ペース:前年比 +10%成長(長期目標:+4%〜6%) | 成熟企業とは思えない二桁のオーガニック成長を達成。新興国の成長と先進国のパッケージ戦略が完全に噛み合う。 |
| 売上総利益率(粗利率) | 約60.5%〜61.5% | 原液シロップ中心のビジネスモデルにより、食品・飲料業界で群を抜く60%超の粗利率を安定維持。 |
| 調整後営業利益率 | 35.6%(前年の34.7%からさらに+0.9pt拡大) | ボトラー分離とコスト管理により、マイクロソフトやビザに迫る35%超の営業利益率へ到達(TIKR 決算分析)。 |
| 予想PER(株価収益率) | 予想PER:約25.0倍〜26.0倍(2026年10月時点) | 2026年の株価上昇により、過去5年平均(PER 22〜24倍)をやや上回るプレミアム水準まで買われている(Seeking Alpha 分析)。 |
| 予想配当利回り・連続増配 | 配当利回り:約2.4%〜2.5% / 年間配当:$2.12(64年連続増配) | 四半期配当$0.53(24/7 Wall St. 配当記事)。株価上昇に伴い利回りは年初(2.9%)から2.5%前後へ低下。 |
現在のバリュエーション(割高・割安)を機関投資家はどう評価しているか?
コカ・コーラの2026年予想PERは約25.5〜26倍、配当利回りは約2.4%〜2.5%となっています。年初の時点では配当利回り約2.9%・PER 20倍前後であったため、年初来+36%の株価ラリーによってバリュエーションは明確に拡大しています(Motley Fool 利回り変化分析)。
それでも機関投資家がコカ・コーラを手放さず、ペプシコ(PEP)以上のプレミアムを付与している理由は以下の2点です。
- 営業利益率35.6%・EPS成長率9〜10%への構造的ランクアップ:もはや「低成長のディフェンシブ株」ではなく、新興国インフレを味方につけて毎年約10%の利益成長ができる「クオリティ・コンパウンダー(複利成長株)」へと市場の評価軸が変わったこと。
- バークシャー・ハサウェイ(4億株=約9%保有)の絶対的な安定株主の存在:バフェット氏が永久保有を宣言していることで浮動株が少なく、機関投資家にとって最も下値リスクの小さいコア資産となっていること。
投資における注意点・リスク要因
無敵のブランド力を誇るコカ・コーラですが、投資にあたっては以下の4つのリスク(死角)を把握しておく必要があります。
① 米内国歳入庁(IRS)との移転価格税制をめぐる巨額の税務訴訟リスク
コカ・コーラは海外子会社(アイルランドやブラジル等)における原液のライセンス料・利益配分をめぐり、米内国歳入庁(IRS)と長年にわたって法廷闘争を続けています。万が一、最高裁等の最終審でコカ・コーラ側の主張が退けられた場合、過去の追徴課税および利息として数十億〜100億ドル規模のキャッシュ流出や実効税率の引き上げが生じるリスクがあります。
② 各国政府による「砂糖税(ソーダ税)」の導入拡大と人工甘味料への規制
肥満や糖尿病の抑制を目的に、英国、メキシコ、南アフリカなど世界50カ国以上で加糖飲料に対する特別課税(ソーダ税)が導入されています。また、ゼロシュガー飲料に使われる人工甘味料(アスパルテーム等)に対する健康議論や規制が強化された場合、炭酸飲料の消費量に逆風が吹く可能性があります。
③ 株価急騰に伴う「PER 26倍・利回り2.4%」からの短期的なスピード調整リスク
2026年に株価が+36%上昇した結果、配当利回りは過去10年で最も低い約2.4%水準まで低下しています。今後、株式市場全体が再びリスクオン(ハイテク株への資金回帰)に傾いた局面や、インフレ鈍化でオーガニック売上成長率が+10%から通常の+5%へ巡航速度に戻った際には、PERの調整による株価の押し目が形成されやすい水準にあります。
④ プラスチック廃棄物(ESG)規制とボトラーのコスト上昇
世界最大の清涼飲料メーカーとして、ペットボトルの海洋プラスチック問題に対する環境規制(再生ペットボトル100%義務化や容器デポジット制度)のコスト負担がボトラー網全体に重くのしかかっており、長期的なサプライチェーンの課題となっています。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ミミちゃんアカアカ新NISA(成長投資枠)や特定口座において、コカ・コーラ(KO)を活用した実践的な投資アプローチを整理します。
- コア・サテライト戦略における位置づけと配分目安:
コカ・コーラは、個人投資家のポートフォリオにおける「永久保有のインカム&ディフェンシブ・コア銘柄」として位置づけるのが最適です。P&G(PG)やジョンソン・エンド・ジョンソン(JNJ)と並び、どんな経済危機が起きても配当を増やし続けてくれる精神的支柱として、ポートフォリオ全体の5%〜10%程度を配分し、配当再投資で株数を増やし続ける戦略に適しています。
- 買い付けのタイミング(押し目買いの基準):
現在株価は82ドル台と歴史的な高値圏(PER約25.8倍)にあります。長期保有で高い実質利回り(YOC)を得るためには、以下の押し目基準を意識しましょう:
- ハイテク株への資金シフト等で株価が一時的に調整し、予想配当利回りが2.7%〜2.8%以上(株価74〜78ドル近辺の100日・200日移動平均線)に戻った局面
- 1株約82ドル(約1.2万円)と非常に少額から買えるため、毎月1〜2株ずつドルコスト平均法で機械的に積み立てるアプローチ
- 次回決算で注目すべき最重要KPI(2点):
- オーガニック売上成長率と「出荷ケース数量(Unit Case Volume)」のプラス維持:値上げ後でも新興国やゼロシュガーの販売数量が着実に伸び続けているか。
- 調整後営業利益率(35%超)の維持とドル高の影響度:リフランチャイズ完了による高収益体質が定着し、通期EPS成長(+9〜10%)を達成できるか。
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。