
※本記事は2026年10月24日時点の公開情報・市場データに基づき調査・執筆しています。
「銃弾を過去のものにする(Obsolete the bullet)」という壮大なミッションを掲げ、全米および世界中の警察・法執行機関の装備とクラウドシステムを事実上独占している公共安全(パブリック・セーフティ)テックの絶対王者、アクソン・エンタープライズ(Axon Enterprise, Inc. / NASDAQ: AXON)。かつては旧社名「TASER International」として非致死性スタンガン(テーザー銃)のメーカーとして知られていましたが、現在は警察官が胸に装着するボディカメラ、パトカー車載カメラ、そしてデジタル証拠管理クラウド「Axon Evidence」を統合した「警察・治安維持のApple(ハード×クラウド×AIサブスク帝国)」へと進化を遂げています。
2026年8月発表の2026年第2四半期決算では、売上高が市場予想(8億7,642万ドル)を上回る9億439万ドル、Non-GAAP EPSは1.88ドル(予想1.84ドル)と力強いビートを達成し、2026年通期の売上高見通しを37億ドル(前年比30%超の高成長継続)に維持しています(Trefis AXON Q2 2026分析、Investing.com AXON Q2決算トランスクリプト)。本記事では、解約不能な警察クラウドの経済的な堀と、警察官の報告書作成を自動化する生成AI「Draft One」の衝撃について徹底解剖します。
この記事の結論(エグゼクティブ・サマリー)
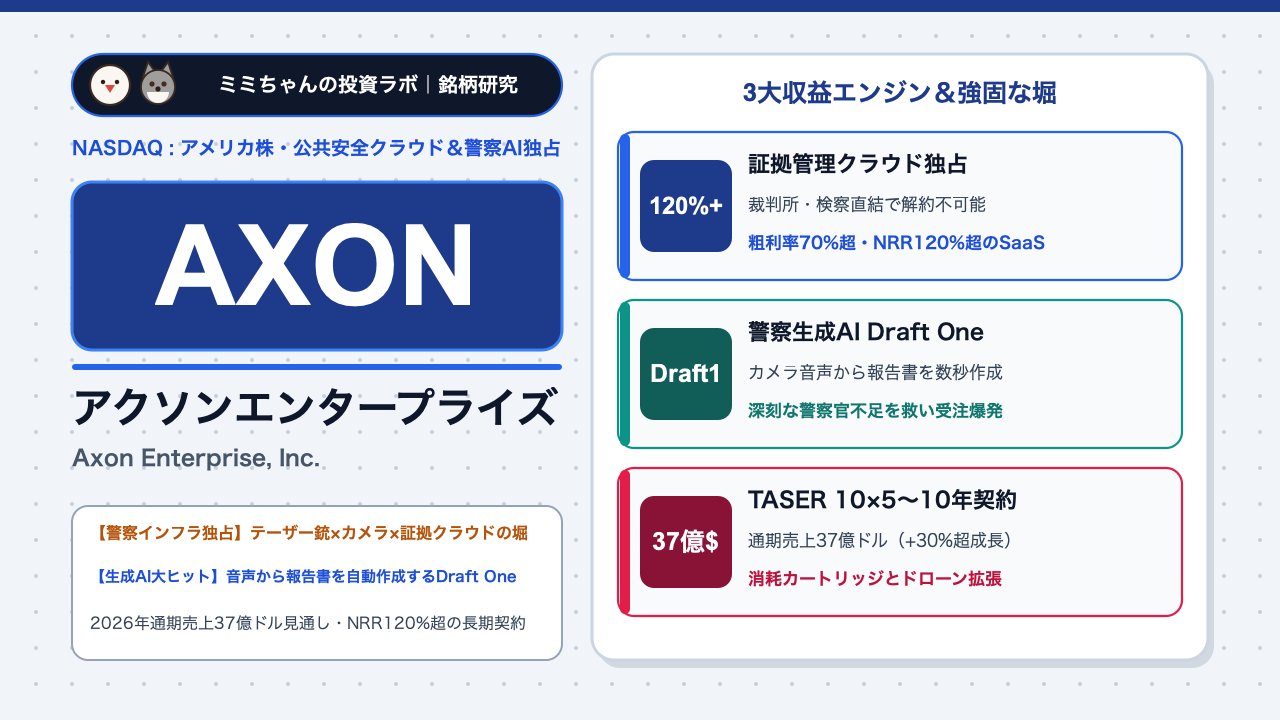
- 最大の強み(経済的な堀・モート):全米の警察機関の9割以上に浸透する「TASER(テーザー銃)+Axon Body(ボディカメラ)+Axon Evidence(証拠管理クラウド)」の三層ロックイン構造。裁判所に提出する映像証拠や凶器使用データがすべてアクソンのクラウド上に保管され検察庁とも直結しているため、一度導入した警察署が他社へ乗り換えることは事実上不可能です(売上継続率NRR 120%超)。
- 業績を牽引する成長要因:最新世代の「TASER 10」および「Axon Body 4」へのハードウェア更新サイクルに加え、ボディカメラの音声から警察の事件報告書を数秒で自動生成する生成AIソフト「Draft One」の爆発的な契約拡大がARR(年間経常収益)を押し上げています(Axon公式IR、TIKR AXON分析)。
- 収益構造・財務の特徴:2026年通期売上高ガイダンス37億ドル(Q2単体売上9.04億ドル)と、10年以上にわたり年率25〜30%超の驚異的な増収を継続(Trefis AXON)。ハードウェア販売を入り口として、粗利率70%超のクラウドSaaSと交換カートリッジの継続課金(ストック収益)を5年・10年契約で積み上げる高収益モデルです。
- 投資家が警戒すべき最大のリスク:過去実績PERが100倍を超える極めて高いバリュエーションプレミアムに伴う決算時の株価急落リスク(2026年8月決算時も好決算ながら利食い売りで14%調整)、およびインサイダー売却や株式報酬(SBC)・転換社債発行に伴う希薄化懸念です(Trefis AXONリスク分析)。
株価チャートと直近のマーケットパフォーマンス
アクソン・エンタープライズの株価は、S&P 500採用後も圧倒的な業績成長を背景に長期のテンバガー(10倍株)トレンドを描いており、2026年10月時点では高値圏からの調整を経た420ドル前後で推移しています(Wallstreet Online AXON株価、Perplexity Finance AXON)。同社株へ投資する上では、以下の「3つの固有の値動きパターン」を把握しておくことが重要です。
- 決算発表時の反応パターン:アクソンは四半期決算で売上・EPSともに市場予想を上回る確率が極めて高い優良企業ですが、バリュエーション(PER)が非常に高いため、「ビート幅が小さかった場合」や「通期ガイダンスを据え置いた場合」に決算翌日に10〜15%急落することがあります。実際、2026年8月5日の第2四半期決算では売上9.04億ドル・EPS 1.88ドルと予想を上回ったものの、通期37億ドル見通しを据え置いたことで当日株価が-14.28%下落しました(Trefis AXON分析)。こうした「好決算後のバリュエーション調整」が過去すべて絶好の買い場となってきた歴史があります。
- マクロ環境・金利・為替への感応度:顧客が「米国連邦政府・州政府・地方自治体の警察予算および消防・司法機関」であるため、民間の景気後退(リセッション)の影響をほとんど受けません。一方で、高PERグロース株であるため、米長期金利の急上昇局面では割引率の上昇による株価調整を受けやすい特徴があります(Trefis AXON)。
- 連動するセクター・関連銘柄:公共・政府・防衛向けソフトウェアで共通点を持つパランティア・テクノロジーズ(PLTR)や、公共安全通信のモトローラ・ソリューションズ(MSI)と高い連動性を示します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
公共安全・防衛・現場DX主要企業との比較
| 企業名(ティッカー) | 主力領域・ターゲット顧客 | 収益モデル・主力製品 | 成長率・収益性目安 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| アクソン(AXON) | 警察・法執行機関向け非致死性武器&証拠クラウド・AI | ハード(TASER/Body Cam)+クラウドSaaS長期バンドル契約 | 2026年売上37億ドル予想(+30%超成長) / 粗利率 約60〜62% | テーザー銃独占+裁判証拠クラウド(Axon Evidence)の超高スイッチング壁 |
| モトローラ・ソリューションズ(MSI) | 警察・消防向け業務用無線通信(LMR)・監視カメラ | 業務用無線機器販売+保守・コマンドセンターソフト | 売上成長率 約6%〜8% / 営業利益率 約25%〜28% | 緊急無線インフラにおける圧倒的な自治体シェア |
| パランティア(PLTR) | 国防総省・諜報機関・大企業向けデータ統合&AI OS | エンタープライズソフトウェア契約(Gotham / Foundry / AIP) | 売上成長率 約25%〜30% / 高営業利益率 | 軍事・機密レベルの最高峰セキュリティ認証とオントロジー基盤 |
| デジタル・アライ(DGLY等の小型競合) | 小規模警察向け車載・ボディカメラ単体販売 | ハードウェア売り切り中心 | シェア低迷・赤字傾向 | 低価格カメラ(ただし証拠クラウド網とテーザー銃を持たずAXONに完敗) |
競合が絶対に参入できない「剃刀の刃モデル」と「司法エコシステムの独占」
アクソンの経済的な堀(モート)は、物理的なハードウェアとクラウドソフトウェアが一体となった「3重のロックイン」によって守られています(TIKR AXON分析)。
第一に、創業事業である非致死性武器「TASER(テーザー銃)」は、全米の警察において事実上の独占(シェア90%超)であり、訓練カリキュラムや安全基準、法廷での正当性証明がすべてTASERを前提に組まれています。しかもテーザー銃を1回発射するごとに使い捨ての「専用カートリッジ」を交換する必要があり、警察官の定期訓練も含めて毎年莫大な消耗品売上が発生する「ジレットの剃刀と替刃モデル」となっています。
第二に、警察官が装着する「Axon Body(ボディカメラ)」は、現場でテーザー銃の安全装置を外したりパトカーのサイレンを鳴らした瞬間に、ワイヤレス連動で自動的に録画を開始します。そして警察署に戻ってカメラを充電ドックに挿すだけで、暗号化された映像データが自動的にクラウド「Axon Evidence」へアップロードされます。
第三に、このクラウド上の映像データは改ざん防止の監査証跡が付与され、そのまま地域の検察官や裁判所、弁護士へとオンライン共有されます。もしある警察署が「カメラだけ安い中国製に変えよう」と思っても、テーザー銃との自動連動が切れ、過去の何百万時間もの映像証拠データベースと検察庁との連携システムをすべて失うことになるため、他社への乗り換えは100%不可能なのです。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. 警察官の業務時間を1日1時間削減する生成AI「Draft One」の爆発的ヒット
現在、アクソンの株価と業績を最も強力に押し上げているキラーアプリが、2024年に投入された生成AIソフトウェア「Draft One(ドラフト・ワン)」です(Axon IR)。米国の警察官はシフトの約3〜4割(1日1時間以上)を「事件・事案の報告書(ポリスレポート)のパソコン入力」という事務作業に奪われていました。「Draft One」は、ボディカメラ(Axon Body 4)が録音した現場の音声データをAIが瞬時に書き起こし、わずか数秒で裁判所提出レベルの正確な事件報告書のドラフトを自動作成します。深刻な警察官不足に悩む全米の自治体が予算を最優先で割いて導入しており、アクソン史上最速で受注が積み上がっています。
2. 射程距離2倍・10連発の最新鋭「TASER 10」と「Axon Body 4」へのアップグレード
ハードウェア面では、従来の2連発から10本のプローブを個別に発射可能とし、有効射程距離を従来の約2倍(約13.7メートル)に伸ばした革命的モデル「TASER 10」への世代交代が本格化しています。また、双方向通信とリアルタイム位置追跡を備えた「Axon Body 4」と組み合わせた最上位サブスクプラン「Officer Safety Plan 10(OSP 10:警察官1人あたり月額200ドル超)」への移行が進み、NRR(売上継続率)120%超の原動力となっています。
3. ドローン(Dedrone買収)・民間警備・医療・連邦政府&海外市場へのTAM拡大
米国内の地方警察をほぼ制覇したアクソンは、現在「4つの新市場」へ急拡大しています。①対ドローン防衛企業「Dedrone」や屋内ドローン「Sky-Hero」の買収による「ドローンによる初動出動(DFR:Drone as a First Responder)」、②米連邦政府機関(国土安全保障省や軍警察等)、③欧州・豪州・カナダ・中南米などの海外警察(まだ浸透率10%未満の巨大フロンティア)、そして④病院の救急スタッフや小売店の店舗警備員など「民間企業の現場スタッフ保護」への展開です。
主要セグメント別の市場シェアと今後のターゲット
| 事業セグメント | 売上構成比(目安) | 粗利率水準 | 主力製品・サービス | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| Axon Cloud & Services(クラウド・AIソフト) | 約40%〜42% | 約72%〜75% | Axon Evidence、Draft One(生成AI)、Records、Respond | 最重要利益エンジン:Draft Oneのアドオン課金とARR(年間経常収益)の年率35〜40%成長 |
| TASER(テーザー銃・カートリッジ) | 約32%〜34% | 約60%〜63% | TASER 10、TASER 7、交換用カートリッジ、VR訓練システム | 5年ごとの買い替えサイクルによるTASER 10への全面移行と消耗品ストック収益 |
| Sensors & Other(カメラ・車載・ドローン) | 約25%〜27% | 約40%〜45% | Axon Body 4(装着カメラ)、Axon Fleet 3(パトカー車載)、ドローン | クラウド契約を獲得するためのハードウェア基盤、ALPR(ナンバープレート自動読取)拡大 |
ハードウェア(Sensors)を入り口として警察署に導入させ、そこから高粗利な「TASERカートリッジ(粗利率60%超)」と「Axon Cloud & AIソフト(粗利率73%超)」の継続課金で長期にわたって利益を回収する完璧なエコシステムが機能しています(TIKR AXON収益ミックス分析)。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Strong Buy 〜 Buy(強気買いコンセンサス) | 「公共安全×生成AIの唯一無二の独占企業」として機関投資家の評価は極めて高い |
| 売上高・通期見通し | Q2 2026実績:9億439万ドル(予想8.76億ドルを超過) 2026年通期会社ガイダンス:37億ドル |
四半期売上9億ドル突破、通期37億ドルと年率30%前後の驚異的な高成長が継続(Trefis AXON、Investing.com) |
| 1株当たり利益(EPS) | Q2 2026 Non-GAAP EPS:$1.88(予想$1.84) | 売上拡大に伴う営業レバレッジにより、予想を上回る利益成長を達成(Trefis AXON) |
| 売上総利益率(粗利率) | 約60.0%〜62.0%(直近TTM粗利益:約19.1億ドル) | ハードウェアを含みながらも、クラウドSaaS比率の上昇により60%超の高粗利を維持(Motley Fool AXON) |
| PER(株価収益率) | 実績PER:約100倍〜170倍 / Non-GAAP予想PER:約55倍〜65倍 | 独占的地位と30%成長を反映し、S&P500の中でも屈指のハイプレミアム評価(Trefis AXON) |
| 予想配当利回り・財務動向 | 無配(配当 0.0%)/ 2026年9月に10億ドルの0%転換社債を発行 | 金利0%の有利な条件で10億ドルを調達し、AI・ドローン領域のM&Aと成長投資を加速(Trefis AXON) |
機関投資家によるバリュエーション評価の深掘り
アクソン株に投資する上で避けて通れないのが、「実績PER 100倍超(Non-GAAP予想PERでも55〜65倍前後)という高いバリュエーションをどう評価するか」という点です(Trefis AXON分析)。
なぜウォール街の機関投資家がこれほど高いプレミアムを許容しているのかというと、アクソンの契約が「地方自治体・政府との5年〜10年単位の長期契約であり、景気後退でも解約されず、しかも競合がゼロに近い」という極めて珍しい性質を持っているからです。一般的な民間向けSaaS企業は不況時に解約やシート数削減に苦しみますが、治安維持と警察のデジタル化予算はどんな不況下でも削減されません。「不況耐性のあるディフェンシブ性」と「年率30%のAIグロース性」を同時に満たす銘柄は米国市場全体を見渡してもパランティア(PLTR)やアクソン(AXON)などごく一部に限られるため、常に希少価値プレミアムが付与されています。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク(最大の注意点)
2026年8月5日の第2四半期決算で売上9.04億ドル・EPS 1.88ドルと市場予想を上回ったにもかかわらず株価が1日で-14.28%急落した事例が示す通り、高いPERゆえに「完璧以上のサプライズ決算」が出ないと短期的な利食い売りに押されやすいリスクがあります(Trefis AXON分析)。
② 競合激化・技術革新リスク
現時点でTASERとAxon Evidenceの組み合わせに匹敵する競合は存在しませんが、パトカー車載カメラやナンバープレート読取(ALPR)カメラ、業務用無線領域ではモトローラ・ソリューションズ(MSI)や非上場のFlock Safetyなどと競合する場面が増えています。
③ 地政学・規制・マクロ環境リスク(AI規制と警察予算・倫理問題)
生成AI「Draft One」が作成した警察報告書について、公民権団体や弁護士から「AIによるバイアスやハルシネーションが不当な逮捕・起訴につながるのではないか」という法廷・規制上の議論が提起されるリスクがあります。また、万が一テーザー銃の使用に伴う重大な事故訴訟が発生した場合のレピュテーションリスクも存在します。
④ 企業固有の財務・構造リスク(株式報酬と転換社債・インサイダー売り)
創業者リック・スミスCEOをはじめとする経営陣・従業員への成果連動型株式報酬(SBC)が多いため、GAAPベースの営業利益(直近TTMで約8,389万ドル)と調整後EBITDA(同約4.77億ドル)の差が大きい構造にあります(Motley Fool AXON、Trefis AXON)。また、2026年9月の10億ドル規模の転換社債発行や経営陣による定期的な株式売却(インサイダー売り)にも留意が必要です。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
アクソン・エンタープライズ(AXON)は、単なる防犯機器メーカーではなく、「生成AI(Draft One)を現場業務で最も早く・最も確実にマネタイズしている公共インフラSaaSの隠れた主役」です。
- コア・サテライト戦略における位置づけ:
新NISA(成長投資枠)や特定口座において、「独自の経済的な堀を持つ高成長サテライト銘柄(ポートフォリオ全体の3%〜6%程度)」として組み入れるのが最適です。半導体サイクルや個人消費の波と全く無関係に成長するため、ポートフォリオ全体の分散効果が飛躍的に高まります。
- 買い付けのタイミングと具体的な基準:
高値圏での一括投資は避け、2026年8月決算後のように「好決算にもかかわらず高PERへの警戒から株価が10〜15%スピード調整した局面(400ドル〜420ドル近辺)」を狙って少額ずつ拾っていく時間分散エントリーが最も報われやすい銘柄です(Wallstreet Online、Trefis)。
- 次回決算で注目すべき最重要KPI(2点):
- Axon Cloud & ServicesのARR(年間経常収益)成長率とNRR(売上継続率:120%超の維持):「Draft One」を含むAIバンドルプランの採用により、サブスクリプション収益が年率35%以上で伸び続けているか。
- 将来契約残高(Future Contracted Revenue / RPO)の積み上がりペース:自治体との5年〜10年長期契約の受注残がどれだけ積み増されているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。