
※本記事は2026年10月24日時点の公開情報・市場データに基づき調査・執筆しています。
世界中のスマートフォンの頭脳(Snapdragonプロセッサ)と無線通信モデムを支配し、3G・4G・5G通信の基本特許ライセンスによって莫大なロイヤリティ収入を稼ぎ出すモバイル半導体の絶対王者、クアルコム(QUALCOMM Incorporated / NASDAQ: QCOM)。長らく「スマホ市場の成熟」や「Appleによるモデムチップ内製化懸念」から割安なバリュエーションに据え置かれてきましたが、足元では「車載半導体(Snapdragon Digital Chassis)」と「オンデバイスAI PC(Snapdragon Xシリーズ)」の2大新領域が急成長を遂げています。
2026年7月発表の四半期決算では、売上高99億5,000万ドル(前四半期は106億ドル)、Non-GAAP希薄化後EPS 2.21ドルと手堅い収益力を維持し、スマホ市場の変動を車載部門とデータセンター・IoT部門の高成長で吸収する事業構造への転換を鮮明にしています(TradingView QCOM決算ハイライト、TIKR QCOM決算分析)。本記事では、クアルコムの二階建て収益モデル(QCT×QTL)の真髄と投資戦略を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
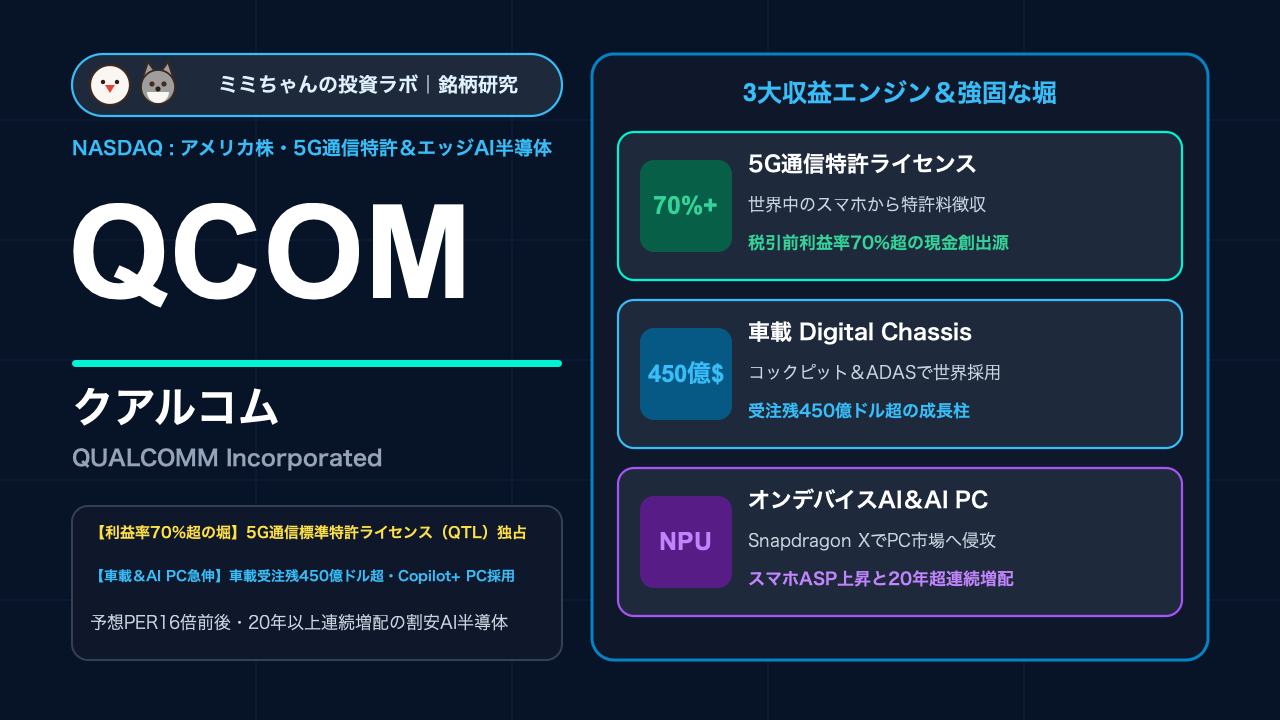
- 最大の強み(経済的な堀・モート):世界中のすべての5G対応スマートフォンメーカーから端末価格の一定割合を徴収する「通信標準必須特許ライセンス事業(QTL:税引前利益率70%超)」と、ハイエンドAndroidスマホのデファクトスタンダードである「Snapdragonプロセッサ事業(QCT)」の二階建てモデル。無線通信と低消費電力AI演算(NPU)の特許網は他社が回避不可能な参入障壁です。
- 業績を牽引する成長要因:受注残(デザインウィン・パイプライン)が450億ドルを超える「車載半導体(Snapdragon Digital Chassis)」の急成長と、Microsoftの「Copilot+ PC」の中核に採用されたArmベースPC向け「Snapdragon X Elite / Plus」によるx86(Intel/AMD)陣営からのシェア奪取です(24/7 Wall St. QCOM分析)。
- 収益構造・財務の特徴:半導体部門(QCT)の売上変動を、利益率70%超の特許ライセンス部門(QTL)が下支えする強靭なキャッシュフロー構造。20年以上にわたる連続増配(予想配当利回り約2.0%)と積極的な自社株買いを継続しています。
- 投資家が警戒すべき最大のリスク:大口顧客であるAppleによる自社製5Gモデムへの段階的切り替えによる売上減少リスク、世界的なスマートフォン出荷台数の伸び悩み、および中国市場におけるファーウェイ等の現地半導体メーカー台頭リスクです(KuCoin Q3ニュース)。
株価チャートと直近のマーケットパフォーマンス
2026年10月時点におけるクアルコムの株価は173ドル前後で推移しています(GuruFocus QCOM)。AI PC期待で急騰した局面からスマホ需要の落ち着きを織り込んで調整した水準にあり、半導体セクターの中では極めて割安なレンジに位置しています。同社株の値動きには以下の「3つの特徴」があります。
- 決算発表時の反応パターン:クアルコムの株価は、主力のスマホ向け売上(Handsets)の増減以上に、成長ドライバーである「車載部門(Automotive)の売上成長率」と「次四半期のQTL(特許ライセンス)収益見通し」に強く反応します。2026年5月の決算で売上高106億ドル・車載好調を発表した際には株価が+15%急騰した一方、7月末の決算では車載が急伸したにもかかわらずスマホ需要の弱含み見通しで一時-11%調整するなど、決算前後のボラティリティが高い傾向があります(TIKR Q2ラリー分析、247 Wall St.)。
- マクロ環境・金利・為替への感応度:他のAI半導体銘柄(PER 35〜50倍)と比べて予想PERが15〜18倍前後と低いため、米長期金利の上昇局面でもバリュエーション圧縮(マルチプル・コントラクション)を受けにくいバリュー半導体株としての耐性を持っています。
- 連動するセクター・関連銘柄:半導体株指数(SOX)に加え、主要顧客であるApple(AAPL)やサムスン電子のスマホ出荷動向、および基本設計アーキテクチャの提携・係争関係にあるアーム・ホールディングス(ARM)の株価と連動しやすいクセがあります。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
モバイル・エッジAI&車載半導体主要企業との比較
| 企業名(ティッカー) | 主力領域・市場立ち位置 | 収益モデルの特徴 | 利益率・バリュエーション目安 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| クアルコム(QCOM) | ハイエンドAndroid SoC首位・5Gモデム首位・車載急伸 | チップ販売(QCT)+通信特許ロイヤリティ(QTL) | GAAP営業利益率 17%〜25%(Non-GAAP 30%超) / 予想PER 約16〜18倍 | 5G通信標準必須特許(SEP)の独占とSnapdragonの省電力AI技術 |
| MediaTek(台湾上場) | ミッドレンジ〜ハイエンドAndroidスマホ向けSoC大手 | ファブレス半導体チップ販売専業(Dimensityシリーズ) | 営業利益率 約18%〜20% | コストパフォーマンスに優れたスマホSoC設計力 |
| アーム(ARM) | CPU基本設計図(命令セットアーキテクチャ)のライセンス | 設計ライセンス料+出荷チップ1個あたりのロイヤリティ | 粗利率 95%超 / 高PERグロース | 全世界のスマホ99%以上に採用されるCPUエコシステム |
| インテル(INTC) | PC・サーバー向けx86 CPU大手(車載Mobileye保有) | 自社工場製造(IDM)+チップ販売 | 構造改革・設備投資負担で利益率低迷 | 既存のWindows PC市場シェア(ただしAI PCでQCOMが浸食中) |
利益率70%超の「QTL(特許徴収マシン)」と「QCT(Snapdragon)」の両輪
クアルコムの財務諸表を理解する上で最も重要なのは、同社が2つの全く異なる事業部門で構成されている点です。
- QCT(Qualcomm CDMA Technologies:半導体チップ部門・売上の約85%):スマートフォン、自動車、PC、IoT機器向けに「Snapdragon」ブランドのプロセッサや5Gモデム、高周波(RF)フロントエンド部品を設計・販売するファブレス半導体事業です(税引前利益率は約26〜29%)。
- QTL(Qualcomm Technology Licensing:特許ライセンス部門・売上の約13〜15%):自社が保有する16万件以上の無線通信関連特許を世界中の端末メーカーにライセンス供与する事業です。原価がほとんどかからないため、税引前利益率(EBTマージン)は驚異の70%〜74%に達し、全社の純利益とフリーキャッシュフローの巨大な源泉となっています。
かつてAppleやファーウェイがこの特許料の引き下げを求めて法廷闘争を挑みましたが、最終的にクアルコムの通信特許なしではスマートフォンを製造できないことが証明され、長期ライセンス契約の締結に至りました。この「誰も避けて通れない通行料ビジネス」が、新領域(車載・AI PC)への巨額研究開発を支えています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. パイプライン450億ドル超!「車載半導体(Snapdragon Digital Chassis)」の爆発的成長
現在クアルコムで最も成長しているスター事業が車載部門(Automotive)です(Zacks QCOM分析)。現代の自動車は「走るスマートフォン(SDV:ソフトウェア定義車両)」へと進化しており、車内の大型デジタルコックピット(インフォテインメント)、車外とつながる5Gテレマティクス、そして先進運転支援システム(ADAS / 自動運転)「Snapdragon Ride」の3つを統合した「Snapdragon Digital Chassis」が、メルセデス・ベンツ、BMW、GM、ホンダ、現代自動車、中国の主要EVメーカーなど世界中の自動車メーカーに標準採用されています。車載部門は一度採用されると5〜10年にわたって安定出荷が続くため、Apple向けモデム減少分を完全に補って余りある収益柱へと育っています。
2. 「エッジAI(オンデバイスAI)」の本命:AIスマホと「Snapdragon X」AI PC
生成AIの処理をすべてクラウドのデータセンターで行うと、莫大な通信コストと電力、プライバシーリスクが発生します。そのため今後は「スマホやノートPCの端末内部(エッジ)で直接AIを動かすオンデバイスAI」が主流となります。クアルコムが独自CPUコア「Oryon」と高性能NPUを搭載して投入したPC向けチップ「Snapdragon X Elite / Plus」は、圧倒的なバッテリー持続時間とAI処理性能を実現し、Microsoftの「Copilot+ PC」の主要プラットフォームとしてDell、HP、Lenovo、Surface等に全面採用されています。
3. 産業用IoT・スマートグラス(AR/VR)およびデータセンター推論領域への拡張
Metaの「Ray-Ban Metaスマートグラス」やVRヘッドセット「Meta Quest」シリーズの頭脳には、クアルコムのXR専用チップが独占的に採用されています。また、工場の自動化機器やエッジサーバー向けの産業用IoTチップも底打ちから回復局面にあり、スマホ一本足打法からの脱却が急速に進んでいます(TradingView Q2分析)。
主要セグメント別の市場シェアと今後のターゲット
| 事業セグメント(細分類) | 売上構成比(目安) | 税引前利益率(EBT) | 主要顧客・用途 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| QCT:ハンドセット(スマートフォン向け) | 約60%〜63% | 約27%〜29%(QCT全体) | サムスン(Galaxy)、Xiaomi、ソニー、Apple(モデム) | オンデバイス生成AI対応によるハイエンドSnapdragonの単価(ASP)上昇 |
| QCT:IoT(AI PC・XR・産業機器) | 約13%〜15% | 同上 | Microsoft/PC各社、Meta(Quest/スマートグラス)、産業機器 | 「Snapdragon X」搭載AI PCのシェア拡大とスマートグラス普及 |
| QCT:オートモーティブ(車載半導体) | 約8%〜10%(急拡大中) | 同上 | 世界の主要自動車メーカー全般(受注残450億ドル超) | 最重要成長エンジン:デジタルコックピットとADAS統合で年率30〜50%成長 |
| QTL(特許ライセンス事業) | 約13%〜15% | 約70%〜74% | 全世界のスマートフォン・通信機器メーカー | 5G普及と6Gに向けた通信規格特許による超高収益キャッシュカウの維持 |
売上の約6割を占めるスマホ部門では「台数増ではなく、AI機能搭載によるチップ1個あたりの単価(ASP)上昇」で利益を伸ばし、その間に車載部門とAI PC部門を数十億ドル規模の柱へと引き上げる明確なポートフォリオ転換が進行しています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Moderate Buy 〜 Buy(強気〜中立) | 車載・AI PCの多角化を高く評価する強気派と、スマホ市況を慎重に見る中立派が交錯(BingX QCOM予測) |
| 四半期売上高・EPS実績 | 直近四半期売上:99.5億ドル〜106億ドル Non-GAAP希薄化後EPS:$2.21 |
コンセンサス予想通りの着実な利益創出力を維持(TradingView Q2 CY26、TIKR) |
| 売上総利益率(粗利率) | 約55.5%〜56.5% | 特許ライセンス事業(QTL)の高粗利が寄与し、50%台半ばの安定した粗利率を確保 |
| 営業利益率 | GAAP:約17.0%〜24.0% / Non-GAAP:約31%〜34% | 積極的なR&D投資を行いつつも、Non-GAAPベースでは30%超の高い営業利益率(GuruFocus) |
| PER(株価収益率) | Non-GAAP予想PER:約15倍〜18倍(株価 $173.53基準) | 半導体セクター平均(25〜35倍)と比較して大幅に割安なバリュー水準(GuruFocus) |
| 予想配当利回り・株主還元 | 配当利回り 約1.9%〜2.1%(20年以上連続増配)+自社株買い | 半導体株の中では希少な高配当・連続増配銘柄であり、インカムと成長を両取り可能 |
機関投資家によるバリュエーション評価の深掘り
クアルコムのNon-GAAP予想PER(約15〜18倍)が、エヌビディアやブロードコム、アーム(ARM)といった他のAI半導体銘柄と比べてこれほど割安に据え置かれている最大の理由は、「Appleが将来的にiPhoneのモデムチップを自社製に切り替え、クアルコムからの調達を減らすこと」が長年懸念されてきたためです(TIKR QCOMバリュエーション分析)。
しかし、この「Appleモデム離脱リスク」はすでに過去数年間にわたって株価に十全に織り込まれています。むしろ機関投資家が注目しているのは、Apple向けモデム売上が段階的に減少しても、①Appleからの特許ライセンス収入(QTL)は引き続き入ってくること、そして②車載(Automotive)とAI PC(IoT)の急成長がその減少分を優に上回ることです。市場がクアルコムを「スマホ部品株」から「エッジAI&自動運転・車載インフラ株」へと再評価(リレーティング)した瞬間、PER 16倍から22〜25倍への拡大余地が生まれます。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク
AI PC(Snapdragon X搭載機)やAIスマートフォンの買い替えサイクルが消費者の慎重な支出姿勢によって想定より緩やかになった場合、市場が期待する「スマホ事業から非スマホ事業へのマルチプル引き上げ(リレーティング)」に時間がかかるリスクがあります。
② 競合激化・技術革新リスク
Appleによる自社製5Gモデムの採用拡大に加え、Androidスマートフォン市場では台湾MediaTek(Dimensityシリーズ)がハイエンド領域まで性能を高めてシェアを競っています。また、車載半導体領域ではエヌビディア(NVIDIA DRIVE)やモービルアイ(MBLY)との高度な自動運転SoC競争が激化しています。
③ 地政学・規制・マクロ環境リスク
クアルコムは売上高の約60%近くを中国のスマートフォンメーカー(Xiaomi、OPPO、Vivo等)および中国内のサプライチェーンから得ています。米中間の半導体輸出規制の強化や、中国国内での「国産半導体(ファーウェイ傘下HiSilicon等)への置き換え運動」は最大の地政学リスクです。
④ 企業固有の財務・構造リスク(Armとのライセンス係争等)
CPUコア設計会社Nuviaの買収を巡り、基本設計元であるアーム・ホールディングス(ARM)との間でアーキテクチャ・ライセンス契約に関する法廷闘争や交渉が生じた経緯があり、将来的なロイヤリティ料率の引き上げ圧力には留意が必要です。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
クアルコム(QCOM)は、過熱しがちなAI半導体セクターの中で「PER 10倍台後半の割安感と約2%の連続増配を持ちながら、車載とエッジAIの成長を狙えるバリュー・グロース株」です。
- コア・サテライト戦略における位置づけ:
新NISA(成長投資枠)や特定口座において、「半導体セクター内のディフェンシブ寄りサテライト・準コア銘柄(資産全体の5%〜8%程度)」としての保有が適しています。エヌビディアやブロードコムのような「クラウド側のAI半導体」と組み合わせることで、「端末側(エッジAI・車載)の半導体」まで死角なくカバーできます。
- 買い付けのタイミングと具体的な基準:
スマホ需要の季節的な弱含み報道などで株価が160ドル〜175ドル近辺(予想PER 15〜16倍前後、配当利回り2.0%超)に調整している局面は、下値リスクが極めて限定された絶好の仕込み場となります(GuruFocus QCOM)。
- 次回決算で注目すべき最重要KPI(2点):
- QCT車載部門(Automotive)の四半期売上成長率とデザインウィン受注残の積み上がり:前年同期比30〜50%超の高成長が持続し、2029年度の車載売上目標(80億ドル)に向けて順調に進捗しているか(247 Wall St.)。
- QCT IoT部門(AI PC「Snapdragon X」およびXR向け)の売上回復ペース:Windows AI PC市場におけるクアルコム製チップのシェア拡大が数字として表れているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。