
※本記事は2026年10月24日時点の公開情報・市場データに基づき調査・執筆しています。
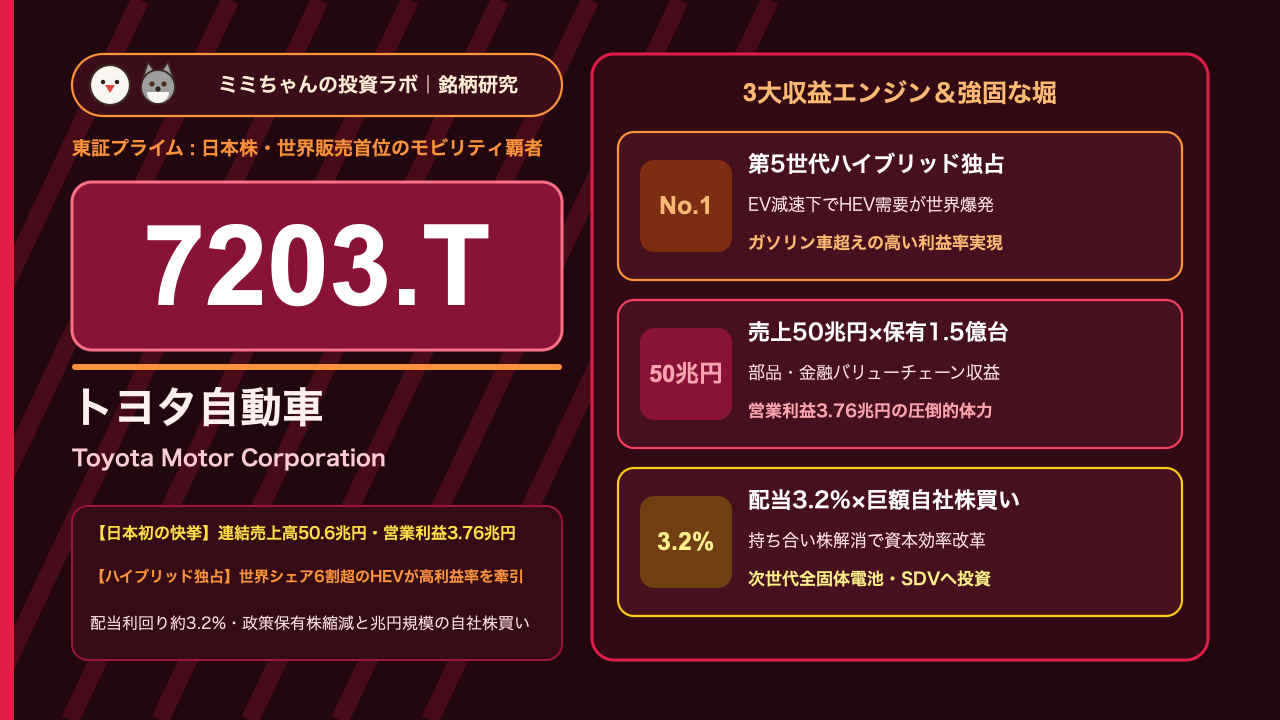
世界販売台数1,000万台超を誇り、日本の製造業および東証プライム市場の頂点に君臨する世界最大の自動車メーカー、トヨタ自動車(東証プライム: 7203.T)。数年前には「EV(電気自動車)シフトに出遅れている」と欧米メディアや一部投資家から批判された時期もありましたが、ふたを開けてみれば世界的なEV需要の減速(充電インフラ不足と補助金縮小)の中で、トヨタが長年磨き上げてきた「ハイブリッド車(HEV)の圧倒的独占力」と全方位戦略「マルチパスウェイ(Multi-Pathway)」の正しさが完全に証明されました。
2026年3月期(FY2026)の連結決算では、売上高が日本企業として前人未到の50兆6,850億円(50兆円の大台突破!)に達し、営業利益も3兆7,662億円という巨額の利益を叩き出しています(みんかぶ トヨタ自動車 決算情報、note 2027年3月期Q1決算分析)。本記事では、1台あたりの利益率がガソリン車以上に高まった第5世代ハイブリッドの収益構造、政策保有株の縮減と巨額自社株買い、そして新NISAでの投資戦略を徹底解剖します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):世界シェア約60%超を握る「ハイブリッド車(HEV)の圧倒的技術・サプライチェーン独占力」と、全世界で稼働する1億5,000万台規模の保有車両(インストールベース)から生まれる補給部品・金融・アフターサービスの安定収益基盤。他社がEVで赤字を出す中、ハイブリッド車でガソリン車と同等以上の高い利益率を稼ぎ出す唯一無二の経済的な堀を持っています。
- 業績を牽引する成長要因:北米・欧州・新興国におけるハイブリッド車(HEV)・プラグインハイブリッド車(PHEV)需要の構造的拡大と、高収益ブランド「レクサス(Lexus)」の伸長。さらにグループ内の政策保有株(持ち合い株)解消によって得た資金を原資とする兆円規模の自社株買いと次世代電池・SDV(ソフトウェア定義車両)投資です。
- 収益構造・財務の特徴:2026年3月期に連結売上高50兆6,850億円・営業利益3兆7,662億円を達成(みんかぶ 決算情報)。配当利回りは約3.2%前後(DOE:株主資本配当率を意識した安定増配)であり、巨額の現預金と金融事業を抱える日本最強のバランスシートを誇ります(みんかぶ 配当情報)。
- 投資家が警戒すべき最大のリスク:日米金利差の縮小に伴う急激な「円高・ドル安」進行による為替差損リスク(1円の円高で約500億円規模の営業減益要因)、中国市場におけるBYD等の現地新興EVメーカーとの熾烈な価格競争、および認証問題やリコール等に伴う一時的な生産停止リスクです。
株価チャートと直近のマーケットパフォーマンス
2026年後半におけるトヨタ自動車の株価は3,000円〜3,100円前後で推移しており、予想配当利回りは約3.22%と高配当バリュー株としての魅力を高めています(FISCO トヨタ自動車、みんかぶ 配当情報)。2021年に実施された1株→5株の株式分割以降、個人投資家の株主数が急増した同社株の値動きには、以下の「3つの特徴」があります。
- 決算発表時の反応パターン:トヨタの期初業績予想(5月発表の通期ガイダンス)は、伝統的に「想定為替レートを実勢よりかなり円高(保守的)に設定し、サプライヤー支援費や人的資本投資を多めに織り込んで控えめに出す」というクセがあります。そのため本決算直後は「今期減益予想」という見出しでアルゴリズム売りが出やすいものの、第1四半期・第2四半期と進むにつれて実勢の円安効果とハイブリッド販売好調で上方修正されるパターンが定番となっています。
- マクロ環境・金利・為替への感応度:ドル円相場(USD/JPY)との連動性が極めて高く、1ドル=150円台から140円台へと円高に振れる局面では機械的に輸出株売りの対象となります。ただし近年は北米現地生産比率の向上とドル建てコストの相殺により、以前よりも為替耐性が強化されています。
- 連動するセクター・関連銘柄:デンソー(6902.T)、アイシン(7259.T)、豊田自動織機(6201.T)といったトヨタグループ各社や、ホンダ(7267.T)等の輸送用機器セクター全体と強く連動します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
世界の主要自動車メーカーとの徹底比較
| 企業名(ティッカー/コード) | 年間販売規模・主力領域 | 電動化戦略の軸 | 営業利益率・PER目安 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| トヨタ自動車(7203.T) | 世界販売首位(約1,000万台超) / フルラインアップ | マルチパスウェイ(HEV首位+PHEV+BEV+水素) | 営業利益率 約7.4%〜10% / PER 約9〜11倍 | 世界シェア6割超のHEV技術、トヨタ生産方式(TPS)、1.5億台の保有車両網 |
| テスラ(TSLA) | バッテリーEV(BEV)世界首位級(約180万台規模) | 完全EV専業+自動運転(FSD・ロボタクシー)+蓄電池 | 営業利益率 約7%〜10% / 高PER | 垂直統合EV製造と自動運転AI・充電網(ただしEV価格競争で車両マージン低下) |
| BYD(比亜迪 / 香港上場) | 中国最大手・新エネルギー車(BEV+PHEV)首位 | リン酸鉄(LFP)電池内製+低価格EV・PHEV大量投入 | 営業利益率 約5%〜6% | 電池から半導体まで完全内製化による圧倒的な低価格コスト競争力 |
| フォルクスワーゲン(VW) | 欧州首位・世界第2位グループ | 急進的なEVシフトからハイブリッド・エンジン車へ軌道修正中 | 営業利益率 約5%〜7% / 低PER | 欧州ブランド群(ただし中国シェア急落と欧州工場の高コスト構造に苦戦) |
売上50兆円を支える「第5世代ハイブリッドの収益革命」と「バリューチェーン利益」
かつて初代プリウスの時代には「ハイブリッド車は電池とモーターが2つ載っているため原価が高く、売っても儲からない」と言われていました。しかし、現在のトヨタの圧倒的な利益を支えているのは、まさにこのハイブリッド車(HEV)の収益性逆転です。
トヨタは25年以上にわたってハイブリッドシステムの小型化・共通化(TNGAプラットフォーム)を進め、最新の「第5世代ハイブリッドシステム」では、主要部品(モーター、インバーター、電池)の原価を劇的に引き下げました。一方で、北米や欧州では環境意識とガソリン代節約ニーズから「ハイブリッド車ならガソリン車より数千ドル高くても買いたい」という強い需要があるため、現在のトヨタは「1台売ったときの利益額が、純ガソリン車よりもハイブリッド車の方が高い」という驚異的な状態に入っています。しかも米国のGMやフォード、欧州メーカーが今からハイブリッド開発をやり直そうとしても、トヨタとデンソー・アイシンが築いたサプライチェーンにはコストで到底太刀打ちできません。
さらに見逃せないのが、新車販売以外の「バリューチェーン収益(補給部品、中古車、自動車ローン・リース等の金融事業)」です。世界中で走る約1億5,000万台のトヨタ車が毎年メンテナンスや部品交換、買い替えローンを利用することで、景気変動に左右されない年間1兆円超の安定利益を生み出し続けています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. 北米・グローバルでのHEV/PHEV比率のさらなる引き上げ(年間500万台規模へ)
現在、トヨタの販売台数に占めるハイブリッド車(HEV)の比率は約40%前後に達しており、北米ではカムリ(全車HEV化)やRAV4、タコマ等を中心に在庫が足りないほどの需要が続いています。トヨタは米国ノースカロライナ州の新バッテリー工場の稼働などを通じて電池供給能力を大幅に引き上げ、HEVおよび「実用的なEV」として再評価されているプラグインハイブリッド車(PHEV)の販売を年間500万台規模へと拡大させています。
2. 次世代バッテリーEV(BEV)・全固体電池と車載OS「Arene(アリーン)」によるSDV化
ハイブリッドで稼いだ莫大なキャッシュ(営業キャッシュフロー)を原資に、2026年後半から2027年にかけて次世代バッテリーEV(レクサス等の新世代モデル)を投入します。ギガキャスト(一体成型技術)による工程半減や、航続距離1,000km超・充電時間10分以下を目指す「全固体電池」の実用化、さらに車載ソフトウェア基盤「Arene(アリーン)」によるSDV(ソフトウェア定義車両)化を進め、将来のEV再加速期にも備えています。
3. 政策保有株(持ち合い株)の売却と「兆円規模の自社株買い・ROE向上」
資本市場から最も高く評価されているのが、トヨタグループ全体の資本政策の大転換です。デンソーやKDDIなどの政策保有株(持ち合い株)を数千億〜兆円規模で順次売却してキャッシュ化し、それを原資として過去最大級となる1兆円規模の自社株買いや増配を継続的に実施しています(note トヨタ株主還元分析)。これにより自己資本利益率(ROE)の継続的な維持・向上が図られています。
主要セグメント別の市場シェアと今後のターゲット
| 事業・地域セグメント | 売上・利益構成比(目安) | 現在の市場立ち位置・特徴 | 主要車種・事業内容 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| 自動車事業:日本(国内生産・輸出含む) | 営業利益の約55%〜65% | 国内乗用車シェア約50%の絶対的独占+高採算輸出拠点 | アルファード/ヴェルファイア、クラウン、プリウス、レクサス輸出 | 高付加価値車種の生産最大化とサプライチェーン全体の賃上げ・自動化支援 |
| 自動車事業:北米(North America) | 売上高最大の柱(約35〜40%) | 米国乗用車シェア首位級、HEV需要が爆発 | RAV4、カムリ、カローラ、タンドラ、レクサス | ノースカロライナ電池工場稼働によるHEV/PHEV供給拡大と利益率向上 |
| 自動車事業:欧州・アジア・その他 | 売上の約25%〜30% | 欧州でシェア2位へ躍進、東南アジアで圧倒的首位 | ヤリス・クロス(欧州)、ハイラックス・イノーバ(アジア) | インド(スズキ提携)およびASEANでのハイブリッド普及拡大 |
| 金融事業(トヨタファイナンシャルサービス) | 営業利益の約12%〜18% | 世界有数の自動車販売金融・リース資産残高 | 自動車ローン、残価設定型クレジット、サブスク(KINTO) | 金利環境に応じた利ざや確保と保有車両ライフサイクル全体の収益化 |
日本国内の工場を「世界中の高付加価値車(レクサス等)のマザー工場」としてフル稼働させて外貨を稼ぎつつ、北米・欧州・アジアの現地生産と金融事業が全方位で利益を支える強固な地域分散が確立されています(FISCO セグメント情報)。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 強気買い(Buy / Outperform優勢) | 世界の自動車メーカーの中で「最も死角が少なくキャッシュ創出力が高い1強」として高評価 |
| 連結売上高(2026年3月期実績) | 50兆6,850億円(50,684,952百万円) | 日本企業として歴史上初めて売上高50兆円の大台を突破(みんかぶ 決算情報) |
| 連結営業利益(2026年3月期実績) | 3兆7,662億円(営業利益率 約7.4%) | 認証問題対応やサプライヤー・人的資本への巨額投資をこなしながら3.7兆円超の利益を確保(note 決算分析) |
| 予想PER・実績PBR | 予想PER:約9倍〜11倍 / 実績PBR:約1.0倍〜1.1倍 | TOPIX平均(PER約15倍)と比較して割安感があり、PBR 1倍ラインが強力な下値サポートとして機能 |
| ROE(自己資本利益率) | 約11.0%〜13.5% | 30兆円超の分厚い自己資本を持ちながら、自社株買いと高収益で二桁ROEを維持 |
| 予想配当利回り・株主還元 | 配当利回り:約3.22% + 兆円規模の機動的な自社株買い | 安定的な累進的増配に加え、持ち合い株解消に伴う大規模な自社株買いが1株価値を向上(みんかぶ 配当情報) |
機関投資家によるバリュエーション評価の深掘り
トヨタ自動車の予想PER(約9〜11倍)とPBR(約1.0〜1.1倍)は、同社の圧倒的な世界シェアと競争力に照らせば、極めて保守的(割安)なバリュエーションです。
世界の自動車セクター全体が「EV移行コストと中国市場の混乱」によって低PER(GMやフォード、VWはPER 5〜7倍程度)に沈む中、トヨタは「ハイブリッド車で年間3.5兆〜4.5兆円の営業利益を安定して稼ぎ出し、そのキャッシュで次世代投資と自社株買いを同時に行える唯一の黒字巨人」として際立っています。特に株価がPBR 1.0倍(株価2,600〜2,800円付近)に近づくと、配当利回りが3.5%を超え、会社側の大規模な自社株買いが下値を強力に支えるため、長期投資家にとって極めてリスクの低いエントリーゾーンとなります。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク(為替感応度の高さ)
トヨタの業績は米ドルやユーロなどの為替レートに大きく左右されます。日銀の追加利上げと米FRBの利下げが重なり、1ドル=130円台〜120円台へと急激な円高が進んだ場合、本業の販売が好調であっても円換算の営業利益が数千億円規模で押し下げられ、株価の上値が重くなるリスクがあります。
② 競合激化・技術革新リスク(中国市場でのBYD等の台頭)
世界最大の自動車市場である中国において、BYDやシャオミ(Xiaomi)、ファーウェイ陣営などの現地メーカーが低価格かつ高度な車載ソフトウェアを備えたEV・PHEVでシェアを急拡大しており、日系メーカー全体の中国販売および利益率は厳しい戦いを強いられています。
③ 地政学・規制・マクロ環境リスク(米国関税・保護主義リスク)
米国政府による輸入自動車・部品に対する関税政策の変更や、北米自由貿易協定(USMCA)の見直し動向は、メキシコやカナダ、日本から米国へ輸出を行う自動車メーカー全般にとって大きな政策リスクとなります。
④ 企業固有の財務・構造リスク(品質・認証ガバナンス)
グループ企業(日野自動車、ダイハツ工業、豊田自動織機)および本体における型式指定申請の認証問題を受け、社内プロセスと品質ガバナンスの抜本的な見直しを進めています。万が一再び大規模なリコールや出荷停止が発生した場合、生産台数とブランド信頼性に悪影響を及ぼすリスクがあります。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
トヨタ自動車(7203.T)は、新NISA(成長投資枠)で日本株に投資するすべての個人投資家にとって、「三菱商事や信越化学工業と並ぶ日本の王道コア銘柄」です。
- コア・サテライト戦略における位置づけ:
新NISA口座において、「配当利回り3.2%超のインカムと世界首位の安定感を享受する長期コア銘柄(日本株ポートフォリオの10%〜20%程度)」として保有するのが最適です。1単元(100株)でも約30万円前後、単元未満株(1株)なら約3,000円から購入可能です。
- 買い付けのタイミングと具体的な基準:
「急激な円高局面」や「5月の保守的な期初ガイダンス発表直後の下落局面」で、株価が2,700円〜2,900円台(PBR 1倍割れ〜1.0倍近辺、配当利回り3.4%以上)まで調整したタイミングは、過去何度も繰り返されてきた黄金の押し目買いパターンです(FISCO 株価情報)。
- 次回決算で注目すべき最重要KPI(2点):
- 全体の販売台数に占めるハイブリッド車(HEV)・電動車の比率と台あたり利益の改善幅:円高や資材高の逆風を、高採算なハイブリッド車の販売増と値上げ効果でどこまで吸収できているか。
- 自己株式取得(自社株買い)枠の進捗と追加設定の有無:政策保有株の売却資金を活用した株主還元が継続的に発動されているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。