
※本記事は2026年10月25日時点の公開情報・市場データに基づき調査・執筆しています。
米国に住む人々にとって、蛇口の修理や電球の交換といった日常のDIYから、キッチンの全面改装、屋根の葺き替え、さらにはプロの建築工事業者がトラックで乗り付けて大量の木材やセメントを積み込む場所として、圧倒的な存在感を放つ世界最大の住宅リフォーム小売チェーン、それがホーム・デポ(The Home Depot, Inc. / NYSE: HD)です。
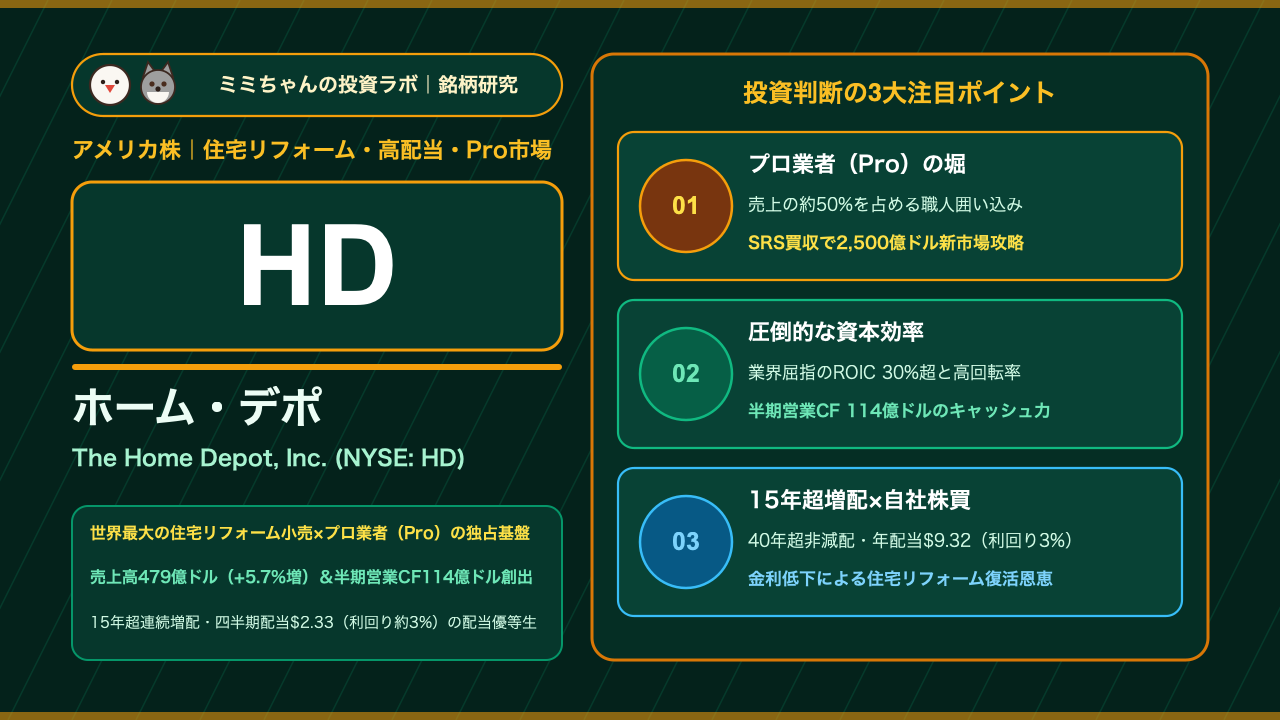
全米に2,300店舗以上の巨大なオレンジ色の倉庫型店舗を構え、年商1,500億ドル(約23兆円規模)を超えるメガリテールでありながら、単なる日用品スーパーとは決定的に異なる「高粗利・超高回転・高い参入障壁」を誇ります。2024年から2025年にかけて住宅リフォーム資材卸の大手SRSディストリビューション(SRS Distribution)を約182.5億ドルで買収し、売上の約半分を占める「プロの建設業者(Pro)」向け事業を劇的に強化しました。住宅ローン金利の高止まりによって全米の中古住宅売買が停滞する逆風下においても、2026年度第2四半期決算では売上高が前年同期比+5.7%増の478億6,100万ドル、純利益47億6,600万ドル(希薄化後EPS 4.79ドル)を叩き出し、上半期の営業キャッシュフローは114億2,200万ドル(前年同期の89億6,800万ドルから大幅増)を記録しました(Home Depot公式IR 2026年度Q2決算発表)。本記事では、ホーム・デポの強力な経済的な堀(モート)、ROIC(投下資本利益率)30%超を生み出す収益構造、そして新NISAでの高配当投資戦略を徹底分析します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):売上の約半分を占める「プロの職人・工務店(Pro顧客)」の強固な囲い込みと、全米人口の90%以上が10マイル(約16km)圏内に住む圧倒的な店舗・物流ネットワーク。木材、配管、電動工具、建材などの大型・重量商品はAmazonなどのECでは配送コストが見合わないため、リアル店舗と専用配送網がネット通販の参入を完全に阻む「防壁」として機能しています。
- 業績を牽引する成長要因:屋根材・プール・造園資材卸大手SRS Distributionの買収シナジーによる「2,500億ドル規模の大型プロ市場」への進出、住宅ストックの老朽化(米国住宅の中央値年齢が40年超)に伴うリフォーム・修繕需要の底堅さ、および住宅ローン金利低下に伴う大型リノベーション案件の回復期待が成長を後押ししています(Home Depot公式IR Q2リリース)。
- 収益構造・財務の特徴:粗利率は約33.7%と安定し、売上高営業利益率は約14%〜15%と小売業として驚異的な高水準を維持。過去の自社株買いにより株主資本が圧縮されているものの、ROIC(投下資本利益率)は常に30%超を叩き出す「超高効率キャッシュカウ」です。
- 投資家が警戒すべき最大のリスク:米国の住宅ローン金利が高止まりすることによる大型リフォーム案件(キッチン・バスルーム改装等)の手控え長期化、競合ロウズ(Lowe’s: LOW)とのプロ顧客獲得競争、および木材・銅管などのコモディティ原材料価格の急激なインフレ/デフレ変動です。
株価チャートと直近のマーケットパフォーマンス
ホーム・デポの株価は、米国の30年固定住宅ローン金利の動向やFRBの利下げペース、そして四半期ごとの既存店売上高(Comparable Sales)の推移を織り込みながら、堅調な推移を続けています(GuruFocus HD株価・バリュエーション指標)。同社株をトレード・長期保有する上では、以下の「3つの固有の値動きパターン」を把握しておくことが極めて重要です。
- 決算発表時の反応パターン:ホーム・デポの決算で機関投資家が最も注視するのは、全社売上高以上に「① 既存店売上高成長率(Comp Sales)のトレンド回復」「② 1回あたり平均購入単価(Average Ticket)と来店客数(Transactions)のバランス」「③ プロ(Pro)向け大口注文の伸び」の3点です。2026年度第2四半期決算では、小規模プロジェクト需要の底堅さと通期見通し据え置きが確認され、安心感から株価が買い優勢となりました(Home Depot公式IR 2026年Q2)。
- マクロ環境・金利・為替への感応度:米国株の中でも「住宅金利感応度が最も高い銘柄の1つ」です。住宅ローン金利が低下すると、中古住宅の買い替え(住み替え)が活発化し、売却前のリノベーションや購入後のリフォーム需要が一気に噴き出すため、株価が住宅着工統計に先んじて大きく上昇する習性があります。また、売上の大部分が北米(米国・カナダ・メキシコ)であるため、為替変動のリスクが少ない純粋な米国内需株です。
- 連動するセクター・関連銘柄:最大のライバルである同業2位のロウズ(LOW)はもちろん、住宅建設大手のD.R.ホートン(DHI)やレナー(LEN)、住宅リフォーム資材のシャーウィン・ウィリアムズ(SHW:塗料大手)、フロア・アンド・デコ(FND:床材専門店)、そして住宅ローン金利の動向と強い連動性を示します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
米国の主要ホームセンター・リテール大手との徹底比較
| 企業名(ティッカー) | 店舗数・市場での立ち位置 | 顧客構成(DIY vs Pro) | 営業利益率・ROIC水準 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| ホーム・デポ(HD) | 世界首位(2,364店舗+1,340以上のSRS拠点) | Pro比率 約50%(SRS買収でさらに拡大) | 営業利益率 約14%〜15% / ROIC 30%超 | プロ向け配送・信用供与・SRS卸網と全米90%をカバーする圧倒的店舗網(Home Depot公式IR) |
| ロウズ(LOW) | 全米第2位(約1,700店舗) | DIY比率 約75% / Pro比率 約25% | 営業利益率 約12%〜13% / ROIC 25%超 | 一般消費者(DIY・インテリア)での強み(Pro顧客の比率引き上げを推進中) |
| フロア・アンド・デコ(FND) | 床材(タイル・フローリング)特化型チェーン | DIYとProの混合(カテゴリーキラー) | 営業利益率 約6%〜8% | タイル・木質床材に特化した圧倒的な品揃えと低価格(専門領域での急成長) |
| アマゾン(AMZN) | 世界最大Eコマース・クラウドインフラ | 一般消費者(小型・軽量日用品が主軸) | 全社営業利益率 約13.7% | 圧倒的な当日配送網(ただし建材・大型木材・緊急部材の配送は苦手分野) |
なぜ「Pro(プロ顧客)」を握ると利益率が跳ね上がるのか?
ホーム・デポの顧客は、大きく分けて「① DIY顧客(日曜大工を楽しむ一般消費者)」と「② Pro顧客(大工、リフォーム業者、配管工、電気技師等の専門職人)」の2つに分かれます。
一般客(DIY層)が数ヶ月に1回、数千円〜数万円の買い物をするのに対し、Pro顧客は「週に何度も来店し、年間数百万〜数千万円の資材を定期的に購入」します。顧客全体の数としてはProは1割程度に過ぎませんが、売上全体の約50%をこのPro層が叩き出しています。
- プロ専用のサプライチェーンと現場直送(Jobsite Delivery):
ホーム・デポは店舗の裏側にプロ専用の資材積込ゲートを設け、さらに大型フラットベッドトラックによる現場直送サービスを展開しています。職人が現場にいながらスマホアプリで発注すれば、数時間以内に必要な木材やパイプが工事現場へ届く体制を構築しています。
- SRSディストリビューション買収による「専門卸市場」の独占:
2024年に買収したSRS Distribution(全米1,340拠点以上)は、屋根材(ルーフィング)、造園緑化資材、プール資材の卸売りでトップシェアを持ちます。これにより、従来の「店舗で買えるリフォーム資材」だけでなく、屋根の張り替えや外構工事といった「専門工事業者が取り扱う2,500億ドル規模の巨大な卸市場」までを完全にグループ内に取り込みました(Home Depot公式IR Q2リリース)。
- 「ProXtra」ロイヤリティプログラムと専用クレジット(売掛決済):
職人の会社ごとに資材の購入履歴や見積書をデータ管理できる法人ツール「ProXtra」を提供し、掛け売り(後払い)やポイント還元を提供することで、他店へ浮気できない強力な囲い込み(ロックイン)を完成させています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. 米国住宅ストックの「歴史的超高齢化(築40年超)」に伴う修繕需要の爆発
全米の戸建て住宅の中央値年齢は現在40年を超えており、第二次世界大戦後で最も住宅が高齢化しています。屋根の雨漏り、給排水管の劣化、電気配線の更新、給湯器の故障などは「景気が悪いからといって後回しにできない必須の修繕」です。新築住宅の建設数がどうあれ、米国内に1億数千万戸存在する既存住宅の維持管理需要だけで、ホーム・デポには毎年数千億ドル規模の確実な基礎需要が流入し続けます。
2. 「SRSディストリビューション」のクロスセルとサプライチェーン統合
SRSの買収完了により、ホーム・デポは2,364の店舗網に加えて全米1,340以上のSRS配送拠点を手に入れました(Home Depot公式IR 2026年Q2)。店舗と卸売拠点の在庫データを統合することで、従来は店舗で在庫切れを起こしていた大型建材を近隣のSRS倉庫から即座に出荷できるようになり、プロ向け資材の欠品率低減と配送コストの削減が急速に進んでいます。
3. デジタルとリアル店舗の融合「One Home Depot」オムニチャネル戦略
ホーム・デポのオンライン売上(EC)の50%以上は、「ネットで注文して最寄りの店舗ロッカーで受け取る(BOPIS:Buy Online, Pick Up In Store)」形態です。店舗を巨大な配送拠点兼ショールームとして活用することで、純粋なネット通販企業が抱える莫大なラストワンマイル配送料金を回避し、EC比率が高まるほど店舗へのついで買いが誘発されて粗利率(約33.7%)が維持される理想的な循環を確立しています。
主要セグメント別の市場シェアと今後のターゲット
| 製品・事業カテゴリー | 売上構成比(目安) | 粗利率・収益性の特徴 | 主力商品・主要用途 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| 建材・木材・配管・電気資材 | 約35%〜38%(Proの中核) | 数量が出る安定高回転・中粗利 | 構造用木材、合板、電線、塩ビ管、セメント、断熱材 | 最大の基礎収益源:老朽化住宅のインフラ修繕とSRS統合による大型資材供給(Home Depot公式IR Q2) |
| ハードウェア・工具・季節用品 | 約30%〜32% | 高粗利(プライベートブランドPB充実) | Makita、DeWalt、Milwaukee等の電動工具、芝刈り機、BBQグリル | 職人の工具買い替え需要と一般家庭向けガーデニング・季節商戦 |
| 室内装飾・ペイント・キッチン・家電 | 約30%〜32% | 極めて高粗利(リノベーション主軸) | 塗料(Behr独占販売)、キッチンキャビネット、バスルーム、照明、フローリング | 金利低下時の爆発力:キッチン・水回りの全面リフォーム需要復活の最大恩恵分野 |
プロ向けの大型資材(木材・配管等)で圧倒的な来店頻度を確保しつつ、高粗利な塗料(Behr塗料はホーム・デポの独占取り扱い)やPB電動工具、キッチン設備で高いマージンを抜くという、完璧な商品ミックスが構築されています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Moderate Buy 〜 Buy(平均目標株価:約410〜440ドル) | 住宅市場の停滞期を底打ちし、SRS買収によるシェア拡大と金利低下サイクルの追い風を高く評価(Investing.com HDコンセンサス) |
| 売上高成長率(YoY) | 2026年度Q2実績:前年比 +5.7%増(478.61億ドル) | SRS買収の寄与と小規模DIY需要の回復により、市場予想を上回る増収を達成(Stock Titan HD 10-Q) |
| 売上総利益率(粗利率) | 2026年度Q2実績:33.7%(前年同期33.4%から改善) | サプライチェーン効率化とプロ向け高付加価値製品の販売により、安定した粗利率をキープ |
| 営業キャッシュフロー | 上半期実績:114億2,200万ドル(前年同期比+27%増) | 年間200億ドル規模の営業キャッシュフローを生み出す驚異的な現金創出マシーン(Stock Titan HD) |
| PER(株価収益率) | フォワード予想PER:約20倍〜22倍 | 過去10年平均(約21〜23倍)と同等水準であり、業績回復局面を控えたバリュエーションとして割安感あり(GuruFocus HD) |
| 予想配当利回り・株主還元 | 配当利回り:約2.9%〜3.2%(四半期配当 $2.33 / 年間 $9.32) | 15年連続増配・過去140四半期超にわたり一度も減配なし。配当性向約50%〜55%の極めて安心感ある還元(Digrin HD配当データ) |
機関投資家によるバリュエーション評価の深掘り
ホーム・デポ株が機関投資家から「小売セクター最高峰のクオリティ銘柄」として愛され続ける理由は、「ROIC(投下資本利益率)30%超という圧倒的な資本効率」にあります。
一般的に小売業のROICは8%〜12%程度ですが、ホーム・デポは新規出店を無理に急がず、既存店舗のIT化・自動化と在庫回転率の向上を徹底追求してきました。さらに、稼ぎ出した巨額の営業キャッシュフローを継続的な増配と積極的な自社株買い(過去20年間で発行済株式数を3分の1以上消却)に回してきたため、1株あたり利益(EPS)が複利で成長し続ける強固な資本構成が作られています。
足元ではSRS買収に伴う借入金増加によって一時的にバランスシートの負債が増加していますが、半期で114億ドルもの営業キャッシュフローを稼ぎ出せる同社にとって債務返済能力は万全であり、格付け機関からも高い信用力を維持しています。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク(住宅ローン金利の長期高止まり)
ホーム・デポの業績回復シナリオは「FRBの利下げに伴う住宅金利の低下と住み替え需要の復活」を一定程度織り込んでいます。インフレ再燃等によって住宅ローン金利が7%台に長期高止まりした場合、キッチンや浴室の全面改装といった100万円〜数百万円規模の大型リフォームプロジェクトの手控えが長期化するリスクがあります。
② 競合激化・技術革新リスク(同業2位ロウズとのプロ顧客争奪戦)
最大のライバルであるロウズ(LOW)も、一般DIY中心から「Pro顧客比率の引き上げ」を最重要経営方針に掲げており、プロ向け割引や配送サービスで激しい競争を仕掛けています。プロ向け市場での価格競争が激化した際のマージン低下には注意が必要です。
③ 地政学・規制・マクロ環境リスク(関税政策と輸入建築部材のコスト上昇)
ホーム・デポが扱う商品の一部(工具、金物、照明、一部建材等)は中国やアジア諸国から輸入されています。米国の関税引き上げが実施された場合、仕入れ原価が上昇し、値上げによる販売数量の減少や粗利率の一時的な圧迫が生じる可能性があります。
④ 企業固有の財務・構造リスク(SRS買収に伴う負債増と統合リスク)
約182.5億ドルを投じたSRSディストリビューションの買収に伴い、有利子負債が増加しています。営業キャッシュフローが潤沢であるためデフォルト懸念はありませんが、金利支払いの増加や、卸売事業との物流・IT統合が計画通り進まない場合ののれん減損リスクには留意が必要です(Home Depot公式IR Q2)。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ホーム・デポ(HD)は、Amazonが奪えないプロ職人の牙城を握り、15年連続増配とROIC 30%超を誇る、「新NISA(成長投資枠)で一生涯持ち続けたい米国株配当キャッシュカウの最高峰銘柄」です。
- コア・サテライト戦略における位置づけ:
配当利回り約3%のインカムゲインと、米国の住宅市場復活に伴うキャピタルゲインを両取りできるため、新NISA(成長投資枠)や特定口座において「配当重視ポートフォリオの主軸コア銘柄(全体の5%〜10%程度)」としての長期保有が最適です。ハイテク株中心のポートフォリオに組み入れることで、安定した配当金収入と下値抵抗力を同時に獲得できます。
- 買い付けのタイミングと具体的な基準:
米国の住宅関連指標(中古住宅販売件数や住宅着工件数)が悪化して市場全体が失望売りされたタイミング(予想PER 19〜20倍近辺、配当利回り3.0%〜3.3%水準)は、過去何度も繰り返されてきた絶好のエントリー好機です。一括投資ではなく、四半期ごとの決算を確認しながら複数回に分けて買い増すのが賢明です。
- 次回決算で注目すべき最重要KPI(2点):
- 全社および米国内の既存店売上高成長率(Comp Sales)のプラス転換:住宅ローン金利の低下に伴い、小規模DIYだけでなく大型リフォーム案件の回復が数字に表れているか(Home Depot公式IR 2026年Q2)。
- SRSディストリビューションの売上貢献と営業キャッシュフロー創出ペース:買収したプロ向け卸事業が計画通りの利益を生み出し、負債削減と自社株買い再開への道筋がついているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。