
※本記事は2026年10月23日時点の公開情報・市場データに基づき調査・執筆しています。
世界的投資家ウォーレン・バフェット率いるバークシャー・ハサウェイが大規模投資を実行し、一躍世界中の機関投資家から再脚光を浴びた日本の5大総合商社。その頂点に君臨し、売上収益・純利益ともに日本の産業界を力強く牽引しているのが三菱商事(8058.T)です。単なる貿易仲介(トレーディング)から脱皮し、資源開発の権益取得から食品・流通・電力インフラに至るまでバリューチェーン全体に深く根を下ろす「グローバル事業投資会社」へと完全に進化を遂げています。
2024年初頭の1株につき3株の株式分割によって個人投資家が投資しやすい環境が整った同社は、株主還元において「減配せず、維持または増配のみを行う」という極めて強力な「累進配当」を公約。さらにコンビニ大手ローソンのKDDIとの共同経営化(非公開化TOB)など、時価総額10兆円を超える巨大コングロマリットでありながら、資本効率の改善と事業再編を恐れないアグレッシブな経営姿勢を見せています。本記事では、三菱商事の資源・非資源ハイブリッド収益構造、強固な経済的な堀(モート)、そして新NISAで日本株のコア資産として保有する際の投資戦略を徹底分析します。
この記事の結論(エグゼクティブ・サマリー)
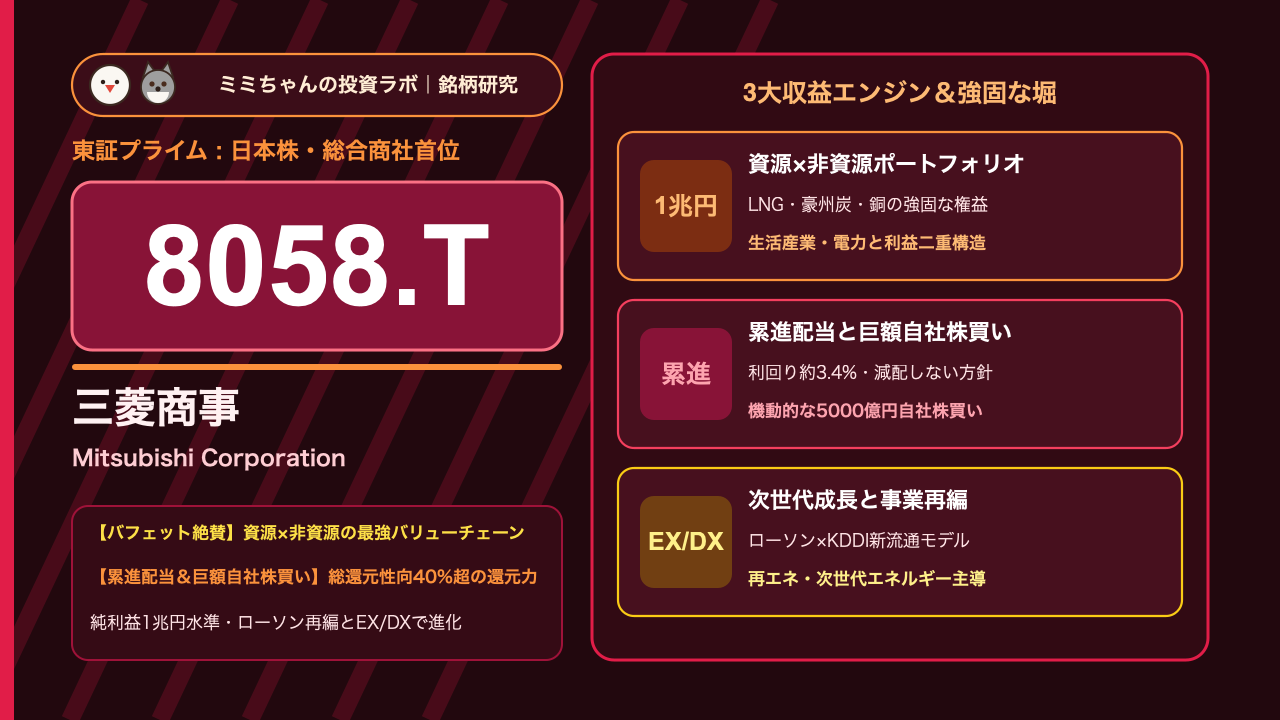
- 最大の強み(経済的な堀・モート):豪州原料炭(BMA事業)や世界各地のLNG(液化天然ガス)プロジェクトに代表される良質かつ低コストな「資源権益」と、生活産業・電力・モビリティなどの「非資源ビジネス」が高度に補完し合う複合ポートフォリオ。三菱グループの圧倒的な信用力とグローバル調達網が他社の追随を許さない参入障壁となっています。
- 業績を牽引する成長要因:脱炭素社会に向けたEX(エネルギートランスフォーメーション)への巨額投資(LNG、洋上風力、アンモニア・水素サプライチェーン)に加え、ローソンを基軸としたリアル店舗×デジタルの流通DX。さらに東南アジアをはじめとする新興国での都市開発・インフラ運営が安定成長を後押ししています。
- 収益構造・財務の特徴:純利益1兆円前後の高収益体質を維持しつつ、自己資本利益率(ROE)12%以上をターゲットとした資本効率改革を推進。「累進配当」の継続宣言(予想配当利回り約3.2〜3.5%)と機動的な数千億円規模の自社株買いにより、総還元性向40%以上の手厚い株主還元を確立しています。
- 投資家が警戒すべき最大のリスク:市況変動による資源価格(原料炭、原油、LNG、銅)の下落リスク、世界的な地政学緊張に伴う海外権益の毀損懸念、および急激な円高進行による海外子会社・持分法利益の円換算目減りリスクに留意が必要です。
株価チャートと直近のマーケットパフォーマンス
三菱商事の株価は、2024年1月に実施された1株→3株の株式分割を経て、東証のPBR改革やバフェット効果による海外投資家からの力強い資金流入を背景に力強い右肩上がりのトレンドを形成してきました。足元では3,000円〜3,300円前後の高値保ち合い水準(52週レンジ:2,300円〜3,600円近辺)で推移しています。時価総額12兆〜13兆円規模の大型バリュー株として、同社の値動きには以下の「3つの特徴」があります。
- 決算発表時の反応パターン:四半期ごとの当期純利益の進捗率に加え、市場が最も鋭敏に反応するのは「追加の自社株買い枠の設定」と「配当金の上方修正(増配)」の有無です。資源市況の軟化で一時的に純利益が前年同期比減益となった場合でも、機動的な自社株買いや累進配当の増額が公表されると悪材料出尽くしで株価が急反発するケースが多く見られます。
- マクロ環境・金利・為替への感応度:日米金利差や為替レート(ドル円)の変動に対して敏感であり、一般的に「円安・ドル高」は海外権益からの配当やドル建て利益の円換算額を押し上げる追い風となります。また、日本銀行の追加利上げ局面においては、国内金利上昇による借入コスト増への懸念よりも、PBR1倍超の優良バリュー株への資金シフトというプラス側面が強く働く傾向があります。
- 連動するセクター・関連銘柄:大手総合商社セクター(三井物産、伊藤忠商事、住友商事、丸紅)と極めて高い連動性を示すほか、WTI原油先物、鉄鉱石・銅先物、天然ガス価格などの国際コモディティ相場と強い正の相関関係を持ちます。また、バークシャー・ハサウェイによる商社株保有比率引き上げのニュースはセクター全体の急騰トリガーとなります。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
大手総合商社4社との徹底比較
| 企業名(コード) | 主力領域・収益バランス | 特徴的な事業・強み | PBR水準 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| **三菱商事(8058.T)** | 資源と非資源の理想的ハイブリッド(50:50) | 豪州原料炭、世界各地のLNG、ローソン、自動車流通 | 約1.4〜1.6倍 | 三菱グループの総合力、圧倒的な原料炭・LNG権益、累進配当公約 |
| **三井物産(8031.T)** | 資源高比率(金属資源・エネルギーが約6割) | 豪州鉄鉱石、LNG、ヘルスケア(IHH) | 約1.3〜1.5倍 | 鉄鉱石・エネルギーにおける超低コスト権益、高いFCF創出力 |
| **伊藤忠商事(8001.T)** | 非資源特化型(生活消費関連が約7〜8割) | ファミリーマート、繊維、情報通信(CTC) | 約1.6〜1.8倍 | 市況に左右されにくい安定収益、徹底した現場主義と高ROE経営 |
| **丸紅(8002.T)** | 食料・アグリビジネスおよび電力 | 穀物取引(ガビロン再編済)、海外独立発電(IPP) | 約1.2〜1.4倍 | 穀物・アグリ分野での世界的ネットワーク、IPP発電容量 |
資源と非資源が支え合う「全天候型ハイブリッドモデル」の真髄
三菱商事の最大の強みは、「景気拡大期に莫大な利益を生む資源ビジネス」と、「不況下でも手堅くキャッシュを稼ぐ非資源ビジネス」が約50:50の絶妙なバランスで共存している点にあります。
同社が保有するオーストラリアの原料炭(鉄鋼製造に必須の石炭)鉱山「BMA(BHP三菱アライアンス)」は、世界で最もコスト競争力が高く高品質な原料炭を産出する世界最大級の権益です。また、マレーシア、オーストラリア、ブルネイ、カナダ(LNGカナダ)等に広がるLNGバリューチェーンは、世界的なエネルギートランスフォーメーションにおいて長期安定的なキャッシュを生み出し続けています。
一方で、コモディティ価格が急落する局面では資源セグメントの利益が圧縮されますが、それを補うのが生活産業、電力ソリューション、モビリティ(三菱自動車の東南アジア展開等)を中心とする非資源分野です。直近ではKDDIと組んでローソンの株式を非公開化し、全国1万4,000店舗のリアル拠点を活用した次世代スマートコンビニやドローン物流、グリーン電力供給などの新領域を開拓しています。
この「川上の資源開発」から「川下の消費流通」までを一気通貫で網羅するバリューチェーンの厚みこそが、他国の投資ファンドや単業種企業には絶対に真似できない三菱商事独自の強固なモートです。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. EX(エネルギートランスフォーメーション)戦略:LNG・再エネ・次世代燃料
世界的な脱炭素シフトの中で、石炭火力から天然ガスへの移行(ブリッジエネルギー)需要を捉え、同社は低炭素なLNGプロジェクト(LNGカナダ等)の権益をフル稼働させています。さらに、オランダの大手エネルギー企業エネコ(Eneco)を核とした欧州での洋上風力発電事業や、クリーンアンモニア・水素の国際サプライチェーン構築に兆円規模の投資を継続しており、カーボンニュートラル時代の世界的エネルギープロバイダーとしての地歩を固めています。
2. DX・消費流通の高度化:ローソン×KDDI連合によるリアル&デジタル融合
2024年に実施したローソンの非公開化(三菱商事とKDDIが50%ずつ保有)を機に、国内コンビニ事業の抜本的な構造改革を加速させています。KDDIの通信・データ基盤と三菱商事のグローバル調達・物流網を融合させ、AIによる需要予測・自動発注、フードロス削減、店舗を活用した地域金融・ヘルスケアサービスの展開など、次世代の「生活インフラプラットフォーム」への進化を図っています。
3. 資本配分の最適化:累進配当の継続と機動的な巨額自社株買い
同社は中期経営戦略において「累進配当(減配なし・増配継続)」を基本方針に掲げており、配当の下限を切り上げながら株主還元を強化しています。保有資産の厳格なスクリーニング(低収益資産の売却・入替)を進め、創出した資金を新規成長投資と自社株買い(年間数千億円規模)にバランスよく配分することで、1株当たり価値(EPS・BPS)の持続的向上を実現しています。
主要セグメント別の市場シェアと今後のターゲット
| 事業セグメント | 純利益構成比(目安) | 主な資産・事業内容 | 収益のドライバー | 今後の成長余地・重点施策 |
|---|---|---|---|---|
| **金属資源** | 約35%〜40% | 豪州原料炭(BMA)、チリ銅鉱山(ケブラダ・ブランカ等) | 鉄鋼需要、EV・電化に伴う世界的な銅需要 | 脱炭素化に不可欠な「銅」資産のポートフォリオ拡充 |
| **天然ガス(LNG)** | 約15%〜20% | カナダ、豪州、マレーシア、ブルネイ等のLNGプロジェクト | LNG販売価格、原油連動価格、受渡数量 | LNGカナダ本格稼働とアジア新興国向けガス販売拡大 |
| **電力・インフラ・環境** | 約12%〜15% | 欧州エネコ、国内再エネ、水・港湾インフラ運営 | 送配電マージン、再生可能エネルギー売電 | 洋上風力発電の拡大、次世代エネルギーインフラ構築 |
| **生活産業・コンシューマー** | 約15%〜18% | ローソン、食品流通(三菱食品)、衣料・ヘルスケア | 国内外の個人消費、日用品・食品卸マージン | ローソン×KDDIシナジー創出、ASEAN消費市場開拓 |
| **自動車・モビリティ・他** | 約10%〜15% | 三菱自動車(タイ・インドネシア事業)、産業機械 | ASEAN向け自動車販売、鉱山機械・建機リース | 東南アジアでのHEV・ピックアップトラック販売強化 |
利益の半分を支える金属資源と天然ガスが強烈なキャッシュカウとして機能し、その資金が電力・生活産業などの非資源安定セグメントの拡大へと再投資される理想的な内部循環が確立されています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| **アナリスト総合レーティング** | Buy 〜 Outperform(平均目標株価:約3,700〜3,900円) | 資本効率改善と累進配当への評価が高く、大手証券各社が強気スタンスを維持 |
| **当期純利益(連結)** | 通期予想:約9,500億〜1兆円規模 | 一過性利益に依存せず、実力ベースで1兆円規模の純利益を安定的・継続的に創出 |
| **ROE(自己資本利益率)** | 12.0%〜13.5% | 日本企業平均(約8〜9%)を大きく上回り、グローバル企業基準の二桁台を定着化 |
| **予想PER(株価収益率)** | 約11倍〜13倍 | 日本株全体(TOPIX平均約15倍)と比較して依然として割安感がありバリュー株として魅力的 |
| **実績PBR(株価純資産倍率)** | 約1.4倍〜1.6倍 | 東証の「PBR1倍割れ是正要請」をクリアし、持続的な企業価値向上フェーズへ突入 |
| **予想配当利回り・株主還元** | 配当利回り 約3.2%〜3.5%(累進配当公約)+ 巨額自社株買い | 「減配なし」の安心感と総還元性向40%以上の盤石な株主還元姿勢 |
機関投資家によるバリュエーション評価の深掘り
海外の機関投資家が三菱商事を高く評価している根底には、「コーポレートガバナンス改革の成功」があります。かつての日本企業にありがちだった「キャッシュを内部留保として溜め込む悪癖」を完全に脱却し、ROIC(投下資本利益率)経営を全社に徹底。稼いだフリーキャッシュフローを積極的な増配と自社株買いによって市場に還元する規律が確立されました。
現在、PBRは1.5倍前後まで評価が見直されていますが、ウォーレン・バフェットが買い増しを継続している事実が示す通り、米国のメガキャップ企業と比較すればバリュエーションには依然として拡大余地が残されています。単なるシクリカル(景気敏感)株から、強固な堀を持つ「持続的キャッシュコンパウンダー」へのリレーティングが進行中です。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク
バフェット効果やPBR改革期待によって株価が急伸してきたため、市場の株主還元に対する期待値は非常に高くなっています。万が一、決算発表において「追加の自社株買いが見送られた」場合や、増配幅が市場の期待値に届かなかった場合には、一時的な失望売りを浴びるリスクがあります。
② 競合激化・技術革新リスク
水素・アンモニアや再エネなどの次世代エネルギー分野では、三井物産や伊藤忠商事などの国内ライバルに加え、欧米の石油メジャー(シェル、BP、トタル等)も巨額の投資を行っています。大規模投資が将来的に想定通りの利回りを生み出せない場合、多額の減損損失が発生する潜在リスクを孕んでいます。
③ 地政学・規制・マクロ環境リスク
世界各地に資産を保有しているため、投資先国の資源国有化や環境規制強化(豪州の鉱山税引き上げ等)、あるいは地政学対立(ロシア「サハリン2」権益の将来動向など)による影響を直接受けます。また、急激な円高の進行は海外子会社の円換算利益を押し下げる要因となります。
④ 企業固有の財務・構造リスク
ローソンやエネコをはじめとする大型買収に伴い、バランスシート上には一定ののれんや固定資産が計上されています。小売流通の激変や欧州電力市場の混乱等により被買収企業の業績が悪化した場合、資本効率に一時的な下押し圧力がかかるリスクが存在します。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
三菱商事(8058.T)は、日本の株式市場において「新NISA(成長投資枠)のポートフォリオの土台として最も推奨される中核銘柄」の一つです。
- コア・サテライト戦略における位置づけ:
新NISA口座において、「長期保有で安定配当を受け取り続ける主軸コア銘柄(日本株ポートフォリオの15%〜25%程度)」としての配置が最適です。累進配当によってインフレ負けしない受取配当金の増加が期待でき、非課税メリットを最大限に享受できます。
- 買い付けのタイミングと具体的な基準:
株式分割により1株単位(数百円〜数千円)での少額投資が可能となったため、毎月一定額を積み立てる時間分散エントリーが非常に有効です。また、市況の軟化や円高進行に伴う一時的な株価調整局面で、「配当利回りが3.5%〜3.8%以上(株価3,000円割れ水準)」まで売られたタイミングは、絶好の押し目買い場となります。
- 次回決算で注目すべき最重要KPI(2点):
- 通期純利益予想に対する進捗率と資源・非資源セグメントの利益バランス:コモディティ価格の変動を非資源部門がしっかりとカバーして実力ベース1兆円ペースを堅持できているか。
- 追加の自社株買い枠の発表および期末配当の増額修正の有無:経営陣が公約する総還元性向40%以上の規律ある資本配分が実行されているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。