
※本記事は2026年10月25日時点の公開情報・市場データに基づき調査・執筆しています。
「投資の神様」ウォーレン・バフェット率いるバークシャー・ハサウェイが2020年夏に日本の5大総合商社株を突如大量取得し、その後も一貫して保有比率を引き上げ続け、現在では約9%超を握る大株主となっていることは世界中の投資家の記憶に新しいでしょう。その商社軍団の中でも、オーストラリアの巨大鉄鉱石鉱山や、北米・中東・アジアにまたがるLNG(液化天然ガス)など「世界最高峰の資源・エネルギー権益」を保有し、三菱商事と並び業界トップクラスの利益創出力を誇る巨頭、それが三井物産(Mitsui & Co., Ltd. / 東証プライム: 8031)です。
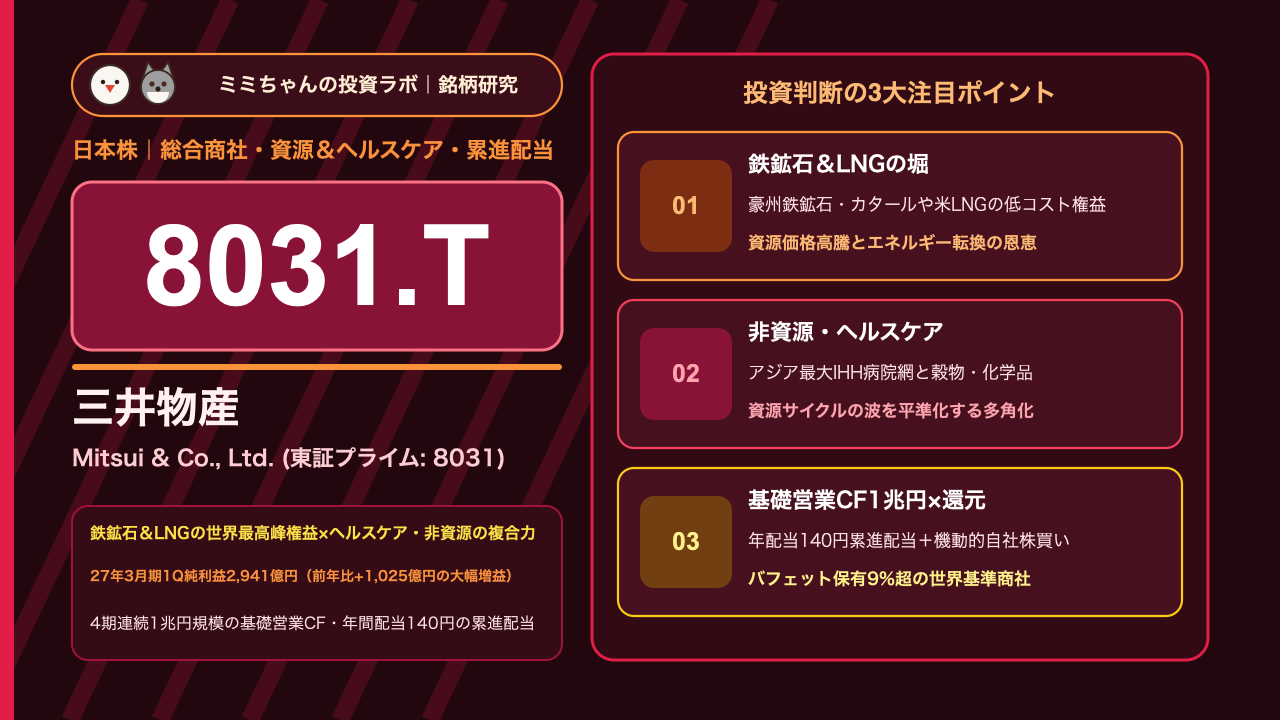
長年にわたり「資源高の時は巨額利益を稼ぐが、市況が暴落すると減損赤字を出す資源一本足打法の商社」と評されてきた三井物産ですが、近年その企業体質は劇的な構造改革(ポートフォリオ変革)を遂げています。アジア最大の民間病院グループ「IHHヘルスケア」を中心とする医療・ヘルスケア事業、農業・肥料・穀物流通、そして脱炭素に向けた再エネ・次世代電力インフラなど非資源分野の収益基盤を着実に拡大。2027年3月期第1四半期(2026年4〜6月期)決算では、親会社所有者帰属の四半期純利益が前年同期比+1,025億円増の2,941億円という大幅増益を達成しました(三井物産 2027年3月期第1四半期決算短信)。本記事では、三井物産が誇る世界的資源権益の堀(モート)、非資源ポートフォリオの進化、そして新NISAで狙う累進配当投資戦略を徹底分析します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):豪州の鉄鉱石(リオティンティやBHPとのJV)やカタール・北米(キャメロンLNG等)の天然ガス田など、「損益分岐点が極めて低い世界一級の優良資源権益」を半世紀以上にわたり保有。新興国や資源メジャーとの強固な信頼関係により、他社が今から莫大な資金を投じても決して複製できない参入障壁を確立しています。
- 業績を牽引する成長要因:AIデータセンターの電力消費増やアジアのエネルギー転換に伴う「LNG(液化天然ガス)需要の高止まり」、アジア最大の病床数を誇る「IHH Healthcare」の業績拡大、および農業・穀物流通や産業機械・モビリティ部門の収益積み上げがトップラインとキャッシュフローを力強く牽引しています(note 三井物産決算分析)。
- 収益構造・財務の特徴:会計上の当期利益だけでなく、運転資本の変動を除いた「基礎営業キャッシュ・フロー」が4期連続で1兆円規模という驚異的な現金創出力を誇ります。強靭なキャッシュフローを背景に「減配をせず、利益成長に応じて増配する累進配当」を継続しており、2027年3月期の年間配当は1株あたり140円(配当利回り約2.8%〜3.0%)を予想しています(Yahoo!ファイナンス 8031.T配当情報)。
- 投資家が警戒すべき最大のリスク:中国の不動産不況・粗鋼減産に伴う鉄鉱石市況の軟化リスク、中東情勢の緊迫化に伴うエネルギー供給ルートの混乱、および資源価格の循環に伴う四半期業績のボラティリティです。
株価チャートと直近のマーケットパフォーマンス
三井物産の株価は、バフェットによる買い増し報道、東証のPBR1倍割れ改善要請を受けた自社株買い・増配の強化、そして資源価格の安定を追い風に、PBR 1.3倍〜1.5倍前後、予想PER 9倍〜11倍前後の高評価水準で堅調な推移を続けています(三井物産株価解説 ブリッジサロン)。なお、同社は2024年7月1日付で1株→2株の株式分割を実施しており、単元あたりの投資金額が引き下げられて個人投資家の裾野が大きく広がっています。同社株をトレード・長期保有する上では、以下の「3つの固有の値動きパターン」を押さえておくことが重要です。
- 決算発表時の反応パターン:三井物産の決算発表では、売上高(収益)以上に「① 基礎営業キャッシュ・フローの進捗率」「② 通期純利益予想の上方修正有無」「③ 配当の増額発表および追加の自社株買い枠の設定」に市場が最も敏感に反応します。資源市況が一時的に軟化しても、自社株買いの発表があれば下値が強烈にサポートされる特徴があります(note 三井物産分析)。
- マクロ環境・金利・為替への感応度:金属資源・エネルギーの権益はすべて米ドル建てで決済されるため、1円の円安が年間数十億円規模の純利益押し上げ要因となる代表的な円安メリット銘柄です。一方で、中国の主要経済指標(PMIや不動産投資統計)や鉄鉱石・原油価格が下落した局面では、マクロ連動で一時的に売り込まれやすい側面を持っています。
- 連動するセクター・関連銘柄:最大のライバルである総合商社首位の三菱商事(8058.T)および非資源首位の伊藤忠商事(8001.T)と強い相関を示します。また、鉄鋼大手の日本製鉄(5401.T)や資源メジャーのBHP、リオティント、エネルギー株のINPEX(1605.T)とも国際的なコモディティ市況を介して連動します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
日本の「3大総合商社(三井物産・三菱商事・伊藤忠商事)」徹底比較
| 企業名(証券コード) | 主力領域・収益ポートフォリオの特徴 | 基礎営業キャッシュフロー水準 | 予想PER・配当利回り目安 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| 三井物産(8031.T) | 金属資源(鉄鉱石・原料炭)+エネルギー(LNG)に圧倒的強み | 4期連続1兆円規模の強靭な創出力 | 予想PER 約10倍 / 配当利回り 約2.8%〜3.0% | 世界一級の低コスト鉱山・LNG権益網とアジア最大IHH病院網の複合力(三井物産 1Q決算短信) |
| 三菱商事(8058.T) | 原料炭・銅・LNG・コンビニ(ローソン)・自動車(三菱自)の全方位 | 基礎営業CF 1兆円超(業界最大) | 予想PER 約11倍 / 配当利回り 約3.1%〜3.3% | 業界トップの総合バランス力と積極的な自社株買い(総還元性向40%) |
| 伊藤忠商事(8001.T) | 非資源比率が約7〜8割(ファミマ・食料・繊維・機械・情報) | 基礎営業CF 8,000億〜9,000億円 | 予想PER 約12〜13倍 / 配当利回り 約2.2%〜2.5% | 非資源の圧倒的な安定性と業界首位のROE(16%超)、総還元性向50%方針 |
営業キャッシュフロー1兆円を生み出す「上流権益×バリューチェーン統合」の仕組み
三井物産の決算書を読み解く上で最も重要な指標は、会計上の売上高ではなく「基礎営業キャッシュ・フロー(運転資本の増減を除いた、本業の営業活動+配当受取によって手元に残る現金)」です(note 三井物産分析)。
同社の収益構造は、単なる中間マージンを抜く卸売業者ではありません。
- 世界屈指の低コスト鉄鉱石・LNGプロジェクトへの出資(上流):
豪州のローブ・リバー鉱山やマウント・ニューマン鉱山など、生産コストが1トンあたり20ドル前後という世界最安水準の鉄鉱石権益を保有。鉄鉱石価格が1トン100ドル前後の水準であれば、巨額の利益がそのまま配当金として三井物産に還流します。
- 商流の押さえ込みと物流・加工・販売(川中〜川下):
単に配当をもらうだけでなく、その資源を日本の製鉄会社や世界の電力会社へ輸送する船団、タンク、トレーディング機能を自社で保有。市況の乱高下をリスクヘッジしながら安定マージンを確保します。
- 稼いだ資源キャッシュを「非資源の優良アセット」へ再投資:
資源高の好況期に手に入れた潤沢なフリーキャッシュフローを、景気循環の影響を受けにくい「アジアの民間病院(IHH)」「農薬・肥料のグローバル販売網」「再生可能エネルギーやLNG発電所」へと再配分することで、全社の利益の谷(ボトム)を年々切り上げる構造改革を完了させています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. グローバルな脱炭素・電力需要を支える「LNG(液化天然ガス)」の長期増産
石炭から天然ガスへの燃料転換、および世界的なAIデータセンターの電力消費爆発に伴い、安定して大量発電ができるクリーンなベースロード電源としてLNGの需要が急増しています。
三井物産は米国キャメロンLNGの拡張、モザンビークLNG、カタール等の大型プロジェクトに参画しており、長期売買契約によって数十年にわたる確実なキャッシュフローを積み上げています。地政学リスクの高まりによってエネルギー安全保障の重要性が再認識される中、同社のLNG権益は替えの利かない国家インフラ級の価値を持っています。
2. アジア最大の医療プラットフォーム「IHHヘルスケア」とヘルスケアDX
非資源分野の最大の目玉が、マレーシア、シンガポール、インド、トルコ等で80以上の病院を展開するアジア最大の民間病院グループ「IHH Healthcare」の筆頭株主としての展開です(三井物産 決算説明資料)。
アジア中間層の所得向上に伴い、高度な先進医療サービスへの需要は年率10%超で成長しています。三井物産は単なる病院経営にとどまらず、医薬品卸、臨床検査、医療DXシステムを複合展開することで、資源相場に左右されない高成長なストック収益の柱へと育成しています。
3. 次世代産業(グリーン水素・アンモニア、モビリティ、AIインフラ)への積極投資
三井物産は中期経営計画において「次世代エネルギー(水素・アンモニアサプライチェーン)」「サーキュラーエコノミー」「デジタル・AIインフラ」を重点戦略領域に設定。北米での大規模クリーンアンモニア製造プロジェクトや、蓄電池システム、産業用データプラットフォームなど、2030年を見据えた次世代ビジネスの種まきを加速させています。
主要セグメント別の市場シェアと今後のターゲット
| 事業セグメント | 2027年3月期1Q 純利益実績 | 収益の特徴・役割 | 主力事業・主要権益 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| 金属資源 | 約900億〜1,100億円規模(中核柱) | 圧倒的な高利益率・キャッシュカウ | 豪州鉄鉱石鉱山(BHP/Rio Tinto JV)、原料炭、銅権益 | 資源価格の変動を低コスト生産で吸収し、年間数千億円の基礎現金を創出(三井物産 1Q決算短信) |
| エネルギー | 約600億〜800億円規模(第2の柱) | 原油・ガス権益、LNGトレーディング | サハリン2、米国キャメロンLNG、モザンビーク、豪州原油 | AIデータセンター発電用LNG需要拡大とクリーン燃料へのシフト |
| 生活産業(ヘルスケア・食料) | 約300億〜400億円規模 | 安定的ストック成長・非資源主軸 | IHH Healthcare(アジア最大病院網)、穀物・飼料流通 | アジア中間層の医療需要拡大と食品・アグリビジネスのバリューチェーン強化 |
| 機械・インフラ | 約300億〜350億円規模 | 安定配当・長期インフラ収益 | 発電・水インフラ事業、船舶・鉄道車両・建設機械リース | 世界的な脱炭素発電投資と鉄道・モビリティアセットマネジメント |
| 化学品・流通 | 約200億〜250億円規模 | 基礎化学品、肥料・農薬流通、機能材料 | アグロサイエンス、メタノール、合成樹脂、グリーン化学品 | 高付加価値肥料・農薬のグローバル展開とバイオ素材シフト |
資源2部門(金属資源・エネルギー)が全社利益の約6割を稼ぎ出すエンジンとなり、残り4割を生活産業・機械インフラ・化学品という非資源3部門が手堅く支える強固なポートフォリオが完成しています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 強気(Buy優勢 / 大手証券が軒並み目標株価を引き上げ) | 1Q純利益2,941億円(大幅増益)と基礎営業CFの強靭さ、積極的な株主還元姿勢を高く評価(三井物産 1Q決算短信) |
| 純利益(親会社所有者帰属) | 2027年3月期1Q実績:2,941億円(前年比+1,025億円増) / 通期見通しも高水準 | 資源市況の底堅さと非資源セグメントの好調により、通期予想に対して極めて高い進捗率を記録 |
| 基礎営業キャッシュ・フロー | 通期見通し:約1兆円規模(4期連続1兆円達成見込み) | 運転資本の増減に左右されない真水の現金創出力を重視する経営規律が定着(note 三井物産分析) |
| ROE(自己資本当期利益率) | 通期実績・見通し:約15%〜16%水準 | 日本企業の目標であるROE 8%のほぼ2倍に達する極めて高い資本効率 |
| PER・PBR(バリュエーション) | 予想PER:約9.5倍〜10.5倍 / PBR:約1.3倍〜1.4倍 | 世界最高峰の資源権益とROE 15%超の優良企業としては、依然として国際的に割安なバリュエーション |
| 年間配当金・株主還元方針 | 2027年3月期予想:1株あたり 140円(累進配当をコミット) / 配当利回り 約2.8%〜3.0% | 「維持または増配を行う累進配当」を基本方針とし、基礎営業CFに対する総還元比率40%超を目標に自社株買いも積極実施(Yahoo!ファイナンス 8031.T) |
機関投資家によるバリュエーション評価の深掘り
海外の機関投資家やバフェット(バークシャー・ハサウェイ)が三井物産を買い続ける最大の理由は、「世界的なインフレと資源高に対する最強のヘッジ機能を持ちながら、フリーキャッシュフロー利回りが極めて高く、累進配当で減配リスクがない」という稀有な投資プロファイルにあります。
米国のエネルギー企業(エクソンモービルやシェブロン)や鉱山メジャー(BHP、リオティント)は、資源市況が悪化すると大幅な減益や減配に追い込まれることがあります。しかし三井物産は、資源で稼いだ巨額のキャッシュを非資源(医療・インフラ等)や自社株買いに分散投下することで、1株あたり価値を持続的に高めています。予想PER 10倍前後という水準は、S&P 500平均(PER 22倍)や日経平均平均(PER 15倍前後)と比較しても圧倒的な割安感(アップサイド余地)を残しています。
投資における注意点・リスク要因
① コモディティ市況・資源価格の変動リスク(鉄鉱石・原油価格の下落)
構造改革が進んだとはいえ、依然として利益の過半は鉄鉱石、原油、LNGなどの市況連動型ビジネスです。世界的な景気後退や中国の鉄鋼需要低迷によって鉄鉱石価格が急落した場合、短期的な四半期純利益が圧迫されるシクリカル性には注意が必要です。
② 地政学リスクと海外プロジェクト投資リスク(ロシア・中東・アフリカ)
サハリン2(ロシア)の権益や、中東・アフリカ(モザンビークLNG等)の大規模プロジェクトを抱えているため、現地の政情不安、軍事衝突、国際制裁などの地政学的リスクが事業進捗や減損会計に影響を及ぼす可能性があります。
③ 為替変動リスク(急激な円高局面での利益目減り)
資源取引はすべてドル建てで行われるため、同社の業績は「円安で増益、円高で減益」となる構造を持っています。日銀の追加利上げや米国の利下げによって為替が急激に1ドル=130円台前半などへ円高に振れた場合、円換算の純利益が押し下げられる要因となります。
④ 資本配分と脱炭素・環境規制リスク(化石燃料権益への批判)
世界的なESG投資の潮流の中で、石炭火力や化石燃料権益に対する投資引き揚げ(ダイベストメント)圧力がかかるリスクがあります。これに対し同社は再エネや水素・アンモニアへの転換を進めていますが、環境規制への対応コストが増加する可能性があります。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
三井物産(8031.T)は、世界最高峰の資源権益とアジア最大医療基盤を併せ持ち、ウォーレン・バフェットが認めたキャッシュ創出力と累進配当を誇る、「新NISAの成長投資枠で一生涯持ち続けたい日本株配当・コア銘柄の最右翼」です。
- コア・サテライト戦略における位置づけ:
強靭なキャッシュフローと減配しない累進配当方針(年間140円予想)を持つため、新NISA(成長投資枠)において「インカムと資産成長を両立させる主軸コア銘柄(日本株ポートフォリオ全体の10%〜15%程度)」としての長期保有が最適です。ハイテク株や成長株と組み合わせることで、インフレ耐性と安定した配当金をもたらす強固な土台となります。
- 買い付けのタイミングと具体的な基準:
資源市況の一時的な軟化や為替の円高進行のヘッドラインで株価が一時的に売られた局面(予想PER 9倍台、配当利回り3.0%超水準)は、過去何度も繰り返されてきた絶好の仕込み場です。2024年の株式2分割により1単元(100株)の購入金額が約40万円台半ば〜50万円前後となっており、時間分散で少しずつ買い増していく戦略が極めて有効です。
- 次回決算で注目すべき最重要KPI(2点):
- 基礎営業キャッシュ・フローの通期進捗率(年間1兆円ペースの維持):商品市況の変動を吸収し、計画通りのキャッシュ創出が続いているか(note 三井物産分析)。
- 追加の自社株買い発表と配当の増額修正の有無:好調な業績を背景に、期末に向けてさらなる株主還元(総還元比率40%超)が打ち出されるか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。