
※本記事は2026年10月29日時点の公開情報・市場データに基づき調査・執筆しています。
スマートフォンやAIデータセンターのSSD(記憶装置)に使われる「3D NANDフラッシュメモリ」や、NVIDIAのAI半導体に不可欠な「HBM(高帯域幅メモリ)」。これらの最先端半導体を製造する際、シリコンウエハの上に何百層もの薄膜を積み重ね、そこに髪の毛の1万分の1という超極細かつ深い垂直の穴を原子レベルで彫り込む「エッチング(食刻)工程」において世界シェア首位(約45%〜50%)の絶対的独占力を握る企業、それがラムリサーチ(Lam Research Corporation / NASDAQ: LRCX)です。
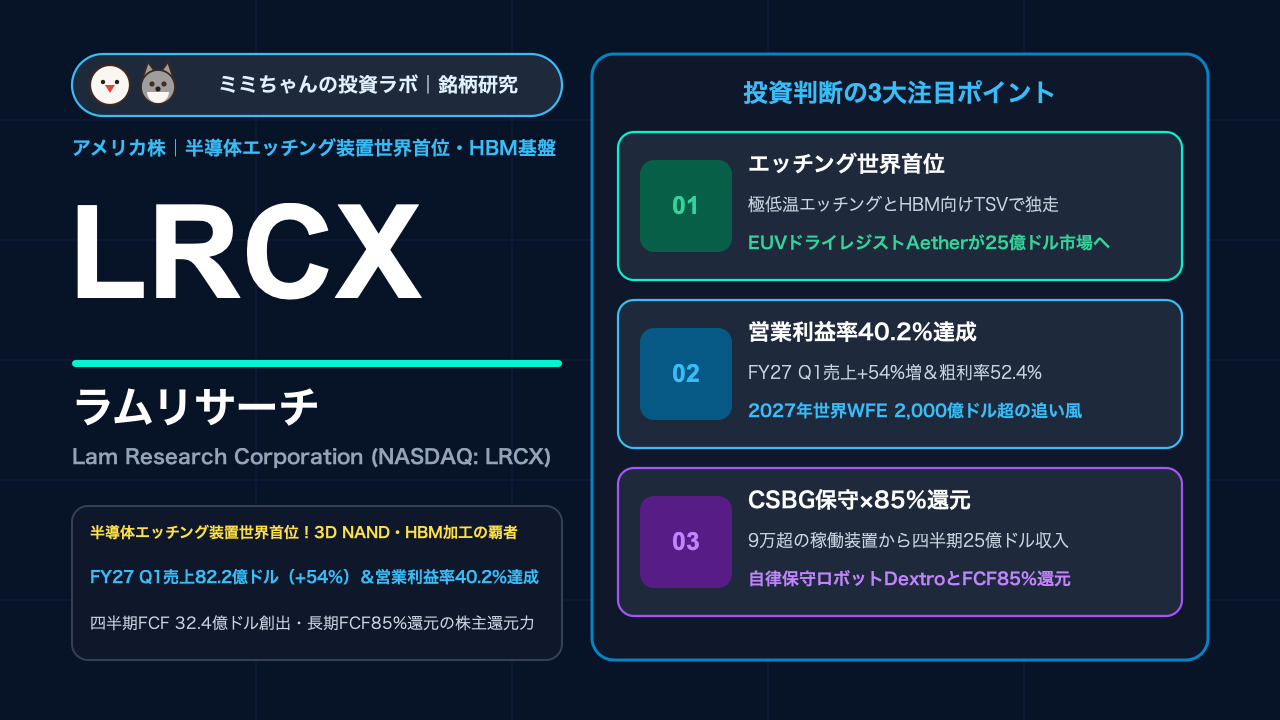
かつてラムリサーチは「メモリ半導体(NAND・DRAM)の設備投資サイクルに業績が大きく振らされる装置メーカー」とみなされてきました。しかし、AIスーパーサイクルの到来によってHBM向けシリコン貫通電極(TSV)加工や先端ロジック(GAA・裏面給電)での採用が爆発的に拡大したことで、収益力は完全に別次元へと突入しています。2026年10月21日に発表された2027年度第1四半期(2026年7〜9月期)決算では、売上高が前年同期比+54%増の82億2,000万ドル(5四半期連続の過去最高更新)に達し、売上総利益率(粗利率)は過去最高の52.4%、営業利益率は創業来初めて40%の大台を突破する40.2%を記録。単四半期のフリーキャッシュフローは32億4,000万ドル(前年比2.1倍)という驚異的な数字を叩き出しました(BigGo Lam Research FY2027 Q1決算コール分析、InsiderFinance LRCX Q1決算速報)。本記事では、ラムリサーチが握る極低温エッチングとドライレジストの独占的モート、メンテナンス用ロボット「Dextro」が牽引するストック収益、そして新NISAでの投資戦略を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):256層〜384層超の3D NANDメモリにおいて、超高アスペクト比(極細・極深)の穴を垂直に掘り抜く「極低温エッチング技術(Lam Cryo 3.0)」の事実上の世界独占と、世界中の工場で稼働する9万チャンバー超の装置群から毎年約100億ドル規模の保守・部品・アップグレード収入を稼ぎ出す「CSBG(顧客サポート事業)」のロックイン構造(BigGo LRCX FY27 Q1分析)。
- 業績を牽引する成長要因:AIサーバー向け大容量SSD(SLC/TLC/QLC NAND)の多層化投資の復活(Q1 NAND向け売上は前四半期比+40%急増)、HBM(高帯域幅メモリ)の量産ラインで標準採用が進むEUVドライレジスト「Aether(累積売上予測を25億ドルへ上方修正)」、および裏面給電(Backside Power)での全4製品(Vector / Sabre / Flex / Halo)の採用獲得が成長を牽引しています。
- 収益構造・財務の特徴:FY2027 Q1の粗利率は52.4%、営業利益率は40.2%へ急上昇し、1株あたり利益(希薄化後EPS)は前年同期比+77.4%増の2.20ドルを達成。創出したフリーキャッシュフロー(Q1単四半期で32.4億ドル)の85%を長期的に株主へ還元(配当+自社株買い)する明確な資本配分方針を持つ超高効率キャッシュマシーンです(BigGo LRCX FY27 Q1分析)。
- 投資家が警戒すべき最大のリスク:売上高の35%(FY27 Q1実績)を占める中国市場における米国の輸出規制強化と中国国内顧客の投資一服(10〜12月期は中国比率が低下する見通し)、およびメモリ市況の循環的な変動リスクです。
株価チャートと直近のマーケットパフォーマンス
ラムリサーチは2024年10月に1株→10株の株式分割を実施して個人投資家が投資しやすい株価水準となっており、2026年10月時点ではAI半導体設備投資(WFE)の拡大と営業利益率40%突破を好感して250ドル前後(アナリスト中央値目標株価は385ドル)の力強い上昇トレンドを描いています(Stock Analysis LRCX統計、TickerNerd LRCX目標株価)。同社株を売買・長期保有する上では、以下の「3つの固有の値動きパターン」を押さえておくことが重要です。
- 決算発表時の反応パターン:ラムリサーチの決算では、直近四半期の売上高・EPSクリアはもちろん、「① 世界のWFE(ウエハファブ装置市場)の年間見通し(会社側は2027年のWFEが2,000億ドルを突破すると予測)」「② メモリ(NAND・DRAM)部門のシステム売上回復ペース」「③ CSBG(保守・アップグレード部門)の持続的成長」に市場が最も強く反応します。2026年10月のQ1決算でも、粗利率52.4%・営業利益率40.2%という記録的なマージンと10〜12月期の強いガイダンス(売上86億ドル予想)が好感され、株価は+5%超上昇しました(BigGo LRCX FY27 Q1)。
- マクロ環境・金利・為替への感応度:フィラデルフィア半導体株指数(SOX)の主要銘柄であり、メモリ市況(DRAM・NANDスポット価格)の先行指標として動く特性があります。メモリ価格の上昇局面では半導体装置セクターの中で最も高いキャピタルゲイン(値上がり益)を生み出しやすいハイベータ性を備えています。
- 連動するセクター・関連銘柄:最大のメモリ顧客であるマイクロン・テクノロジー(MU)、韓国のSKハイニックスおよびサムスン電子、ファウンドリ首位のTSMC(TSM)の設備投資計画と直結しています。また、装置BIG 5のアプライド・マテリアルズ(AMAT)、東京エレクトロン(8035.T)、ASML(ASML)、KLA(KLAC)と極めて高い相関を示します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
半導体エッチング・成膜装置の世界主要4社との徹底比較
| 企業名(ティッカー) | 主力領域・エッチング市場シェア | 粗利率・営業利益率(直近実績) | 強みを持つ顧客・半導体分野 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| ラムリサーチ(LRCX) | エッチング装置世界首位(シェア約45%〜50%)+成膜・洗浄大手 | 粗利率 52.4% / 営業利益率 40.2%(FY27 Q1過去最高) | 3D NAND(高積層化独占的)、HBM(TSV/ドライレジスト)、先端ロジック | 極低温エッチング(Cryo 3.0)、EUVドライレジスト(Aether)、四半期25億ドルのCSBG保守網(BigGo FY27 Q1) |
| 東京エレクトロン(8035.T) | コータ/デベロッパ世界シェア9割・エッチング世界2位 | 粗利率 約46%〜48% / 営業利益率 約29%〜30% | EUV塗布現像独占、3D NAND極低温エッチングでLRCXと双璧 | EUV露光機直結のコータ/デベロッパ独占と超高速極低温エッチング技術 |
| アプライド・マテリアルズ(AMAT) | 半導体製造装置総合首位(成膜・CMP研磨首位、エッチング3位) | Non-GAAP粗利率 50.4% / 営業利益率 34.0% | 先端ロジック(GAA・裏面給電)からメモリまで全工程網羅 | 複数工程を真空内で直結する「IMS」と業界最大の製品ラインナップ |
| KLA(KLAC) | プロセス制御・ウエハ欠陥検査計測で世界シェア50%超独占 | 粗利率 約60%〜62% / 営業利益率 約40%前後 | 微細化・多層化に伴う全工程の歩留まり管理 | 光学・電子ビーム検査における圧倒的なアルゴリズムとデータ蓄積 |
営業利益率40.2%を達成した「高難度エッチング独占」と「CSBG(四半期25億ドル)」の黄金構造
ラムリサーチがFY2027第1四半期において、装置メーカーとして驚異的な売上総利益率52.4%・営業利益率40.2%を達成した背景には、半導体の構造変化(2次元から3次元へ)と独自のサービスモデルがあります(BigGo LRCX FY27 Q1分析)。
- 「2次元の微細化(露光)」から「3次元の積層化(エッチング&成膜)」への主役交代
従来はASMLの露光装置を使って回路の線幅を細くすることが半導体進化の中心でした。しかし物理的な限界が近づいた現在、3D NANDメモリはもちろん、DRAM(HBMの垂直積層や3D DRAM)も、ロジック半導体(GAAナノシートや裏面給電)もすべて「縦方向に何層も積み重ねて、深く削り、金属を埋め込む(3D化)」ことで性能を引き上げています。これにより、半導体工場全体の設備投資(WFE)に占める「エッチングと成膜の予算比率(Intensity)」が構造的に上昇し続けています。
- 4四半期連続で過去最高を更新する「CSBG(Customer Support Business Group)」
ラムリサーチが世界中の半導体工場に納入し稼働しているチャンバー(処理室)数は約9万〜10万基に達します。エッチング工程は強力なプラズマや腐食性ガスを使ってウエハを削るため、チャンバー内部のパーツ(フォーカスリングや電極など)が激しく消耗し、数週間〜数ヶ月ごとに純正部品への交換が必須となります。
さらに重要なのが「Reliant(旧世代装置の再生・販売)」と「既存装置のアップグレード」です。例えばメモリメーカーがNANDを128層から256層・384層へ進化させる際、工場の機械をすべて買い替えるのではなく、ラムリサーチのCSBG部門に依頼して「既存の装置を最新世代へ改造(アップグレード)」します。このCSBG売上はFY27 Q1に約25億ドル(前年同期比+40%増)と4四半期連続で過去最高を更新しており、不況期でも崩れない強固なキャッシュカウとなっています(BigGo LRCX FY27 Q1分析)。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. AIデータセンター向け3D NAND(256層〜384層)と「SLCクラスNAND」の需要爆発
生成AIの学習・推論データ量が爆発する中、データセンターでは低消費電力で超高速にデータを読み書きできるエンタープライズSSDの需要が急増しています。特に低遅延が求められるAIワークロード向けに「SLCクラスNAND」の採用が広がっており、ティム・アーチャーCEOは「NANDのビット構成が1%ポイントSLCクラスへシフトするごとに、業界全体で約2%の追加ウエハ生産能力が必要になる」と指摘しています(BigGo LRCX FY27 Q1分析)。
既存の128層ラインから256層、さらには384層へのアップグレード投資が本格化したことで、Q1のNAND向け装置売上は前四半期比+40%増と劇的な復活を遂げています。
2. HBM・EUV微細化を変革するドライレジスト「Aether」と先端パッケージング(Sabre 3D)
AI半導体のボトルネックとなっているHBM(高帯域幅メモリ)の製造において、ラムリサーチは2つの独占的武器を持っています。
- TSV(シリコン貫通電極)エッチング&電解メッキ(Syndion / Sabre 3D):DRAMチップを8層・12層・16層と垂直に積み重ねて貫通配線を通す工程で圧倒的なシェアを握っています。さらに次世代の「パネルレベル・パッケージング(四角い大型基板での一括パッケージ加工)」でもすでに20社以上の顧客へ装置を出荷しています。
- EUV向けドライフォトレジスト「Aether(イーサー)」:従来の液体レジスト塗布に代わり、気相成長で均一な薄膜レジストを形成する革新技術です。すでにHBMの量産ライン(Low-NA EUV工程)で本格稼働が始まっており、会社側は2030年までのAether累積売上見通しを従来の15億ドルから約25億ドルへと10億ドル上方修正しました(BigGo LRCX FY27 Q1分析)。
3. 裏面給電・GAAでの4大装置独占と自律保守コボット「Dextro」
先端ロジック(2nm以降のGAAおよび裏面給電)においても、ラムリサーチは主要顧客において主力4製品(成膜の`Vector`、メッキの`Sabre`、絶縁膜エッチングの`Flex`、モリブデン配線の`Halo`)すべてで正式採用(Tool of Record)を勝ち取りました。
また、クリーンルーム内で熟練エンジニアの代わりに装置内部のミリ単位のメンテナンスを自動で行う協働ロボット「Dextro Cobots(デクストロ)」とAI予知保全「Equipment Intelligence」の契約が大手メモリメーカーで急拡大しており、CSBG部門の利益率をさらに押し上げています。
主要セグメント別の市場シェアと今後のターゲット
| 事業区分・システム市場内訳 | FY27 Q1 売上実績・構成比 | 成長トレンド・特徴 | 主力装置・技術ブランド | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| システム売上:ファウンドリ&ロジック | システム売上の54%(ファウンドリ46%+ロジック8%) | 過去最高売上を更新(AIチップ特需) | Akara(導体エッチング)、Flex、Halo(モリブデン成膜)、Striker ALD | 成長の主柱①:2nm GAA移行と裏面給電(Backside Power)での工程数増加(BigGo FY27 Q1) |
| システム売上:NANDメモリ | システム売上の26%(前四半期23%から拡大) | 前四半期比+40%急増(メモリ全体では前年比+120%増) | Lam Cryo 3.0(極低温エッチング)、Vector(多層成膜) | 成長の主柱②:256層・384層への設備転換とAIデータセンター向け高速SSD需要 |
| システム売上:DRAM・HBM | システム売上の20%(金額ベースで過去最高) | HBM3E/HBM4増産とDDR5移行で絶好調 | Syndion(TSVエッチング)、Sabre 3D(銅メッキ)、Aether(ドライレジスト) | 2027年WFE成長率No.1領域:HBM多層化とAetherドライレジスト(25億ドル市場)の拡大 |
| CSBG(顧客サポート・保守・改造) | 四半期 約25億ドル(全社売上の約30%) | 前年比+40%増(4四半期連続で過去最高) | 純正スペアパーツ、多層化アップグレード、Dextro自律保守ロボット | 最強の安定キャッシュカウ:2026年は前年比+30%超、2027年も+15%超の持続成長見通し |
これまで「NAND偏重」と言われた売上構成が、「ファウンドリ・ロジック(54%)」「NAND(26%)」「DRAM/HBM(20%)」、そして全社売上の3割を占める「CSBGストック収入(約25億ドル)」へと完璧にバランス化されたことで、かつてない成長力と安定性を両立しています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安(FY2027 Q1実績・Q2見通し) | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Strong Buy 〜 Buy(35名の中央値目標株価:385ドル / 最高500ドル) | 営業利益率40%突破と2027年WFE 2,000億ドル超の見通しを受け、ウォール街が目標株価を一斉引き上げ(TickerNerd LRCX Forecast) |
| 売上高成長率(YoY) | FY27 Q1実績:前年比 +54%増(82.2億ドル / 前四半期比+22%) | 5四半期連続で過去最高売上を更新。続くQ2(10〜12月期)も86億ドル(±4億ドル)へさらなる増収見通し(BigGo FY27 Q1) |
| 売上総利益率(粗利率) | FY27 Q1実績:52.4%(過去最高 / 前年同期48.7%から+3.7pt改善) | 高付加価値な新製品ミックスとアジア工場活用により52%超を達成(中長期目標は50%台半ば) |
| 営業利益率・EPS | 営業利益率:40.2%(創業来初の40%超) / 希薄化後EPS:$2.20(+77.4%増) | Q2も営業利益率40.5%・EPS 2.33ドルを予想。驚異的な固定費レバレッジが効いている状態 |
| フリーキャッシュフロー(FCF) | FY27 Q1単四半期:32.4億ドル(前年同期比+109%増・過去最高) | わずか3ヶ月間で約4,900億円ものフリーキャッシュフローを創出。手元現預金は75億ドルへ拡大 |
| PER(株価収益率) | フォワード予想PER:約24倍〜25倍(株価253ドル水準) | 売上+54%・EPS+77%成長、営業利益率40%超のAI半導体装置王者としては極めて割安な水準(Stock Analysis LRCX) |
| 株主還元(配当+自社株買い) | 長期目標:FCFの85%を株主還元(Q1は自社株買い10億ドル+配当3.25億ドル) | 10年超の連続増配に加え、潤沢なFCFで毎年発行済株式数を強力に買い戻す株主還元優等生 |
機関投資家によるバリュエーション評価の深掘り
ラムリサーチの直近決算(FY2027 Q1)がウォール街に与えた最大の衝撃は、「営業利益率が40.2%に到達し、超高収益の検査装置王者KLA(KLAC)に匹敵するマージン構造を手に入れたにもかかわらず、予想PERが約24〜25倍に留まっている」という点です(BigGo LRCX FY27 Q1分析、Stock Analysis)。
しかもダグ・ベッティンガーCFOは、2027年の世界の半導体製造装置市場(WFE)が2026年の約1,500億ドル台半ばから2,000億ドル超へと拡大し、世界中で10カ所のティア1新工場(メガファブ)が稼働を開始するという極めて力強い見通しを示しました。Q2の売上ガイダンス(86億ドル)を年換算すれば売上高340億ドル・年間EPS 9.3ドル超のペースであり、2028年まで続くAI・DRAM・NANDの複数年投資サイクルを織り込む形で、さらなるバリュエーションの切り上がり(リレーティング)が見込まれています。
投資における注意点・リスク要因
① 中国市場向け売上の反動減と米国の輸出規制リスク
FY2027 Q1では中国向け売上が全社の35%(前四半期の26%から一時急増)を占めましたが、会社側は10〜12月期(Q2)には中国の国内顧客向け出荷が大きく減少する見通しを示しています(BigGo LRCX FY27 Q1分析)。韓国・台湾・米国のAI投資が中国減速分を補って全社増収(86億ドル予想)を維持する計画ですが、米政府による追加の対中半導体装置輸出規制には常に警戒が必要です。
② サプライチェーン(部品供給)のボトルネックリスク
需要が急激に立ち上がっているため、Q2(10〜12月期)においては一部の特殊部材のサプライチェーン制約により、本来出荷できたはずの約3億〜4億ドル規模の売上が翌四半期(1〜3月期)へずれ込む状況が発生しています。急増する受注に対する生産・部材調達の追随スピードは注視が必要です。
③ 競合激化・技術革新リスク(東京エレクトロン・AMATとの極低温エッチング競争)
3D NANDの次世代(400層〜1,000層)に向けた極低温エッチング領域では、日本の東京エレクトロン(8035.T)も革新的な高速エッチング装置を開発しシェア争いを挑んでいます。また、GAAや裏面給電ではアプライド・マテリアルズ(AMAT)との激しい工程争奪戦が続いています。
④ メモリ市況のシクリカル(好不況の波)リスク
現在はHBMとAIデータセンター向けSSDの逼迫によりメモリ投資が絶好調ですが、2027年〜2028年に10カ所の新工場が一斉に稼働した後、万が一AIサーバー需要が一服した場合には、メモリメーカーが設備投資を急ブレーキさせるシクリカルリスクを内包しています。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ラムリサーチ(LRCX)は、粗利率52.4%・営業利益率40.2%という過去最高の収益性と、FCFの85%を株主に還元する圧倒的なキャッシュ創出力を兼ね備えた、「AIメモリ(HBM・3D NAND)と次世代ロジックの3次元化を独占する半導体装置の本命グロース銘柄」です。
- コア・サテライト戦略における位置づけ:
1株→10株の株式分割によって1株250ドル前後から少額で買い付け可能となっており、新NISA(成長投資枠)や特定口座において「半導体・AIインフラ枠の主力銘柄(ポートフォリオ全体の4%〜8%程度)」として組み入れるのに最適です。総合首位のアプライド・マテリアルズ(AMAT)や露光独占のASMLと組み合わせることで、半導体工場の最重要工程を完璧に網羅できます。
- 買い付けのタイミングと具体的な基準:
「対中輸出規制のニュース」や「中国向け売上比率の低下」といったヘッドラインで半導体装置株が一時的に連れ安した押し目(予想PER 21〜23倍近辺)は、過去何度も大きなリターンを生んできた絶好の買い場です。2027年のWFE 2,000億ドル超サイクルを見据え、複数回に分けて時間分散で仕込みましょう。
- 次回決算(FY27 Q2決算)で注目すべき最重要KPI(2点):
- 中国比率の低下を補う「韓国・台湾・米国向けのDRAM(HBM)&ファウンドリ売上」の伸びと売上86億ドルガイダンスの達成:先端AI投資が計画通り全社成長を牽引しているか(BigGo LRCX FY27 Q1)。
- 営業利益率40%超の定着とCSBG(保守・Dextroロボット・アップグレード)の売上推移:高粗利なAetherドライレジストや新製品ミックスにより、40%超の営業利益率が維持・拡大しているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。