
※本記事は2026年11月3日時点の公開情報・市場データに基づき調査・執筆しています。
エヌビディア(NVDA)、アップル(AAPL)、ブロードコム(AVGO)、AMD、さらには独自AIチップを開発するGoogle、Amazon、Microsoft、Teslaに至るまで、世界中の半導体設計エンジニアが「これなしには1個のAIチップも設計できない」と口を揃える必須の電子設計自動化ソフトウェア(EDA:半導体の設計図を描くCADソフト)において世界シェア首位(約32%〜35%)に君臨し、さらに物理シミュレーションの王者「Ansys(アンシス)」との約350億ドルの歴史的統合を果たした企業、それがシノプシス(Synopsys, Inc. / NASDAQ: SNPS)です。
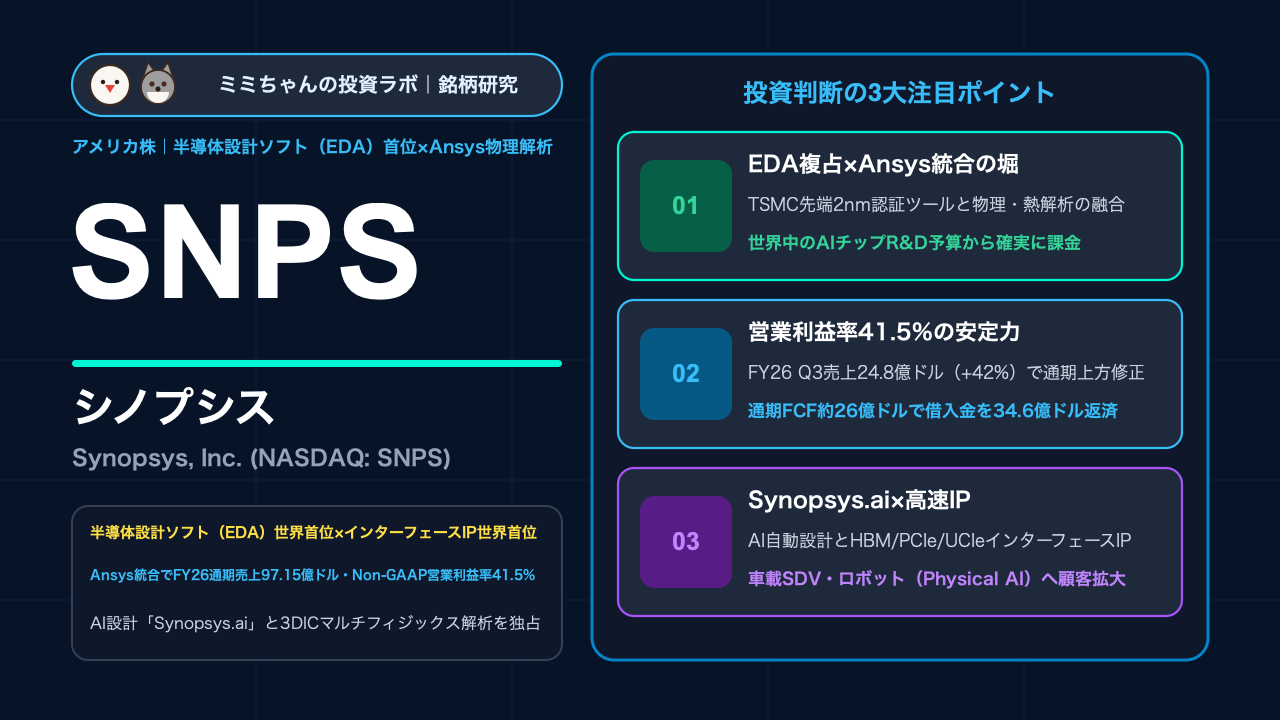
「半導体製造装置(工場)の量産数量に左右されず、世界中のテック企業が新しいAIチップの研究開発(R&D)を競い合うだけで毎年確実にサブスクリプション収益が積み上がる」という、半導体バリューチェーンの最上流に位置する超高収益ソフトウェア企業です。2026年8月26日に発表された2026年度第3四半期(2026年5〜7月期)決算では、Ansys統合完了から1年を経てシナジーが本格化し、四半期売上高が前年同期比+42.4%増の24億7,682万ドル、Non-GAAP営業利益率は41.6%、Non-GAAP希薄化後EPSはガイダンス上限を突破する3.91ドルを記録。2026年度通期の売上高見通しを97億1,500万ドル(中央値)、通期Non-GAAP EPSを15.07ドル、通期フリーキャッシュフローを約26億ドルへと一斉に上方修正しました(Synopsys公式Newsroom FY2026 Q3決算リリース)。本記事では、ケイデンス(CDNS)と世界を二分するEDA複占の堀(モート)、Ansys統合による「Silicon to Systems(チップからシステム全体へ)」の覇権、そして新NISAでの投資戦略を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):数千億個のトランジスタを配置・配線・検証するEDAソフトウェア市場をケイデンス・デザイン・システムズ(CDNS)と2社で複占する「究極の寡占構造」と、PCIe 6.0/7.0やHBM3E/HBM4コントローラ等の「半導体インターフェースIP(設計部品)」で世界首位(アームに次ぐIP巨人)を握る二重の参入障壁。さらに物理シミュレーション最大手Ansys(通期売上貢献約29.8億ドル)の統合により、回路設計から熱・電磁波・構造解析までを1社で完結できる唯一無二のプラットフォームを確立しました(Synopsys公式FY26 Q3決算)。
- 業績を牽引する成長要因:AIによってチップ設計を自動最適化する「Synopsys.ai(DSO.ai)」の普及、複数のチップを立体積層する「3DIC / マルチダイ(チップレット)設計+Ansysの熱・応力解析」の需要爆発、およびハイパースケーラーや自動車メーカーによる自社カスタムAI半導体(ASIC)開発ラッシュが成長を牽引しています。
- 収益構造・財務の特徴:売上の大部分が期間契約(Time-based)および保守サブスクリプションで構成され、FY2026通期のNon-GAAP営業利益率は41.5%、通期営業キャッシュフローは約28億ドル(フリーキャッシュフロー約26億ドル)を見込む高収益キャッシュカウです。Ansys買収に伴う借入金を9ヶ月間で34.6億ドル前倒し返済するなど、急速なデレバレッジ(負債削減)を進めています(Synopsys公式FY26 Q3)。
- 投資家が警戒すべき最大のリスク:米商務省による中国企業(Entity List指定先)への先端EDA・IP提供規制リスク、Ansys買収に伴う無形資産償却費(年間約16.1億ドル)と長期負債(約90億ドル)の金利負担、およびプロセッサIP事業売却・Design IP部門のリソース再配分に伴う一時的な構造改革費用です。
株価チャートと直近のマーケットパフォーマンス
シノプシスの株価は、半導体製造装置株に比べてシリコンサイクル(メモリの在庫調整など)の影響を受けにくい「半導体R&D(研究開発費)連動株」として長期の右肩上がりトレンドを描いており、2026年8月のFY2026第3四半期決算でDesign IP部門の前年比プラス成長回帰と通期ガイダンス上方修正を発表したことで、アナリストのStrong Buy評価(平均目標株価586.95〜607.31ドル)を集めています(Stock Analysis SNPS株価概要、24/7 Wall St. SNPS目標株価分析)。同社株を売買・長期保有する上では、以下の「3つの固有の値動きパターン」を押さえておくことが重要です。
- 決算発表時の反応パターン:シノプシスの決算で機関投資家が最も重視するのは、「① Design Automation部門(EDA+Ansys:Q3は売上20.03億ドル・調整後営業利益率45.2%)の2桁成長維持」「② Design IP部門(インターフェースIP等:Q3売上4.74億ドル)の受注モメンタム」「③ 確定受注残(Backlog)とAnsys統合に伴うデレバレッジ(負債返済)ペース」の3点です。半導体不況期であっても、顧客は「3年後に発売する次世代AIチップの設計」を絶対に止められないため、決算の大崩れが極めて少ないのが特徴です(Synopsys公式FY26 Q3)。
- マクロ環境・金利・為替への感応度:ベータ値が1.21と、エヌビディアや半導体製造装置株(ベータ1.6〜2.0超)に比べて値動きがマイルドで、ソフトウェアSaaS株と半導体株の中間的な安定感を持っています。
- 連動するセクター・関連銘柄:永遠のライバルでありEDA複占のパートナーでもあるケイデンス・デザイン・システムズ(CDNS)とほぼ同じ値動きをするほか、半導体IP首位のアーム(ARM)、製造首位のTSMC(TSM)、および戦略的提携・出資関係にあるエヌビディア(NVDA)と強く連動します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
半導体設計(EDA・IP・シミュレーション)主要勢力との徹底比較
| 企業名(ティッカー) | 主力領域・市場での立ち位置 | FY2026 売上・収益性水準 | 強みを持つ設計領域 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| シノプシス(SNPS) | EDA(半導体設計ソフト)世界首位+インターフェースIP首位+Ansys物理解析首位 | 通期売上予想 97.15億ドル / Non-GAAP営業利益率 41.5% | デジタル論理合成(Fusion Compiler)、HBM/PCIe IP、Ansysマルチフィジックス解析 | 先端AIチップ設計のデファクト標準と「EDA×Ansys物理シミュレーション」の完全統合(Synopsys FY26 Q3) |
| ケイデンス(CDNS) | EDA世界第2位(アナログ・カスタム設計首位)+システム解析 | 年商約50億〜55億ドル規模 / Non-GAAP営業利益率 42%〜44% | アナログ回路設計(Virtuoso)、PCB基板設計、ハードウェアエミュレータ(Palladium) | アナログ設計の独占力と高い営業利益率(SNPSと2社で世界のEDA市場を複占) |
| アーム(ARM) | CPU命令セット・プロセッサIP世界首位(スマホ99%超) | 四半期売上12.9億ドル / Non-GAAP営業利益率 約40%超 | CPUコアIP(Cortex / Neoverse / CSS)と出荷ロイヤリティ | プロセッサ基本設計の独占(SNPSはCPU以外の通信・メモリ接続IPで世界首位) |
| シーメンスEDA(旧Mentor Graphics) | EDA世界第3位(独シーメンス傘下) | 産業ソフト部門に統合 | 製造性検証(Calibre:物理検証)、車載電装設計 | DFM(物理検証ツールCalibre)での高いシェアと産業用デジタルツイン連携 |
なぜ新興企業は絶対に参入できないのか?「TSMCとの30年の認証」と「Ansys統合」の鉄壁の堀
半導体市場が何十兆円と拡大しても、EDA(設計ソフト)市場には過去30年間、新しい競合企業が1社たりとも参入できていません。シノプシスとケイデンスの2社だけで世界市場の約7割〜8割を永久に独占し、Design Automation部門の調整後営業利益率が45.2%(FY26 Q3実績)に達している理由は、以下の3つの構造にあります(Synopsys公式FY26 Q3)。
- TSMC等の最先端プロセス(2nm・1.4nm)との「PDK(プロセス設計キット)共同開発」
TSMCが2ナノメートルの新しい製造ラインを作る際、その物理法則や設計ルール(PDK)は開発の何年も前からシノプシスのソフト(Fusion CompilerやIC Validator)に組み込まれ、何万回ものテストを経て「TSMC公式認証ツール」として認定されます。もし半導体メーカーがシノプシス以外の未認証ソフトで図面を描いても、TSMCの工場は「歩留まりが保証できない」として製造を受け付けてくれません。
- 「Ansys(アンシス)」統合がもたらした「チップレット時代の熱・電磁波解析の独占」
かつて半導体の設計は「平面の電気回路(EDA)」だけで完結していました。しかし現在のAI半導体(CoWoSや3DIC)は、複数のチップとHBMメモリを3次元に重ねて1,000W以上の電力を流すため、「チップのどの部分が熱で膨張して割れるか(熱・構造力学)」「高周波信号が隣の配線にどう干渉するか(電磁界解析)」という物理シミュレーションを同時に行わなければ設計できません。物理シミュレーションの世界王者であるAnsys(FY26通期で約29.8億ドルの売上貢献)を統合したことで、シノプシスは「デジタル回路設計(EDA)とマルチフィジックス解析(Ansys)を1つの画面で融合させた世界で唯一の企業」となりました(Synopsys公式FY26 Q3)。
- 半導体全体の製造コストのわずか2%〜3%という「値上げ余地の大きさ」
半導体メーカーにとって、もし設計ミスでマスク(原版)を作り直すことになれば数十億円の損失と半年間の発売遅延が発生します。全体のコストから見ればEDAソフトのライセンス料は数パーセントに過ぎないため、顧客はコストを削るためにツールを解約することが絶対にありません。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. AIがAIチップを設計する「Synopsys.ai(DSO.ai / Agentic AI)」による単価向上
半導体エンジニアの世界的な人材不足が深刻化する中、シノプシスが展開するAI設計スイート「Synopsys.ai」は業界のゲームチェンジャーとなっています。
強化学習AIが人間では数ヶ月かかるトランジスタの最適配置(フロアプランニング)を数日で自動探索する「DSO.ai」、検証を自動化する「VSO.ai」、そして24時間エンジニアを支援する生成AI「Synopsys.ai Copilot」やマルチエージェントワークフローを導入した顧客では、チップの消費電力が10%〜20%削減され、開発期間が大幅に短縮されています。このAIオプションの追加契約により、既存顧客の契約更新時における単価(アップセル率)が2桁%引き上がっています。
2. 「Design IP(インターフェースIP)」の急成長(HBM4・PCIe 7.0・UCIeチップレット規格)
売上の約2割を占める第2の柱「Design IP部門(FY26 Q3売上 4億7,380万ドル、調整後営業利益率26.5%)」は、先端AIデータセンター向けに必須の「つなぎ目の設計図」を独占しています(Synopsys公式FY26 Q3)。
なお、同社は低採算だったプロセッサIP事業を売却し、経営資源を利益率と成長率が極めて高い「HBM3E/HBM4メモリコントローラIP」「PCIe 6.0/7.0」「224GイーサネットPHY」「チップレット間通信規格UCIe IP」へと集中させました。GoogleやAmazonなどが自社でカスタムAIチップを作る際、計算回路(NPU)は自分で設計しても、HBMメモリや外部ネットワークと繋ぐ超高速インターフェース部分はシノプシスからIPを購入するため、カスタムASICブームの最大の恩恵を受けています。
3. 「Silicon to Systems」:自動車(SDV)・航空宇宙・フィジカルAI(ロボット)への顧客層拡大
Ansysを傘下に収めた最大のシナジーは、顧客層が「半導体メーカー」から「自動車メーカー(EV・自動運転のソフトウェア定義車両:SDV)、航空宇宙・防衛、産業用ロボット(Physical AI)、医療機器メーカー」へと一気に広がったことです。テスラや世界の自動車メーカーが車体全体のデジタルツインと車載半導体を同時設計するプラットフォームとして、年商100億ドル突破に向けた強固な成長軌道を描いています。
主要セグメント別の売上・利益構造と今後のターゲット
| 事業セグメント | FY26 Q3 売上実績(構成比) | 調整後セグメント営業利益(利益率) | 主力製品・サービス内容 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| Design Automation(EDA + Ansys + ハード検証) | 20億0,300万ドル(全社売上の 80.9%・前年比 +52.7%増) | 9億0,500万ドル(利益率 45.2%) | デジタル/カスタムIC設計(Fusion Compiler)、物理検証、Ansysマルチフィジックス解析、エミュレータ(ZeBu/HAPS) | 絶対的収益柱:EDAの2桁成長持続とAnsys統合ソリューション(3DIC熱・電磁解析)のクロスセル本格化(Synopsys FY26 Q3) |
| Design IP(インターフェース・メモリ・セキュリティIP) | 4億7,380万ドル(全社売上の 19.1%・前年比 +10.8%増) | 1億2,540万ドル(利益率 26.5%) | PCIe、HBM、DDR、USB、Ethernet、UCIe(チップレット)等の高速インターフェースIP | AIインフラの隠れた主役:プロセッサIP売却による高付加価値インターフェースIPへの集中でマージン改善(前年Q3の20.1%→26.5%へ急上昇) |
全社売上の8割を占める「Design Automation部門」が調整後営業利益率45.2%という驚異的な収益性を叩き出し、さらに「Design IP部門」もAIデータセンター向け高速インターフェース需要によって前年比プラス成長と大幅な利益率改善(+6.4ポイント)を果たしています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安(FY2026 Q3実績・通期上方修正目標) | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Strong Buy(平均目標株価:586.95〜607.31ドル / 現在株価から+20%超のアップサイド) | Ansys統合の順調な立ち上がりと通期売上・利益・FCF見通しの引き上げを高く評価(Stock Analysis SNPS、24/7 Wall St.) |
| 売上高(Q3実績・通期目標) | FY26 Q3売上:24.77億ドル(+42.4%増) / 通期売上目標:96.9億〜97.4億ドル(中央値 97.15億ドル) | Ansysの通期寄与(約29.8億ドル)とEDAの2桁成長により、年商100億ドル(約1.5兆円)の大台が目前に(Synopsys公式FY26 Q3) |
| Non-GAAP営業利益率 | FY26 Q3実績:41.6% / FY26通期目標:約41.5%(中央値) | 買収統合を進めながらも、41%超の極めて高いNon-GAAP営業利益率を維持 |
| Non-GAAP希薄化後EPS | FY26 Q3実績:$3.91(ガイダンス上限突破) / 通期目標:$15.04〜$15.10(中央値 $15.07) | Q4もNon-GAAP EPS $4.10〜$4.16(売上25.3億〜25.8億ドル)へさらなる拡大を見込む |
| キャッシュフロー・負債返済 | FY26通期営業CF目標:約28億ドル / 通期FCF目標:約26億ドル | 9ヶ月間で長期負債を34.6億ドル返済(長期負債残高は134.6億ドル→90.2億ドルへ急減)し財務健全化が急速に進展 |
| PER(株価収益率) | フォワード予想Non-GAAP PER:約31倍〜32倍(株価475〜485ドル水準) | 競合ケイデンス(CDNS:PER 35〜40倍)や自身の過去平均と比較して、買収後の端境期ゆえの割安感あり |
機関投資家によるバリュエーション評価の深掘り
シノプシス株を今チェックすべき最大の理由は、「350億ドル規模のAnsys買収に伴う一時的な会計上の見えにくさ(無形資産償却費の増加)によって、実質的なNon-GAAP PERが約31〜32倍という過去数年で最も魅力的な水準に落ち着いている」点にあります(Synopsys公式FY26 Q3、Stock Analysis SNPS)。
会計基準(GAAP)では、買収したAnsysの無形資産償却費(FY26通期で約16.1億ドル=1株あたり約8.35ドル相当)が費用計上されるため、見かけ上のGAAP EPS(通期3.84〜4.08ドル予想)は小さく見えます。しかし現金の流出を伴わないこの償却費を除いた実力ベースのNon-GAAP EPSは通期15.07ドル、年間フリーキャッシュフローは約26億ドル(約3,900億円)に達しています。しかも創出したキャッシュと非中核事業(Optical SolutionsやProcessor IP等)の売却資金を使って、わずか9ヶ月間で34.6億ドルもの借入金を返済しており、負債削減に伴って支払利息が減少し、2027年度以降は再び強力な自社株買いとEPS成長が加速するフェーズに入ります。
投資における注意点・リスク要因
① 米国の対中輸出規制(Entity List)拡大リスク
米商務省は中国の先端半導体開発を制限するため、3nm/2nm世代のGAA設計に必要な先端EDAツールや特定IPの中国企業(Entity List指定先)への提供を規制しています。会社側の通期ガイダンスは「現行の輸出規制からさらなる変更がないこと」を前提としており、規制対象が拡大された場合には中国向け売上に影響が及ぶリスクがあります(Synopsys公式FY26 Q3)。
② Ansys統合に伴う有利子負債の金利負担とPMI(統合プロセス)
Ansys買収に伴い、2026年7月末時点で長期負債90.2億ドル・短期負債10.2億ドル(現預金36.1億ドル)を保有しており、四半期あたり約1.33億ドルの支払利息が発生しています。順調に返済が進んでいますが、EDAとAnsysの統合製品開発および営業組織の融合が計画通り進むかは重要なモニタリング項目です。
③ ケイデンス・デザイン・システムズ(CDNS)との先端AI・3DIC競争
最大のライバルであるケイデンス(CDNS)も、AI設計ツール(Cerebrus)や3DICパッケージ設計、物理シミュレーション領域を強化しており、ハイパースケーラーや大手ファウンドリにおけるシェア争いが続いています。
④ Design IP部門のリソース再配分とリストラ費用
シノプシスはDesign IP部門の収益性を高めるため、プロセッサIP事業の売却や高成長領域へのリソース再配分(FY26通期で約3.8億〜4.1億ドルの構造改革費用を計上)を実施中です。過渡期における一時費用とIP契約タイミングの四半期変動には留意が必要です。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
シノプシス(SNPS)は、世界中のあらゆるAIチップ設計の「関所(通行税)」を握り、Ansysとの合体によって「チップから車・ロボット全体までの設計独占OS」へと進化した、「半導体株の成長力とSaaS株の安定性を兼ね備えた新NISA成長投資枠の超優良コンパウンダー銘柄」です。
- コア・サテライト戦略における位置づけ:
半導体製造装置やメモリ株と比べて業績の波(シクリカル性)が圧倒的に小さく、Non-GAAP営業利益率41.5%の安定感を誇るため、新NISA(成長投資枠)や特定口座において「ハイテク・半導体枠の準コア銘柄(ポートフォリオ全体の4%〜8%程度)」として3年〜5年以上の長期視点で保有するのに最適です。
- 買い付けのタイミングと具体的な基準:
現在株価(475〜485ドル前後、予想Non-GAAP PER 約31〜32倍)は、長らくPER 40倍前後で取引されてきた同社の歴史の中でも割安な水準にあります。12月9日頃に予定されているFY2026本決算(Q4決算)の前後で、市場のボラティリティを利用して複数回に分けて時間分散で買い付ける戦略が極めて有効です。
- 次回決算(2026年12月上旬予定のFY26 Q4本決算)で注目すべき最重要KPI(2点):
- FY2027通期の売上高・Non-GAAP EPSガイダンスとAnsysのクロスセル受注実績:統合2年目に入るFY2027において、EDAの2桁成長とAnsysのシナジーがどれだけEPSを押し上げるか(Synopsys公式FY26 Q3)。
- フリーキャッシュフローによる長期負債の返済ペースとDesign IP部門の営業利益率(Q3は26.5%):負債削減による支払利息の減少と、高付加価値インターフェースIPへの集中効果が持続しているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。