
※本記事は2026年11月3日時点の公開情報・市場データに基づき調査・執筆しています。
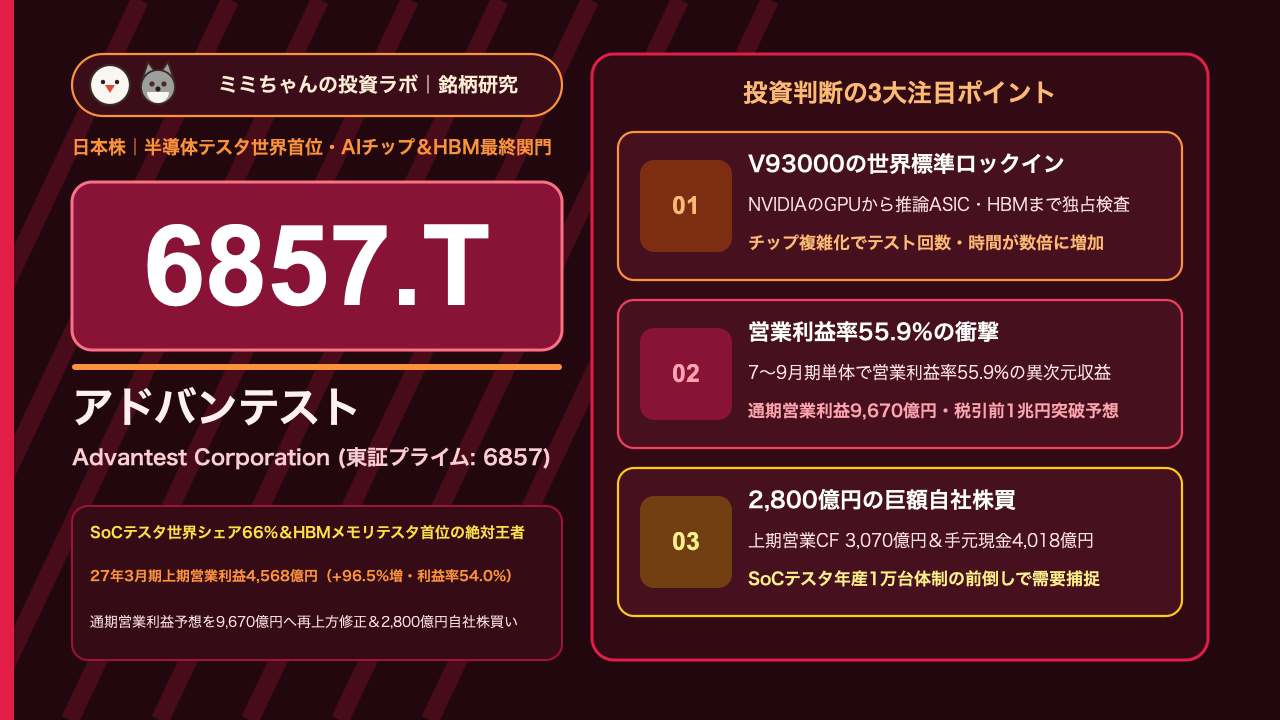
エヌビディア(NVDA)の最新AI半導体「Blackwell / Rubin」や、ブロードコム・マーベルが手掛けるハイパースケーラー特注の推論AIチップ(カスタムASIC)、そしてHBM(高帯域幅メモリ)——これら1個数十万円〜数百万円もする超高価なAI半導体が工場から出荷される直前に、「数千億個のトランジスタが1つのミスもなく設計通りに動くか」を最終判定する「半導体検査装置(テスタ)」において、世界シェア約66%(目標70%超)の圧倒的首位に君臨する日本株の絶対王者、それがアドバンテスト(Advantest Corporation / 東証プライム: 6857)です。
AI半導体の構造が複雑化し、複数のチップを繋ぎ合わせる「チップレット(先端パッケージング)」が普及した結果、チップ1個あたりのテスト時間とテスト回数が幾何級数的に増加し、アドバンテストの業績は日本の製造業の歴史を塗り替える爆発的成長を遂げています。2026年10月28日に発表された2027年3月期第2四半期(2026年4〜9月の中間期)決算では、上期売上高が前年同期比+60.5%増の8,452億円、営業利益は同+96.5%増(ほぼ2倍)の4,568億円(上期営業利益率は驚異の54.0%、7〜9月期単体では55.9%)、中間純利益は同+116.8%増の3,681億円を達成。さらに通期の営業利益予想を従来の8,460億円から9,670億円(売上高1兆8,630億円・税引前利益1兆215億円)へと再上方修正し、同時に上限2,800億円の超大型自社株買いを発表しました(アドバンテスト公式IR 2027年3月期第2四半期決算短信、アドバンテスト公式IR 業績予想)。本記事では、アドバンテストが築いたSoC・HBMテスタの独占的モート、推論AIブームがもたらす長期成長回廊、そして新NISAでの投資戦略を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):世界の半導体テスタ市場を米テラダイン(TER)と2社で複占する中、AI半導体(GPU・カスタムASIC)向けの「SoCテスタ(主力機V93000)」で世界シェア66%、さらに「HBM向けメモリテスタ」でも世界シェア50%超の首位を握る完全なるボトルネック地位。チップの設計段階からアドバンテストの装置上でテストプログラムが開発されるため、量産段階で他社製テスタへ乗り換えることは不可能な極大のスイッチングコストを誇ります(Jioinc アドバンテスト2027年3月期2Q決算分析)。
- 業績を牽引する成長要因:学習用GPUだけでなく、クラウド各社が競って投入する「推論AI向けカスタムASIC・独自CPU」の急増、HBM3E/HBM4の高速・多層化に伴うメモリテスタ需要の拡大、および先端パッケージング採用に伴う「チップ1個あたりのテスト時間延長とテスト工程数(インサーション)の増加」が売上+60.5%増・営業利益+96.5%増を牽引しています(アドバンテスト公式IR 2Q決算短信)。
- 収益構造・財務の特徴:2027年3月期上期の営業利益率は54.0%(7〜9月期単体では55.9%)と、世界の全製造業の中でも異次元の高収益を達成。通期営業利益予想は9,670億円(税引前利益は1兆215億円と初の1兆円突破予想)に達し、上期営業キャッシュフロー3,070億円・自己資本比率66.1%・手元現金4,018億円を背景に、上限2,800億円の追加自社株買いを実行する株主還元優等生です。
- 投資家が警戒すべき最大のリスク:海外売上比率99.4%ゆえの為替変動リスク(対米ドルで1円の円高につき通期営業利益が約58億円減少)、日経平均株価への寄与度が極めて高いことによる短期筋・先物主導の激しい株価ボラティリティ、および18ヶ月先の需要見通しに対する生産能力拡張(年産1万台計画)後のシクリカル反動リスクです。
株価チャートと直近のマーケットパフォーマンス
アドバンテストは2023年10月に1株→4株の株式分割を実施しましたが、その後のAI半導体ブームによる利益爆発を受けて株価が数倍に急騰し、2026年8月には上場来高値38,730円を記録するなど、時価総額20兆円超を誇る日本株の主役銘柄として君臨しています(Jioinc アドバンテスト株価・決算分析、Yahoo!ファイナンス 6857.T株価)。同社株を売買・長期保有する上では、以下の「3つの固有の値動きパターン」を押さえておくことが不可欠です。
- 決算発表時の反応パターン:アドバンテストは期初(4月)に保守的な通期予想を出し、第1四半期(7月)・第2四半期(10月)・第3四半期(1月)の決算ごとに「通期営業利益予想の大幅な上方修正」と「世界テスタ市場規模(TAM)見通しの引き上げ」を発表するパターンを繰り返しています。2026年10月28日の2Q決算でも、通期営業利益を8,460億円から9,670億円へ上方修正し、さらに2,800億円の自社株買いを発表したことで市場を驚かせました(BigGo アドバンテスト上方修正ニュース)。
- マクロ環境・金利・為替・日経平均ウェイトへの感応度:海外売上比率が99.4%(台湾・韓国・中国・米国等)に達するため、対米ドルで1円円安になると年間営業利益が+58億円押し上げられる強力な円安メリット株です(27年3月期下期の会社想定レートは1ドル=150円)(アドバンテスト公式IR 業績予想)。また、日経平均株価(日経225)の構成ウェイト上位銘柄であるため、海外ヘッジファンドの日経平均先物売買やキャップ調整(ウェイト上限規制)に伴って1日で5%〜10%動く高いベータ値を持っています。
- 連動するセクター・関連銘柄:世界最大の顧客群であるエヌビディア(NVDA)、TSMC(TSM)、ブロードコム(AVGO)、マイクロン(MU)の株価と直結しています。国内では東京エレクトロン(8035.T)およびディスコ(6146.T)と常にセットで売買されます。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
世界の半導体テスタ・後工程主要企業との徹底比較
| 企業名(証券コード/ティッカー) | 主力領域・世界市場シェア | 営業利益率水準(直近実績) | 強みを持つ顧客・半導体分野 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| アドバンテスト(6857.T) | SoCテスタ世界シェア 66%(首位)+メモリテスタ世界シェア 50%超(首位) | 54.0%(27年3月期上期実績 / 2Q単体 55.9%) | NVIDIA等のAI GPU、ハイパースケーラー推論ASIC、HBM3E/HBM4 | 主役機「V93000」の業界標準ロックインとAI・HBM双方を支配する唯一の総合力(アドバンテスト 2Q決算短信、Jioinc) |
| テラダイン(TER) | SoCテスタ世界第2位(約30%)+協働ロボット(Universal Robots) | 約20%〜25% | Apple(iPhone用Aシリーズチップ)向けテスタに伝統的強み | 最大顧客Appleとの深い関係(ただしAI GPU・HBM領域ではアドバンテストが圧倒) |
| ディスコ(6146.T) | ダイシング(切る)・グラインダ(削る)世界シェア70%〜80% | 45.4%(27年3月期上期実績) | HBMウエハ極薄化、先端パッケージ切断・研磨、SiCレーザー加工 | 後工程の微細加工独占と専用消耗品(ブレード・ホイール)の継続収益 |
| KLA(KLAC) | 前工程プロセス制御(ウエハ光学欠陥検査)世界シェア55%〜60% | 46.1%(Non-GAAP) | 先端2nmファウンドリ・HBM前工程・パッケージ欠陥検査 | 前工程の物理的欠陥検査の独占(アドバンテストは「電気的動作テスト」を独占) |
なぜテラダイン(米)を引き離し、SoCテスタシェア66%・営業利益率55.9%を握れたのか?
半導体テスタ市場は、世界のわずか2社——日本のアドバンテストと米国のテラダイン(Teradyne)——だけで市場の9割以上を分け合う完全な「複占(デュオポリー)市場」です。かつては50対50の互角でしたが、現在アドバンテストはSoCテスタシェアを66%(目標70%超)まで拡大し、営業利益率は55.9%(2Q単体)という圧倒的な差をつけています(Jioinc アドバンテスト分析)。その勝因は2011年の歴史的なM&Aとアーキテクチャ戦略にあります。
- 「V93000」単一プラットフォームによるAIチップ設計者の完全ロックイン
アドバンテストは2011年に米アジレント・テクノロジーの半導体テスト部門(Verigy)を買収し、その主力機「V93000」を自社の標準プラットフォームに据えました。テラダインが特定の巨大スマホ顧客(Apple)向けに特化する一方、アドバンテストはV93000を「1つの共通アーキテクチャで、小さな通信チップから超巨大なAI GPU・カスタムASICまで、テストボード(カード)を差し替えるだけで対応できる拡張システム」へと進化させました。その結果、NVIDIA、AMD、Qualcomm、Broadcom、Marvellなど世界中のファブレス半導体企業のエンジニアがV93000でテストプログラムを書くようになり、台湾TSMCやOSAT(テスト受託企業:ASE等)は「顧客のチップをテストするためにV93000を何千台も指定買いせざるを得ない」状態になったのです。
- 「チップの複雑化×テスト回数増加×テスト時間延長」のトリプル乗数効果
AI半導体(例えばNVIDIA Blackwellや次世代Rubin)は、トランジスタ数が2,000億個を超え、わずかな発熱や電圧変動でもエラーが起きます。そのため、①ウエハ状態でテストし、②ダイを切り出して積層する途中でテストし、③パッケージ完成後に高温・高負荷をかけてテストする(システムレベルテスト:SLT)など、1個のチップを出荷するまでに必要なテスト工程(インサーション)が2倍〜3倍に増え、1回あたりのテスト時間も数分から数十分へと伸びています。つまり、「AI半導体の出荷個数 × テスト回数 × テスト時間」の掛け算でテスタ需要が爆発するため、高粗利なハイエンドカードの売上が雪だるま式に膨らんでいるのです。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. 「学習用GPU」から「推論AI向けカスタムASIC・独自CPU」への需要拡大(第2波の到来)
生成AIブームの第1波は、OpenAIなどが巨大モデルを学習させるための「NVIDIA製GPU」への集中投資でした。そして2026年現在、市場は世界中の人々が日常的にAIエージェントを使う「推論(Inference)AI」の時代へと突入しています(アドバンテスト公式IR 業績予想)。
推論AIでは、Google(TPU)、Amazon(Trainium/Inferentia)、Microsoft(Maia)、Meta(MTIA)といったハイパースケーラーが、ブロードコム(AVGO)やマーベル(MRVL)と組んで自社専用のカスタムAI半導体(ASIC)を何百万個単位で量産しています。これら多品種・大量生産される推論ASICのほぼすべてがアドバンテストの「V93000 EXA Scale」でテストされており、GPUに並ぶ第2の巨大収益柱へと成長しています(Jioinc アドバンテスト分析)。
2. HBM3E/HBM4と高性能DRAM(DDR5)によるメモリテスタの独走
アドバンテストはSoC(ロジック)テスタだけでなく、メモリテスタでも世界シェア50%超の絶対王者です。
AI半導体の性能を左右するHBM(高帯域幅メモリ)は、DRAMを8層・12層・16層と重ねるため、ウエハ段階での全数高速テスト(Known Good Die選別)と、積層後の超高速インターフェース試験が不可欠です。同社の最新メモリテスタ「T5503HS2」や「T5835」は、SKハイニックス、マイクロン、サムスン電子のHBM量産ラインで独占的に稼働しており、2027年に向けたHBM4移行でもさらなる需要拡大が確定しています。
3. SoCテスタ「年産1万台」体制の前倒しとテスト周辺機器(ハンドラ・デバイスインターフェース)のストック収益
アドバンテストは2026暦年の世界テスタ市場規模予想を130億〜145億ドルへと大幅に引き上げ、旺盛な受注に応えるため、主力SoCテスタの生産能力を「年間1万台」へ引き上げる計画を前倒しで推進しています(Jioinc アドバンテスト分析)。
さらに、テスタ本体だけでなく、チップをテスタに高速でセットしてマイナス数十度から100度以上の熱負荷をかける搬送装置「テストハンドラ」や、チップの品種が変わるたびに毎回買い替えが必要となる消耗品「デバイス・インターフェース(プローブカードやテストボード)」、そして保守サービスまでを一貫提供することで、設置台数に比例して増え続ける強固なストック収益基盤を構築しています。
主要セグメント別の売上・利益構造と今後のターゲット
| 事業セグメント(IFRS新区分) | 2027年3月期上期 売上構成・トレンド | 収益性・マージンの特徴 | 主力製品・内訳 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| テストシステム事業(SoCテスタ + メモリテスタ + メカトロニクス) | 全社売上の約88%〜90%(上期売上 約7,500億円規模) | 全社営業利益率54%を牽引する超高粗利 | SoCテスタ(V93000)、メモリテスタ(T5503等)、テストハンドラ、システムレベルテスト(SLT) | AIインフラの主役:GPU・推論ASIC向けSoCテスタ年産1万台体制とHBM4向けメモリテスタの拡大(アドバンテスト 2Q決算短信) |
| サービス他部門(保守・消耗インターフェース・ソフト) | 全社売上の約10%〜12% | 安定ストック収益・稼働率連動 | デバイス・インターフェース(専用接続ボード)、フィールドサービス、テストデータ解析AI(ACS) | 世界中で稼働する数万台のテスタからの継続課金と、チップ品種増加に伴うボード交換需要 |
「SoCテスタ(AIロジック用)」と「メモリテスタ(HBM用)」、さらにチップを搬送・加熱冷却する「テストハンドラ(メカトロニクス)」の3つすべてで世界トップシェアを握っているため、AIデータセンター投資の恩恵を一切取りこぼさない全方位の布陣となっています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安(2027年3月期中間決算・通期修正予想) | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 強気(Buy優勢 / 通期営業利益9,670億円への再上方修正を高評価) | 市場予想を大きく上回るマージン改善(2Q営業利益率55.9%)と推論AI需要の広がりを評価(BigGo アドバンテストニュース) |
| 上期実績(2026年4〜9月) | 売上高:8,452億円(+60.5%増) / 営業利益:4,568億円(+96.5%増) | 上期だけで前年の通期利益を上回る歴史的増益。中間純利益も3,681億円(+116.8%増)と2.17倍に急伸(アドバンテスト 2Q決算短信) |
| 通期業績予想(10月28日上方修正) | 売上高:1兆8,630億円 / 営業利益:9,670億円 / 当期利益:7,415億円 | 7月予想(売上1兆7,140億円・営業益8,460億円)からさらに大幅引き上げ。税引前利益は1兆215億円予想(アドバンテスト公式IR 業績予想) |
| 売上高営業利益率 | 上期実績:54.0%(7〜9月期単体:55.9%) / 通期予想:51.9% | キーエンスやNVIDIAに肩を並べる50%超の営業利益率を達成。下期も50%超の維持を見込む |
| キャッシュフロー・財務 | 上期営業CF:3,070億円(前年同期1,399億円の2.2倍) / 自己資本比率:66.1% | 手元現預金は4,018億円へ拡大し、生産能力増強と大型株主還元を同時に賄う強固な財務 |
| 株主還元(配当+自社株買い) | 中間配当:49円(期末未定) + 新規自社株買い枠:上限 2,800億円を決議 | 上期に1,059億円の自社株買いを実行したのに続き、10月28日に上限2,800億円の新枠を設定(Jioinc) |
機関投資家によるバリュエーション評価の深掘り
アドバンテストの株価は、2026年8月に38,730円の上場来高値をつけた後、9月にかけて一時30,000円前後まで調整する場面がありました。当時は「旧会社予想(純利益6,600億円)ベースのPERが約33〜34倍と割高ではないか」という見方もありました(Jioinc アドバンテスト分析)。
しかし、10月28日の決算で通期純利益予想が7,415億円(営業利益9,670億円)へと引き上げられ、さらに発行済株式数を大幅に減らす2,800億円の自社株買いが発表されたことで、1株あたり利益(EPS)が急拡大し、実質的な予想PERは20倍台後半〜30倍前後へと一気に低下しました。しかも会社側の下期想定為替レートは「1ドル=150円」と実勢より円高に置かれているため、為替水準次第では通期営業利益がいよいよ1兆円の大台を突破するアップサイド余地を残しています。
投資における注意点・リスク要因
① 為替変動リスク(海外売上比率99.4%ゆえの高いドル円感応度)
アドバンテストは売上高の99.4%を海外顧客から得ており、最新の会社試算では「対米ドルで1円変動するごとに通期営業利益が約58億円変動する」構造となっています(アドバンテスト公式IR 業績予想)。急激な円高局面では円換算の業績が押し下げられる点には注意が必要です。
② AI半導体のテスト効率化・需要一服によるシクリカル反動リスク
半導体メーカーはテストコストを抑えるため、将来的にチップの歩留まりが安定してくると「1個あたりのテスト時間を短縮する(テストプログラムの最適化)」取り組みを行います。現在前倒しで進めている「SoCテスタ年産1万台」の供給能力拡大が一巡した後、顧客の消化期間(踊り場)が訪れるサイクル性には留意しておく必要があります(Jioinc アドバンテスト分析)。
③ 日経平均キャップ調整比率の引き下げと先物主導の需給変動
アドバンテストの株価急騰により日経平均株価における構成ウェイトが過大となったため、日経平均のルールに基づく「キャップ調整比率(0.9→0.8等)」の段階的引き下げ対象となっています。リバランス実施日(9月末・3月末等)の前後にはパッシブファンドによる機械的な売り需要が発生するほか、先物主導で値幅が大きく振れやすい特徴があります。
④ 主要部材(高性能メモリ等)の調達ボトルネックと地政学リスク
テスタ自身の製造にも最先端の半導体やメモリ部品が必要であり、世界的な部品逼迫の中でサプライチェーンを止めずに増産できるかが鍵となります。また、台湾(TSMC・ASE等)や韓国、中国への出荷比率が高いため、台湾海峡リスクや米国の対中先端半導体規制の動向には常に注意を払う必要があります。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
アドバンテスト(6857.T)は、SoCテスタ世界シェア66%とHBMテスタ首位の座を握り、営業利益率54%・通期営業利益9,670億円予想を叩き出す、「日本株でAIデータセンターと推論AIブームの果実を最もダイレクトに享受できるナンバーワンAI半導体銘柄」です。
- コア・サテライト戦略における位置づけ:
成長力と収益性は日本株トップクラスですが、ボラティリティ(株価変動幅)が大きく1単元(100株)で300万円を超える値がさ株であるため、新NISA(成長投資枠)や特定口座においては「サテライト成長枠(ポートフォリオ全体の4%〜8%程度)」として組み入れるのが最適です。新NISAの年間枠(240万円)で買う際は、証券会社の「単元未満株(1株単位=約3万円台から購入可能)」を活用してコツコツ積み上げる方法が強く推奨されます。
- 買い付けのタイミングと具体的な基準:
高値ブレイク時に一気に買うのではなく、米国半導体株(SOX指数)の調整や日経平均先物の売りで株価が25日・75日移動平均線まで押し目を作った局面(8月高値から9月にかけて約20%調整したような局面)を狙い、数株ずつ時間分散で拾う戦略が最も高いリターンを生みます(2,800億円の自社株買いが強力な下値支えとなります)。
- 次回決算(3Q決算)で注目すべき最重要KPI(2点):
- 下期の売上・営業利益進捗(下期営業利益計画 約5,102億円の達成ペース)と推論AI向けASICテスタの需要動向:NVIDIAの次世代GPUとクラウド各社の推論ASICの両輪が下期も50%超の営業利益率を維持させているか(アドバンテスト 2Q決算短信)。
- 2,800億円の自社株買いの取得進捗と期末配当予想の発表:通期純利益7,415億円予想に基づく期末配当がいくらに設定されるか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。