
※本記事は2026年11月8日時点の公開情報・市場データに基づき調査・執筆しています。
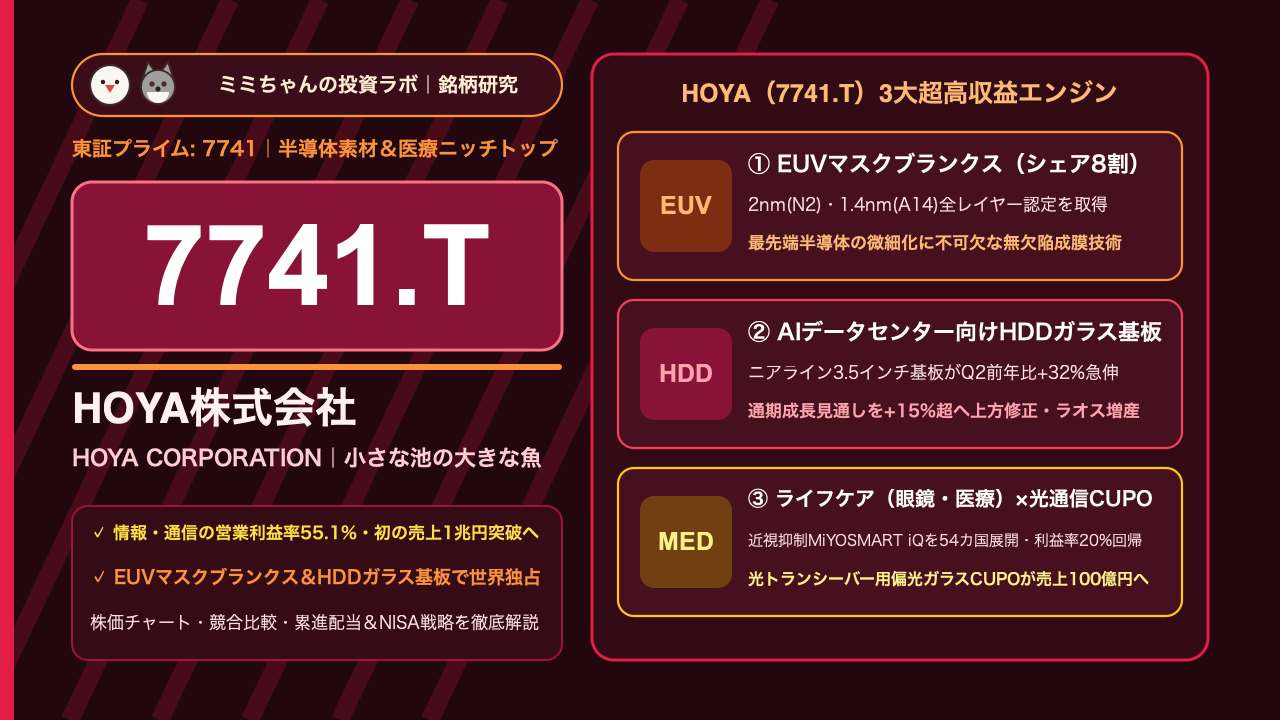
「小さな池の大きな魚(ニッチ市場で圧倒的シェアを握り、極めて高い収益性を実現する)」という独自の経営哲学を掲げ、EUV(極端紫外線)半導体露光用マスクブランクスやAIデータセンター向けHDDガラス基板で世界シェア7〜8割以上の独占的地位を築くグローバルニッチトップ企業、HOYA株式会社(東証プライム:7741.T)。2026年10月30日に発表された2027年3月期第2四半期(中間期)決算では、情報・通信事業の営業利益率が驚異の55.1%に達し、四半期ベースで過去最高益を更新するとともに、創業以来初となる通期売上収益1兆円突破(1兆430億円予想)を打ち出しました。
個人投資家の間では「メガネレンズやコンタクトの『アイシティ』の会社だと思っていたのに、なぜ営業利益率が33%を超え、AI・半導体関連株として世界中の機関投資家から買われているの?」「好決算だったのに11月初旬に株価が22,000円台へ調整したのはなぜ?」という疑問が多く聞かれます。本記事では、売上の約4割を占める情報・通信事業が全社利益の約65%を稼ぎ出す「超高収益ポートフォリオの秘密」と、最新の決算数値・NISA投資戦略を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):先端半導体(2nm世代N2・1.4nm世代A14)のEUV露光工程に不可欠な「EUVマスクブランクス」で世界シェア70〜80%超、AIデータセンターのニアラインストレージ向け「3.5インチHDD用ガラス基板」で世界シェアほぼ独占という、ナノレベルの精密研磨・成膜技術による絶対的な参入障壁を誇ります。
- 業績を牽引する成長要因:2027年3月期第2四半期(中間期)の連結売上収益は前年同期比+13.4%の5,159億円、営業利益は同+31.6%の1,734億円と急拡大。AIデータセンター需要の爆発を受け、HDDガラス基板の通期売上成長率見通しを「+10%程度」から「+15%超」へ上方修正したほか、光トランシーバー向け偏光ガラス「CUPO(クーポ)」が前年比50〜70%増と第3のAI成長柱に育っています。
- 収益構造・財務の特徴:景気変動に強い「ライフケア事業(営業利益率20.3%)」を安定キャッシュカウとしつつ、爆発的成長力を持つ「情報・通信事業(営業利益率55.1%)」で利益を伸ばす両輪経営により、連結税引前利益率34.4%・ROIC(投下資本利益率)26.0%・自己資本比率77.8%という日本株屈指の財務体質を実現しています。
- 投資家が警戒すべき最大のリスク:ライフケア事業における米国メガネレンズおよび中国・米国の医療用内視鏡(実質-16%減)の回復遅れや、海外売上比率が約8割に達するため「急速な円高進行時の為替目減りリスク」、およびAI半導体・データセンター投資サイクルの一服感による短期的なバリュエーション調整には注意が必要です。
株価チャートと直近のマーケットパフォーマンス
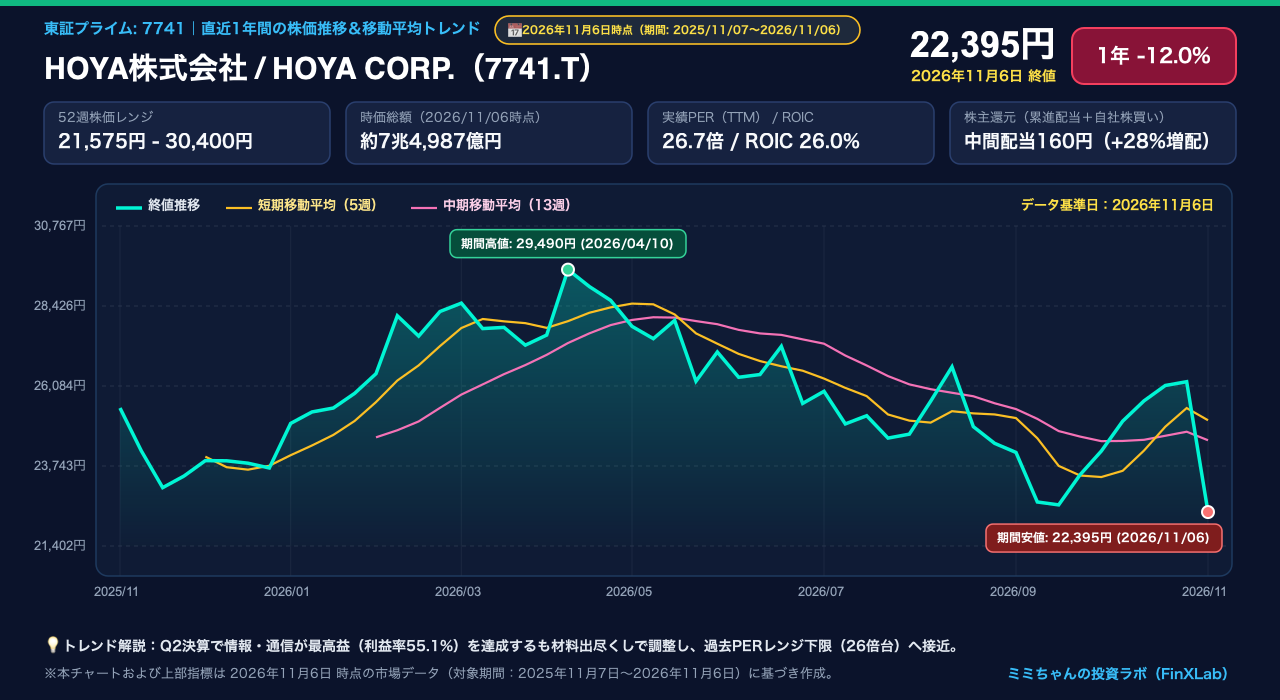
Google Financeの市場データ(2026年11月6日東証終値時点)によると、HOYA(7741.T)の株価は22,395円、時価総額は約7兆4,987億円(約7.5兆円)です。直近1年間の株価推移を振り返ると、2025年11月時点の25,440円から、AIデータセンター向けHDDガラス基板とEUVマスクブランクスの需要急拡大を好感して2026年4月には52週高値圏となる30,400円(終値ベース高値29,490円)まで上昇しました。
その後、2026年10月30日の第2四半期決算発表に向けて26,210円まで買い戻されていましたが、決算発表後に「情報・通信事業は四半期最高益と絶好調だった一方、ライフケア事業(医療用内視鏡や米国メガネレンズ)の実質成長率が+1.2%にとどまったこと」や半導体セクター全体の利益確定売りが重なり、11月6日には22,395円(52週安値21,575円近辺)へと急調整しています。一方で米系大手証券が11月6日に目標株価を33,000円へ引き上げる(レーティング強気継続)など、ファンダメンタルズの強さと足元の株価調整との間に大きなギャップが生じています。
HOYA株の特有の値動きのクセとして、以下の3点を押さえておくことが重要です。
- 決算発表時の反応パターン(「情報・通信の爆発力」vs「ライフケアの進捗」の綱引き):HOYAは第3四半期決算時まで通期の利益予想を非開示(第2四半期時点で通期売上収益1兆430億円のみ開示)とする独自のIR方針をとっています。そのため決算発表直後は、好調な事業よりも「ライフケア事業の地域別課題(中国の医療機器調達抑制や米国販売網の進捗)」や「為替影響を除いた実質成長率」に機関投資家の厳しい目が向きやすく、好決算でも短期的にセル・ザ・ファクト(材料出尽くし売り)が出やすい傾向があります。
- マクロ環境・金利・為替への感応度(円安メリット大・ドル円連動性):2027年3月期中間期の地域別売上高を見ると、日本国内は1,024億円(全体の約19.8%)にとどまり、アジア・大洋州(41.1%)、欧州(19.8%)、米州(17.5%)など海外売上比率が約80%超を占めています。実際、第2四半期の増収額のうち約半分(321億円)は円安(期中平均1ドル=160.04円)による押し上げ効果であったため、日銀の金融政策決定会合や米雇用統計を契機とした「円高局面」では短期的に株価が下押しされやすい特徴があります。
- 連動するセクター・関連銘柄:東証の精密機器セクター(オリンパス、テルモ等)に属しながら、実際の株価は米フィラデルフィア半導体株指数(SOX指数)や、ASMLホールディング(ASML)、東京エレクトロン(8035.T)、レーザーテック(6920.T)、およびHDD大手のウェスタンデジタル(WDC)・シーゲイト(STX)の設備投資動向と極めて強く連動します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
HOYAの独自性を浮き彫りにするため、半導体マスクブランクスおよび光学・精密医療領域で競合・比較される主要企業(AGC、信越化学工業、オリンパス)と収益構造を比較してみましょう。
| 比較項目 | HOYA(7741.T) | AGC(5201.T) | 信越化学工業(4063.T) | オリンパス(7733.T) |
|---|---|---|---|---|
| 主力領域・立ち位置 | EUVマスクブランクス世界首位(7〜8割)・HDDガラス基板独占・メガネレンズ世界大手 | 建築・自動車ガラス世界首位級、EUVマスクブランクス世界2位 | 半導体シリコンウエハ&塩ビ世界首位、フォトマスクブランクス大手 | 消化器内視鏡で世界シェア約7割を握るメドテック専業大手 |
| 事業ポートフォリオ | 情報・通信(40%)×ライフケア(60%)の非相関2本柱 | ガラス・電子・化学品・ライフサイエンスの複合経営 | 生活環境基盤材料×電子材料×機能材料 | 内視鏡・治療機器に特化(科学・カメラ事業は売却済) |
| 連結営業利益率(目安) | 33.6%(情報・通信単体では55.1%・ライフケア20.3%) | 約6〜7%(市況・構造改革影響あり) | 約30〜35%(超高収益化学王者) | 約17〜20%(医療機器専業モデル) |
| 最大の強み(モート) | 無欠陥EUV成膜・超平滑ガラス研磨技術と徹底した「小さな池の大きな魚」撤退規律 | フッ素化学・ガラス量産技術と大型設備基盤 | 圧倒的なコスト競争力と長期契約による市況耐性 | 医師のトレーニング・診断標準と直結した内視鏡シェア |
なぜ「情報・通信事業」は営業利益率55.1%を叩き出せるのか?(3つの構造的秘密)
製造業でありながらソフトウェア企業並みのセグメント営業利益率55.1%(2027年3月期中間期実績:売上2,077億円に対しセグメント利益1,145億円)を実現している背景には、以下の3つの構造的なモート(経済的な堀)があります。
- 先端EUVマスクブランクスにおける「原子レベルの無欠陥要求」と認定ロックイン
マスクブランクスとは、半導体の回路原版(フォトマスク)を作るための「何も描かれていない超精密な石英ガラス基板(多層膜付き)」です。特にTSMCやIntel、Samsungが競う2nm世代(N2)や1.4nm世代(A14)のEUV露光では、ガラス基板の上にモリブデンとシリコンを40〜50層も交互に成膜し、そこに数ナノメートルの傷や異物(欠陥)が1つでもあれば半導体チップ全体が不良品になります。池田英一郎CEOがQ2決算説明会で「N2、A14では全レイヤーの認定を取得しており、A10(1.0nm世代)でも競合のプレゼンスは見えていない」と明言した通り、最先端ノードになるほどHOYAしか作れない独占構造が強まり、極めて高い価格決定力(高単価・高粗利)を維持できています。
- AIデータセンター向け「HDDガラス基板」の世界独占
生成AIの普及により、テキスト・画像・動画などの膨大な学習データや推論ログを安価に長期保存するデータセンター向け大容量HDD(ニアラインHDD:3.5インチ)の需要が爆発しています。従来のアルミ基板では高速回転時にたわみや振動が生じるため、1台に10枚以上のディスクを詰め込む大容量HDD(30TB超)や次世代の熱アシスト磁気記録(HAMR:耐熱温度700度近くが必要)には、剛性と耐熱性に優れたHOYAの化学強化ガラス基板(ガラスサブストレート)が事実上100%近い独占採用となっています。
- 「小さな池の大きな魚」を徹底する冷徹なポートフォリオ新陳代謝と低コスト生産網
HOYAは市場規模が小さくとも世界トップシェアを取れるニッチ市場(小さな池)だけに経営資源を集中し、コモディティ化して利益率が落ちた事業からは躊躇なく撤退・売却します(直近でも2025年10月に音声合成ソフトウェア事業を譲渡完了)。さらに、HDDガラス基板やレンズの量産拠点をベトナムやラオス、タイなどのアジア拠点に早くから構築し、最高峰の技術力と圧倒的な製造コスト競争力を両立させている点が、他社が絶対に追随できない高収益の源泉です。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
HOYAは今後数年間でさらなる飛躍を遂げるため、情報・通信とライフケアの両輪で以下の4つの成長エンジンを稼働させています。
① 次世代半導体(N2 / A14 / A10)向けEUVマスクブランクスの単価上昇とシェア独走
AIアクセラレータや次世代スマホSoC向けに2nm世代(N2)の量産が始まり、さらに1.4nm(A14)や高開口数EUV(High-NA EUV)へと微細化が進むにつれ、1枚の半導体を作るのに必要なEUV露光レイヤー数が増加し、マスクブランクスの要求スペックと単価(ASP)が段階的に跳ね上がります。2027年3月期中間期のLSI用ブランクス売上は前年同期比+20%(為替除く実質+18%)と力強く伸長しており、会社側は通期でもEUVブランクスで+20%以上の高成長を見込んでいます。
② AIデータセンター向け「3.5インチHDDガラス基板」の通期見通し上方修正とラオス新工場稼働
ハイパースケーラー(AWS、Microsoft、Google、Meta等)のデータセンター増設に伴い、ニアラインHDD用3.5インチガラス基板の受注が急増しています。2027年3月期第2四半期のHDD基板売上は前年同期比+32%(実質+23%)と爆発的に伸び、会社側は通期売上成長率予想を従来の「+10%程度」から「+15%超(主力の3.5インチ基板は+20%超)」へ上方修正しました。さらに第4四半期からはラオスの新生産ラインが稼働開始するほか、複数の大手顧客から「物量コミットメント付きでの増産前倒し要請」が寄せられており、設備投資の前倒しによる能力増強が進められています。
③ AI光通信トランシーバー向け偏光ガラス「CUPO(クーポ)」の100億円事業化
見落とされがちな第3のAIインフラ部材が、光学ソリューション部門(旧・映像関連製品)が手掛ける光アイソレータ用偏光ガラス「CUPO(クーポ)」です。AIデータセンター内でGPUクラスタ間を繋ぐ800G / 1.6T超高速光トランシーバーには、レーザー光の反射ノイズを防ぐ光アイソレータが不可欠であり、そこにHOYA独自の偏光ガラスCUPOが採用されています。Q2時点でCUPOの売上は前年同期比+50〜70%増と急伸しており、池田CEOは「今年度(2027年3月期)中に年間売上100億円規模へ到達する見込み」と生産能力増強を明言しています。
④ 近視進行抑制メガネレンズ「MiYOSMART iQ」の54カ国展開とライフケア利益率20%超の定着
ライフケア事業では、子どもの近視進行を抑制する高付加価値メガネレンズ「MiYOSMART(マイヨスマート)」の第2世代製品「MiYOSMART iQ」(12カ月臨床試験で平均して近視進行が見られなかった最新モデル)を、第3四半期末までに世界54カ国へ拡大します。また、約1年半にわたるコスト合理化とプレミアム眼内レンズ等の製品ミックス改善により、ライフケア事業のセグメント利益率は前年同期の17.6%から20.3%へと2.7ポイント改善(セグメント利益+24.8%増の626億円)し、本来の高収益体質(利益率20%台)を取り戻しています。
主要セグメント別の市場シェアと今後のターゲット
HOYAの報告セグメント(ライフケア事業・情報通信事業)および主要製品別の立ち位置は以下の通りです(数値は2027年3月期第2四半期決算短信および決算説明会資料に基づく実績)。
| 事業セグメント / 主力製品 | 売上構成比(FY27中間期) | 現在の市場立ち位置・収益性 | 主要顧客・用途 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| 情報・通信事業(全体) | 約40.3%(2,077億円) | セグメント利益率 55.1%(利益1,145億円・全社利益の約64.7%) | 半導体デバイスメーカー、マスクショップ、HDDメーカー、光学機器大手 | AI半導体・データセンター投資の恩恵を直撃享受し全社利益成長を牽引 |
| └ LSI(EUVマスクブランクス等) | 情報通信の主力柱(YoY +20%) | EUV露光用マスクブランクスで世界シェア70〜80%超首位 | TSMC、Intel、Samsung等の最先端2nm(N2)/ 1.4nm(A14)ライン | A14・A10世代の認定独占とHigh-NA EUV普及によるさらなる単価向上 |
| └ HDD用ガラスサブストレート | 情報通信の主力柱(YoY +32%) | 3.5インチニアラインHDD用ガラス基板で世界シェアほぼ独占 | Seagate、Western Digital、東芝(クラウドデータセンター向け) | 3.5インチ基板が通期+20%超成長、ラオス新ライン稼働とHAMR世代移行 |
| └ 光学ソリューション(CUPO等) | 情報通信の成長柱(YoY +18%) | ミラーレス交換レンズ用光学ガラス首位級、光通信用偏光ガラス急伸 | デジタルカメラメーカー、AIデータセンター向け光トランシーバー | 光通信向け偏光ガラス「CUPO」(YoY +50〜70%)の売上100億円突破と増産 |
| ライフケア事業(全体) | 約59.7%(3,082億円) | セグメント利益率 20.3%(利益626億円・全社利益の約35.3%) | 世界の眼鏡チェーン、眼科医・病院、一般消費者(アイシティ等) | 米国メガネレンズ・内視鏡の立て直しと高付加価値品による安定キャッシュ創出 |
| └ ヘルスケア(メガネ・コンタクト) | ライフケアの約7割(メガネ+8% / コンタクト+1%) | メガネレンズ世界3強、国内コンタクト専門店「アイシティ」首位 | 世界の眼鏡小売チェーン、近視の子ども層、国内コンタクト装用者 | 近視進行抑制レンズ第2世代「MiYOSMART iQ」の54カ国展開とPB「hoyaONE」拡大 |
| └ メディカル(眼内レンズ・内視鏡等) | ライフケアの約3割(眼内+5% / 内視鏡-10%) | 白内障用眼内レンズ世界大手、軟性内視鏡(PENTAX)・洗浄装置 | 各国の総合病院・眼科クリニック・外科整形領域 | 欧州内視鏡のバックオーダー解消、多焦点プレミアム眼内レンズと洗浄装置の拡販 |
このようにHOYAのビジネスモデルは、「売上6割のライフケア事業が景気に左右されない安定キャッシュフローを生み出し、売上4割の情報・通信事業が55.1%という驚異的な利益率で全社利益の約3分の2を稼ぎ出す」という、ディフェンシブ性とハイテク・グロース性を1社の中で融合させた稀有な構造となっています。
最新の専門家評価(アナリストコンセンサス)と業績指標
証券アナリストの評価および2027年3月期第2四半期決算短信・Google Finance市場データに基づく主要財務指標は以下の通りです。
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 強気(4.6 / 5段階・13名平均) 目標株価レンジ:27,500円〜33,000円 |
2026年11月6日に米系大手証券が目標株価を33,000円へ引き上げ。現在株価(22,395円)に対して+25〜47%の上値余地を示唆 |
| 売上収益成長率 | FY27中間期実績:+13.4%(5,159億円) FY27通期会社予想:+10.1%(1兆430億円) |
情報・通信事業(+23.1%)の牽引により、創業以来初となる年間売上収益1兆円の大台突破が確実に視野 |
| 営業利益率・税引前利益率 | FY27中間期営業利益率:33.6%(1,734億円、+31.6%) 税引前中間利益率:34.4%(1,776億円、+27.5%) |
情報・通信事業の利益率55.1%に加え、ライフケア事業も20.3%へ回復し、全社利益率が30%台半ばへ一段と向上 |
| ROIC(投下資本利益率) | FY27第2四半期時点:26.0%(自己資本比率 77.8%) | 既存事業への厳選設備投資と不採算事業の撤退規律により、日本の上場製造業としてトップクラスの資本効率を維持 |
| 予想PER(株価収益率) | 実績PER(TTM):26.7倍(TTM EPS 839.73円) FY27予想PER:約25〜26倍 |
過去5年間のヒストリカルPERレンジ(25倍〜38倍)の下限ゾーンまで調整しており、バリュエーション面の割安感が顕著 |
| 配当利回り・株主還元姿勢 | FY27中間配当:160円(前年同期125円から+28%増配) FY26年間配当実績:295円(予想利回り 約1.47%) |
配当性向40%の累進配当方針のもと大幅増配を継続。さらに上半期だけで781億円の自社株買い&979億円の消却を実施 |
機関投資家は現在のバリュエーション(PER 26倍台)をどう評価しているか?
HOYAの株価が11月初旬に22,395円(実績PER 26.7倍)まで調整した局面について、国内外の機関投資家は「歴史的なPERレンジの下限に接近した魅力的なエントリー水準」と評価しています。その根拠は以下の3点にあります。
- ヒストリカルPERレンジ(25〜38倍)の下限到達:EUVマスクブランクスの独占性と高いROIC(26.0%)から、HOYAは通常PER 30〜35倍前後でプレミアム取引されてきました。足元のPER 26倍台は、ライフケア事業の一時的な成長鈍化を過度に織り込んだ水準であり、情報・通信事業の通期上方修正(HDD基板+15%超・EUV+20%以上)が後半のEPSを押し上げるにつれて見直し買いが入りやすい水準です。
- 年間1,500億円超の営業キャッシュフローと圧倒的な株主還元(総還元利回り):表面上の配当利回りは約1.5%ですが、HOYAは2025年5月に「配当性向40%の累進配当+余剰資金は自社株買いでFCFの100%還元を目指す」方針を明確化しました。実際に2027年3月期上半期(6カ月間)だけで配当支払570億円+自己株式取得781億円=合計1,351億円を還元し、さらに979億円分の自己株式を消却しています。この積極的な株数減少が1株当たり利益(EPS:上半期+30.4%増)を強力に押し上げています。
- 5,619億円の現預金を抱えるネットキャッシュ盤石財務:2026年9月末時点で現金及び現金同等物5,619億円に対し、長短有利子負債は合計422億円しかなく、約5,200億円のネットキャッシュ(実質無借金)を保有しています。金利上昇局面でも支払利息のダメージを受けず、むしろ受取利息(上半期で53.3億円)が利益を押し上げる構造です。
投資における注意点・リスク要因
極めて強固な競争力を持つHOYAですが、投資にあたっては以下の4つのリスク要因(死角)を把握しておく必要があります。
① ライフケア事業における地域課題の長期化リスク(米国メガネ・中国医療機器)
2027年3月期第2四半期決算説明会で経営陣が率直に認めた通り、ライフケア事業は米国でのメガネレンズ販売不振(実質-1%)や、中国の病院向け反腐敗運動・予算抑制および米国販売停滞による医療用内視鏡の減収(前年同期比-10%、実質-16%)が重石となっています。利益率は20.3%へ回復したものの、米国メガネレンズと中国眼内レンズのトップライン回復には「もう数四半期を要する」見通しであり、早期回復を期待しすぎない姿勢が必要です。
② 為替変動リスク(円高進行時の業績・株価下押し)
海外売上比率が約8割を超え、生産拠点も東南アジアに集中しているため、円安は強力な追い風となる一方、日米金利差の縮小によって1ドル=140円〜145円方向へ急速な円高が進んだ場合、円換算の売上収益・営業利益が目減りします(第2四半期の増収額の約半分にあたる321億円が為替の円安効果によるもの)。
③ データセンター・半導体サイクルと大型設備投資の減価償却負担リスク
情報・通信事業(HDDガラス基板・EUVブランクス)は足元で顧客から増産前倒し要請が殺到するほどの活況ですが、将来的にクラウド大手のAIデータセンター投資が一巡した場合、シクリカル(景気循環的)な在庫調整局面に入る可能性があります。また、新工場・新ラインの前倒し稼働に伴い、後半戦以降は減価償却費の発生時期が早まる点も念頭に置く必要があります。
④ サイバーセキュリティおよび海外地政学・サプライチェーンリスク
HOYAは過去に海外拠点でのシステム障害(サイバー攻撃)によってメガネレンズ等の受注・生産が一時停滞した経験があり、グローバルIT基盤のセキュリティ維持は継続的な重要課題です。また、主力工場が立地するベトナム・ラオス・タイ・中国における通商政策や関税動向、地政学リスクにも目配りが欠かせません。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ミミちゃんアカアカ1. コア・サテライト戦略における位置づけ
HOYA(7741.T)は、日本株ポートフォリオにおいて「世界独占のハイテク成長力と医療・ヘルスケアの安定感を兼ね備えた中核(コア〜準コア)銘柄」として位置づけられます。東京エレクトロン(8035.T)やアドバンテスト(6857.T)、ディスコ(6146.T)などの純粋な半導体製造装置株に比べて業績のボラティリティが低く、累進配当と巨額の自社株買いによる下値サポートがあるため、新NISA(成長投資枠)での3〜5年以上の長期保有に適しています。推奨配分比率は日本株ポートフォリオ全体の5%〜10%程度が目安です。
2. 買い付けのタイミングと具体的な基準
100株単位では約224万円と値がさ株であるため、新NISAの年間投資枠(240万円)を1銘柄で使い切らないよう、単元未満株(1株〜10株単位)を活用した2〜3回の分割エントリーを推奨します。
- 第1弾のエントリー好機:決算後の失望売りで52週安値(21,575円)に接近し、実績PERが26倍台まで低下している現在の株価水準(21,800円〜22,600円ゾーン)は、第1弾の買い付け水準として極めて魅力的です。
- 第2弾の買い増し基準:為替の円高局面や米国ハイテク株の調整に連れ安して20,500円〜21,500円前後(予想PER 24倍前後)を試す場面があれば、ラオス新ラインが稼働し通期業績予想・期末配当が開示される第3・第4四半期に向けた本命の買い増し好機となります。
3. 次回決算(2027年3月期第3四半期:2027年1月下旬〜2月上旬予定)で注目すべき最重要KPI(2点)
- 情報・通信事業における「HDDガラス基板(通期+15%超予想)」と「EUVマスクブランクス(+20%以上予想)」の受注持続性:ラオス新ラインの立ち上がり状況と、光トランシーバー向け偏光ガラス「CUPO(通期100億円目標)」の増産ペースが計画通り進んでいるか。
- 第3四半期決算時に初めて開示される「2027年3月期通期の利益予想」と「ライフケア事業の回復度合い」:会社側が第3四半期決算で公表する通期の営業利益・当期利益予想が市場コンセンサス(税引前利益3,600億円規模)を上回るか、また欧州内視鏡のバックオーダー解消が進んでいるか。
関連記事(あわせて読みたい銘柄研究)
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。