
※本記事は2026年11月3日時点の公開情報・市場データに基づき調査・執筆しています。
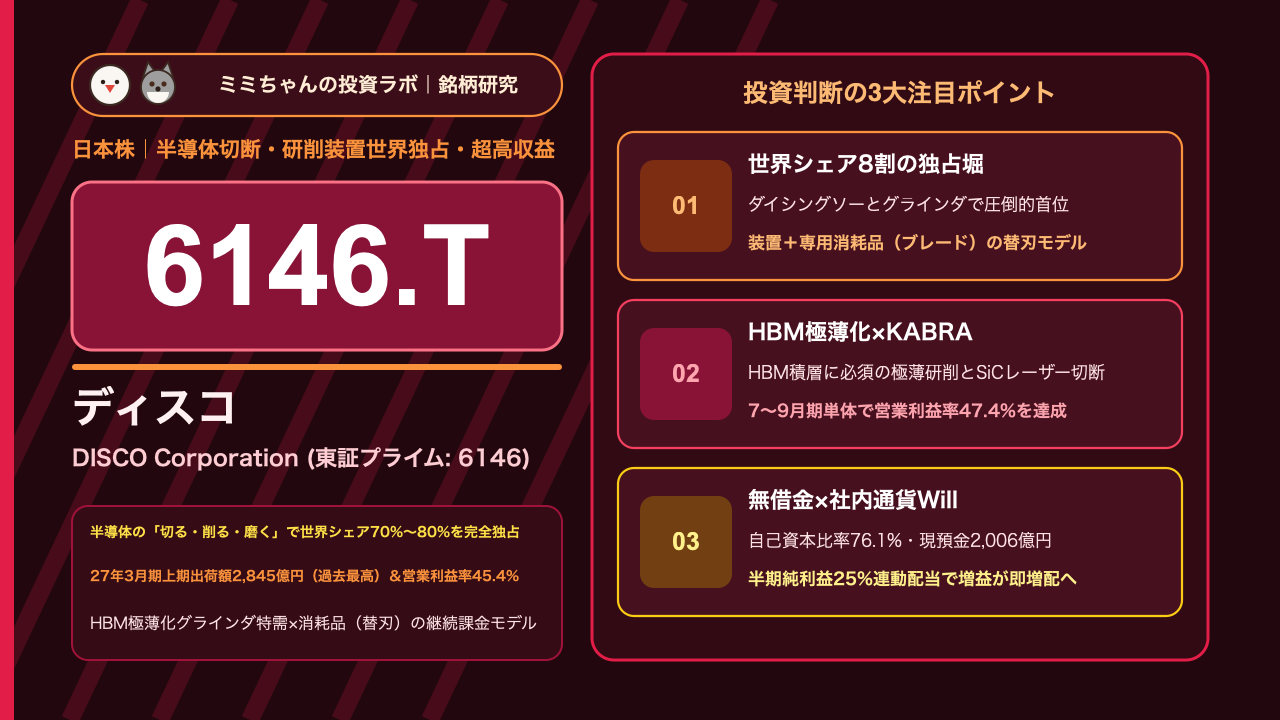
生成AIを動かすNVIDIAのGPUや、その横に積層されるHBM(高帯域幅メモリ)、さらには電気自動車(EV)の電力を制御するSiCパワー半導体——これらの最先端半導体を製造する最後の仕上げ工程(後工程・先端パッケージング)において、シリコンウエハをナノメートル単位の精度で「切る(ダイシング)」「削る(グラインディング)」「磨く(ポリッシング)」装置の世界シェア約70%〜80%を1社で独占している日本株の至宝、それがディスコ(DISCO Corporation / 東証プライム: 6146)です。
「世界中のどの半導体メーカーが勝っても、チップを切り出して薄く削るにはディスコの機械と専用の刃(ブレード)を買うしかない」という究極のボトルネック企業であり、その収益性は日本の製造業の常識を遥かに超越しています。2026年10月22日に発表された2027年3月期第2四半期(2026年4〜9月の中間期)決算では、AI半導体・HBM向けの出荷爆発により、上期の出荷額が前年同期比+37.2%増の2,845億8,400万円(上期過去最高)、売上高は同+32.1%増の2,570億5,800万円、そして営業利益は同+47.9%増の1,166億3,900万円(上期営業利益率は驚異の45.4%、7〜9月期単体では47.4%)を叩き出しました(ディスコ公式IR 2027年3月期第2四半期決算短信、Yahoo!ファイナンス ディスコ2Q決算ニュース)。本記事では、ディスコが誇る世界シェア8割の経済的な堀(モート)、HBM積層に不可欠な極薄化技術と消耗品モデル、そして新NISAでの投資戦略を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):「Kiru(切る)・Kezuru(削る)・Migaku(磨く)」という微細加工領域に経営資源を100%集中し、ダイシングソー(切断装置)とグラインダ(研削装置)で世界シェア70%〜80%を握る完全独占構造。さらに装置だけでなく、顧客が使い続ける限り毎月摩耗して買い替えが発生する「精密加工ツール(ダイヤモンド刃・ホイール)」をセット供給するレイザー&ブレード(替刃)モデルが鉄壁の参入障壁となっています。
- 業績を牽引する成長要因:DRAMを8層・12層・16層と垂直に積み重ねる「HBM(高帯域幅メモリ)」においてウエハを極限まで薄く削るグラインダ需要の爆発、TSMCの「CoWoS」等の先端パッケージング(ハイブリッドボンディング含む)工程での採用拡大、および硬いSiCウエハをレーザーで高速スライスする独自技術「KABRA(カブラ)」が成長を牽引しています(ディスコ公式IR 2Q決算短信)。
- 収益構造・財務の特徴:2027年3月期上期の売上高営業利益率は45.4%(7〜9月期単体では47.4%)と、キーエンスに匹敵する超高収益を達成。上期の営業キャッシュフローは1,117億円(前年比2.8倍)、自己資本比率は76.1%(手元現預金2,006億円・実質無借金)という鉄壁のバランスシートを誇ります。
- 投資家が警戒すべき最大のリスク:検収基準(顧客工場での据付完了時に売上計上)に起因する四半期ごとの見かけ上の売上変動、日経平均寄与度の高い主力半導体株ゆえの米国ハイテク株安時のボラティリティ、および為替の円高進行リスク(1円の変動で通期営業利益が十数億円変動)です。
株価チャートと直近のマーケットパフォーマンス
ディスコの株価は、日本のAI・半導体セクターを代表する象徴銘柄(東京エレクトロン・アドバンテストと並ぶ「半導体三羽ガラス」)として国内外の機関投資家から活発に取引されています(Yahoo!ファイナンス 6146.T株価情報)。なお、同社は2023年4月に1株→3株の株式分割を実施しています。同社株を売買・長期保有する上では、以下の「3つの固有の値動きパターン」を押さえておくことが極めて重要です。
- 決算発表および「四半期出荷額速報」時の反応パターン:ディスコに投資する上で必ず知っておくべき独自の会計ルールがあります。それは、本決算の約2週間前に発表される「四半期売上・出荷速報」において、投資家は『売上高』ではなく『出荷額(Shipments)』を最重視するという点です。ディスコは装置が顧客の工場で検収(動作確認完了)された時点で「売上」を立てるため、売上高は数ヶ月前の景気を反映します。一方、「今まさに顧客のAI投資がどれくらい熱いのか」をリアルタイムに表す先行指標が「出荷額(27年3月期上期は過去最高の2,845億円、2Q単体は1,486億円)」と「精密加工ツール(消耗品)の売上推移」です(ディスコ公式IR 2Q決算短信)。
- マクロ環境・金利・為替への感応度:海外売上比率が約85%〜90%(台湾・韓国・中国・欧米)に達し、製造拠点のすべてを日本国内(広島県の呉工場・桑畑工場、長野県の茅野工場・伊那工場)に置いているため、円安進行がダイレクトに営業利益率(45%超)を押し上げる強力な円安メリット株です。
- 連動するセクター・関連銘柄:国内の東京エレクトロン(8035.T)、アドバンテスト(6857.T)、レーザーテック(6920.T)と極めて強く連動するほか、HBMの主要顧客である米マイクロン(MU)、韓国SKハイニックス、台湾TSMC(TSM)、そしてGPUの王者エヌビディア(NVDA)の株価動向に敏感に反応します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
半導体後工程・先端パッケージング主要装置メーカーとの徹底比較
| 企業名(証券コード/ティッカー) | 主力装置領域・世界シェア | 営業利益率水準 | ビジネスモデルの特徴 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| ディスコ(6146.T) | ダイシングソー(切る)・グラインダ(削る)世界シェア70%〜80%独占 | 45.4%(27年3月期上期実績 / 2Q単体は47.4%) | 装置本体+専用消耗品(ブレード・ホイール)の剃刀と替刃モデル | 「装置×消耗品×加工レシピ」の三位一体ロックインとHBM極薄化の独占技術(ディスコ 2Q決算短信) |
| 東京精密(7729.T) | プローバ(電気的検査の位置決め)大手+ダイシング約15%〜20% | 約20%〜23% | 計測機器と半導体製造装置(プローバ・ダイサ)の2本柱 | ウエハテスト用プローバでの高シェア(ただし切断・研削シェアではディスコが圧倒) |
| BESI(蘭上場:BE Semiconductor) | ハイブリッドボンディング(チップ直接接合)・ダイボンダー首位 | 約30%〜35% | 先端パッケージングの接合装置特化 | アプライド・マテリアルズとも提携する次世代ハイブリッドボンディング接合機 |
| アドバンテスト(6857.T) | SoCテスタ(シェア66%)・HBMメモリテスタ世界首位 | 54.0%(27年3月期上期実績) | AIチップ・HBMの最終動作試験装置の複占 | NVIDIAやハイパースケーラーのAIチップ検査を独占する日本株の双璧 |
営業利益率47%を生み出す「精密加工ツール(消耗品)×テストカット×社内通貨Will」の秘密
なぜディスコは、機械メーカーでありながらソフトウェア企業顔負けの営業利益率45.4%(7〜9月期は47.4%)を叩き出せるのでしょうか(Yahoo!ファイナンス ディスコ2Q決算)。その理由は3つの独自の仕組みにあります。
- 「装置(ハード)」と「消耗品(ブレード・ホイール)」を両輪で作る唯一無二のメーカー
他社は「機械だけ」を作るか、「刃(砥石)だけ」を作るかのどちらかです。しかしディスコは、数千万円〜数億円の「装置本体」と、数万円の「極薄ダイヤモンドブレード・研削ホイール(消耗品)」の両方を自社で開発・製造しています。顧客が新しい素材(SiCやガラス基板、HBM等)を加工したい時、ディスコに相談すれば「この機械に、この専用の刃をつけて、この回転数で切れば絶対に割れません」という最適な加工条件(レシピ)ごと提供してもらえます。その結果、世界中の工場にディスコの装置が増えれば増えるほど、利益率の極めて高い消耗品(売上構成比の約25%〜30%)が毎秒消費され続けるストック収益構造が回っています。
- 次世代HBMの「極薄化」と「ハイブリッドボンディング」による付加価値倍増
AI半導体向けのHBM3E(8層・12層)からHBM4(12層・16層)へと多層化が進むにつれ、パッケージ全体の高さを抑えるために、1枚あたりのDRAMウエハを30マイクロメートル以下(髪の毛の太さの半分以下)まで削り込む必要があります。しかも次の世代(ハイブリッドボンディング)では、削った表面の凹凸をナノメートル単位まで鏡面研磨(ポリッシング)しなければチップ同士がくっつきません。工程の難易度が跳ね上がることで、ディスコの最高級グラインダ・ポリッシャの単価(ASP)と粗利率が劇的に上昇しています。
- 伝説の個人別管理会計「社内通貨 Will(ウィル)」による究極の自律経営
ディスコの社内で使われている独自の経営システムが「個人別・部門別管理会計(Will会計)」です。社員一人ひとりが社内通貨「Will」を持ち、社内のデスクを使うにも、他部署に仕事を頼むにもWillを支払い、逆に顧客に付加価値を生む仕事や改善提案をするとWillがもらえ、その残高がそのまま賞与(ボーナス)に直結します。「どうすれば無駄なコストを削り、顧客が喜んで高いお金を払う付加価値を出せるか」を全社員が経営者目線で毎日追求しているため、驚異的な高収益体質が維持されているのです。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. HBM3E/HBM4増産と先端パッケージング(CoWoS / チップレット)の長期拡大
かつて半導体の後工程(切る・削る)は「前工程(露光やエッチング)の後の単純作業」と見られていました。しかしムーアの法則(微細化)が限界に近づき、複数のチップをパズルのように繋ぎ合わせる「チップレット」や「3次元積層(HBM・3D NAND)」が主役となった現在、後工程こそがAIチップの性能と歩留まりを決める最重要工程へと昇格しました。
SKハイニックス、マイクロン、サムスンのHBM増産ライン、およびTSMCのCoWoS拡張ラインからの引き合いは極めて強く、2027年3月期上期の出荷額2,845億円(前年比+37.2%増)を強力に牽引しています(ディスコ公式IR 2Q決算短信)。
2. 次世代パワー半導体(SiC)の製造コストを劇的に下げるレーザー技術「KABRA」
EV(電気自動車)やAIデータセンターの電源装置で使われる「SiC(炭化ケイ素)パワー半導体」は、ダイヤモンドに近い硬さを持つため、従来のワイヤーソー(糸ノコギリ)でインゴット(塊)からウエハを切り出すと、数日間も時間がかかる上に、材料の半分近くが削りカスとして無駄になっていました。
ディスコが開発した独自のレーザーインゴットスライス技術「KABRA(カブラ)」は、SiCの内部にレーザー光を照射して剥離層を作り、ペリッと剥がすように高速でウエハを切り出す革命的技術です。生産性を数倍に高め、高価なSiC材料のロスを劇的に削減できるため、世界中のパワー半導体メーカーで標準採用が広がっています。
3. 広島・長野での生産能力拡張と新本社R&D拠点による「1兆円企業」への布石
ディスコは旺盛な中長期のAI・パワー半導体需要に応えるため、広島事業所(呉・桑畑)および長野事業所での生産能力増強を継続しているほか、東京・大森の本社隣接地の取得・拡張など研究開発体制の強化を進めています。上期の設備投資後も手元現預金は2,006億円と潤沢であり、将来の需要倍増にいつでも対応できる体制を整えています(ディスコ公式IR 2Q決算短信)。
主要製品カテゴリー別の市場シェアと今後のターゲット
| 製品・事業カテゴリー | 売上構成比(目安) | 粗利率・収益性の特徴 | 主な製品ラインナップ・用途 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| 精密加工装置(ダイシング・グラインダ本体) | 約65%〜70%(成長牽引役) | 生成AI・HBM向け高付加価値機で超高粗利 | フルオートダイシングソー、超精密バックグラインダ、KABRAレーザースライサ | AI・先端パッケージ特需の本丸:HBM4(16層)極薄化、ハイブリッドボンディング対応機の出荷拡大(ディスコ 2Q決算短信) |
| 精密加工ツール(消耗品:ブレード・ホイール) | 約25%〜30%(安定ストック柱) | 極めて高粗利・顧客工場の稼働率に直結 | 極薄ダイヤモンドブレード、超精密研削ホイール、ドライポリッシングホイール | 最強のキャッシュカウ:世界中の累計稼働台数の積み上がりに比例して毎年過去最高を更新 |
| 保守・メンテナンス&周辺サービス | 約5%〜8% | 安定収益・顧客ロックイン | 装置のオーバーホール、改造、テストカット支援 | 長期稼働装置のアップグレードと最適加工レシピ提案による顧客囲い込み |
景気拡大期には「高付加価値なAI・HBM向け装置本体」が爆発的に伸び、万が一の半導体調整期にも「工場が動く限り減らない精密加工ツール(替刃)」が利益を下支えするという、非の打ちどころのない収益構造を確立しています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安(2027年3月期上期実績・3Q見通し) | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 強気(Buy優勢 / 営業利益率47%超の圧倒的収益力を高評価) | 生成AI・HBM向け出荷の持続性と、高い限界利益率による利益上振れ余地を評価(Yahoo!ファイナンス 6146.T) |
| 上期出荷額・売上高 | 上期出荷額:2,845.8億円(+37.2%増・過去最高) / 上期売上高:2,570.5億円(+32.1%増) | 出荷額が売上高を約275億円上回っており、今後検収が進むにつれて高水準の売上計上が確定している状態(ディスコ公式IR 2Q決算短信) |
| 営業利益・営業利益率 | 上期営業利益:1,166.3億円(+47.9%増) / 上期営業利益率:45.4%(2Q単体 47.4%) | 7〜9月期単体では売上1,355億円に対し営業利益642億円(利益率47.4%)という驚異的な収益性を達成 |
| 中間純利益・営業CF | 中間純利益:798.7億円(+43.5%増) / 上期営業CF:1,117.0億円(前年比 2.8倍) | わずか半年間で1,100億円超の営業キャッシュフローを生み出す圧倒的な現金創出力 |
| 財務健全性(自己資本比率) | 自己資本比率:76.1% / 現預金残高:2,006億円(有利子負債ゼロの無借金経営) | 借入金が一切ない完全無借金経営であり、財務リスクは皆無に等しい超優良バランスシート |
| 配当方針・株主還元 | 27年3月期中間配当:184円(前年同期129円から大幅増配) / 半期純利益の25%+余剰還元 | 「連結半期純利益の25%を配当する」明確な業績連動ルールにより、増益がそのまま大幅増配へ直結(ディスコ 2Q決算短信) |
機関投資家によるバリュエーション評価の深掘り
ディスコは例年、「半導体市況の先行きは短期的な予測が難しいため、1年先の通期業績予想はあえて出さず、確実に見通せる『翌四半期(3ヶ月先)の業績・出荷予想』だけを開示する」という極めて誠実かつ独自のIR方針をとっています(2027年3月期第3四半期累計[4〜12月]の予想は売上高3,522億円、営業利益1,518億円、純利益1,046億円を開示)(ディスコ公式IR 2Q決算短信)。
ここで個人投資家が知っておくべき重要なクセは、「ディスコが期中に出す翌四半期予想は、想定為替レート(1ドル=145円〜150円前後など)や未確定の消耗品注文を極めて保守的に見積もるため、実績はほぼ毎回会社予想を大きく上振れて着地する」という点です。予想PERは25倍〜35倍前後で推移しますが、世界シェア8割の独占力、営業利益率45%超、ROE 30%前後、そして無借金の財務体質を考慮すれば、グローバルな機関投資家が「日本株で最も質の高い半導体コンパウンダー」としてプレミアムを支払い続けているのも当然と言えます。
投資における注意点・リスク要因
① 「検収基準」と保守的な3ヶ月ガイダンスによる決算直後の株価乱高下リスク
ディスコは通期予想を出さず、四半期ごとに保守的な次四半期予想を発表するため、その仕組みを知らない短期投資家やアルゴリズムが「3Qの会社予想が市場コンセンサスより低い」と誤解して決算発表直後に売りを出す場面が頻繁にあります。出荷額(Shipments)と実態の為替レートを見極める冷静な視点が不可欠です(Yahoo!ファイナンス 2Qニュース)。
② 株価単価の高さ(値がさ株)と高いボラティリティ
1株あたり株価が3万円〜4万円台(1単元100株で300万〜400万円規模)の値がさ株であるため、新NISAの年間成長投資枠(240万円)では100株(単元株)を買えないケースがあります。新NISAで投資する際は、証券会社の「単元未満株(1株単位での購入:S株・かぶミニ等)」を活用することが必須となります。
③ 地政学・規制・マクロ環境リスク(対中輸出規制と中国市場の変動)
アジア(中国・台湾・韓国)向けの売上比率が高いため、米日政府による先端半導体製造装置の対中輸出規制が後工程(パッケージング・ダイシング領域)にまで拡大された場合や、中国のレガシー半導体投資が減速した場合には出荷額に影響が及ぶリスクがあります。
④ 為替変動リスク(国内生産100%ゆえの円高感応度)
開発・製造のすべてを日本国内(広島・長野)で行い、製品の約9割を海外へ輸出する構造であるため、急激な円高(1ドル=130円方向など)が進行した局面では、円換算での売上高と営業利益率が押し下げられる要因となります。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ディスコ(6146.T)は、「切る・削る・磨く」で世界シェア8割を握り、AI半導体とHBMの進化がそのまま営業利益率45%超の利益爆発に直結する、「キーエンス・アドバンテストと並び立つ日本株最高峰の超高収益グロース銘柄」です。
- コア・サテライト戦略における位置づけ:
無借金・営業利益率45%超という驚異的なクオリティを持つ一方、半導体株特有の値動きの激しさがあるため、新NISA(成長投資枠)や特定口座においては「サテライト成長枠(ポートフォリオ全体の4%〜8%程度)」として組み入れるのが最適です。単元株(100株)では金額が大きいため、マネックス証券等の「単元未満株(ワン株・1株単位)」を使って1株〜数株ずつコツコツ買い増す戦略が個人投資家に最も推奨されます。
- 買い付けのタイミングと具体的な基準:
ディスコ株の最大の買い場は、「四半期決算で会社側が例年通り保守的な翌四半期予想を出し、表面上の数字に驚いた短期筋が売って株価が5%〜10%押し目を作った直後」や、米国半導体株の一時的な調整局面です。
- 次回決算・速報で注目すべき最重要KPI(2点):
- 四半期出荷額(Shipments:2Qは1,486億円)の推移とHBM・先端パッケージ向けの引き合い:売上高に先行する出荷額が高水準(1,300億〜1,500億円ペース)を維持しているか(ディスコ公式IR 2Q決算短信)。
- 精密加工ツール(消耗品)の売上高と売上総利益率・営業利益率(45%前後の維持):世界中の顧客工場の稼働率を表す消耗品売上が過去最高を更新し続けているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。