
※本記事は2026年10月28日時点の公開情報・市場データに基づき調査・執筆しています。
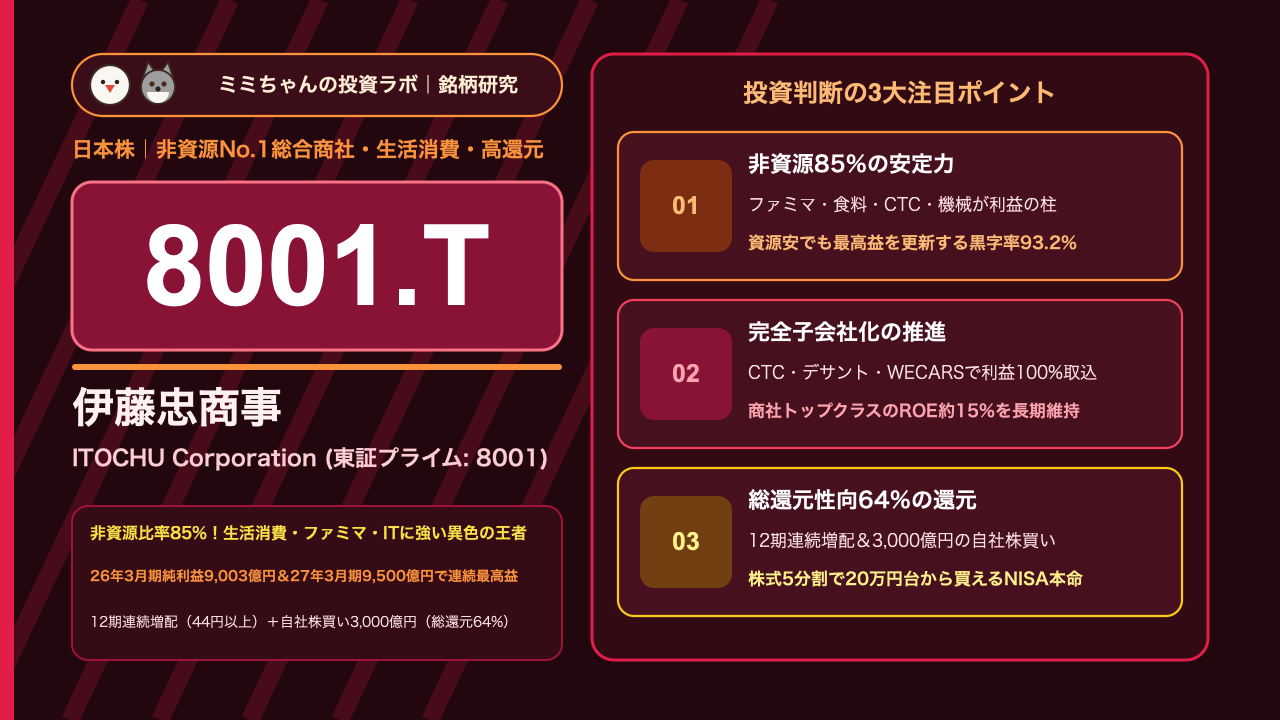
「総合商社といえば原油や鉄鉱石などの資源価格で業績が乱高下する業界」という常識を完全に覆し、コンビニ大手のファミリーマート、IT大手の伊藤忠テクノソリューションズ(CTC)、スポーツブランドのデサント、食料(Dole等)など「消費者に最も近い非資源ビジネス(生活消費・情報金融・機械)」で連結純利益の85%を稼ぎ出す異色の高収益商社、それが伊藤忠商事(ITOCHU Corporation / 東証プライム: 8001)です。
「ウォーレン・バフェットが愛する5大商社」の一角でありながら、資源市況が軟化する局面でも利益を伸ばし続ける圧倒的な安定感(ディフェンシブ・グロース性)は、他の商社の追随を許しません。2026年3月期(2025年度)通期決算では、連結純利益が前期比+200億円増の9,003億円(2期連続の過去最高益・初の9,000億円台突破)を達成し、グループ傘下企業の黒字会社比率は驚異の93.2%を記録しました(インベストーク 伊藤忠商事2026年3月期決算サマリー)。さらに2027年3月期(2026年度)は連結純利益9,500億円へのさらなる最高益更新を計画し、総還元性向64%(1株配当44円以上の12期連続増配+3,000億円以上の巨額自社株買い)という過去最大級の株主還元を打ち出しています(LIMO&ファイナンス 伊藤忠商事2027年3月期1Q分析)。また、株式5分割の実施によって個人投資家が20万円台前半から投資できるようになった同社の「非資源No.1の経済的な堀(モート)」、驚異のハンズオン経営力、そして新NISAでの投資戦略を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):連結純利益の85%(7,747億円)を非資源分野で稼ぎ出す「生活消費・川下バリューチェーンの支配力」と、出資先へ優秀な人材を送り込んで経営を立て直す「ハンズオン(現場介入)型事業投資力」。連結対象企業の93.2%が黒字という他社が真似できない異常なまでの投資成功率を誇ります(インベストーク 2026年3月期決算サマリー)。
- 業績を牽引する成長要因:全国約16,300店舗の顧客接点とリテールメディアを持つ「ファミリーマート」、TOB(完全子会社化)によってグループのDX中枢となった「CTC(情報・金融部門)」、旧ビッグモーターを買収し再生を進める中古車事業「WECARS(機械部門)」、および完全子会社化した「デサント(繊維部門)」のシナジー創出が最高益更新(27年3月期計画9,500億円)を牽引しています。
- 収益構造・財務の特徴:卸売業の中央値(ROE 7.8%)の約2倍にあたるROE約15%(14.6%)を長年にわたり安定維持し、実質営業キャッシュ・フローは年間9,400億円規模を創出。2027年3月期は総還元性向64%(自己株式取得3,000億円以上+12期連続増配となる1株44円以上)を掲げる株主還元チャンピオンです(LIMO&ファイナンス 1Q決算解説)。
- 投資家が警戒すべき最大のリスク:他商社(PER 9〜11倍・PBR 1.3倍前後)と比較して、高いROEと安定性が評価されている分、PBR 2倍前後・予想PER 15〜17倍とプレミアム評価がついている点、および国内消費の冷え込みや円高進行時の海外収益目減りリスクです。
株価チャートと直近のマーケットパフォーマンス
伊藤忠商事の株価は、5大総合商社の中でも最も早くから「PBR 1倍超え」を達成し、株式分割(1株→5株)調整後の株価で2,000円〜2,400円前後(分割前換算で1万円〜1万2,000円相当)の上場来高値圏で力強く推移しています(Yahoo!ファイナンス 8001.T株価情報、LIMO&ファイナンス)。同社株を売買・長期保有する上では、以下の「3つの固有の値動きパターン」を押さえておくことが重要です。
- 決算発表時の反応パターン:伊藤忠商事の決算発表では、表面的な四半期純利益以上に「① 基礎収益(一過性損益を除いた実力ベースの利益:27年3月期は9,000億円計画)」「② 自社株買い枠の決議額(2026年8月3日の1Q決算時には上限3,000億円の大型自社株買いを発表)」「③ 非資源セグメント(機械・食料・情報金融・第8)の増益トレンド」が重視されます。会社計画を保守的に出し、期中に大型自社株買いで株主に応えるスタイルが定着しています(インベストーク)。
- マクロ環境・金利・為替への感応度:三菱商事や三井物産が「原油・資源価格の下落局面」で売られやすいのに対し、非資源比率85%の伊藤忠商事は「資源安・景気減速局面で最も買われるディフェンシブ商社株」という独自の値動きをします。また、食料や繊維の輸入ビジネスも抱えているため、極端な円安の一服(適度な円高)が国内消費・輸入採算の改善としてプラスに働く側面も持っています。
- 連動するセクター・関連銘柄:5大商社の三菱商事(8058.T)、三井物産(8031.T)、住友商事(8053.T)、丸紅(8002.T)とセクターとして連動するほか、コンビニ・小売セクターのセブン&アイ・ホールディングス(3382.T)やITシステム開発の野村総合研究所(4307.T)とも事業構造上の共通点を持っています。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
日本の「3大総合商社(伊藤忠商事・三菱商事・三井物産)」徹底比較
| 企業名(証券コード) | 非資源 vs 資源の利益比率 | 資本効率(ROE)・黒字比率 | 株主還元方針(2027年3月期計画) | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| 伊藤忠商事(8001.T) | 非資源 85%(7,747億円) / 資源 15% | ROE 約15% / 黒字会社比率 93.2% | 総還元性向 64%(配当44円以上+自社株買い3,000億円以上) | 生活消費(ファミマ・食料・繊維)とIT(CTC)の川下支配力、業界最高峰のROE(インベストーク) |
| 三菱商事(8058.T) | 非資源 約55% / 資源 約45%(全方位バランス) | ROE 約11%〜13%水準 | 総還元性向 40%超(累進配当+大型自社株買い) | 原料炭・銅・LNGとローソン・三菱自動車等を擁する国内最大の総合規模 |
| 三井物産(8031.T) | 非資源 約40% / 資源 約60%(鉄鉱石・LNG最強) | ROE 約15%〜16%水準 | 基礎営業CFに対する総還元比率40%超・累進配当 | 世界最低コスト級の豪州鉄鉱石・グローバルLNG権益とアジア最大IHH病院網 |
黒字会社比率93.2%・ROE 15%を支える「川下バリューチェーン」と「三現主義」
なぜ伊藤忠商事は、資源権益の規模で三菱商事や三井物産に劣りながら、連結純利益9,000億円〜9,500億円というトップ水準の利益と、業界トップクラスのROE約15%を維持できるのでしょうか(インベストーク 2026年3月期決算サマリー)。その秘密は、岡藤正広会長CEO以来徹底されてきた独自の経営規律にあります。
- 「少数出資の放置」をやめ、優良企業を「完全子会社化(TOB)」して利益を100%取り込む
従来の商社は、さまざまな企業に10%〜20%ずつ中途半端に出資して配当や仲介手数料を得るスタイルが主流でした。しかし伊藤忠商事は、成長余地の大きい中核企業であるファミリーマート、伊藤忠テクノソリューションズ(CTC)、デサント、タキロンシーアイなどを次々とTOB(株式公開買付)によって完全子会社化・非公開化しました。上場維持コストを削減し、迅速な意思決定でグループの物流・IT・金融を統合することで、利益の100%を連結に取り込んでいます。
- 「か・け・ふ(稼ぐ・削る・防ぐ)」の徹底と黒字会社比率93.2%
大型案件の失敗による巨額減損(防ぐの失敗)を徹底的に排除し、不採算事業からは早期に撤退(2026年3月期も4,410億円のEXIT=資産入れ替え回収を実行)。その結果、グループ傘下の事業会社のうち実に93.2%が黒字という、投資ファンドですら達成困難な驚異のポートフォリオ健全性を実現しています(インベストーク)。
- 第8カンパニー(ファミリーマート)を起点とする「マーケットイン」
国内約16,300店舗・1日あたり1,500万人の来店客を持つファミリーマートを軸に、店舗内のデジタルサイネージ広告(FamilyMartVision)、プライベートブランド(ファミマル)、アパレル(コンビニエンスウェア)、金融決済(ファミペイ)を展開し、そこから逆算して食料部門や繊維部門、物流部門が原料調達から製造までを一気通貫で請け負う独自のエコシステムを完成させています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. 完全子会社化した「CTC(伊藤忠テクノソリューションズ)」によるAI・DX事業の急拡大
情報・金融カンパニー(2026年3月期純利益930億円→2027年3月期計画970億円)の中核を担うCTCは、通信キャリア、金融機関、官公庁、大企業のクラウド基盤構築とAIシステム統合で国内屈指の実力を持つIT企業です(インベストーク)。
約3,800億円を投じてCTCを完全子会社化したことで、日本企業の生成AI導入需要やデータセンター建設需要をダイレクトに取り込みつつ、伊藤忠グループ全社のサプライチェーンDXを加速させる最強のエンジンとなっています。
2. 最大利益部門「機械カンパニー(純利益1,800億円計画)」と「WECARS(旧ビッグモーター)」の再生
実は伊藤忠商事の全8カンパニーの中で最大の利益を稼ぎ出しているのは、繊維でも食料でもなく「機械カンパニー(2026年3月期実績1,556億円→2027年3月期計画1,800億円)」です(LIMO&ファイナンス)。
航空機リース、船舶、北米の電力・水インフラ事業、建設機械に加え、買収して経営陣とコンプライアンスを完全刷新した中古車販売・整備最大手「WECARS(ウィーカーズ)」の収益貢献が本格化。伊藤忠が持つ自動車輸出網や損保・オートローン事業とのシナジーにより、国内の中古車流通市場の覇権を握る成長ドライバーとなっています。
3. 「デサント」完全子会社化によるアジア・中国スポーツアパレル市場の深耕
発祥の祖業である「繊維カンパニー(2027年3月期計画520億円)」では、約1,800億円を投じて名門スポーツブランド「デサント(DESCENTE)」を完全子会社化しました。中国・韓国をはじめとするアジア市場でデサントのプレミアム・スポーツウェアは圧倒的な人気と高い利益率を誇っており、コンバースやアンダーアーマー等のブランド運営ノウハウと掛け合わせることで、グローバルなアパレル収益を拡大させています。
主要セグメント(8カンパニー)別の利益構成と今後のターゲット
| カンパニー(事業部門) | 26年3月期純利益実績 → 27年3月期計画 | 事業の特徴・位置づけ | 主力事業・主要グループ企業 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| 機械 | 1,556億円 → 1,800億円(最大利益部門) | インフラ・モビリティの要 | 航空機リース、船舶、北米発電、建機、WECARS(中古車) | 利益牽引の筆頭:WECARSの本格収益化とグローバル電力・航空機需要の獲得(インベストーク) |
| 金属 | 1,435億円 → 1,720億円 | 優良資源権益(高キャッシュ創出) | 豪州鉄鉱石・石炭権益、ブラジル鉄鉱石(CSN)、アルミ・リサイクル | 西豪州の低コスト鉄鉱石権益からの安定配当とグリーンメタル供給 |
| 食料 | 921億円 → 1,155億円(1,000億円突破へ) | 日本最大級の食品流通網 | 日本アクセス(食品卸首位)、Dole(青果)、プリマハム、穀物 | 国内外の食料バリューチェーン統合とファミマ向け商品開発シナジー |
| 情報・金融 | 930億円 → 970億円 | 高成長DX・フィンテック柱 | CTC(伊藤忠テクノソリューションズ)、ベルシステム24、ほけんの窓口 | 生成AI・クラウド構築需要の獲得とリテール金融(ポケットカード等)拡大 |
| エネルギー・化学品 | 693億円 → 755億円 | トランジション&機能化学 | 再生可能エネルギー、蓄電池、アンモニア燃料、合成樹脂、医薬品原料 | 脱炭素燃料(クリーンアンモニアバンカリング)と北米・アジア化学品流通 |
| 住生活 | 608億円 → 630億円 | 建材・パルプ・タイヤ流通 | 北米建材(フェンス等)、欧州タイヤ卸、パルプ、国内不動産開発 | 米国の住宅金利低下に伴う北米住宅資材・リフォーム需要の回復取り込み |
| 繊維 | 433億円 → 520億円 | 祖業・ブランドビジネス首位 | デサント(完全子会社)、コンバース、作業服・機能性素材 | デサント完全子会社化による中国・アジア市場での高収益スポーツ展開 |
| 第8(ファミマ等) | 450億円 → 315億円(※組替後実質増益) | 消費者接点・リテールメディア | ファミリーマート、店舗デジタルサイネージ(FamilyMartVision) | 全国1.6万店のメディア化・金融化・PB拡充による全カンパニーとの連携 |
単一の資源に依存せず、「機械(1,800億円)」「金属(1,720億円)」「食料(1,155億円)」「情報・金融(970億円)」と、1,000億円クラスの巨大な柱が複数並び立つ非資源比率85%のポートフォリオこそが、伊藤忠商事の最大の強みです。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安(株式5分割後基準) | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 強気(Buy優勢 / 非資源の安定成長と総還元性向64%を高評価) | 資源市況に左右されずに3期連続で最高益(9,500億円計画)を更新する実力を高く評価(LIMO&ファイナンス) |
| 連結純利益・基礎収益 | 26年3月期実績:9,003億円 / 27年3月期計画:9,500億円(1Q実績 2,938億円) | 1Q時点で通期計画に対する進捗率は約31%と順調。実力値の「基礎収益」も9,000億円へ拡大計画(インベストーク) |
| ROE・黒字会社比率 | ROE:約15%(14.6%) / 黒字会社比率:93.2%(過去最高) | 総合商社トップの資本効率と、グループ企業の9割超が黒字という卓越した経営管理力 |
| 実質営業キャッシュ・フロー | 2026年3月期実績:9,400億円(過去最高を更新) | 毎年約1兆円近いキャッシュを本業から安定創出し、成長投資と還元を両立 |
| PER・PBR(バリュエーション) | 予想PER:約16倍〜17倍 / PBR:約2.0倍前後(株価2,366円時点) | 他の商社(PER 10〜11倍)より高いプレミアム評価だが、ROE 15%・非資源85%の安定性を反映(Yahoo!ファイナンス 8001.T) |
| 配当金・総還元性向 | 27年3月期予想:1株配当 44円以上(12期連続増配)+自社株買い3,000億円以上(総還元性向 64%) | 累進配当を明確化し、総還元性向を前期の52%から64%へ大幅引き上げ(インベストーク) |
機関投資家によるバリュエーション評価の深掘り
個人投資家からよく聞かれる疑問に、「三菱商事や三井物産はPER 10倍前後・配当利回り3%前後なのに、なぜ伊藤忠商事はPER 16〜17倍・配当利回り約1.9%でも機関投資家に買われ続けているのか?」という点があります。
その答えは、機関投資家が伊藤忠商事を「景気敏感な資源商社」ではなく、「セブン&アイやファーストリテイリング、IT企業のような『高ROEの生活消費・デジタル複合企業』」としてバリュエーション評価しているからです(LIMO&ファイナンス)。資源商社は資源価格が暴落すると利益が3〜4割減少し得ますが、伊藤忠は非資源比率が85%に達しているため利益のブレが極めて小さく、割引率(資本コスト)が低く計算されます。さらに2027年3月期は3,000億円以上の自社株買いを含めて総還元性向64%(配当利回り約1.9%+自社株買い利回り約2.0%=実質総還元利回り約4%相当)を還元するため、1株あたり価値(EPS)の複利成長スピードにおいて群を抜く魅力を備えています。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク(商社セクター内での高PBR・高PER)
PBR約2倍、予想PER約16〜17倍と、5大商社の中で最も高いバリュエーションで取引されています。そのため、インフレ進行等で「資源株(三井物産やINPEX等)へ資金が一気にシフトする局面」では、相対的なパフォーマンスが劣後する場合があります。
② 競合激化・技術革新リスク(国内コンビニ・小売市場の飽和と人手不足)
収益の柱であるファミリーマートや日本アクセス(食品卸)は国内市場が主戦場であるため、日本の人口減少や物流2024年問題(配送コスト・人件費の上昇)、セブン-イレブンやローソン(KDDI・三菱商事陣営)との競争激化が利益率の重荷となるリスクがあります。
③ 地政学・規制・マクロ環境リスク(中国経済の減速とCPグループ・CITIC関連)
伊藤忠商事は中国の国有複合企業CITIC(中国中信集団)やタイのCPグループと戦略的提携を結んでおり、デサント等のアジア展開も進めています。中国の不動産不況長期化や日中関係・地政学リスクの悪化が生じた場合、中国関連ビジネスの持分法利益や評価に影響が及ぶ可能性があります。
④ 企業固有の財務・構造リスク(大型TOBに伴う有利子負債と金利上昇)
CTC、デサント、WECARSなどの大型買収・完全子会社化を相次いで実行したため、NET DER(ネット負債資本倍率)は0.46倍から0.6倍程度へ上昇する計画です(インベストーク)。財務健全性は依然として極めて高い水準ですが、日銀の利上げに伴う国内調達金利の上昇と買収先のPMI(統合効果)進捗は継続チェックが必要です。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
伊藤忠商事(8001.T)は、非資源比率85%の圧倒的な安定感とROE 15%、そして12期連続増配×3,000億円の自社株買い(総還元性向64%)を兼ね備えた、「資源相場に振り回されずに資産を増やし続けたい新NISA投資家にとって最高の日本株コア銘柄」です。
- コア・サテライト戦略における位置づけ:
景気変動に対する耐性が極めて高く、株式5分割によって100株あたり約23万〜24万円前後と新NISAの成長投資枠で非常に買いやすい金額になっているため、「日本株ポートフォリオの主軸コア銘柄(全体の8%〜12%程度)」として長期保有するのに最適です。資源に強い三井物産(8031.T)と「1:1」でペア保有すると、資源高でも資源安でも勝てる完璧な商社ポートフォリオが完成します。
- 買い付けのタイミングと具体的な基準:
年間を通じて底堅い銘柄ですが、日銀の金融政策決定会合前後や米国株の急落による日本株全体のリスクオフ局面で、株価が75日移動平均線や2,100円〜2,200円台のサポート水準まで押し目を形成したタイミングは絶好の買い増し好機となります(3,000億円の自社株買いが下値を強力に支えます)。
- 次回決算(2026年11月4日予定)で注目すべき最重要KPI(2点):
- 非資源セグメント(機械・食料・情報金融・繊維)の基礎収益と持分法投資利益の伸び:通期純利益計画9,500億円に向けて、CTCやデサント、WECARSの収益貢献が計画通り進んでいるか(LIMO&ファイナンス)。
- 3,000億円の自社株買いの進捗状況と追加還元の有無:総還元性向64%のコミットメントに沿った機動的な自己株式取得が進んでいるか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。