
※本記事は2026年10月24日時点の公開情報・市場データに基づき調査・執筆しています。
世界中で900店舗以上の巨大倉庫型店舗を展開し、インフレや景気後退、さらにはECの巨人アマゾンの台頭すらものともせず世代を超えた富を築き上げてきた会員制小売の絶対王者、コストコ・ホールセール(Costco Wholesale Corporation / NASDAQ: COST)。故チャーリー・マンガー氏(バークシャー・ハサウェイ副会長)が「私が棺桶まで持っていきたいほど愛している企業」と生涯絶賛し続けたことでも知られます。
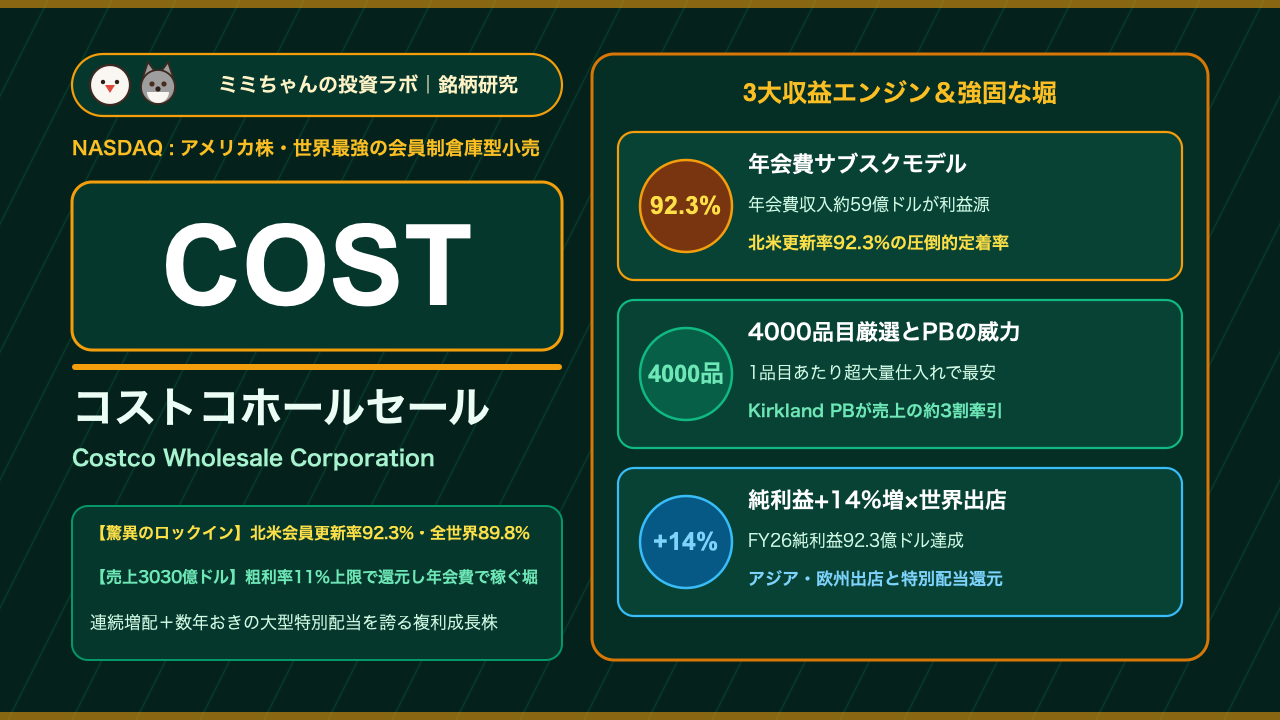
2026年度(FY2026)通期決算(Form 10-K)において、コストコの総売上高は約3,030億ドル(第4四半期16週間だけで957億2,000万ドル)、通期純利益は前年比+14%増の92億3,000万ドルと過去最高を更新しました(Stock Titan COST FY2026 10-Kレポート、BingX COST Q4決算分析)。そして最も驚異的な数字が、北米で92.3%、全世界でも89.8%に達する「会員更新率(Renewal Rate)」です。なぜコストコは商品の粗利率をわずか11%に抑えながら、時価総額約4,400億ドルの超大企業へと成長できたのか、その「会員費サブスクリプションモデル」の真髄を徹底解剖します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):「商品の粗利率に14〜15%の上限を設けてほぼ原価で還元し、年会費(FY2026実績:約59億ドル)で利益の大半を稼ぐ」という究極の会員制フライホイール。厳選された約4,000品目(一般的なスーパーの10分の1)に絞り込むことによる異常なバイイングパワーと、プライベートブランド「Kirkland Signature(カークランドシグネチャー)」が北米92.3%の会員更新率を支えています(Costco FY2026 10-K分析、Stock Titan 10-K)。
- 業績を牽引する成長要因:上位会員である「エグゼクティブ会員(年会費2倍・2%還元)」へのシフト加速、年間25〜30店舗ペースで続くグローバル新規出店(特にアジア・欧州市場)、および金地金・家電・大型家具などが好調なEコマース(デジタル)部門の二桁成長です(Seeking Alpha COST分析)。
- 収益構造・財務の特徴:FY2026の総売上高約3,030億ドルに対し、商品粗利率は約11%と極限まで低く抑えられている一方、原価ゼロの「年会費収入(約59億ドル)」がそのまま純利益(92.3億ドル)の約6割強を占める実質的なサブスクリプション企業です。連続増配に加え、数年おきに巨額の「特別配当(Special Dividend)」を実施する株主還元力も魅力です。
- 投資家が警戒すべき最大のリスク:予想PERが約40〜45倍前後と小売株としては極めて高いバリュエーションプレミアムで取引されているため、金利急騰や既存店売上高のわずかな鈍化でもマルチプル調整が起きやすい点に注意が必要です(Seeking Alpha Valuation分析)。
株価チャートと直近のマーケットパフォーマンス
コストコの株価は、時価総額約4,400億ドルへと拡大する中で一貫した長期右肩上がりのチャートを描き続けています(Perplexity Finance COST概要)。FY2026通期でも純利益が+14%増の92.3億ドルと絶好調を維持していますが、株価が常にPER 40倍超で推移する同社株には、以下の「3つの固有の値動きパターン」があります。
- 決算発表(および月次売上速報)時の反応パターン:コストコは四半期決算だけでなく、毎月「月次既存店売上高(Monthly Sales)」を開示する数少ない企業です。そのため決算発表時には売上の大枠はすでに織り込まれており、市場は「北米・全世界の会員更新率(92.3% / 89.8%)」と「年会費収入の伸び率」に反応します。また、好決算であってもPER 40倍超の期待値から決算翌日に2〜4%程度利食い売りが出た後、数週間かけてじわじわと高値を更新していく「押し目形成→最高値更新」のサイクルを繰り返すクセがあります(Seeking Alpha Q4分析)。
- マクロ環境・金利・為替への感応度:インフレ局面でもデフレ・不況局面でも「少しでも安く高品質なまとめ買いをしたい」という中〜高所得層の需要が集中するため、マクロ経済の悪化に対して無類の強さを発揮します。
- 連動するセクター・関連銘柄:ウォルマート(WMT:傘下に競合のSam’s Clubを保有)やターゲット(TGT)、BJ’sホールセール(BJ)などの米国小売大手と連動します。特に近年は「ウォルマートとコストコの2強」が他の小売チェーンから圧倒的にシェアを奪う二極化が進行しています。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
グローバル小売・会員制ストア主要企業との比較
| 企業名(ティッカー) | 主力業態・取扱品目数(SKU) | 商品粗利率水準 | 収益の源泉・特徴 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| コストコ(COST) | 会員制倉庫型ストア(厳選 約4,000品目) | 約11.0%(14〜15%上限ルール) | 年会費収入(約59億ドル)が利益の柱 | 1品目あたり仕入量の圧倒的スケール、Kirkland PB、北米更新率92.3% |
| ウォルマート(WMT) | 世界最大のスーパーセンター+Sam’s Club(約10万品目超) | 約24.0%〜24.5% | エブリデイ・ロープライス+デジタル広告・EC | 全米人口の90%をカバーする店舗網と物流・食料品シェア首位 |
| アマゾン(AMZN) | 世界最大のEコマース+AWSクラウド(数億品目) | 小売単体は低マージン(全社約48%) | Prime会員費+リテール広告+AWSクラウド利益 | 圧倒的な品揃えと翌日配送網(ただし大型生鮮・ガソリンではコストコ優位) |
| ターゲット(TGT) | 米国大手ディスカウント百貨店(約7〜8万品目) | 約27%〜28% | アパレル・インテリア等の高粗利裁量消費財 | デザイン性の高い独自PB(ただしインフレ時は生活必需品強いCOSTに劣後) |
競合が絶対に真似できない「4,000品目厳選(SKU絞り込み)」と「Kirkland Signature」の威力
一般的な大型スーパーマーケットが1店舗あたり5万〜10万品目(SKU)の商品を並べているのに対し、コストコの巨大な倉庫にはわずか約4,000品目しか置かれていません(Costco FY2026 10-K分析)。
例えばケチャップなら1種類か2種類、歯磨き粉も数種類しか置かない代わりに、その選ばれた1品目に対して「全米・全世界900店舗分として1品目あたり年間数百億円という天文学的な発注」を行います。メーカー側からすれば、コストコの棚に採用されるだけで工場の稼働率が劇的に跳ね上がるため、世界中のどの小売業者よりも安い卸値とコストコ専用の特別大容量パッケージを提供せざるを得ません。
さらに、もしナショナルブランド(有名メーカー)が不当な値上げを要求してきた場合、コストコは世界最大のプライベートブランド「Kirkland Signature(カークランドシグネチャー:コストコ全売上の約3割を占める)」として、一流メーカーのOEMで同等以上の品質の商品を20%以上安い価格で自ら開発してしまいます。そして社内ルールとして「外部ブランド品は原価から最大14%まで、Kirkland品でも最大15%までしか利益を乗せてはならない」という鉄の掟を守っているため、消費者は「コストコで買えば絶対に損をしない」という絶対的な信頼を寄せているのです(LongYield COST分析)。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. 年会費引き上げ効果の本格浸透と「エグゼクティブ会員」へのアップグレード
コストコは2024年後半に約7年ぶりとなる北米年会費の引き上げ(通常会員60ドル→65ドル、エグゼクティブ会員120ドル→130ドル)を実施しました。年会費は12ヶ月にわたって期間按分して売上計上されるため、FY2026には年会費収入が約59億ドルへと拡大しています(Perplexity Finance COST)。さらに、購入額の2%がキャッシュバックされる上位の「エグゼクティブ会員」が全有料会員の約半数を占め、全社売上の73%以上を生み出す構造が一段と強まっています(Seeking Alpha COST分析)。
2. アジア(中国・日本)・欧州を中心とした年間25〜30店舗のグローバル出店余地
北米市場が盤石のキャッシュを生み出す一方、今後の店舗数拡大を牽引するのは海外市場です。日本や台湾、韓国での圧倒的な人気に加え、中国本土やフランス、スペイン、スウェーデンなどで新規オープン時には数時間待ちの行列ができるほどの熱狂を呼んでいます。海外店舗は北米以上に1店舗あたりの初期会員獲得数が多く、今後10年以上にわたって年25〜30店舗の着実な出店余地が残されています。
3. 「Costco Next」やデジタル・リテールメディア広告の育成
これまで弱点と言われていたEコマース部門も、大型家電・家具の配送網強化や、提携ブランドから会員特別価格で直接購入できるマーケットプレイス「Costco Next」、さらにはUber EatsやInstacartと連携した生鮮食品の即時配送によって二桁成長を続けています。また、数千万世帯の裕福な購買データを使った「リテールメディア(広告事業)」の立ち上げも、高粗利な新たな収益源として期待されています。
主要セグメント別の市場シェアと今後のターゲット
| 収益源・地域区分 | 売上・利益への寄与(FY2026実績) | 現在の立ち位置・主要指標 | 特徴・強み | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| 商品売上(Net Sales:倉庫店・EC・ガソリン) | 約2,970億ドル(総売上の約98%) | 粗利率約11.0%の圧倒的価格競争力 | 生鮮食品、Kirkland PB、ガソリンスタンド、薬局 | 宝探し体験(Treasure Hunt)とガソリン集客による来店頻度の向上(10-K分析) |
| 会員費収入(Membership Fees) | 約59億ドル(総売上の約2%・営業利益の大半) | 北米更新率 92.3% / 全世界更新率 89.8% | ほぼ原価ゼロの純粋なサブスクリプション利益 | エグゼクティブ会員比率のさらなる上昇と入口スキャナーによる非会員対策(Stock Titan 10-K) |
| 地域別:米国・カナダ(北米) | 売上の約85%前後 | 倉庫型クラブ市場でSam’s Clubを圧倒し首位 | 極めて高い店舗生産性とリピート率 | 既存商圏の深掘りとビジネスセンター(法人・飲食店向け)の拡大 |
| 地域別:その他国際市場(日本・アジア・欧州) | 売上の約15%前後 | 出店余地が最も大きい高成長フロンティア | 現地の中〜高所得層から熱狂的な支持 | 年間新規出店の約半数を海外へ配分しグローバル展開を加速 |
「約2,970億ドルの商品販売で店舗運営費と人件費をすべて賄い、約59億ドルの年会費収入をそっくりそのまま会社の利益として残す」という、小売業の皮をかぶった最強のサブスクリプション構造が一目で分かります。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Buy / Outperform優勢 | ビジネスモデルの完璧さには全員が合意しつつ、PER 40倍超の株価水準をどう見るかで議論(Seeking Alpha) |
| 売上高・純利益(FY2026実績) | 通期売上高:約3,030億ドル(Q4 16週:957.2億ドル) 通期純利益:92.3億ドル(前年比 +14%増) |
3,000億ドル規模の超巨大企業でありながら、純利益+14%の二桁成長を達成(Stock Titan 10-K、BingX) |
| 売上総利益率(商品粗利率) | 約11.0% | 低いほど「顧客に還元して堀を深くしている」証拠であり、コストコにとっては強さの象徴(10-K分析) |
| 会員更新率(Renewal Rate) | 米国・カナダ:92.3% / 全世界:89.8% | SaaS企業すら羨む9割超の継続率。値上げ後も会員離れが一切起きていないことを証明(Stock Titan 10-K) |
| PER(株価収益率) | 約40倍〜47倍(時価総額 約4,400億ドル) | 歴史的レンジ(30〜35倍)を上回る最高峰のクオリティ・プレミアムが付与されている(Seeking Alpha) |
| 予想配当利回り・特別配当 | 通常配当利回り:約0.5%〜0.6%(20年連続増配) + 数年おきの大型特別配当(直近は1株15ドル) |
普段の利回りは低いが、積み上がった現金を3〜4年ごとに特別配当としてドカンと還元する伝統 |
機関投資家によるバリュエーション評価の深掘り
コストコ株の最大の謎であり、多くの投資家が悩み続けてきたテーマが「年率10〜14%前後の利益成長であるにもかかわらず、なぜマイクロソフトやエヌビディア並みのPER 40倍超で評価され続けているのか?」という点です(Seeking Alpha 分析)。
機関投資家がコストコにこれほどのプレミアムを支払う理由は、「業績の確実性(Visibility)と生存期間(Duration)の長さ」にあります。ハイテク企業は10年後に新しいAIや技術革新で覇権を失うリスクが常にありますが、コストコの「年会費と4,000品目大量仕入れによる世界最安販売」という物理的な堀は、10年後も20年後も誰にも崩せないと確信されています。つまり、極めてリスクの低い「超長期のインフレ連動債券+年率二桁の複利成長株」として扱われているため、高いPERが維持されているのです。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク(最大の死角)
ファンダメンタルズに死角はほとんどない一方、PER 40倍超という株価水準は「完璧な決算」を前提としています(Seeking Alpha)。もし市場全体のリスク選好が変化したり、既存店売上高や会員数の伸びがわずかに鈍化した場合、業績が好調でもPERが40倍から32〜35倍へ収縮するだけで株価が15〜20%調整するバリュエーションリスクがあります。
② 競合激化・技術革新リスク(Sam’s Clubのデジタル追撃)
ウォルマート傘下の会員制倉庫ストア「Sam’s Club」が、レジに並ばずにスマホで商品をスキャンしてそのまま退店できる「Scan & Go」などのデジタル技術で猛追しています。コストコも入口での会員証デジタルスキャナー導入やアプリ改善を進めていますが、デジタル利便性での競争には注視が必要です。
③ 地政学・規制・マクロ環境リスク
ガソリン価格の下落局面では、コストコのガソリンスタンド目当ての来店動機がやや弱まり、またガソリン売上金額が減少するため表面上の総売上高成長率が押し下げられます。また、海外輸入品に対する関税引き上げは仕入れコストの上昇要因となります。
④ 企業固有の財務・構造リスク(手厚い従業員賃金コスト)
コストコは優秀な現場スタッフを維持して万引き(ロス率)を業界最低水準に抑えるため、小売業界で最高水準の時給と福利厚生を従業員に支払っています。これは長期的な強さの源泉である一方、人件費の継続的な引き上げは短期的な販管費比率の上昇要因となります。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
コストコ・ホールセール(COST)は、「安くなったら買おう」と待っているうちに永遠に株価が上がっていってしまう、典型的な「世代を超えたクオリティ・コンパウンダー(複利成長株)」です。
- コア・サテライト戦略における位置づけ:
新NISA(成長投資枠)や特定口座において、「どんな不況やインフレが来ても安心して10年以上放置できるディフェンシブ・グロースのコア銘柄(資産全体の5%〜10%程度)」として最適です。
- 買い付けのタイミングと具体的な基準:
PERが常に高いため一括投資は避け、①決算発表直後に「材料出尽くし」で株価が5〜8%程度調整した局面や、②200日移動平均線にタッチした局面を狙って、少額ずつ時間分散で買い集めるのが唯一の正解ルートです。
- 次回決算で注目すべき最重要KPI(2点):
- 北米(92.3%)および全世界(89.8%)の会員更新率(Renewal Rate)の推移:年会費引き上げ後も解約が増えず、エグゼクティブ会員への上位移行が続いているか(Stock Titan 10-K)。
- ガソリン・為替変動を除いた既存店売上高(Comparable Sales)と客数(Traffic)の伸び:インフレが落ち着く中でも、来店客数そのものがプラス成長を続けているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。