
※本記事は2026年10月24日時点の公開情報・市場データに基づき調査・執筆しています。
「企業のデータが整理されていなければ、どれほど優秀なAIもただの箱に過ぎない(There is no AI strategy without a data strategy)」——この言葉を体現し、世界中の大企業のクラウドデータ基盤を支配しているのが、AIデータクラウドの覇者スノーフレイク(Snowflake Inc. / NYSE: SNOW)です。2020年の上場時にはウォーレン・バフェット率いるバークシャー・ハサウェイが異例のIPO投資を行ったことでも伝説となった企業です。
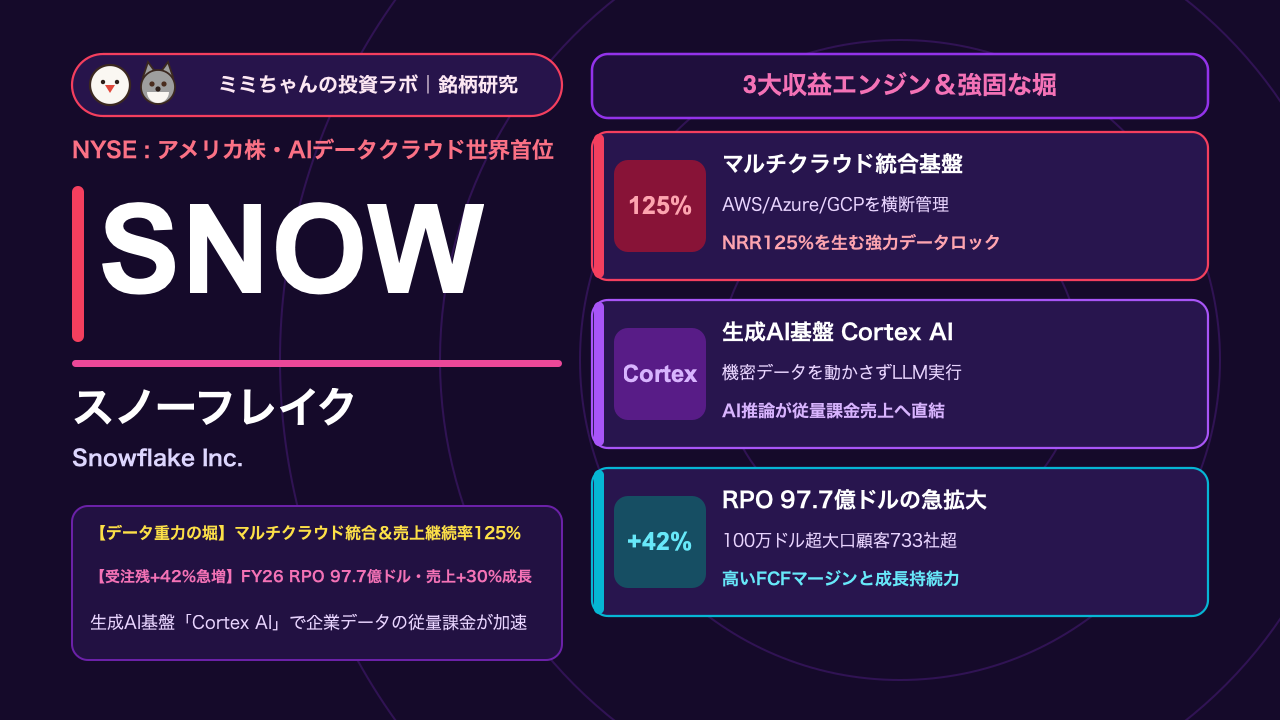
2026年度(FY2026)通期決算では、主力のプロダクト売上高が前年比29.2%増の46億8,000万ドル(第4四半期単体では前年同期比+30%増の12億3,000万ドル)に到達し、将来の売上予約残にあたるRPO(残存履行義務)は前年比+42%増の97億7,000万ドルへと爆発的な伸びを記録しました(Snowflake FY2026 Q4・通期決算プレスリリース、Seeking Alpha FY2026分析)。本記事では、スノーフレイクの従量課金ビジネスモデル、生成AI基盤「Cortex AI」の躍進、そして投資リスクを徹底解剖します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):AWS、Microsoft Azure、Google Cloudの3大クラウドの上にまたがって動く「マルチクラウド対応の単一データプラットフォーム」と、企業間でデータを複製せずに安全に共有できる「データシェアリングのネットワーク効果」。売上継続率(NRR)は125%を誇り、年間100万ドル以上を支払う大口顧客を733〜828社抱える強固なロックインを築いています(Snowflake FY2026決算発表)。
- 業績を牽引する成長要因:企業の蓄積データにLLM(大規模言語モデル)を直接適用する生成AI基盤「Snowflake Cortex AI」の急速な普及と、レガシーなオンプレミスデータベースからの移行を自動化するAIコーディングエージェントの活躍により、RPO(残存履行義務)が前年比+42%増の97.7億ドルへ急拡大しています(Seeking Alpha SNOW分析)。
- 収益構造・財務の特徴:ユーザー数課金ではなく「データの保存量と演算(クエリ)処理量」に応じた完全従量課金(コンサンプション)モデル。Non-GAAPプロダクト粗利率は約75%超、調整後フリーキャッシュフロー(FCF)マージンは約25%超と極めて高い現金創出力を誇ります。
- 投資家が警戒すべき最大のリスク:未上場ライバル「Databricks(データブリックス)」との熾烈なAIデータ基盤競争、オープンデータ規格「Apache Iceberg」対応に伴う短期的なストレージ収益の変動、および多額の株式報酬費用(SBC)によるGAAPベースでの赤字継続(高バリュエーション)リスクです(Stockcircle SNOW指標)。
株価チャートと直近のマーケットパフォーマンス
2026年のスノーフレイクの株価は、春先にオープンフォーマット対応や成長鈍化懸念から一時144.48ドルの安値まで急落したものの、AI新製品群の急伸とFY2026第4四半期の力強い決算(プロダクト売上+30%増、RPO +42%増)を受けて230ドル台へと劇的なV字回復を遂げています(24/7 Wall St. SNOW株価予測)。同社株へ投資する上では、以下の「3つの固有の値動きパターン」を把握しておくことが不可欠です。
- 決算発表時の反応パターン:スノーフレイクは「完全従量課金」であるため、顧客企業がシステムを使ってクエリ(データ分析・AI推論)を回した分だけ売上が立ちます。そのため決算では「次四半期のプロダクト売上高ガイダンス」と「NRR(売上継続率:直近125%)」、そして長期契約の先行指標である「RPO(残存履行義務:直近97.7億ドル、+42% YoY)」の3点に市場が集中します(Snowflake FY2026決算)。
- マクロ環境・金利・為替への感応度:PSR(株価売上高倍率)が約20倍前後とソフトウェア銘柄の中でも高いプレミアムで取引されているため、米長期金利の急騰局面ではグロース株売りの標的になりやすい高ベータ銘柄です(Stockcircle SNOW)。
- 連動するセクター・関連銘柄:クラウド監視のデータドッグ(DDOG)、データベースのモンゴDB(MDB)、クラウド3強(AMZN、MSFT、GOOGL)のクラウド部門の成長率と極めて強い正の相関を示します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
クラウドデータ基盤・AIプラットフォーム主要企業との比較
| 企業名(ティッカー) | 主力領域・強み | 課金・収益モデル | 成長率・主要KPI | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| スノーフレイク(SNOW) | クラウドデータウェアハウス(DWH)首位・AIデータクラウド | ストレージ+演算量の完全従量課金 | プロダクト売上+30% / RPO 97.7億ドル(+42%) / NRR 125% | マルチクラウド中立性、コンピュート分離設計、企業間データ共有網 |
| Databricks(未上場) | データレイクハウス・非構造化データ&機械学習基盤 | 従量課金(DBUベース) | 高成長継続(SNOW最大の好敵手) | Apache Spark開発元としてのデータサイエンス・AI開発者基盤 |
| アマゾン(AMZN / AWS Redshift) | AWS純正のデータウェアハウス | インスタンス時間課金・サーバーレス課金 | AWS全体で+18〜20%成長 | AWSエコシステムとのネイティブ統合(ただし他社クラウドとは非連携) |
| パランティア(PLTR) | オントロジー(意思決定)層・防衛&商用AI OS | 高単価なエンタープライズ契約 | 米国商用部門+40〜50%超成長 | データ統合の上位にある「業務意思決定と現場アクション」の自動化 |
NRR 125%を生み出す「コンピュート分離アーキテクチャ」と「データ重力(Data Gravity)」
スノーフレイクの経済的な堀(モート)の核心は、物理学になぞらえて「データ重力(Data Gravity:データが集まる場所にアプリケーションやAIが引き寄せられる現象)」と呼ばれる強力なロックイン構造にあります。
従来のデータベースでは、データ量が増えるとサーバー全体を増強しなければならず、夜間はバッチ処理のために昼間の分析が重くなるという欠点がありました。スノーフレイクは「ストレージ(安価なクラウド保存領域)」と「コンピュート(仮想ウェアハウスと呼ばれる独立した演算クラスター)」を完全に分離しました。これにより、1つの巨大なデータ保管庫に対して、営業部門・財務部門・AI開発部門がそれぞれ専用の計算エンジンを同時に立ち上げ、お互いに干渉せず1秒単位の従量課金で超高速分析を行えます。
一度この基盤に全社の基幹データが集約されると、他社へペタバイト級のデータを移行することはセキュリティとコストの面から事実上不可能になります。さらに既存顧客が新しい部署や新しいAIアプリを繋ぐたびに演算消費量が自然に膨らむため、新規顧客を獲得しなくても既存顧客だけで売上が前年比25%増える「NRR(売上継続率)125%」という脅威の拡大が維持されているのです(Snowflake FY2026 Q4決算)。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. 生成AIエンジニア出身のスリダール・ラマスワミCEOが率いる「Snowflake Cortex AI」
2024年にGoogleの元広告・検索トップでありAI検索スタートアップ創業者でもあるスリダール・ラマスワミ氏が新CEOに就任して以降、スノーフレイクの製品開発スピードは劇的に加速しました。その中核がフルマネージド生成AI基盤「Snowflake Cortex AI」です。企業は機密データをスノーフレイクの外へ一切持ち出すことなく、Anthropic(Claude)やMeta(Llama)、Mistral、OpenAIなどの最新LLMをSQL関数1行で呼び出し、社内データの要約・検索(Cortex Search)・自然言語でのデータ分析(Cortex Analyst)を実行できます。このAI処理が回るたびにスノーフレイクのコンピュート消費量(売上)がチャリンチャリンと積み上がります。
2. 「Snowpark」と「Apache Iceberg」による非構造化データ・AI開発領域の奪取
これまでライバルのDatabricksが得意としていたPythonによる機械学習・データエンジニアリング領域を取り込むため、スノーフレイクは「Snowpark」およびコンテナ実行環境「Snowpark Container Services」を急速に伸ばしています。さらにオープンなテーブルフォーマット規格「Apache Iceberg」を全面採用したことで、外部ストレージにある巨大データもスノーフレイクのエンジンで直接処理できるようになり、取扱対象データ量(TAM)が何倍にも広がっています。
3. AIコーディングエージェントによる「レガシーシステムからの移行(マイグレーション)」加速
大企業が古いオンプレミス環境(OracleやTeradata等)からスノーフレイクへ移行する際、従来は古いSQLコードの書き換えに何ヶ月もの人手が必要でした。現在スノーフレイクは、AIコーディングエージェントを活用してレガシーコードの変換・移行作業を自動化しており、これにより新規大型案件の稼働開始までの期間が大幅に短縮され、FY2026のRPO +42%急増(97.7億ドル)へと直結しています(Seeking Alpha FY2026分析)。
主要セグメント別の市場シェアと今後のターゲット
| 収益区分・顧客層 | 構成比・主要KPI(FY2026実績) | 現在の立ち位置・特徴 | 主要ユースケース | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| プロダクト売上(コンピュート&ストレージ従量課金) | 売上の約95%(通期46.8億ドル、+29.2% YoY) | クラウドDWH市場シェア首位、Non-GAAP粗利率約75%超 | データ分析、BI連携、データシェアリング | Cortex AI・Snowparkの利用拡大による1社あたり消費量の再加速(Snowflake決算) |
| 100万ドル超の大口顧客層(Global 2000等) | 733〜828社(前年比+27%増) | フォーチュン500およびグローバル大企業の中核基盤 | 全社統合データ基盤、部門横断AIアプリ構築 | NRR 125%を牽引するアップセルと複数年大型契約(RPO拡大)の柱 |
| プロフェッショナルサービス&その他 | 約5% | レガシーDWHからの移行支援・コンサルティング | オンプレミスからのクラウドマイグレーション | AI移行エージェントの活用により効率化し、早期のプロダクト消費へ誘導 |
総顧客数は14,500社を超え(FY2026 Q4だけで純増740社、前年比+40%増)、そのうち年間100万ドル(約1.5億円)以上を支払う超大型顧客が前年比+27%増のペースで増え続けている点が、同社の成長の持続性を裏付けています(Snowflake FY2026決算発表、Seeking Alpha)。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Moderate Buy 〜 Buy(24/7 Wall St.目標株価:$262.17) | RPO +42%増による需要再加速を評価し強気判断が優勢(24/7 Wall St.) |
| プロダクト売上高成長率 | FY2026通期:+29.2%(46.8億ドル) FY2026 Q4実績:+30%(12.3億ドル) |
50億ドル近い規模に達しながらも30%成長を維持し、減速懸念を一掃(Snowflake公式) |
| 残存履行義務(RPO)・NRR | RPO:97.7億ドル(前年比 +42%増) NRR(売上継続率):125% |
売上成長率(+30%)を大きく上回るRPO(+42%)の伸びは、将来の売上加速を示す最強の先行指標 |
| 粗利率・FCFマージン | Non-GAAPプロダクト粗利率:約75%〜76% 調整後フリーキャッシュフローマージン:約26%〜28% |
ソフトウェア業界トップクラスのフリーキャッシュフロー創出力を誇る(Seeking Alpha) |
| バリュエーション(PSR / EV/Sales) | PSR(株価売上高倍率):約21.3倍(EV/Revenue 20.6倍) | 30%成長&高FCFマージンを反映したプレミアム評価。押し目でのエントリーが重要(Stockcircle) |
| 予想配当利回り・株主還元 | 無配(配当 0.0%)/ 希薄化抑制のための自社株買いを実施 | 潤沢な手元資金とFCFをAI研究開発および自社株買いに充当 |
機関投資家によるバリュエーション評価の深掘り
スノーフレイクを分析する際、初心者投資家が最も戸惑うのが「GAAPベースのPERがマイナス(赤字)なのに、なぜ時価総額がこれほど高く、機関投資家がこぞって買うのか?」という点です(Stockcircle SNOW)。
その理由は、シリコンバレーのハイグロースSaaS特有の「巨額の株式報酬費用(SBC:優秀なAIエンジニアへのストックオプション等)」にあります。現金支出を伴わない株式報酬を除いた「調整後フリーキャッシュフロー(FCF)」で見ると、スノーフレイクは売上の4分の1以上(年間12億〜15億ドル超)を純粋な現金として稼ぎ出す超優良キャッシュマシンです。機関投資家はGAAP PERではなく「EV/FCF(企業価値÷フリーキャッシュフロー)」と「Rule of 40(売上成長率30% + FCFマージン26% = 56% > 合格基準40%)」で評価しており、RPOが+42%で伸びている現状ではこのプレミアムは正当化されると判断しています。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク
PSR(株価売上高倍率)が約21倍と高い期待値が織り込まれているため、もし四半期決算でプロダクト売上成長率が20%台前半へと急減速したり、NRRが120%を割り込んだ場合、2026年4月に144ドルまで急落した時のような激しいマルチプル調整(20〜30%の下落)が発生するリスクがあります(24/7 Wall St.、Seeking Alpha)。
② 競合激化・技術革新リスク(Databricksおよびクラウド3強との競合)
最大のライバルであるDatabricks(データブリックス)がデータウェアハウス領域へ侵食を強めているほか、Microsoftが統合分析基盤「Microsoft Fabric」をOffice・Azure顧客に強力にプッシュしています。また、クエリ処理の効率化技術が進みすぎると、1クエリあたりのコンピュート消費時間(従量課金単価)が短期的に減少するパラドックスも存在します。
③ 地政学・規制・マクロ環境リスク
従量課金モデルであるため、世界的な景気後退局面では顧客企業が「契約を解約しなくても、日々のデータ分析バッチの実行回数を減らしてクラウド代を節約する(コスト最適化)」動きが即座に売上に跳ね返ります。
④ 企業固有の財務・構造リスク(株式報酬による希薄化とセキュリティ)
売上高の約25〜30%前後に達する高い株式報酬費用(SBC)が既存株主の持ち分希薄化要因となっています。また、過去に一部顧客企業が多要素認証(MFA)を設定していなかったことに起因する不正アクセス事案が話題となった通り、世界中の機密データが集まる場所であるがゆえのサイバーセキュリティ風評リスクには常に警戒が必要です。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
スノーフレイク(SNOW)は、「AI半導体(インフラ層)」の次に本格的な収穫期を迎える「AIデータ&ソフトウェア層の筆頭グロース銘柄」です。
- コア・サテライト戦略における位置づけ:
値動きの激しいハイグロース株であるため、新NISA(成長投資枠)や特定口座において「サテライト成長枠(ポートフォリオ全体の3%〜6%程度)」として保有するのが最適です。ハードウェア(NVDAやAVGO)に偏ったポートフォリオに、データソフトウェアの成長エンジンを加える役割を果たします。
- 買い付けのタイミングと具体的な基準:
高値ブレイクをジャンピングキャッチするのではなく、金利上昇やセクター調整で株価が180ドル〜210ドル近辺(PSR 15〜18倍水準)へと押し目を形成した局面で、複数回に分けて段階的に買い付ける戦略が最も安全です(Seeking Alpha)。
- 次回決算で注目すべき最重要KPI(2点):
- RPO(残存履行義務:直近97.7億ドル)の成長率とNRR(売上継続率:直近125%)の維持:Cortex AIやSnowparkの本格稼働により、大口顧客の長期コミットメントが引き続き30〜40%ペースで拡大しているか(Snowflake FY2026決算)。
- Non-GAAP営業利益率および調整後FCFマージンの改善トレンド:AI新製品への研究開発投資を行いつつも、株式報酬(SBC)の売上比率が低下し、キャッシュ創出力が高まっているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。