
※本記事は2026年10月24日時点の公開情報・市場データに基づき調査・執筆しています。
世界70カ国以上・1万5,000以上の都市で配車(モビリティ)とフード・日用品宅配(デリバリー)を展開する世界最大のオンデマンド移動・物流プラットフォーム、ウーバー・テクノロジーズ(Uber Technologies, Inc. / NYSE: UBER)。かつては「巨額の赤字を垂れ流すシェアリングエコノミー企業」の代名詞でしたが、ダラ・コスロシャヒCEOのもとで徹底したコスト規律と事業統合を断行した結果、今や年間数十億ドルのフリーキャッシュフロー(FCF)を生み出し、S&P 500指数にも採用された超高収益プラットフォームへと劇的な変貌を遂げました。
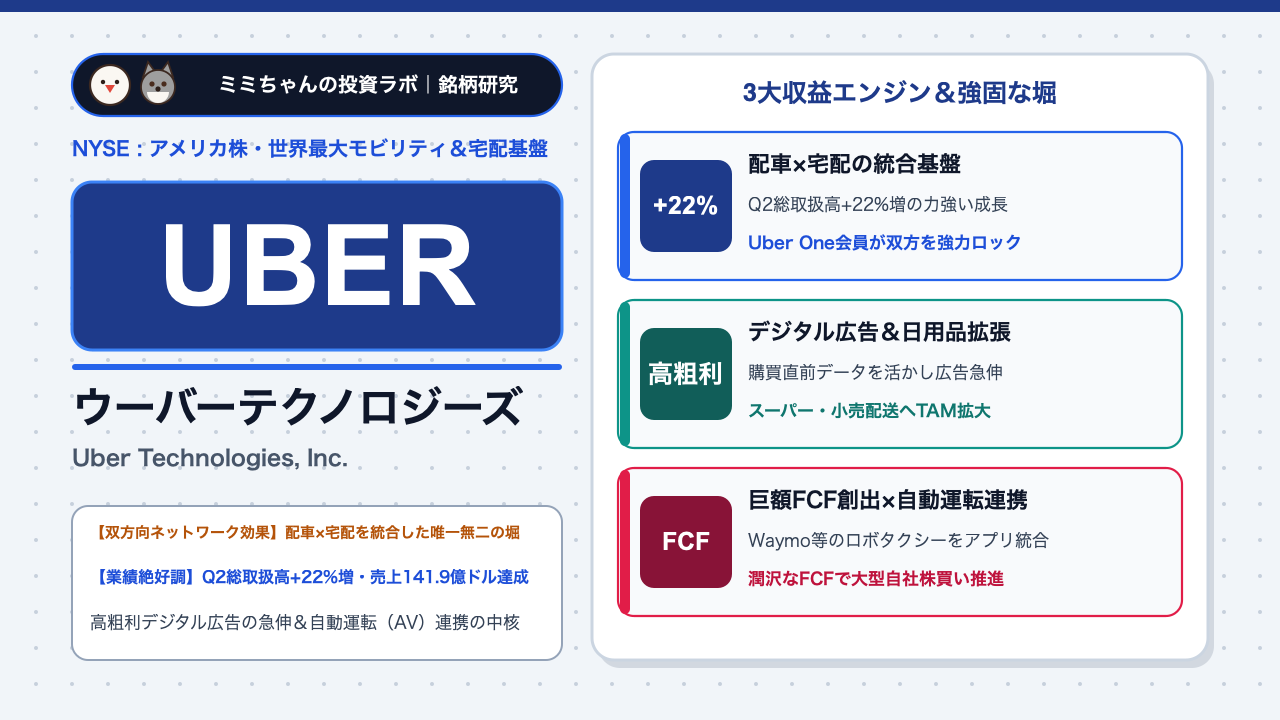
2026年8月発表の2026年第2四半期決算では、総取扱高(Gross Bookings)が前年同期比+22%増と急伸し、売上高は同+12%増の141億9,000万ドル、GAAP希薄化後EPSは1.17ドル(Non-GAAP EPS 0.81ドル)と過去最高のプラットフォーム利用者数(MAPCs)を更新しています(Uber 2026年第2四半期決算リリース、TradingKey Q2決算分析)。本記事では、ウーバーのネットワーク効果、高粗利なデジタル広告事業、そして「自動運転(ロボタクシー)時代の勝者となるか」という最大の焦点について徹底解剖します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):「乗車(Mobility)」と「宅配(Delivery)」の2つの日常需要を単一のアプリ・単一のドライバー網・単一の有料会員プログラム(Uber One)で統合した世界唯一の双方向ネットワーク効果。利用者が増えるほど待ち時間が短縮され、ドライバーの稼働率が上がり、競合(LyftやDoorDash)に対する顧客獲得コスト(CAC)が劇的に低下する構造を確立しています(Uber Q2 2026 Prepared Remarks)。
- 業績を牽引する成長要因:2026年第2四半期に前年比+22%増を記録したグロスブッキング(総取扱高)の力強い伸長に加え、利益率70%超を誇る「Uber Advertising(デジタル広告事業)」の急拡大、および生鮮食品・日用品デリバリーへの領域拡張が利益成長を牽引しています(Investing.com Q2スライド分析)。
- 収益構造・財務の特徴:固定資産(車両)を自社保有しないアセットライトなプラットフォームモデルにより、売上の伸び以上に調整後EBITDAとフリーキャッシュフローが急拡大する強力な営業レバレッジを発揮。大規模な自社株買いプログラムを実行するキャッシュカウへ進化しています。
- 投資家が警戒すべき最大のリスク:テスラ(Cybercab)やGoogle系Waymoなどの自動運転(ロボタクシー)開発企業が「Uberを介さず独自アプリで直販するのではないか」という長期ディスラプション懸念、および各国でのギグワーカー(配達員・運転手)の最低賃金・社会保障義務化リスクです(Investing.com AV分析)。
株価チャートと直近のマーケットパフォーマンス
2026年におけるウーバーの株価は、業績とフリーキャッシュフローが過去最高を更新し続けているにもかかわらず、自動運転(ロボタクシー)に関するニュースヘッドラインで上下に振らされやすい展開となっています(Investing.com 2026年株価分析)。同社株へ投資する上では、以下の「3つの固有の値動きパターン」を押さえておくことが不可欠です。
- 決算発表時の反応パターン:ウーバーの決算では、会計上の売上高(会計基準の変更やビジネスモデル調整の影響を受けやすい)よりも、「総取扱高(Gross Bookings)の成長率」と「調整後EBITDA(および次四半期ガイダンス)」が最重要視されます。例えば2026年第2四半期決算では、Gross Bookingsが+22%増、Non-GAAP EPSが0.81ドル(予想0.80ドル)と好調だった一方、表面上の売上高(141.9億ドル)が一部予想とわずかに乖離したことで発表直後に一時売られたものの、実態のキャッシュ創出力が確認されると買い戻される動きを見せました(Investing.com Q2決算トランスクリプト)。
- 自動運転(AV)ヘッドラインへの感応度:テスラ(TSLA)やAlphabet傘下のWaymoがロボタクシーのエリア拡大や発表会を行うたびに、「ウーバーが中抜きされるのではないか」という連想売りで一時的に株価が5〜8%下落するクセがあります。逆に、ウーバーがWaymoやWeRide、Cruise等との提携拡大(Uberアプリ上で自動運転車を呼べる統合)を発表すると急反発します。
- 連動するセクター・関連銘柄:米国の配車競合リフト(LYFT)やフードデリバリー首位のドアダッシュ(DASH)、予約プラットフォームのブッキング・ホールディングス(BKNG)、Airbnb(ABNB)といった旅行・モビリティ・ギグエコノミー関連銘柄と連動しやすい特性があります。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
モビリティ&デリバリー主要プラットフォームとの比較
| 企業名(ティッカー) | 主力事業領域 | グローバル展開・シェア | 収益性・キャッシュ創出力 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| ウーバー(UBER) | 配車(Mobility)+宅配(Delivery)+法人物流(Freight) | 世界70カ国超で配車首位、米国宅配2位・欧州アジア上位 | GAAP黒字定着 / 巨額FCF創出・自社株買い推進 | 配車と宅配のクロスセル(Uber One)と世界最大のドライバー網 |
| ドアダッシュ(DASH) | フード・日用品デリバリー専業(Wolt買収で欧州展開) | 米国フードデリバリー市場シェア首位(約65%) | FCF黒字化達成 / 成長投資継続 | 米国郊外エリアでの高い飲食店網とDashPass会員基盤 |
| リフト(LYFT) | 北米限定の配車(ライドシェア)専業 | 米国・カナダの配車市場シェア2位(約25〜30%) | 利益率はUber対比で低水準 | 北米ライドシェアに特化(ただしデリバリーや国際事業を持たない) |
| Waymo(Alphabet傘下) | 完全自動運転(レベル4)ロボタクシー開発・運営 | 米国一部都市(フェニックス、SF、LA、オースティン等) | 巨額の先行投資フェーズ | 世界最先端の自動運転AIと車両センサー技術(一部都市でUberと提携) |
競合が模倣できない「マルチプロダクト・フライホイール」と「Uber One」のロックイン
ウーバーの経済的な堀(モート)の核心は、「供給側(ドライバー)と需要側(消費者)の双方におけるクロスプラットフォーム効果」です。
第一に、ドライバー側の視点で見ると、朝夕の通勤ラッシュ時は「人間の配車(UberX)」で稼ぎ、昼の11時〜14時や夜の18時〜21時の食事時間帯は「料理の配達(Uber Eats)」で稼ぐといった具合に、1日のアイドルタイム(空き時間)をなくして効率よく収入を得ることができます。そのため世界中のギグワーカーが最も稼げるウーバーのプラットフォームに集まり、結果として消費者がアプリを開いた際の「車両到着までの待ち時間(ETA)」が競合より短くなります。
第二に、消費者側を強力にロックインしているのが月額制サブスクリプション「Uber One」です。Uber One会員はデリバリーの配達手数料無料と配車料金の割引(またはクレジット還元)を同時に受けられるため、一度加入すると「移動も食事もスーパーの買い物もすべてUberで完結させる」ようになり、非会員に比べて月間の利用額が3倍以上に跳ね上がります(Uber Q2 2026 Prepared Remarks)。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. 自動運転(AV)時代の「需要集約アグリゲーター」としての覇権確立
市場の一部では「自動運転車が普及すればUberは不要になる」と懸念されていますが、実際には自動運転開発企業(Waymo、WeRide、Waabi、GM Cruise等)にとって最大の課題は「数千台の自動運転車両を24時間休みなく稼働させるための膨大な乗客需要の確保」です。需要がピーク時と閑散時で何倍も変動する都市交通において、自動運転車だけで全需要を賄うことは不経済であり、人間のドライバーとロボタクシーを混ぜて配車できる「ハイブリッド・ネットワーク」を持つウーバーこそが最大のパートナーとなっています。すでにオースティンやアトランタ等でWaymo車両をUberアプリから独占配車する提携が始まっており、AVの普及を自社の追い風に変えています(Investing.com AV分析)。
2. 営業利益率70%超を誇る「Uber Advertising(デジタル広告事業)」の急伸
ウーバーの利益率を劇的に押し上げている隠れた成長エンジンが、アプリ内広告事業「Uber Advertising」です。Uber Eatsでレストランを検索しているユーザーに対するスポンサー表示や、配車中の車載タブレット・アプリ画面に表示される動画広告(Journey Ads)は、ユーザーの「今まさに移動している目的地」「今まさに注文しようとしている購買意欲」という一級品のファーストパーティデータに基づいているため、広告主からの需要が殺到しています。高粗利の広告収入がそのまま全社の営業利益に直結しています。
3. フード宅配から「食料品・日用品・小売(Grocery & Retail)」へのTAM拡大
Delivery部門は現在、レストランからの料理宅配だけでなく、スーパーマーケット(Costcoや地域スーパー)、ドラッグストア、酒販店、日用品店からの即時配送へと急速に領域を広げています。さらに空港予約配車(Uber Reserve)や法人出張管理(Uber for Business)、2輪・3輪モビリティなど、単価の高い新サービスがグロスブッキングの+22%成長を支えています(Uber Q2 2026決算)。
主要セグメント別の市場シェアと今後のターゲット
| 事業セグメント | 売上構成比(目安) | 現在の市場立ち位置・主要KPI | 収益モデル・特徴 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| モビリティ(Mobility / 配車) | 約55%〜58% | 世界配車シェア首位、最高の調整後EBITDAマージン | 乗車料金からのテイクレート(手数料)+移動広告 | 空港予約(Reserve)、タクシー連携、自動運転(AV)フリート統合 |
| デリバリー(Delivery / 宅配) | 約32%〜34% | 欧米・豪州・日本等でトップクラス、黒字定着 | 飲食店・小売店手数料+配達料+スポンサー広告 | スーパー生鮮品・日用品(Grocery)の拡大と広告収入による利益率倍増 |
| フレイト(Freight / 法人貨物物流) | 約9%〜11% | 北米デジタル貨物マッチング大手 | 荷主企業とトラック運送会社のマッチング・物流管理 | 物流市況の底打ち回復とエンタープライズ荷主向けソフトウェア提供 |
モビリティ部門が圧倒的なキャッシュカウとして利益を生み出すとともに、かつて赤字だったデリバリー部門も「Uber Oneによる注文頻度向上」と「広告売上の急増」によって力強い利益成長ドライバーへと変貌しています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Strong Buy 〜 Buy(圧倒的強気コンセンサス) | ウォール街の大半のアナリストが「自動運転懸念は過剰でありFCF成長に対して割安」と評価 |
| 売上高・総取扱高成長率 | Q2 2026売上:141.9億ドル(+12% YoY) 総取扱高(Gross Bookings):前年同期比 +22%増 |
実態の経済活動規模を示すGross Bookingsが+22%と極めて力強い二桁成長を維持(TradingKey、Investing.com) |
| 1株当たり利益(EPS) | Q2 2026実績:GAAP EPS $1.17 / Non-GAAP EPS $0.81 | 市場予想($0.80)を上回る着実な利益創出力を証明(Investing.com Q2トランスクリプト) |
| 営業レバレッジ・FCF | 年間フリーキャッシュフロー 60億〜80億ドル規模へ拡大中 | アセットライトな構造により、増収分の大半がそのままキャッシュフローとして残る体質へ進化 |
| 予想PER・EV/FCF倍率 | 予想PER:約22倍〜26倍 | 年率20%超のEBITDA・FCF成長率を誇る独占的プラットフォームとしては極めて割安な水準 |
| 予想配当利回り・株主還元 | 無配(配当 0.0%)/ 大型自社株買いプログラムを実行中 | 創出した巨額のフリーキャッシュフローを自社株買いに充当し、1株あたり価値を継続向上 |
機関投資家によるバリュエーション評価の深掘り
機関投資家がウーバーを評価する際の最重要指標は、表面的なPERではなく「フリーキャッシュフロー(FCF)成長率に対するバリュエーションの割安さ」です(Investing.com 分析)。
ウーバーはすでに初期のインフラ構築と顧客獲得競争を終えており、今後は総取扱高(Gross Bookings)が年率15〜20%で伸びるだけで、調整後EBITDAとFCFは年率25〜30%以上のペースで拡大していく「収穫期」に入っています。自動運転に対する漠然とした懸念から予想PERが20倍台前半に抑えられている現在は、実態のキャッシュ創出力に対して大きなディスカウント(割安放置)が生まれている状態と言えます。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク
四半期決算において、消費者の外食控えや旅行需要の減速によって総取扱高(Gross Bookings)の成長率が15%を割り込むような鈍化を見せた場合、グロース株としての評価が剥落し株価が調整するリスクがあります。
② 競合激化・技術革新リスク(ロボタクシーの直販リスク)
長期的な最大の論点は自動運転(AV)です。もし将来的にテスラやWaymoが少数の寡占状態で完全自動運転技術を確立し、ウーバーの配車ネットワークを使わずに自社アプリだけで乗客を集めるモデルが主流になった場合、モビリティ部門のテイクレート(手数料率)が圧迫されるリスクがあります。
③ 地政学・規制・マクロ環境リスク(ギグワーカー規制)
米国の一部の州(カリフォルニア州やマサチューセッツ州等)や欧州連合(EU)、英国などにおいて、個人事業主であるドライバーを「正規従業員」として扱い、最低賃金や有給休暇、社会保険の支払いを義務付ける法規制の動きが常に存在します。人件費コストの上昇は乗車料金の値上げと需要減少につながる可能性があります。
④ 企業固有の財務・構造リスク
米国における自動車保険料(商業用自動車保険コスト)の高騰は、ウーバーのコスト構造における継続的な負担要因です。また、保有する出資先企業(DidiやAurora、Grab等)の株価変動による評価損益が四半期ごとのGAAP純利益を大きく振れさせる点にも留意が必要です。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ウーバー・テクノロジーズ(UBER)は、赤字スタートアップから「世界最強のキャッシュフロー創出メガプラットフォーム」へと脱皮した、成長性と割安感を兼ね備えた優良グロース銘柄です。
- コア・サテライト戦略における位置づけ:
新NISA(成長投資枠)や特定口座において、「キャッシュフロー成長を取り込む準コア・サテライト成長銘柄(資産全体の5%〜10%程度)」として組み入れるのが最適です。AI半導体株とは異なる実体経済・個人消費・デジタル広告の成長を取り込むことができ、ポートフォリオのバランスが向上します。
- 買い付けのタイミングと具体的な基準:
他社のロボタクシー関連ニュース(テスラのイベント等)に過剰反応して株価が一時的に下落した局面や、予想PERが20〜23倍近辺まで調整したタイミングは絶好の押し目買い場となります。
- 次回決算で注目すべき最重要KPI(2点):
- 総取扱高(Gross Bookings)の前年同期比成長率(+18〜22%水準の維持)とMAPCs(月間アクティブ利用者数)の伸び:Uber One会員の拡大によって利用頻度が継続的に高まっているか(Uber Q2 2026決算)。
- 調整後EBITDAマージンの改善と自動運転パートナーシップの拡大都市数:高粗利な広告事業の寄与と、Waymo等の自動運転車両のUberアプリ統合が順調に拡大しているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。