
※本記事は2026年11月3日時点の公開情報・市場データに基づき調査・執筆しています。
公的国民皆保険制度が存在しないアメリカ合衆国において、約4,830万人の国民に民間医療保険を提供し、さらに傘下の医療サービス・薬局・医療IT事業を通じて1億2,000万人以上の患者と全国の病院・薬局ネットワークを支配する、年間売上高4,500億ドル(約67兆円規模)超の世界最大のヘルスケア帝国、それがダウ工業株30種平均(NYダウ)の重要構成銘柄ユナイテッドヘルス・グループ(UnitedHealth Group Incorporated / NYSE: UNH)です。
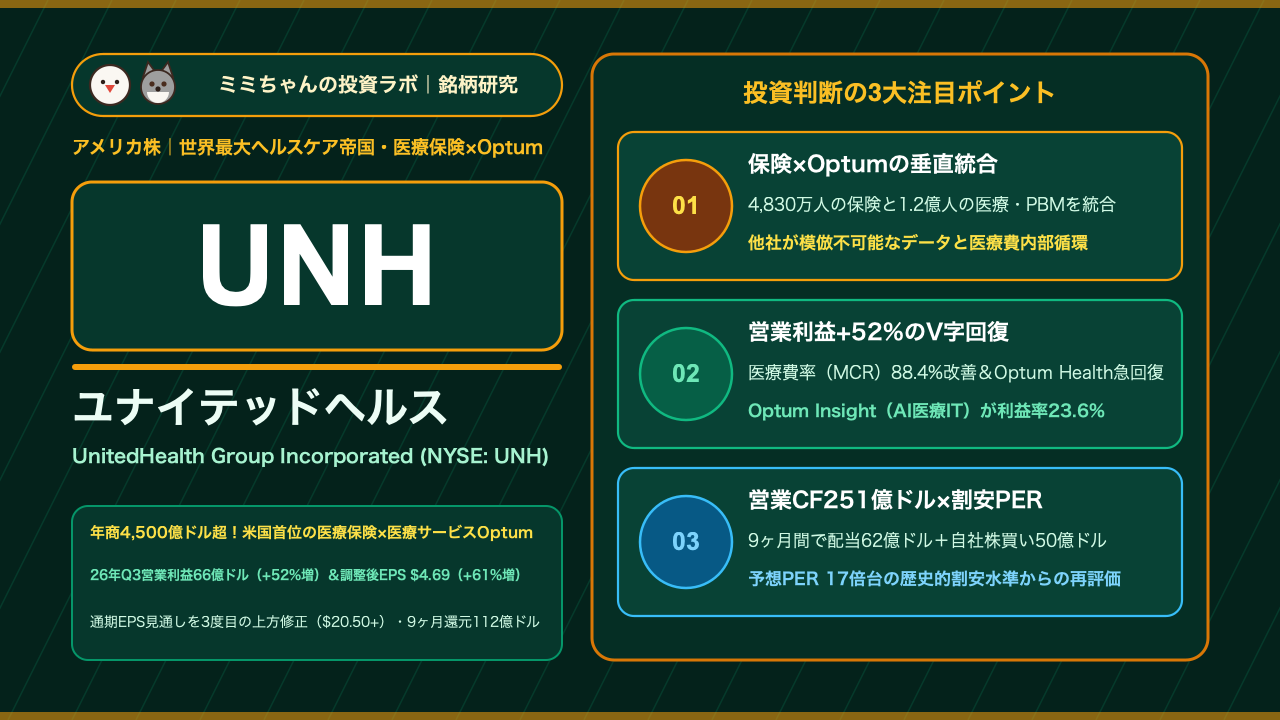
2024年から2025年にかけては、高齢者の医療利用急増(メディカルケア比率の上昇)やサイバー攻撃対応、規制当局の調査などの逆風が重なり、一時的に業績と株価が大きく調整する試練の時期を経験しました。しかし、創業期からの功労者であるスティーブン・ヘムズリーCEOのもとで断行された「不採算プランからの撤退・価格規律の徹底・Optum部門の構造改革」が見事に結実。2026年10月13日に発表された2026年第3四半期決算では、売上高1,127億ドルに対し、営業利益が前年同期比+52%増の66億ドル、調整後1株あたり利益(EPS)は同+61%増の4.69ドル(市場予想4.12ドルを大幅突破)へと劇的なV字回復を遂げ、2026年通期の利益見通しを今年3度目となる上方修正(調整後EPS 20.50ドル以上)しました(UnitedHealth Group公式IR 2026年Q3決算リリース、Leverage Shares UNH Q3決算分析)。本記事では、他の保険会社が絶対に真似できない「保険×医療サービス(Optum)」の垂直統合モートと、新NISAでの投資戦略を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):全米首位の民間医療保険「UnitedHealthcare(UHC)」と、クリニック運営・薬剤給付管理(PBM)・医療データITを担う「Optum(オプタム)」の完全垂直統合エコシステム。保険部門が支払う医療費や薬代を、自グループ傘下のOptumの病院・薬局・ITシステムが受け取ることで、グループ外へのお金の流出を防ぎ、1億人超の臨床データで医療費を最適化する無敵のフライホイールを構築しています。
- 業績を牽引する成長要因:不採算な医療プランの縮小と適切な保険料改定によるメディカルケア比率(MCR:保険料に対する医療費支出率)の88.4%への大幅改善、クリニック部門「Optum Health」の営業利益が前年同期比約18倍(7.35億ドル)へ急回復した構造改革効果、および医療機関向けAIプラットフォーム「Optum Insight(Q3営業利益13億ドル・前年比+41%増)」の成長が利益のV字回復を牽引しています(UnitedHealth公式IR 2026年Q3)。
- 収益構造・財務の特徴:2026年1〜9月累計の営業キャッシュフローは250億8,700万ドル(前年同期185.9億ドルから+35%増)という巨額の現金創出力を誇り、9ヶ月間で総額112億ドル(配当金62億ドル+自社株買い50億ドル)を株主に還元。15年超にわたり二桁近いペースで連続増配を続ける配当成長株の代表格です。
- 投資家が警戒すべき最大のリスク:米国政府(CMS)による高齢者向け公的保険「メディケア・アドバンテージ」の報酬改定や米司法省(DOJ)による調査リスク、法人向け保険における高額スペシャリティ医薬品(GLP-1肥満症薬等)の医療費上昇圧力です。
株価チャートと直近のマーケットパフォーマンス
ユナイテッドヘルスの株価は、2025年の業績悪化局面で歴史的な割安水準まで売られた後、2026年に入って3四半期連続で市場予想を上回る「ビート&レイズ(業績上振れと通期ガイダンス引き上げ)」を達成したことで、ゴールドマン・サックス(目標株価506ドル)やパイパー・サンドラー(同504ドル)などウォール街大手から相次いで目標株価引き上げを受けています(Leverage Shares UNH Q3分析、Stock Analysis UNH株価統計)。同社株を売買・長期保有する上では、以下の「3つの固有の値動きパターン」を押さえておくことが重要です。
- 決算発表時の最重要指標「MCR(メディカルケア比率)」への反応:ユナイテッドヘルスの決算で株価を決めるたった1つの数字が「MCR(Medical Care Ratio:集めた保険料のうち何%を患者の医療費として支払ったか)」です。四半期の保険料収入が約871億ドルに達するため、MCRがわずか1%改善するだけで、四半期あたり約8.7億ドル(年間約35億ドル=約5,200億円)もの税引前利益が自動的に増える計算になります。2026年Q3決算でMCRが前年同期の89.9%から88.4%へと1.5ポイント改善したことが、株価が+7%超反発する最大の原動力となりました(Leverage Shares UNH Q3分析)。
- マクロ環境・金利・景気後退への圧倒的なディフェンシブ性:景気が悪化しても人間は病気の治療や薬の服用をやめることができないため、売上とキャッシュフローは景気循環(リセッション)の影響をほとんど受けません。ハイテク株や半導体株が暴落する局面でポートフォリオを守る最強のディフェンシブ資産として機能します。
- 連動するセクター・関連銘柄:米国の医療保険・PBM大手であるエレバンス・ヘルス(ELV)、シグナ(CI)、CVSヘルス(CVS)、ヒューマナ(HUM)と強く連動します。特に毎年春に米政府(CMS)が発表する「翌年のメディケア・アドバンテージ最終償還レート」のニュースにはセクター全体が同時に反応します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
米国の主要マネージドケア(医療保険・PBM)4社との徹底比較
| 企業名(ティッカー) | 主力領域・ビジネス構造 | 時価総額・売上規模 | 収益性・成長トレンド(2026年) | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| ユナイテッドヘルス(UNH) | 医療保険首位(UHC)+医療サービス・薬局・IT(Optum)の完全統合 | 時価総額 約3,650億ドル / 年商約4,500億ドル(圧倒的1位) | Q3営業利益 +52%増(66億ドル) / 通期EPS $20.50+ | 9万人の医師網・PBM・AI医療ITを束ねるOptumとの垂直統合シナジー(UnitedHealth公式IR Q3) |
| エレバンス・ヘルス(ELV) | 米国2位級(14州でBlue Cross Blue Shieldブランド独占)+Carelon | 時価総額 約1,000億ドル規模 / 年商約1,750億ドル | 法人保険に強みを持つがメディケイド審査で逆風 | 各州でのブルークロス・ブルーシールドの強いブランド力 |
| シグナ・グループ(CI) | 法人向け医療保険+全米最大級PBM「Express Scripts(Evernorth)」 | 時価総額 約950億ドル規模 / 年商約2,400億ドル | メディケア部門を売却し法人保険とPBMに集中 | 高齢者保険(メディケア)のコスト変動リスクが小さくPBM収益が安定 |
| CVSヘルス(CVS) | ドラッグストア網+医療保険(Aetna)+PBM(Caremark) | 時価総額 約700億ドル規模 / 年商約3,600億ドル | 保険部門(Aetna)の医療費高騰と実店舗不振で苦戦 | 全米9,000店超の薬局網(ただし店舗維持コストが重く利益率でUNHが圧倒) |
営業利益の過半(56%)を稼ぎ出す成長エンジン「Optum(オプタム)」の3本柱
ユナイテッドヘルスを「単なる医療保険会社」と見るのは大きな誤りです。2026年第3四半期の営業利益66億ドルのうち、保険部門(UnitedHealthcare)が28億ドルであるのに対し、医療サービス部門である「Optum(オプタム)」が37億ドル(全体の約56%)を稼ぎ出しています(UnitedHealth公式IR 2026年Q3)。Optumは以下の3つの高収益ビジネスで構成されています。
- Optum Health(クリニック・在宅医療・バリューベースケア:Q3売上 229億ドル / 営業利益 7.35億ドル)
全米で約9万人もの医師と提携・雇用し、外来クリニックや日帰り手術センター、在宅医療を展開しています。従来の「検査や手術をたくさんするほど病院が儲かる(出来高払い)」ではなく、「患者の病気を予防して健康に保つほど利益が出る(Value-Based Care:成果連動型医療)」を推進。不採算地域の整理を断行したことで、Q3の営業利益は前年同期の4,100万ドルから7億3,500万ドル(営業利益率3.2%→2028年目標6〜8%)へと約18倍に劇的回復しました(Leverage Shares UNH Q3分析)。
- Optum Insight(医療データ分析・AI・病院IT:Q3売上 55億ドル / 営業利益 13億ドル)
ここが営業利益率約23.6%を誇る超高収益ソフトウェア部門です。全米の病院や保険会社向けに、カルテ記載の自動化や診療報酬請求のAI審査システム「Integrity One」を提供しており、Q3営業利益は前年同期の9.2億ドルから13億ドル(+41%増)へと急伸しています。
- Optum Rx(薬剤給付管理・PBM:Q3売上 399億ドル / 営業利益 17億ドル)
年間約16億件(Q3単体で3億9,300万件)の処方箋を管理する全米トップ3のPBM(Pharmacy Benefit Manager)です。巨大バイイングパワーを使って製薬会社と薬価を引き下げる交渉を行い、安価で高収益な「バイオシミラー(バイオ後続品)」への切り替えを促進することで、四半期17億ドルの安定した営業利益を生み出しています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. 「量より質(Shrink-to-Profit)」の保険料改定によるマージン正常化(年率13〜16% EPS成長への回帰)
2026年のユナイテッドヘルスは、採算の合わない高齢者向けプラン(Medicare Advantage)の会員数をあえて約93.5万人縮小し、給付内容の見直しと適切な保険料引き上げを行う「利益率最優先(Shrink-to-Profit)」の戦略を徹底しました(Leverage Shares UNH Q3分析)。
その結果、UnitedHealthcare部門の営業利益は前年同期の18億ドル(利益率2.1%)から28億ドル(利益率3.3%)へと+55%急回復し、メディケア部門のマージンも目標レンジ(2%〜4%)の上限近くまで改善しています。CFOは2027年以降について、同社の長期目標である「年率13%〜16%のEPS成長」への回帰を視野に入れています。
2. AIによる業務自動化(Operational Agentification)と事前承認30%削減
同社は2026年Q3において、営業コスト率(Operating Cost Ratio)を前年の13.5%から12.8%へと引き下げました(UnitedHealth公式IR 2026年Q3)。
コールセンター対応、保険金請求の審査、医師の臨床記録作成に自律型AIエージェント(Operational Agentification)を全面導入すると同時に、これまで医師や患者から不満の多かった「治療前の事前承認(Prior Approval)手続き」を2026年末までに30%削減(優良医師には事前承認を免除するGold Card制度を拡大)することで、審査コストの削減と医療界からの信頼回復を一挙に実現しています。
3. 透明性の高い「新フィーベースPBMモデル」とリベート100%還元による規制リスクの無力化
米議会やFTCからPBM(薬剤給付管理)の不透明な薬価リベート構造が批判される中、ユナイテッドヘルス(Optum Rx)は業界で初めて「薬の定価や処方量に依存しない透明な手数料(フィー)ベースの薬局モデル」を導入し、2028年1月までに製薬メーカーからのリベート割引を100%顧客へ直接還元することを宣言しました(UnitedHealth公式IR 2026年Q3)。先手を打ってビジネスモデルを透明化することで、政治・規制リスクを競争優位へと転換しています。
主要セグメント別の市場シェアと今後のターゲット
| 事業セグメント(部門内訳) | 2026年Q3 売上実績 | 2026年Q3 営業利益(前年比) | 営業利益率(Q3実績) | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| UnitedHealthcare(医療保険部門全体) | 863億ドル(会員数4,830万人) | 28億ドル(前年同期18億ドルから +56%増) | 3.3%(前年2.1%から改善) | キャッシュ創出力の源泉:価格規律の徹底と2027年メディケア4つ星以上プラン比率69%超による収益安定(UnitedHealth公式IR Q3) |
| Optum Rx(薬剤給付管理・薬局) | 399億ドル(処方数3.93億件) | 17億ドル(前年同期15億ドルから +13%増) | 4.3% | バイオシミラー(安価な後発バイオ薬)の採用拡大と専門薬局サービスの成長 |
| Optum Health(クリニック・在宅医療) | 229億ドル | 7.35億ドル(前年同期0.41億ドルから 約18倍!) | 3.2%(2028年目標 6%〜8%) | 利益率改善の最大ドライバー:不採算地域撤退完了とバリューベースケアの深耕 |
| Optum Insight(医療IT・AIデータ分析) | 55億ドル(前年比+3%増) | 13億ドル(前年同期9.2億ドルから +41%増) | 23.6%(最高収益部門) | 高粗利AIエンジン:病院向けAIプラットフォーム「Integrity One」の導入急増(契約先が2社→15社+24社進行中) |
(※セグメント間取引の消去後で全社売上高1,127億ドル、全社営業利益66億ドル)
保険部門の利益回復(+56%増)と、Optum HealthのV字回復(約18倍)、そしてOptum Insightの超高収益(利益率23.6%)が同時に噛み合ったことで、全社営業利益+52%増という劇的なターンアラウンドが実現しています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安(2026年Q3実績・通期見通し) | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Buy優勢(Goldman Sachs目標株価:506ドル / Piper Sandler:504ドル) | 2026年に入り3四半期連続の「ビート&レイズ」を達成し、マージン修復の確度をウォール街が再評価(Leverage Shares UNH分析) |
| 売上高・営業利益(26年Q3) | 売上高:1,127億ドル / 営業利益:66億ドル(前年同期比 +52%増) | 不採算会員の整理で売上は横ばいながら、本業の営業利益が1.5倍以上に急拡大(UnitedHealth公式IR Q3) |
| 調整後EPS・通期ガイダンス | Q3調整後EPS:$4.69(+61%増) / 通期調整後EPS予想:$20.50以上へ上方修正 | 9ヶ月累計の調整後EPSはすでに$18.30(前年同期$14.22)に到達し、2027年は$23超への成長が視野に |
| メディカルケア比率(MCR) | 2026年Q3実績:88.4%(前年同期 89.9%から1.5pt改善) | 最重要KPIである医療費率が市場予想を下回って改善(過年度準備金の戻入6.1億ドルも寄与) |
| 営業キャッシュフロー | Q3単四半期:51億ドル(純利益の1.2倍) / 1〜9月累計:250.9億ドル(+35%増) | 9ヶ月間で約3.7兆円もの営業キャッシュフローを生み出す圧倒的な現金創出力 |
| PER(株価収益率) | フォワード予想PER:約17倍〜18倍(時価総額 約3,650億ドル) | S&P 500平均(約22倍)および自身の過去平均(20〜22倍)を下回る割安なバリュエーション(Stock Analysis UNH) |
| 配当・自社株買い還元 | 1〜9月累計:配当支払 62億ドル + 自社株買い 50億ドル(計112億ドル還元) | 配当利回り約2.0%〜2.2%に加え、15年超の連続増配と大規模な自社株買いを継続 |
機関投資家によるバリュエーション評価の深掘り
ユナイテッドヘルス株の現在の最大の魅力は、「過去10年間でほとんど見られなかった『予想PER 17〜18倍』というヒストリカルな割安水準で、業績のV字回復局面を買える」という点にあります(Leverage Shares UNH Q3分析)。
長年にわたりユナイテッドヘルスは「毎年確実に13%〜16%のEPS成長と増配を続けるヘルスケアの王者」として、常にPER 20倍〜24倍のプレミアムで取引されてきました。2025年の医療費高騰ショックで一時的に信頼を落としたものの、2026年に入ってからは3四半期連続で市場予想を上回り、通期EPS見通しを20.50ドル以上へと引き上げています。さらに2027年のメディケア・アドバンテージ品質評価(Star Ratings)でも会員の69%以上が「4つ星以上(政府からボーナス報酬が出る水準)」を維持したことが確認されており、2027年〜2028年に向けた利益率回復とともにPER 20倍超への再評価(リレーティング)が期待されています(UnitedHealth公式IR Q3)。
投資における注意点・リスク要因
① 商業(法人向け)保険における医療費インフレとスペシャリティ医薬品コスト
Q3決算コールにおいて経営陣は、法人向け(Commercial)保険の医療費トレンドが当初想定の11%を上回って推移していることを指摘しました(Leverage Shares UNH Q3分析)。高額なスペシャリティ医薬品(がん治療薬やGLP-1肥満症治療薬等)の処方増や病院の人件費上昇を、来期以降の保険料値上げでどこまで吸収できるかが焦点となります。
② 米司法省(DOJ)による調査および医療保険制度の政治・規制リスク
米司法省によるメディケア事業のリスク調整診断(HouseCallsプログラム等)に関する調査が継続しています(会社側は第三者機関による独立監査を実施し、CMS監査よりエラー率が約3分の1と極めて正確であったとの調査結果を公表して反論しています)(UnitedHealth公式IR Q3)。また、米国の選挙サイクルごとに医療保険改革が政治テーマになりやすい特性があります。
③ 準備金戻入(Reserve Development)の一過性要因と会員数減少
2026年Q3のMCR改善(88.4%)には、6億1,000万ドルの過年度・当期医療準備金の有利な戻入が寄与しています。また、採算重視の絞り込みにより保険会員数が前年同期の5,010万人から4,830万人へ減少しているため、2027年以降は「会員数の減少を止めて再びトップラインを伸ばせるか」が問われます。
④ メディケイド(低所得者向け公的保険)部門のマージン停滞
各州での資格再審査に伴い、メディケイド部門のマージンは2026年通期でわずかなマイナス(▲1%強)となる見通しであり、目標マージンへの完全回復には2028年まで時間を要する見込みです(Leverage Shares UNH Q3分析)。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ユナイテッドヘルス・グループ(UNH)は、年間3.7兆円超の営業キャッシュフローを生み出す「保険×Optum」の複合帝国であり、「予想PER 17倍台の割安水準で仕込める、新NISA成長投資枠の最強ディフェンシブ・配当成長銘柄」です。
- コア・サテライト戦略における位置づけ:
ハイテク株や半導体株とは全く異なる値動き(低い相関)を持ち、15年超の連続増配と年率二桁のEPS成長力を兼ね備えているため、新NISA(成長投資枠)や特定口座において「ヘルスケア・ディフェンシブ枠の主軸コア銘柄(ポートフォリオ全体の5%〜10%程度)」として長期保有するのに最適です。新薬開発のイーライリリー(LLY)やアッヴィ(ABBV)と組み合わせることで、医療セクターの川上から川下までを網羅できます。
- 買い付けのタイミングと具体的な基準:
政治的な医療制度議論のヘッドラインや、四半期ごとのMCRに対する短期的な懸念で株価が押し目を作った局面(予想PER 16〜18倍水準)は、長期投資家にとって絶好の買い場となります。2026年末までに発表される「2027年通期の詳細ガイダンス」を確認しながら、複数回に分けて時間分散で買い増すのが賢明です。
- 次回決算および投資家デイで注目すべき最重要KPI(2点):
- メディカルケア比率(MCR:88%前後の安定維持)とOptum Healthの営業利益率改善ペース(3.2%→目標6%〜8%):準備金戻入を除いた実力ベースのMCRが安定しているか(UnitedHealth公式IR Q3)。
- 2027年通期の調整後EPSガイダンス(市場予想$22.61〜$23.15水準):長期目標である年率13%〜16%のEPS成長軌道へ正式に復帰するか(Leverage Shares UNH分析)。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。