
※本記事は2026年11月3日時点の公開情報・市場データに基づき調査・執筆しています。
企業がシステムをクラウド(AWS、Azure、Salesforce、Microsoft 365)へ移行し、社員が自宅や外出先から働き、さらには自律型AIエージェントが社内データにアクセスする時代において、従来の「会社のオフィスの入り口にファイアウォール(防火壁)を置き、VPNで社内ネットワークに繋ぐ」という境界型セキュリティは完全に破綻しました。この歴史的な転換点において、「誰も信用せず、ネットワークにも一切入れない」というクラウドネイティブ・ゼロトラスト(SASE / SSE)の世界首位に君臨するサイバーセキュリティの革新者、それがゼットスケーラー(Zscaler, Inc. / NASDAQ: ZS)です。
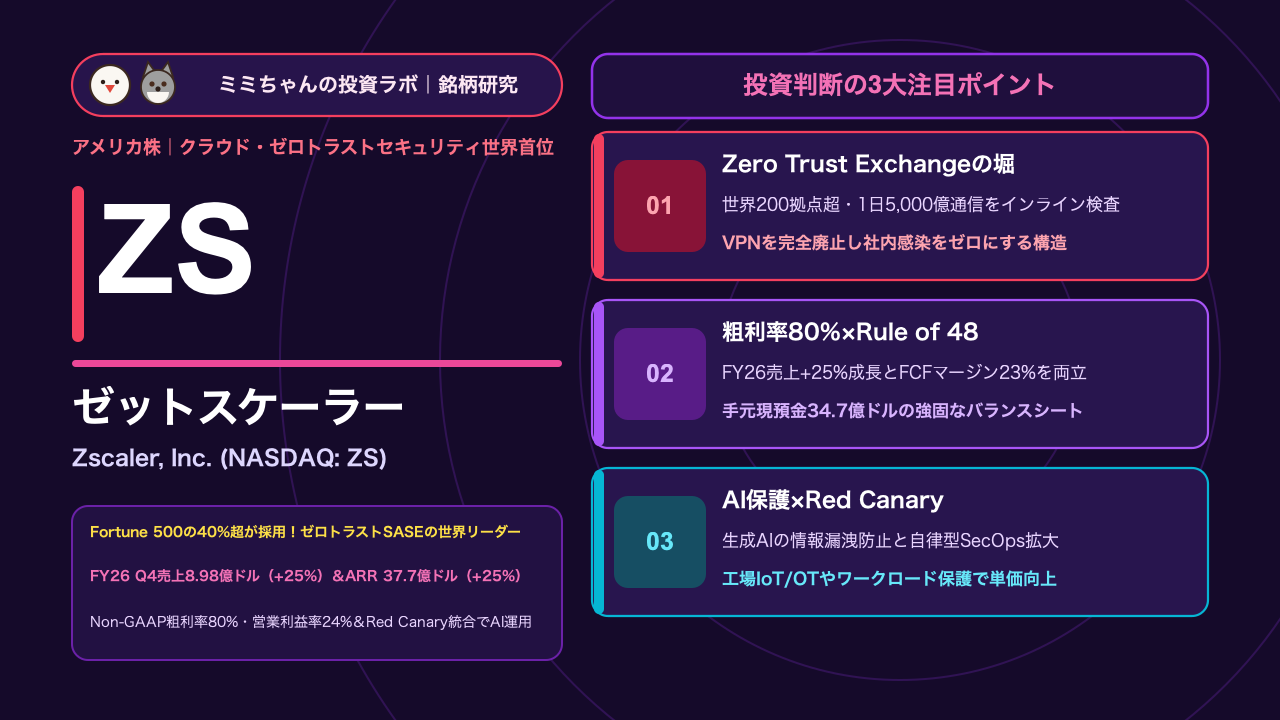
フォーチュン500企業の40%以上を含む世界の大企業が同社の「Zero Trust Exchange™」を標準採用しており、その成長と収益性は一段と磨きがかかっています。2026年9月3日に発表された2026年度第4四半期および通期(2026年7月期)決算では、第4四半期売上高が前年同期比+25%増の8億9,820万ドル、ARR(年間経常収益)は同+25%増の37億7,100万ドル(約5,600億円規模)に到達。さらにNon-GAAP粗利率は80%、Non-GAAP営業利益率は過去最高の24%(通期営業キャッシュフロー11億3,000万ドル・通期FCF 7億7,910万ドル)を達成しました(Zscaler公式IR FY2026 Q4・通期決算発表)。本記事では、ゼットスケーラーが築いた世界200拠点超のクラウドプロキシ網の堀(モート)、MDR大手「Red Canary」買収によるAIセキュリティ運用の進化、そして新NISAでの投資戦略を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):世界200カ所以上のデータセンターに分散配置され、1日あたり5,000億件以上の通信トランザクションと数十億件の脅威をリアルタイム処理する世界最大のインライン・クラウドセキュリティ基盤「Zero Trust Exchange™」。ユーザーを社内ネットワーク(LAN)に入れるのではなく、「許可された特定のアプリケーションにだけ1対1で直接繋ぐ」独自設計により、ランサムウェアの横展開(ラテラル・ムーブメント)を構造的に無力化する高い参入障壁を誇ります(Zscaler公式IR)。
- 業績を牽引する成長要因:主力2本柱「ZIA(インターネットアクセス保護)」「ZPA(社内アプリへのVPNレス接続)」に加え、MDR(マネージド検知・対応)大手「Red Canary(ARR 1.41億ドル貢献)」の買収による自律型AIセキュリティ運用「Agentic SecOps」、生成AI利用時の情報漏洩を防ぐ「Security for AI」、および工場のIoT/OT機器やクラウドワークロード保護への拡張が成長を牽引しています。
- 収益構造・財務の特徴:FY2026通期のNon-GAAP粗利率は80%、Q4のNon-GAAP営業利益率は24%、通期フリーキャッシュフローマージンは23%(7億7,910万ドル)を記録。「売上成長率25% + FCFマージン23% = Rule of 48」を達成し、手元現預金・短期投資は約34億7,400万ドルと鉄壁の財務体質を誇ります(Zscaler公式IR FY26 Q4)。
- 投資家が警戒すべき最大のリスク:パロアルトネットワークス(PANW)やクラウドフレア(NET)とのSASE/ゼロトラスト市場での大型案件争奪戦、FY2027通期ガイダンス(売上・ARR成長率+17%前後予想)に対する市場の成長鈍化懸念、および売上高の約24%を占める株式報酬費用(SBC)によるGAAP営業赤字です。
株価チャートと直近のマーケットパフォーマンス
ゼットスケーラーの株価は、営業組織の刷新完了と大口案件(Z-Flex契約)の好調により業績が着実に拡大する一方、期初(FY2027ガイダンス発表時)の保守的な見通しに対して敏感に反応しながら推移しています(Stock Analysis ZS株価情報、MarketBeat ZS目標株価)。同社株を売買・長期保有する上では、以下の「3つの固有の値動きパターン」を押さえておくことが重要です。
- 決算発表時の反応パターン:ゼットスケーラーの決算で機関投資家が最も注視するのは、売上高の実績以上に「① 純増ARR(Net New ARR:FY26 Q4は前年比+24%増の2.46億ドル)」「② ビリング(請求額)および繰延収益(Deferred Revenue:Q4末は+19%増の29.26億ドル)」「③ 通期のARR成長率ガイダンス」です。同社は毎年9月の本決算(Q4)で発表する翌期の期初ガイダンスを極めて保守的に出す傾向があるため、9月決算直後に一旦調整し、その後のQ1〜Q3決算で「ビート&レイズ(予想上振れと上方修正)」を繰り返して株価が切り上がる季節パターンがあります(Zscaler公式IR FY26 Q4)。
- マクロ環境・金利・為替への感応度:高グロースのサイバーセキュリティ銘柄であるため、米国の長期金利上昇局面ではマルチプル圧縮の売りを受けやすい一方、世界的なサイバー攻撃・ランサムウェア被害のニュースが出た際にはディフェンシブな買いが集まります。
- 連動するセクター・関連銘柄:サイバーセキュリティ四天王であるパロアルトネットワークス(PANW)、クラウドストライク(CRWD)、フォーティネット(FTNT)、およびエッジセキュリティで競合するクラウドフレア(NET)と極めて強い連動性を示します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
サイバーセキュリティ(ゼロトラスト・SASE)主要4社との徹底比較
| 企業名(ティッカー) | 主力領域・ゼロトラストのアプローチ | アーキテクチャの特徴 | Non-GAAP粗利率・営業利益率 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| ゼットスケーラー(ZS) | クラウドネイティブSSE / SASE世界首位(Zero Trust Exchange) | 最初からマルチテナント・クラウドプロキシ専業として設計 | 粗利率 80% / 営業利益率 24%(FY26 Q4実績) | Fortune 500の40%超が採用する大企業実績、1日5,000億通信のAI脅威学習、Red Canary統合(Zscaler公式IR) |
| パロアルトネットワークス(PANW) | 次世代ファイアウォール世界首位+Prisma SASE+Cortex | ハードウェアとクラウドの全方位プラットフォーム化 | 粗利率 約77% / 営業利益率 約27%〜28% | ネットワーク・クラウド・SOCの3領域を束ねる業界最大の総合売上規模 |
| クラウドストライク(CRWD) | エンドポイント(端末)EDR/XDR世界首位+次世代SIEM | 単一軽量エージェント(Falcon)による端末・ID保護 | サブスク粗利率 約80% / 営業利益率 約21%〜23% | 端末保護の絶対王者(ZSとは「ネットワークのZS × 端末のCRWD」で相互連携するケースも多数) |
| クラウドフレア(NET) | エッジCDN・Web防御首位+Cloudflare One(ゼロトラスト) | 世界330都市のエッジサーバー網をゼロトラストに転用 | 粗利率 73.1% / 営業利益率 13.8% | WebインフラとWorkers AIの速度(ただし超大企業の複雑な社内権限管理ではZSが先行) |
粗利率80%と大企業ロックインを生む「ZIA×ZPA×ZDX」のアップセル構造
なぜフォーチュン500やグローバル2000といった世界の超巨大企業は、高価な従来型ネットワーク機器(Cisco等)やVPNを廃棄してゼットスケーラーへ全面移行しているのでしょうか。
- ハードウェアからの脱却ではなく「最初からクラウド専用に作られたプロキシ構造」
従来型のファイアウォール企業が「ハードウェアの中身をそのまま仮想マシン(クラウド)に乗せ替えただけ」なのに対し、ゼットスケーラーは創業初日から、世界中のデータセンターで暗号化通信(SSL/TLS)を遅延なく全数検査できるようにゼロから設計された「マルチテナント・クラウドプロキシ」です。これにより、Non-GAAP粗利率80%という圧倒的な収益性を維持しています(Zscaler公式IR FY26 Q4)。
- 顧客単価を数倍に引き上げる「4つの柱」へのクロスセル
大企業はまず、社員が安全に外部WebやSaaSを使うための「ZIA(Zscaler Internet Access)」またはVPNを置き換える「ZPA(Zscaler Private Access)」から導入します。その後、通信の遅延原因を可視化する「ZDX(Zscaler Digital Experience)」、機密データの流出を防ぐ「Data Security Posture Management(DSPM)」へとモジュールを追加していきます。さらに柔軟な包括契約プログラム「Z-Flex」の導入により、顧客が契約期間中に自由に新機能を追加できるようになり、1社あたりの年間契約額(ARR)が100万ドル〜数百万ドルを超えるメガディールが過去最高を更新しています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. 「AIのためのセキュリティ(Security for AI)」と自律型AIエージェントの通信制御
ジェイ・チャウドリーCEOが決算発表で「AIはゼットスケーラーの歴史の中で最大の成長機会である」と明言した通り、企業の生成AI導入は同社に強烈な追い風をもたらしています(Zscaler公式IR FY26 Q4)。
社員がChatGPTやClaude、Copilotなどの外部AIツールに「社外の秘匿データや顧客の個人情報、ソースコード」を誤って入力してしまう情報漏洩を防ぐには、通信の通り道(インライン)に立つゼットスケーラーの検問所でリアルタイムにプロンプトを検査・遮断するしかありません。さらに今後は人間だけでなく「何百万もの自律型AIエージェント」が社内データベースや外部APIと通信するため、エージェント同士のゼロトラスト接続という全く新しい巨大市場が生まれています。
2. MDR大手「Red Canary」買収による「Agentic SecOps(AI自律型セキュリティ運用)」の確立
2026年度、ゼットスケーラーはマネージド検知・対応(MDR)の先駆者である「Red Canary(レッド・カナリー:FY26末時点でARR 1億4,100万ドルを貢献)」を買収・統合しました(Zscaler公式IR FY26 Q4)。
ゼットスケーラーが毎日処理する5,000億件超の通信ログと、Red Canaryが持つ高度な脅威ハンティング技術・AIエージェントを組み合わせることで、サイバー攻撃の検知から原因調査・遮断までをAIが自動実行する「Agentic SecOps」を実現し、既存のSIEM(ログ管理)市場のシェアを奪い始めています。
3. 「人間(シート数)課金」を超えた工場IoT/OT・支社・クラウドワークロードへの拡張
これまでゼットスケーラーの売上は「顧客企業の従業員数(ID数)」に比例するシート課金が中心でした。しかし現在は、「従業員数に依存しない非シート型ソリューション(Non-seat-based solutions)」が成長を加速させています。
工場や倉庫の産業用ロボット・センサー(IoT/OT機器)、全国の店舗や支社(Zero Trust Branch)、そしてAWSやAzure上のサーバー間通信(Zero Trust for Workloads)までをすべてZero Trust Exchangeで保護することで、獲得可能な市場規模(TAM)を720億ドルから1,000億ドル超へと拡大させています。
主要製品領域別の売上・ARR構成と今後のターゲット
| 製品・ソリューション領域 | 収益・ARR上の役割 | 粗利率・成長トレンド | 主な機能・提供価値 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| Zero Trust SASE(ZIA + ZPA + Branch) | 全社ARRの約70%〜75%(中核キャッシュカウ) | Non-GAAP粗利率 80%・安定高成長 | 社員・支社・工場機器(IoT/OT)の安全なネット&社内アプリ直結 | 基幹インフラ需要:レガシーVPN・ファイアウォールの完全撤去と工場OTへの横展開(Zscaler公式IR FY26 Q4) |
| Data Security & Security for AI | 高単価アップセルの主役 | 全社平均を上回る急伸 | 生成AI利用時の機密漏洩防止(DLP/DSPM)、シャドーAIの可視化・制御 | AI時代の必須投資:企業のAIエージェント本格導入に伴う全社的な追加契約 |
| Agentic SecOps(Red Canary + ZDX + AI分析) | 新成長柱(Red CanaryだけでARR 1.41億ドル) | 高付加価値・クロスセル加速 | AIエージェントによる24時間脅威検知・自動対処(MDR/次世代SIEM) | クラウドストライクやパロアルトが競うSOC(セキュリティ運用)市場への本格参入 |
「ネットワークの入り口(Zero Trust SASE)」を押さえている強みを活かして、「データ保護・AI保護」と「セキュリティ運用自動化(Red Canary)」を同じプラットフォーム上でクロスセルできる構造が完成しています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安(FY2026通期実績・FY2027見通し) | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Buy(強気優勢 / 平均目標株価:236.65〜270.00ドル) | 売上・ARRともに+25%増の力強いFY26着地と、Non-GAAP営業利益率24%への拡大を高評価(MarketBeat ZS Forecast、Stock Analysis ZS) |
| 売上高・ARR成長率 | FY26 Q4売上:8.98億ドル(+25%増) / FY26末ARR:37.71億ドル(+25%増) | Red Canary買収を除いたオーガニックでも売上・ARRともに前年比+20%の高成長を達成(Zscaler公式IR FY26 Q4) |
| FY2027通期ガイダンス | 通期ARR予想:43.96億〜44.26億ドル / 通期売上予想:39.08億〜39.38億ドル | 年間ARR 44億ドル(約6,600億円)規模へ拡大見通し。例年通り期初は保守的な+17%前後成長でガイド |
| 粗利率・営業利益率 | Non-GAAP粗利率:80% / Non-GAAP営業利益率:Q4 24%(通期 23%) | FY2027通期のNon-GAAP営業利益も前年比+21%増の9.24億〜9.32億ドルへ拡大する見通し |
| フリーキャッシュフロー(FCF) | FY26通期営業CF:11.30億ドル(売上比34%) / 通期FCF:7.79億ドル(FCFマージン 23%) | FY2027も通期FCFマージン23.0%〜23.5%(約9億ドル超)を見込む強力なキャッシュ創出力 |
| PER・財務健全性 | フォワード予想Non-GAAP PER:約38倍〜42倍(FY27 EPS予想 $4.86〜$4.90基準) | 手元現預金・短期投資は34.7億ドルと潤沢。高粗利SaaSとして納得感のあるバリュエーション水準 |
機関投資家によるバリュエーション評価の深掘り
ゼットスケーラーのFY2027通期Non-GAAP EPSガイダンス(4.86〜4.90ドル)を基準にすると、同社のバリュエーションはフォワード予想PERで約38〜42倍、EV/FCF(企業価値÷フリーキャッシュフロー)で約30倍台前半に位置しています。
同じサイバーセキュリティ・クラウド領域のクラウドフレア(NET:予想PER 90〜100倍)やデータドッグ(DDOG:同80〜90倍)と比較すると、ゼットスケーラーのバリュエーションは大幅に割安(リーズナブル)な水準にあります。その理由は、市場がFY2027の期初売上ガイダンス(+16.6%〜17.5%成長)をやや慎重に受け止めたためですが、機関投資家の間では「Z-Flexによる大型契約のパイプラインと、Red CanaryおよびAIセキュリティのクロスセルを考慮すれば、FY2027も四半期ごとにガイダンスを引き上げる展開になる」との見方が優勢です(Stock Analysis ZS)。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク(ARR成長率の鈍化懸念)
年間ARRが37.7億ドルを超える巨大規模に達したため、成長率はかつての40%〜50%台から20%前後へと成熟しつつあります。四半期決算で「純増ARR(Net New ARR)」が市場予想を下回った場合、グロース株特有のマルチプル縮小売りが発生するリスクがあります。
② 競合激化・技術革新リスク(パロアルトネットワークスやクラウドフレアとの競合)
SASE(セキュア・アクセス・サービス・エッジ)市場では、ファイアウォール首位のパロアルトネットワークス(PANW)が既存顧客に対して「Prisma SASE」の包括契約(プラットフォーム化)を強力に推進しているほか、クラウドフレア(NET)やフォーティネット(FTNT)もシェア拡大を狙っており、大型案件の獲得競争が激化しています。
③ 地政学・規制・マクロ環境リスク(大型契約の承認長期化)
ゼットスケーラーの主要顧客はグローバル大企業や米国連邦政府機関であるため、景気減速局面ではCIO/CISOによる数百万ドル規模の大型変革プロジェクトの稟議・承認サイクルが長期化する傾向があります。
④ 企業固有の財務・構造リスク(株式報酬費用とデータセンターCapExの増加)
FY2026通期で8億4,165万ドル(売上高の約25%)の株式報酬費用(SBC)を計上しているため、Non-GAAP営業利益が7.67億ドルの黒字である一方、GAAPベースでは1.33億ドルの営業赤字となっています(Zscaler公式IR FY26 Q4)。また、AI処理用のデータセンター設備投資(Q4 CapExは2.18億ドル)の推移も注視が必要です。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ゼットスケーラー(ZS)は、粗利率80%・営業キャッシュフローマージン34%を誇り、大企業のVPN廃止とAIセキュリティ需要を独占する、「サイバーセキュリティセクターの中で成長力と割安感のバランスが最も優れたゼロトラストの王者」です。
- コア・サテライト戦略における位置づけ:
無配のグロース株ですが、高PERのクラウドフレア(NET)やデータドッグ(DDOG)よりもバリュエーションが落ち着いているため、新NISA(成長投資枠)や特定口座において「サテライト成長枠(ポートフォリオ全体の3%〜5%程度)」として中長期保有するのに適しています。端末保護首位のクラウドストライク(CRWD)とペアで持つことで、現代のゼロトラスト・セキュリティの2大領域(ネットワークとエンドポイント)を完全に制覇できます。
- 買い付けのタイミングと具体的な基準:
前述の通り、ゼットスケーラーは本決算(9月)で保守的な通期ガイダンスを出して株価が押し目を作った後、年度後半に向けて上方修正していく習性があります。予想Non-GAAP PER 35〜38倍近辺のサポートラインで3〜4回に時間分散して仕込む戦略が非常に有効です。
- 次回決算(FY27 Q1決算)で注目すべき最重要KPI(2点):
- 純増ARR(Net New ARR)の伸びと通期ARRガイダンス(43.96億〜44.26億ドル)の上方修正幅:Z-Flex契約と非シート型(AI・データ保護・IoT)の拡大がARRを押し上げているか(Zscaler公式IR FY26 Q4)。
- Non-GAAP営業利益率(23%〜24%水準)とフリーキャッシュフローマージン(通期23%超見通し)の維持:Red Canaryの統合を進めながら高いキャッシュ創出力を維持できているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。