
※本記事は2026年11月3日時点の公開情報・市場データに基づき調査・執筆しています。
最先端のAI半導体(2nm世代のロジックGPUやHBMメモリ)を製造するクリーンルームでは、シリコンウエハの上に何百層もの微細な回路が1000以上の工程を経て焼き付けられます。その製造途中のウエハに「ナノメートル(10億分の1メートル)単位の目に見えないゴミや回路の欠陥」が1つでも混入していないかを光や電子ビームで徹底的に検査し、工場全体の歩留まり(良品率)を支配する「半導体プロセス制御(検査・計測装置)」において、世界シェア約55%〜60%という圧倒的な独占を築いている企業、それがKLAコーポレーション(KLA Corporation / NASDAQ: KLAC)です。
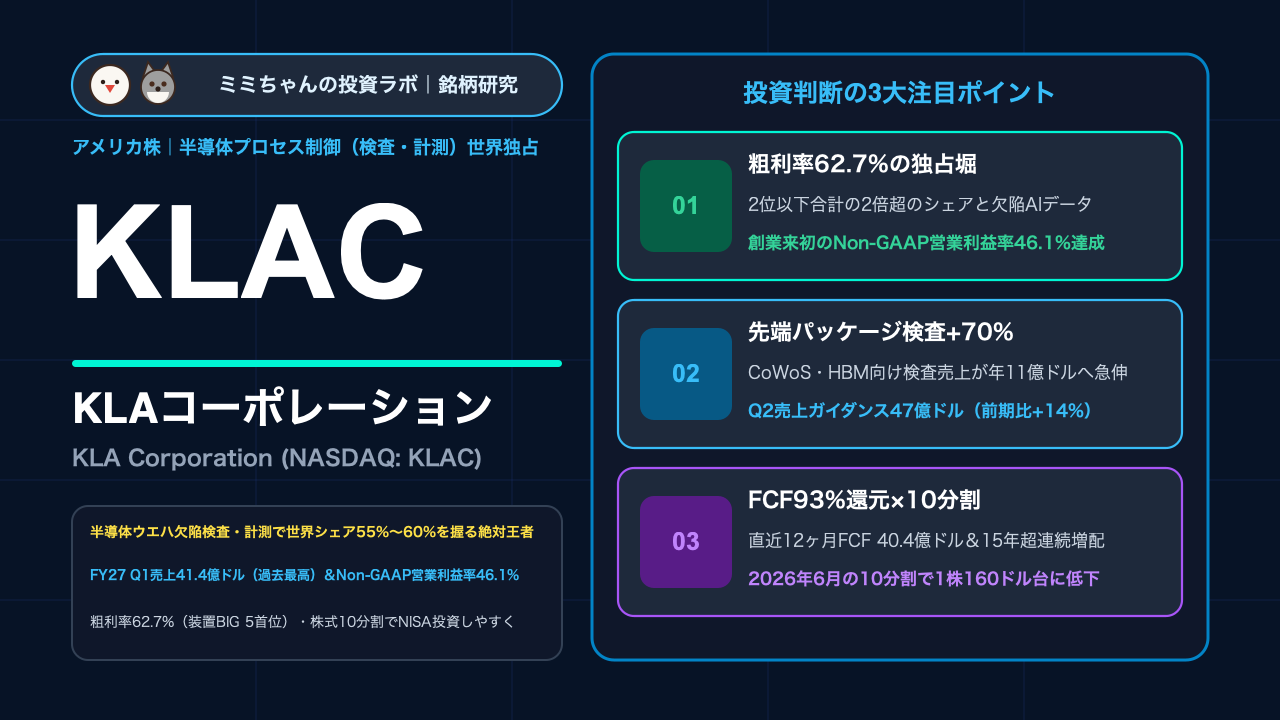
半導体製造装置の世界5大企業(AMAT、ASML、ラムリサーチ、東京エレクトロン、KLA)の中でも、KLAは「売上総利益率(粗利率)62.7%・Non-GAAP営業利益率46.1%」という群を抜く最高峰の利益率を誇ります。2026年10月28日に発表された2027年度第1四半期(2026年7〜9月期)決算では、売上高が前年同期比+29%増の41億3,600万ドル(過去最高を更新)、Non-GAAP営業利益率は創業来初めて46%を突破する46.1%に達し、続く第2四半期(10〜12月期)の売上高ガイダンスも47億ドル(前四半期比+13.6%増)という驚異的な加速見通しを発表しました(KLA公式IR FY2027 Q1決算発表、VLSI Korea KLA FY27 Q1決算詳細分析)。また、2026年6月11日付で1株→10株の株式分割を実施し、個人投資家が160ドル前後から投資できるようになった同社の独占的モートと、新NISAでの投資戦略を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):半導体ウエハの欠陥検査・計測(プロセス制御)市場における世界シェア55%〜60%超の完全なる独占(2位以下の上位4社をすべて足してもKLAの半分以下)。レーザー光学技術と過去数十年にわたり世界中の工場から蓄積した「欠陥パターンの巨大なAIデータベース」が融合しており、TSMCもSamsungもIntelも、KLAの検査装置なしには先端AIチップを1枚たりとも量産できない絶対的なロックイン構造を持っています。
- 業績を牽引する成長要因:AIチップの大型化(ダイサイズ拡大)と2nm GAA移行に伴うプロセス制御予算比率(Intensity)の上昇、HBM(高帯域幅メモリ)の複雑化によるDRAM検査需要の急増(ロジック並みの検査密度へ接近)、および2026年に前年比+70%超増の約11億ドルへ急拡大している「アドバンスト・パッケージング(先端実装)向け検査装置」が成長を牽引しています(VLSI Korea KLA FY27 Q1分析)。
- 収益構造・財務の特徴:FY2027 Q1のNon-GAAP粗利率は62.7%(GAAP 61.9%)、Non-GAAP営業利益率は46.1%と全上場製造業の中でも最高峰のマージンを達成。直近12ヶ月のフリーキャッシュフローは40億3,800万ドル(Q1単四半期では13.36億ドル・FCFマージン32.3%)に達し、Q1だけでFCFの93%にあたる12億4,100万ドル(自社株買い9.36億ドル+配当3.05億ドル)を株主へ還元する究極のキャッシュマシーンです(KLA公式IR FY27 Q1)。
- 投資家が警戒すべき最大のリスク:米商務省による対中先端半導体輸出規制の追加強化リスク、高騰するメモリ部品等の調達コスト管理、および大手ファウンドリ顧客の設備投資タイミングの変動です。
株価チャートと直近のマーケットパフォーマンス
KLAコーポレーションは2026年6月11日の取引終了後に1株→10株の株式分割を実施しました(分割前は1株1,500ドル超の超値がさ株でしたが、現在は1株160ドル前後となり新NISAでも少額から購入可能となっています)(KLA公式IR FY27 Q1、Stock Analysis KLAC株価統計)。同社株を売買・長期保有する上では、以下の「3つの固有の値動きパターン」を押さえておくことが重要です。
- 決算発表時の反応パターン:KLAの決算では、四半期実績以上に「① 次四半期の売上高・粗利率ガイダンス(FY27 Q2は売上47億ドル・Non-GAAP粗利率62.5%予想)」「② 2027年のWFE(世界半導体製造装置市場)見通し(会社側は2,000億ドル超へ上方修正)」「③ 先端パッケージングおよびHBM向け検査需要の伸び」が注目されます。なお、好決算を発表した直後に半導体セクター全体の利益確定売りで一時的に株価が押す場面がありますが、62%超の粗利率と巨額の自社株買いが下値を強力にサポートします(The Motley Fool KLA FY27 Q1トランスクリプト)。
- マクロ環境・金利・為替への感応度:半導体製造装置株の中では「顧客の工場建設(生産能力拡大)」だけでなく「新技術の研究開発(R&D)投資」に連動する比率が高いため、メモリ市況の波に対して他の装置メーカーよりも業績の落ち込みが小さいディフェンシブ・クオリティ性を備えています。
- 連動するセクター・関連銘柄:装置BIG 5のアプライド・マテリアルズ(AMAT)、ラムリサーチ(LRCX)、ASML(ASML)、東京エレクトロン(8035.T)、および日本国内でEUVマスク欠陥検査を手掛けるレーザーテック(6920.T)と極めて高い連動性を示します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
世界の半導体製造装置「BIG 5」収益性・独占力の徹底比較
| 企業名(ティッカー) | 主力領域・市場での立ち位置 | Non-GAAP粗利率(直近実績) | Non-GAAP営業利益率(直近実績) | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| KLA(KLAC) | プロセス制御(ウエハ・マスク欠陥検査・計測)世界シェア約55%〜60%独占 | 62.7%(BIG 5で断トツ首位) | 46.1%(BIG 5で断トツ首位) | 光学・電子線検査の独占、数十年の欠陥AIデータベース、先端パッケージ検査+70%急伸(VLSI Korea KLA FY27 Q1) |
| ASML(ASML) | EUV露光装置世界100%独占(回路焼き付け) | 約51%〜53% | 約31%〜33% | 極端紫外線(EUV)光学系の完全独占 |
| ラムリサーチ(LRCX) | エッチング装置世界首位(3D NAND・HBM加工) | 52.4%(FY27 Q1) | 40.2%(FY27 Q1) | 極低温エッチングとEUVドライレジスト、9万チャンバーのCSBG保守網 |
| アプライド・マテリアルズ(AMAT) | 半導体製造装置売上首位(成膜・CMP研磨首位) | 50.4%(FY26 Q3) | 34.0%(FY26 Q3) | 露光以外の全工程を網羅する製品幅と複合装置(IMS) |
| 東京エレクトロン(8035.T) | コータ/デベロッパ世界シェア9割・エッチング2位 | 約46%〜48% | 約29%〜30% | EUV直結の塗布現像装置独占と極低温エッチング技術 |
粗利率62.7%・営業利益率46.1%を叩き出す「光学×AIアルゴリズム」の参入障壁
上記の比較表を見れば一目瞭然の通り、名だたる半導体製造装置メーカーの中でも、KLAの粗利率62.7%・営業利益率46.1%という数字は頭一つ抜けています(VLSI Korea KLA FY27 Q1分析)。なぜ競合他社(AMATや日立ハイテク等)はKLAの牙城を崩せないのでしょうか。
- 深紫外線(DUV)レーザー光学系と超高速スキャンの融合
電子ビーム(e-beam)検査は解像度が高い反面、ウエハ1枚を検査するのに何時間もかかるという弱点があります。一方、KLAの主力フラッグシップ機「29xx / 39xxシリーズ(ブロードバンド・プラズマ光学検査装置)」は、太陽の表面温度にも匹敵する超高輝度プラズマ光源を使い、量産ラインのスピードを落とさずにナノレベルの欠陥を全数検査できる世界で唯一の技術を持っています。
- 「ハードウェア+ソフトウェア(AI欠陥分類)」の二重の堀
ウエハの上には何十億個もの微細なパターンがあり、その中から「チップの動作に影響しない無害なノイズ(Nuisance)」を無視し、「回路をショートさせる致命的な欠陥(Killer Defect)」だけをAIで瞬時に見分ける必要があります。KLAの装置には過去数十年にわたり世界の全先端工場で学習されたアルゴリズム(5D Analyzer等)が搭載されており、装置の価格の大部分はこの「ソフトウェアと知財の価値」に対する対価であるため、62.7%というソフトウェア企業並みの高粗利が実現しています。
- 50四半期以上連続で前年比プラス成長を続ける「サービス部門(四半期8.51億ドル)」
KLAの検査装置は極めて精密な光学機器であるため、導入後も専属エンジニアによる24時間体制の保守・光源交換契約が必須です。FY2027 Q1のサービス売上は前年同期比+14%増の8億5,100万ドル(全社売上の約21%)に達し、契約更新率は90%超を維持しています(KLA公式IR FY27 Q1)。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. AIチップの「巨大化(大面積化)」がもたらす検査需要の幾何級数的増加
NVIDIAのBlackwellや次世代RubinなどのAI GPUは、露光装置の限界サイズ(レチクル限界)ギリギリまでチップ面積(ダイサイズ)が巨大化しています。
半導体製造では、「チップの面積が2倍になると、1枚のウエハから取れるチップ数が半分になり、1つでもゴミが落ちれば数千ドルの巨大チップが丸ごと不良品になる」という厳しい法則があります。そのため、ファウンドリ(TSMC等)は高価なAIチップの歩留まりを1%でも高めるために、これまで以上にKLAの検査装置を大量導入しており、半導体設備投資全体に占めるプロセス制御の比率(Process Control Intensity)が構造的に切り上がっています(KLA公式IR FY27 Q1)。
2. 先端パッケージング検査売上が「前年比+70%超増(年11億ドル)」へ大爆発
リック・ウォレスCEOがFY2027 Q1決算コールで明かした最大の成長トピックが、「アドバンスト・パッケージング(先端実装)向けのプロセス制御売上が、2026暦年に前年比+70%超増の約11億ドルに達する(パッケージング市場全体の成長率の約2倍のスピード)」という事実です(VLSI Korea KLA FY27 Q1分析)。
CoWoSやハイブリッドボンディングで複数のAIチップとHBMを合体させる際、合体前の極小バンプ(突起)の高さのズレや微細な異物をKLAの「Kronos」等の専用検査機で完璧に排除しなければ、パッケージ全体が不良品になってしまいます。前工程で築いた独占力を、そのまま後工程(先端パッケージング)へ横展開することに成功しています。
3. HBM・先端DRAMにおける「ロジック並みの検査密度化」
これまでメモリ半導体(DRAM・NAND)は、同じパターンが繰り返される構造であるため、複雑なロジック半導体(CPU/GPU)に比べて検査装置への投資比率が低い市場でした。
しかし現在、HBM3E/HBM4ではEUV露光が多用され、ベースダイ(最下層の制御チップ)には先端ロジックプロセスが採用されています。経営陣は「一部の最先端DRAM製品におけるプロセス制御の投資密度(Intensity)は、先端ロジック半導体に匹敵するレベルまで上昇している」と指摘しており、10〜12月期(Q2)のシステム売上の約40%をメモリ(うち84%がDRAM/HBM)が占めるほど強力な牽引役となっています(VLSI Korea KLA FY27 Q1分析)。
主要セグメント別の市場シェアと今後のターゲット
| 事業セグメント | FY27 Q1 売上実績(構成比) | 前年同期比成長率 | 主力製品・主要顧客 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| 半導体プロセス制御(Semiconductor Process Control) | 37億5,425万ドル(全社売上の 91%・絶対的中核) | +29%増(前四半期比+15%増) | ウエハ光学・電子ビーム欠陥検査、レチクル(マスク)検査、膜厚・形状計測、パッケージング検査 | 最強の成長&収益柱:2nm GAA移行、HBM検査密度上昇、先端パッケージング(年11億ドル・+70%増)の拡大(KLA公式IR FY27 Q1) |
| PCB・コンポーネント検査(PCB and Component Inspection) | 2億4,215万ドル(約6%) | +28%増 | 高性能AIサーバー基板(PCB)、ICパッケージ基板、フラットパネル検査 | AIサーバー向け高多層プリント基板・ガラス基板の微細配線検査需要 |
| スペシャリティ半導体プロセス(Specialty Semiconductor Process) | 1億3,949万ドル(約3%) | +16%増 | MEMS、RF通信フィルター、パワー半導体向けの特殊エッチング・成膜装置(旧SPTS) | 車載・通信・先端パッケージ向け特殊加工プロセスの開拓 |
| (内訳)サービス部門(Service Revenue) | 8億5,055万ドル(全社売上の約20.6%) | +14%増 | 稼働装置の保守・修理・アップグレード(長期サブスク契約) | 50四半期超連続増収の安定基盤:稼働台数拡大と工場フル稼働による着実な積み上げ |
全社売上の91%を占める中核の「半導体プロセス制御部門」が前年同期比+29%増(前四半期比でも+15%増)と力強く加速しており、さらにAIサーバーの基板検査を担う「PCB・コンポーネント検査部門」も+28%増と全面高の展開となっています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安(株式10分割後基準) | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Buy優勢(2027年WFE 2,000億ドル超の見通しと46%営業利益率を高評価) | 装置セクター最高峰の利益率と、Q2売上ガイダンス(47億ドル・前四半期比+14%増)の強い加速を評価(Investing.com KLA FY27 Q1スライド分析) |
| 売上高成長率(YoY / QoQ) | FY27 Q1実績:41.36億ドル(前年比+29%増 / 前四半期比+13%増) | 会社予想中央値(40億ドル)を突破し過去最高を更新。続くQ2(10〜12月期)は47億ドル(±2億ドル)を予想(KLA公式IR FY27 Q1) |
| 売上総利益率(粗利率) | Non-GAAP粗利率:62.7%(GAAP粗利率:61.9%) | Q2もNon-GAAP粗利率62.5%(±1.0%)を予想。半導体製造装置業界で唯一の60%超えを安定維持 |
| 営業利益率・EPS | Non-GAAP営業利益率:46.1%(創業来最高) / Non-GAAP EPS:$1.22(+39%増) | Q2のNon-GAAP EPSは$1.44(±$0.11)へさらに18%拡大する見通し(※2026年6月の10分割後基準) |
| フリーキャッシュフロー(FCF) | Q1単四半期:13.36億ドル(FCFマージン 32.3%) / 直近12ヶ月:40.38億ドル | 売上高の約3分の1がそのまま純現金(FCF)として残る驚異的なキャッシュ創出力 |
| PER(株価収益率) | フォワード予想PER:約25.5倍(株価159〜160ドル水準) | Q2年換算EPS(約$5.76ペース)を基準にすると実質PERは約27倍前後と、独占企業として極めて妥当な水準(Stock Analysis KLAC) |
| 株主還元(配当+自社株買い) | Q1還元:12.41億ドル(FCFの93%!) / 直近12ヶ月還元:37.89億ドル | 15年超の連続増配に加え、創出したFCFの85%以上を配当と自社株買いで還元する株主還元チャンピオン |
機関投資家によるバリュエーション評価の深掘り
KLAコーポレーションが世界中のクオリティ・グロース投資家から「半導体装置セクターで最も安心して長期保有できる銘柄」と評される理由は、「圧倒的な価格決定権(粗利率62.7%)と、フリーキャッシュフローの約9割を株主に還元し続ける資本効率」にあります。
さらに特筆すべきは、2026年6月11日に実施された「1株→10株の株式分割」です(KLA公式IR FY27 Q1)。分割前は1株あたり約800ドル〜1,500ドル(日本円で12万〜23万円)という超値がさ株だったため、日本の個人投資家が新NISAで買い増しにくいハードルがありました。しかし10分割によって1株160ドル前後(約2.4万円)へと引き下げられたことで、流動性が飛躍的に高まっています。経営陣が2027年の世界半導体製造装置市場(WFE)見通しを「2,000億ドル超」へ引き上げ、Q2売上高を47億ドル(年換算188億ドルペース)とガイドした現在、フォワード予想PER 25倍台は長期投資家にとって極めて魅力的な水準と評価されています。
投資における注意点・リスク要因
① 米国の対中先端半導体輸出規制リスク
アプライド・マテリアルズやラムリサーチと同様、米商務省産業安全保障局(BIS)による中国向け先端半導体装置・サービスの輸出規制強化は継続的なリスク要因です(KLA公式IR FY27 Q1リスク要因)。ただし、現在は台湾・韓国・米国のAIロジックおよびHBM投資が爆発的に伸びており、地域ミックスの健全化が進んでいます。
② 高性能メモリ(DRAM)等の部材コスト高騰とサプライチェーン制約
KLAの検査装置自体が超並列で画像処理を行うスーパーコンピュータを内蔵しているため、装置内部に使う高性能DRAMチップ等の価格高騰が製造原価への逆風となります(Q1はそれでもNon-GAAP粗利率62.7%を達成しましたが、特殊光学部品やレアアース等の調達管理は重要課題です)(VLSI Korea KLA分析)。
③ 顧客集中リスク(TSMC・Samsung・Intel・メモリ3社)
売上の大部分を少数の巨大半導体メーカーに依存しているため、特定のメガ顧客が新工場の立ち上げ時期を延期した場合、四半期ごとの装置納入タイミングが前後するリスクがあります。
④ 出荷急増に向けた在庫積み増しと運転資本の変動
FY2027 Q1末の棚卸資産(在庫)は前四半期比+12%増の40億9,000万ドルへと増加しています。これはQ2の売上急増(41.4億ドル→47億ドル)に向けた計画的な仕掛品積み増しですが、半導体サイクルの転換点においては在庫水準の推移を注視する必要があります。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
KLAコーポレーション(KLAC)は、半導体製造装置BIG 5の中で最高の粗利率(62.7%)と営業利益率(46.1%)を誇り、10分割によって少額からの投資が可能となった、「新NISAの成長投資枠でキャピタルゲインと連続増配を同時に狙える最高峰の独占インフラ銘柄」です。
- コア・サテライト戦略における位置づけ:
世界シェア60%近い独占力とサービス収益の下支えにより、半導体セクター内でも抜群の安定感を持つため、新NISA(成長投資枠)や特定口座において「半導体・ハイテク枠のコア〜準コア銘柄(ポートフォリオ全体の5%〜8%程度)」として長期保有するのに最適です。成膜・研磨のAMATやエッチングのLRCXと組み合わせることで、AI半導体工場の利益を丸ごと取り込めます。
- 買い付けのタイミングと具体的な基準:
好決算発表直後の短期的な「材料出尽くし売り(セル・ザ・ファクト)」で株価が5%〜8%調整した局面(予想PER 23〜25倍近辺)は、過去10年間にわたり最も勝率の高い押し目買いポイントとなってきました。1株160ドル前後(約2.4万円)という10分割後の手頃な単価を活かし、複数回に分けて時間分散で買い増しましょう。
- 次回決算(FY27 Q2決算)で注目すべき最重要KPI(2点):
- Q2売上高ガイダンス(47億ドル ±2億ドル)およびNon-GAAP粗利率(62.5%予想)の達成:前四半期比+14%増という急加速シナリオが計画通り実現しているか(KLA公式IR FY27 Q1)。
- 先端パッケージング向け売上(年11億ドルペース)とDRAM/HBM向け検査比率(システム売上の約40%見通し)の推移:AIチップとHBMの検査需要がさらなる上振れを生んでいるか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。