
※本記事は2026年11月3日時点の公開情報・市場データに基づき調査・執筆しています。
エヌビディア(NVDA)のAI半導体やアップル(AAPL)のプロセッサなど、最先端の「デジタル半導体」が華やかな脚光を浴びる裏側で、温度・光・音・圧力・電圧といった現実世界の物理信号をデジタル信号へ変換し、あらゆる電子機器の電力をミリボルト単位で制御する「アナログ半導体」の世界シェア首位(約19%〜20%)に君臨する絶対王者、それがテキサス・インスツルメンツ(Texas Instruments Incorporated / NASDAQ: TXN)です。
「創出したフリーキャッシュフローの100%を配当と自社株買いでオーナー(株主)に還元する」という、上場企業の中でも最も徹底した株主第一主義の資本配分規律を貫き、22年超の連続増配と2004年以降の発行済株式数の約47%消却を達成してきた伝説的な半導体キャッシュカウです。2026年10月22日に発表された2026年第3四半期決算では、産業機器・車載の回復とAIデータセンター向け電力制御チップの急伸により、売上高が前年同期比+28%増(前四半期比+11%増)へと急加速し、直近12ヶ月(TTM)の営業キャッシュフローは99億ドル、フリーキャッシュフローは84億ドル(約1.3兆円規模)へと跳ね上がりました(TI公式IR 2026年Q3決算発表、Always Be Curious Q3 2026決算まとめ)。本記事では、同社が築いた「300mmウエハ自社工場」のコストモート、製品寿命20年のカタログモデル、そして新NISAでの高配当投資戦略を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
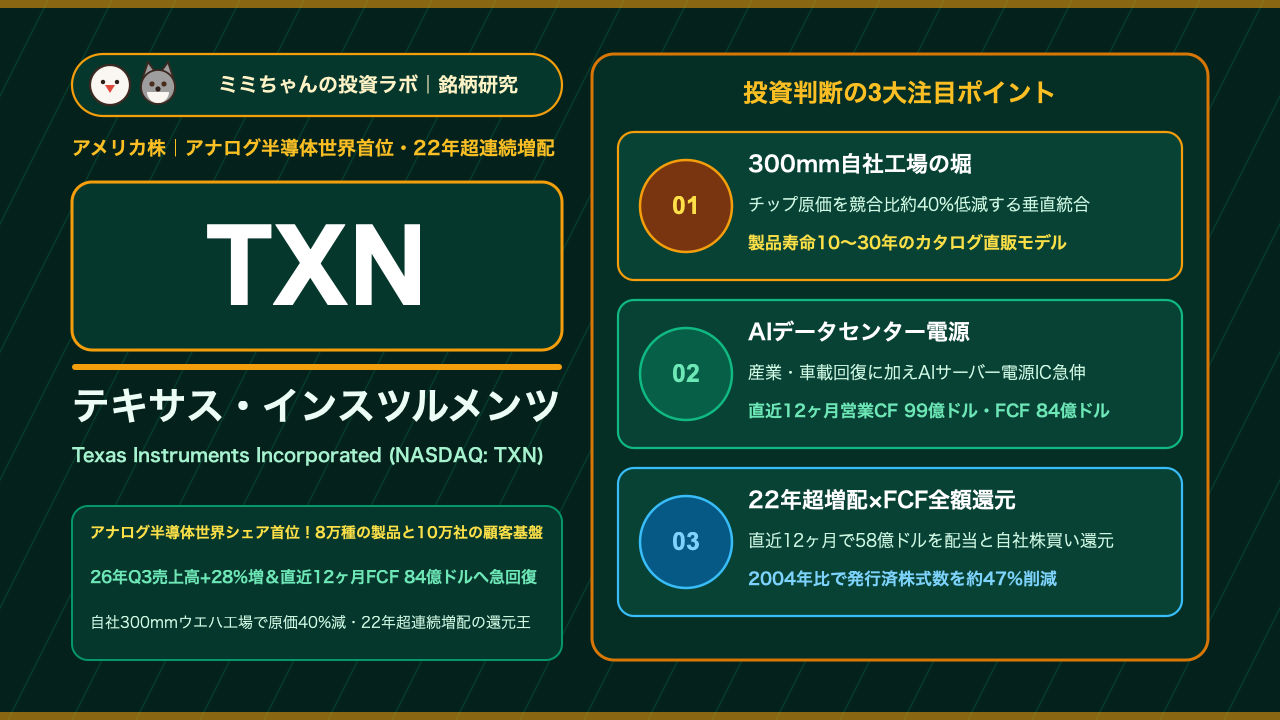
- 最大の強み(経済的な堀・モート):8万種類以上のアナログ・組込製品を10万社以上の顧客へ直販する「世界最大の製品カタログと流通網」および、競合他社(200mmウエハや外部委託)に対してチップ原価を約40%低減できる「米国内の自社300mmウエハ工場群」。一度工場や自動車の基板に設計採用(デザインイン)されると、10年〜30年にわたり変更されない極めて高いスイッチングコストを誇ります。
- 業績を牽引する成長要因:EV・ADAS(先進運転支援)の高度化に伴う「車載向け半導体」と工場自動化の「産業機器向け半導体」(両部門で売上の約7割超)の回復に加え、膨大な電力を消費する「AIデータセンター向けパワーマネジメント(電源制御)IC」が新たな高成長柱として売上前年比+28%増を牽引しています(TI公式IR 2026年Q3)。
- 収益構造・財務の特徴:テキサス州シャーマンやユタ州リーハイの300mm新工場の立ち上げが進み、直近12ヶ月のフリーキャッシュフローは84億ドルへ急拡大。過去12ヶ月間で58億ドルを配当と自社株買いで株主に還元しており、22年超連続増配(年平均増配率も極めて高い水準)を維持しています。
- 投資家が警戒すべき最大のリスク:米国での大型300mm工場建設に伴う減価償却費の増加、中国のレガシーアナログ半導体メーカーによる汎用低価格品の国産化シフト、および景気後退局面における産業・自動車メーカーの在庫調整サイクルです。
株価チャートと直近のマーケットパフォーマンス
テキサス・インスツルメンツの株価は、長らく続いた産業・車載顧客の在庫調整サイクルを完全に抜け出し、Citi等のウォール街大手によるトップピック選定や2026年第3四半期の大幅増収(前年比+28%増)・FCF 84億ドルへの急回復を受けて、2026年に入り力強い上昇相場を展開しています(TIKR TXN株価分析)。同社株を売買・長期保有する上では、以下の「3つの固有の値動きパターン」を押さえておくことが重要です。
- 決算発表時の反応パターン:TIは世界のあらゆる製造業(自動車、工場機械、家電、通信、データセンター)に部品を供給しているため、その四半期決算と次四半期ガイダンス(2026年Q4は売上高58.0億〜63.0億ドル、EPS $2.45〜$2.79を予想)は「世界製造業と半導体サイクル全体の炭鉱のカナリア(先行指標)」として注目されます。設備投資(CapEx)が一巡してフリーキャッシュフローが拡大するフェーズに入ったことが確認されると、長期の配当成長ファンドからまとまった買いが入ります(TI公式IR 2026年Q3)。
- マクロ環境・金利・為替への感応度:半導体セクターの中ではボラティリティが低く、22年超の連続増配実績と強固なバランスシートが下値を支えるディフェンシブ・グロース株として機能します。また、米CHIPS法による補助金・税額控除の恩恵を受ける「米国国内製造回帰」の象徴銘柄でもあります。
- 連動するセクター・関連銘柄:アナログ半導体2位のアナログ・デバイセズ(ADI)、車載・パワー半導体のNXPセミコンダクターズ(NXPI)、オン・セミコンダクター(ON)、マイクロチップ(MCHP)、独インフィニオン、および日本のルネサスエレクトロニクス(6723.T)と強く連動します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
世界のアナログ・車載・産業用半導体主要4社との徹底比較
| 企業名(ティッカー) | 主力領域・世界市場シェア | 製造戦略(ファブ体制) | 粗利率・FCF創出力 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| テキサス・インスツルメンツ(TXN) | アナログ半導体世界首位(シェア約19%〜20%)+組込プロセッサ | 自社300mmウエハ工場による圧倒的垂直統合(原価40%減) | 粗利率 約60%〜65% / 年間FCF 84億ドル | 8万種の製品網、300mm自社工場の低コスト堀、22年超連続増配とFCF全額還元(TI公式IR Q3) |
| アナログ・デバイセズ(ADI) | アナログ半導体世界第2位(通信・計測・産業向け高性能品) | 自社工場+外部ファウンドリのハイブリッド方式 | 粗利率 約65%〜68% / 営業利益率 40%超 | 高精度データコンバータや高周波(RF)領域での技術的プレミアム |
| インフィニオン(独上場) | パワー半導体(IGBT/SiC)および車載マイコン世界首位級 | 欧州・アジアの自社工場中心(300mm薄ウエハ) | 営業利益率 約18%〜22% | EV用インバータや再生可能エネルギー向け大電力パワー半導体での高シェア |
| オン・セミコンダクター(ON) | 車載イメージセンサー・SiCパワー半導体大手 | 老朽工場を売却しファブライト+高付加価値化 | 粗利率 約45%〜47% | EV向け炭化ケイ素(SiC)モジュールと車載カメラ用センサーへの選択と集中 |
チップ原価を40%叩き下げる「300mmウエハ自社製造」と「直販75%超」の無敵の経済性
テキサス・インスツルメンツが他の半導体メーカーを圧倒する最大の構造的優位性は、ハビブ・イランCEOが「当社の競争優位の根幹」と呼ぶ「300mm(直径30センチ)ウエハによるアナログ半導体の自社一貫製造」にあります(TI公式IR 2026年Q3)。
- 200mmから300mmへの移行で「パッケージ前のチップ原価が約40%低下」
多くのアナログ半導体メーカーは、いまだに古い200mm(直径20センチ)ウエハの工場を使うか、TSMCなどの外部ファウンドリに高い委託料を払って製造しています。対してTIは、テキサス州リチャードソン(RFAB1/RFAB2)、シャーマン(SM1/SM2)、ユタ州リーハイ(LFAB)に巨大な300mm自社工場を建設しました。ウエハの面積が2.25倍になることで1枚のウエハから取れるチップ数が2倍以上に増え、チップ1個あたりの製造原価が競合比で約40%も安くなるため、価格競争になっても60%超の粗利率を維持しながら競合を圧倒できます。
- 「在庫が腐らない(陳腐化しない)」カタログ商品の強み
エヌビディアやインテルのチップは1年売れ残れば価値がなくなりますが、TIが作る8万種類の電源ICやアンプ、センサーは10年後も同じ型番で世界中の工場から注文が入ります。そのため、不況期に工場の稼働率を落とさずに作り溜めておいた在庫が、好況期にそのまま高い利益率の現金へと変わるのです。
- 代理店(商社)を排除した「直販比率75%超(TI.com)」
かつて半導体業界は販売代理店(ディストリビューター)経由の販売が主流でしたが、TIは自社ECサイト「TI.com」と直販営業網を強化し、売上の75%以上を顧客と直接取引しています。これにより代理店に払う中間マージン(数%〜10%)を丸ごと自社の利益として回収し、顧客のリアルな需要データを直接把握しています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. AIデータセンターの「電力制御・熱管理(Power Management)」需要の急拡大
2026年第3四半期決算において、売上高前年比+28%増の大きな牽引役として浮上したのが「データセンター部門」です(Always Be Curious Q3決算まとめ)。
NVIDIAの最新AIサーバーラックは1ラックあたり100kWを超える猛烈な電力を消費しますが、送電網から来る高電圧の電気を、GPUやHBMメモリが使える「0.7V〜1.2Vという極低電圧・大電流」へ一瞬の狂いもなく変換・安定供給するには、TIの高度な多相パワーマネジメントIC(PMIC)、ホットスワップ・コントローラ、電流センサーが1台のサーバーに何百個も必要になります。AIデータセンターの電力密度が上がるほど、TIのアナログ半導体の搭載金額が自動的に跳ね上がる構造です。
2. 産業用オートメーション(FA・ロボティクス・スマートグリッド)の長期拡大
TIの最大市場である「産業機器(Industrial:売上の約35%〜40%)」では、工場のロボットアーム、モーター制御、太陽光発電インバータ、EV急速充電器、医療機器など、あらゆる機械の知能化・電化が進んでいます。1台の産業ロボットに搭載されるアナログ・組込チップの数は従来の工作機械の数倍に達しており、世界的な人手不足に伴う自動化投資が長期的な追い風となっています。
3. EV・ソフトウェア定義車両(SDV)における車載半導体搭載量の倍増
第2の柱である「自動車(Automotive:売上の約34%〜35%)」では、エンジン車からEV・ハイブリッド車への移行、およびADAS(自動運転支援レーダー・カメラ)やデジタルコックピットの普及により、自動車1台あたりに搭載される半導体の金額が約600ドルから1,500ドル超へと急増しています。TIは車載バッテリー管理システム(BMS)やミリ波レーダー、車載電源ICで圧倒的なシェアを握っています。
主要セグメント別の市場シェアと今後のターゲット
| 事業セグメント(エンド市場内訳) | 売上構成比(目安) | 収益性・成長トレンド | 主力製品・主要用途 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| アナログ半導体事業(Analog) | 全社売上の約77%〜78%(絶対的主力) | 営業利益率 40%〜45%超の超高収益 | パワーマネジメント(電源IC)、シグナルチェーン(アンプ・データ変換) | 最強のキャッシュカウ:300mm自社工場比率の引き上げによるさらなる原価低減(TI公式IR Q3) |
| 組込プロセッシング事業(Embedded) | 全社売上の約16%〜17% | 営業利益率 20%〜30%台 | マイコン(MCU)、DSP、車載レーダー/ワイヤレス接続チップ | アナログチップとの「基板セット採用(クロスセル)」による顧客ロックイン |
| 【市場別①】産業機器(Industrial) | エンド市場の約35%〜38% | 10万社以上に分散・高粗利 | 工場自動化(FA)、ロボット、電力グリッド、医療機器 | 世界の工場自動化の進展とカタログ直販(TI.com)による高マージン獲得 |
| 【市場別②】自動車(Automotive) | エンド市場の約34%〜35% | 構造的成長・長期契約 | EVバッテリー管理(BMS)、ADASセンサー、ボディ電装 | 自動車1台あたり半導体搭載個数の増加による市場成長以上のアウトパフォーム |
| 【市場別③】データセンター・通信・民生 | エンド市場の約25%〜30% | AIデータセンター向けが急伸 | AIサーバー用高効率電源IC、通信基地局、PC・スマホ電源 | 注目の新成長柱:AIサーバーラックの高電力化に伴う電源制御チップ需要の爆発 |
かつてはPCや携帯電話向けが売上の過半を占めていましたが、現在は製品寿命が長く利益率の高い「産業機器」「自動車」、そして急成長する「データセンター」へと事業ポートフォリオの重心が完全に移っています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安(2026年Q3実績・Q4見通し) | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Buy優勢(Citi等の大手証券がトップピックに選定) | 在庫調整の完了とAIデータセンター需要、設備投資一巡によるFCF急拡大を高く評価(TIKR TXN分析) |
| 売上高成長率(YoY / QoQ) | 2026年Q3実績:前年比 +28%増(前四半期比 +11%増) | 産業・車載・データセンターの全方位で成長が加速。Q4も売上58.0億〜63.0億ドルを予想(TI公式IR Q3) |
| 営業キャッシュフロー(TTM) | 直近12ヶ月(TTM)実績:99億ドル(約1.5兆円) | 本業の圧倒的な現金創出力を実証(R&D・販管費に40億ドルを投資した上での数字) |
| フリーキャッシュフロー(TTM) | 直近12ヶ月(TTM)実績:84億ドル(約1.3兆円) | 300mm工場の設備投資(TTM 26億ドル)を差し引いた後でも84億ドルの純現金を創出(Always Be Curious Q3) |
| EPS(1株あたり利益) | 2026年Q4ガイダンス:$2.45〜$2.79(年換算 約$10〜$11ペース) | 300mm工場の稼働率上昇に伴い、1株あたり利益が急回復フェーズに突入 |
| 株主還元(配当+自社株買い) | 直近12ヶ月還元総額:58億ドル / 22年超連続増配(2004年比で株式数47%削減) | 「1株あたりFCFの最大化と全額還元」を経営の唯一の目的として掲げる株主還元王(MarketBeat TXN配当) |
機関投資家によるバリュエーション評価の深掘り
テキサス・インスツルメンツの経営陣は、毎年の投資家向け説明会(Capital Management説明会)において「企業の長期的な価値を決めるのは、売上成長率でもGAAP EPSでもなく、『1株あたりフリーキャッシュフロー(FCF per share)』の長期的成長である」と明言しています。
2022年から2025年にかけて、同社は2030年代までの需要を賄うための300mmメガファブ建設に年間50億ドル規模の巨額設備投資(CapEx)を集中投下したため、一時的に見かけ上のFCFが減少し株価の上値が抑えられていました。しかし2026年第3四半期時点で、直近12ヶ月の設備投資は26億ドルへと落ち着く一方、稼働を開始した新工場が利益を生み出し始め、TTMフリーキャッシュフローは84億ドルへと劇的なV字回復を遂げています(Always Be Curious Q3)。「大型投資の種まき期」を終えて「今後10年間の巨額キャッシュ収穫期」に入ったことが、機関投資家がTI株を競って買い集めている最大の理由です。
投資における注意点・リスク要因
① 新工場稼働に伴う固定費(減価償却費)の負担リスク
テキサス州シャーマンやユタ州リーハイに建設した300mm工場が順次稼働するに伴い、今後数年間にわたり会計上の減価償却費が増加します。万が一、世界的な景気後退で工場の稼働率が低下した場合、固定費負担によって短期的な粗利率が圧迫されるリスクがあります。
② 中国市場における汎用アナログ半導体の国産化・価格競争リスク
売上高の約2割前後を占める中国市場では、中国政府の補助金を受けた現地アナログ半導体メーカーが、技術難易度の低い汎用電源ICやアンプ領域で低価格攻勢をかけています。TIは高付加価値な車載・産業・データセンター向けへのシフトと300mm工場の原価力で対抗していますが、汎用領域でのシェア争いには留意が必要です。
③ 地政学・規制・マクロ環境リスク(米中関税摩擦と製造業サイクル)
米国国内に主力工場を構えていることはCHIPS法補助金の面では大きなメリットですが、米中間の報復関税が激化した場合、米国製チップの中国向け輸出にハードルが生じるリスクがあります。
④ バリュエーション・期待値剥落リスク(株価急騰後の短期調整)
2026年に入って株価が大きく上昇し、予想PERが20倍台後半〜30倍近辺まで切り上がっています。四半期ガイダンスが市場の高まった期待に届かなかった場合には、短期的なスピード調整が入る可能性があります(TIKR TXN分析)。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
テキサス・インスツルメンツ(TXN)は、300mm自社工場という圧倒的なコストの堀と、年間84億ドルのフリーキャッシュフローを生み出し22年超連続増配を続ける、「新NISAの成長投資枠で半導体セクターの成長と安定配当を両取りできる王道キャッシュカウ銘柄」です。
- コア・サテライト戦略における位置づけ:
エヌビディア(NVDA)やラムリサーチ(LRCX)のようなハイベータ半導体株と比べて値動きがマイルドで、確実な増配と自社株買いが期待できるため、新NISA(成長投資枠)や特定口座において「高配当・半導体コア枠(ポートフォリオ全体の5%〜8%程度)」として長期保有するのに最適です。
- 買い付けのタイミングと具体的な基準:
半導体セクター全体のリスクオフ局面や、季節的に売上が落ち着きやすい冬場の決算前後で株価が移動平均線付近まで押し目を作ったタイミング(配当利回り2.5%〜3.0%近辺)を狙い、時間分散でじっくりと株数を増やしていく戦略が王道です。
- 次回決算(Q4決算)で注目すべき最重要KPI(2点):
- フリーキャッシュフロー(TTM 84億ドル)のさらなる拡大と株主還元額(配当+自社株買い)の推移:設備投資の一巡に伴って、1株あたりFCFが順調に伸びているか(TI公式IR 2026年Q3)。
- AIデータセンター向けおよび産業・車載部門の受注モメンタム(Q4売上ガイダンス58〜63億ドルの達成):データセンター電源ICの成長が全社を牽引し続けているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。