
※本記事は2026年10月28日時点の公開情報・市場データに基づき調査・執筆しています。
「黄色と黒の重機(CATロゴ)」でおなじみの世界最大の建設機械・鉱山機械メーカーであり、ダウ工業株30種平均(NYダウ)の代表的な構成銘柄として100年の歴史を誇る米国製造業の象徴、それがキャタピラー(Caterpillar Inc. / NYSE: CAT)です。
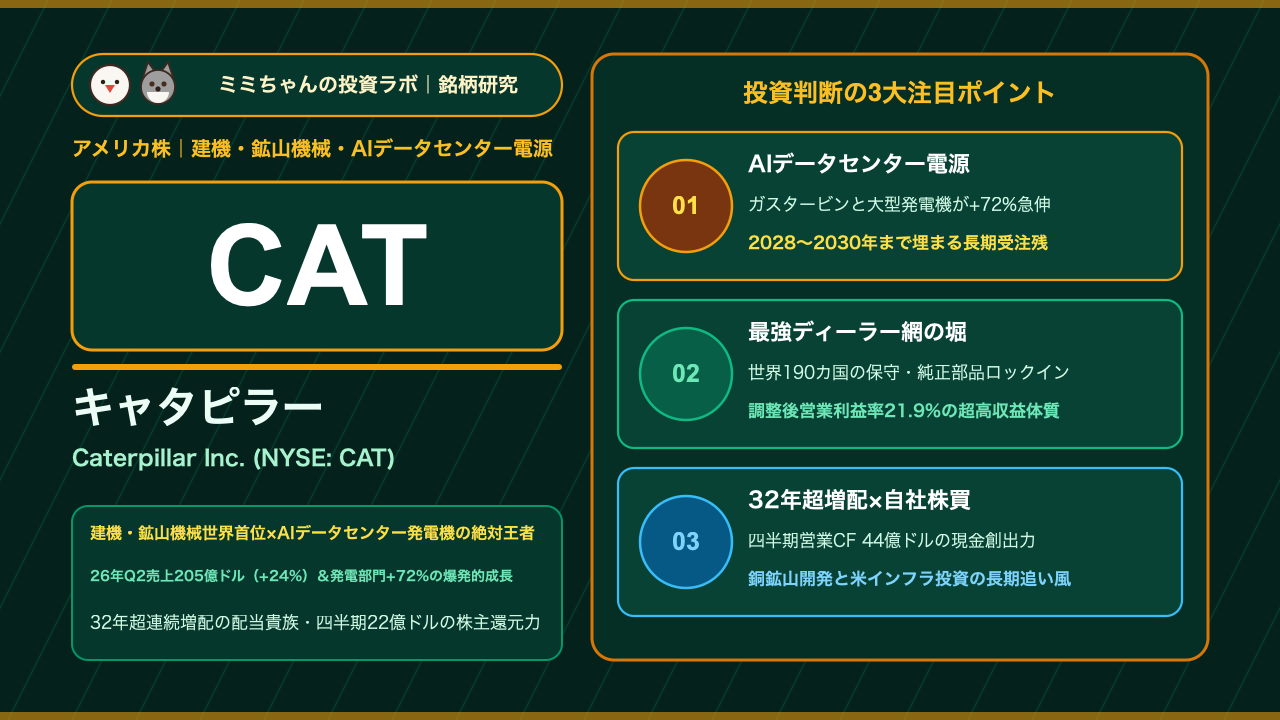
これまで多くの個人投資家は、キャタピラーを「世界の景気や住宅建設の波に左右される伝統的な重機メーカー(オールドエコノミー株)」と捉えてきました。しかし2026年現在、株式市場における同社の評価は「AIデータセンターの電力危機を救う『発電機・ガスタービンの独占的インフラ企業』」、そして「AI送電網とEVに不可欠な『銅・重要鉱物』を掘り出す無人自律走行ダンプの覇者」へと劇的な変貌を遂げています。2026年第2四半期決算では、AIデータセンター向けの非常用・常用発電システムの爆発的需要(発電部門売上+72%増)に牽引され、全社売上高が前年同期比+24%増の205億ドル、営業利益は同+50%増の42億9,500万ドル(調整後営業利益率21.9%)、1株あたり利益(調整後EPS)は8.17ドル(前年同期4.72ドルから+73%増)という驚異的な過去最高水準を叩き出しました(Caterpillar公式IR 2026年Q2決算リリース、SEC EDGAR CAT Q2 2026報告書)。さらに32年超の連続増配を誇る「配当貴族」でもある同社の強固なモート、隠れたAI電力成長エンジン、そして新NISAでの投資戦略を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):世界190カ国以上をカバーする「独立系ディーラー網(150社超・数千拠点)」と、世界で稼働する数百万台のCAT重機・エンジンから20年〜30年にわたり純正部品・保守収益を吸い上げる「アフターマーケットのロックイン構造」。鉱山やデータセンターでは「1時間の機械停止が数千万円の損失」に直結するため、部品供給網で圧倒するキャタピラーから他社へ乗り換えることは事実上不可能です。
- 業績を牽引する成長要因:AIデータセンター建設ラッシュに伴う「発電システム(Power Generation:2026年Q2売上+72%急増)」の特需。送電網の電力不足を補うための「Solar Turbines(天然ガス発電タービン)」および停電対策の「大型ディーゼル発電機(C175等)」の受注が2028年〜2030年分まで殺到しているほか、米国のインフラ投資法(IIJA)や銅鉱山開発需要が成長を強力に牽引しています(AlphaSense CAT 2026年Q2決算分析)。
- 収益構造・財務の特徴:高粗利な部品・保守サービス比率の上昇と価格決定権(Q2だけで+5.95億ドルの値上げ効果)により、調整後営業利益率は21.9%と重機メーカーの常識を覆す高収益体質へ進化。四半期だけで44億ドルの営業キャッシュフローを創出し、1四半期で22億ドル(自社株買い15億ドル+配当7億ドル)を株主に還元する超優良キャッシュカウです(Caterpillar公式IR Q2決算)。
- 投資家が警戒すべき最大のリスク:「AI電力インフラ銘柄」としての再評価に伴い予想PERが24〜25倍前後(過去の平均15〜18倍から上昇)へと切り上がっている点、および世界的な景気後退時の建設着工減少や鉄鋼等の原材料・関税コスト変動リスクです。
株価チャートと直近のマーケットパフォーマンス
キャタピラーの株価は、2026年に入ってからも「隠れたAIデータセンター電力インフラの本命株」として機関投資家の資金が流入し、2026年8月の第2四半期決算発表時にも市場予想を大きく上回る増収増益(売上+24%・営業利益+50%)を受けて上場来高値圏へと急伸しています(TIKR Caterpillar株価分析、Investing.com CAT Q2決算トランスクリプト)。同社株を売買・長期保有する上では、以下の「3つの固有の値動きパターン」を押さえておくことが重要です。
- 決算発表時の反応パターン:現在のキャタピラーの決算でウォール街が最も注目しているのは、従来のショベルカー販売台数ではなく「① エネルギー&トランスポーテーション(発電・エンジン部門)の売上成長率」「② 受注残高(バックログ)の積み上がり」「③ 価格実現力(Price Realization)と営業利益率(20%超の維持)」の3点です。特にデータセンター向け発電機の受注が2028〜2030年まで埋まっていることが確認されると、シクリカル懸念を吹き飛ばす強い買いが入ります(AlphaSense CAT Q2)。
- マクロ環境・金利・為替への感応度:金や銅、原油などの「実物資産(コモディティ)価格の上昇局面(インフレ環境)」では、鉱山会社やエネルギー企業の設備投資が活発化するため、インフレに極めて強い耐性を発揮します。一方で、米ドル高局面では海外競合(日本のコマツ等)に対する価格競争力の面で意識されることがあります。
- 連動するセクター・関連銘柄:建機・農機大手のディア・アンド・カンパニー(DE:ジョンディア)や日本のコマツ(6301.T)、日立建機(6305.T)と連動するほか、近年はデータセンター電源・冷却インフラのバーティブ(VRT)、カミンズ(CMI)、イートン(ETN)、GEベルノバ(GEV)といった「AI電力インフラ銘柄群」と極めて高い相関を示しています。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
世界の主要建機・鉱山機械・発電エンジン大手との徹底比較
| 企業名(ティッカー/コード) | 主力領域・世界シェア立ち位置 | AI・データセンター関連の武器 | 営業利益率水準 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| キャタピラー(CAT) | 建機・鉱山機械世界首位(シェア約16%〜18%)+産業用発電機首位級 | 大型ディーゼル発電機+Solarガスタービン(Q2発電売上+72%増) | 調整後営業利益率 21.9%(2026年Q2実績) | 世界最強の独立ディーラー網、データセンター電源独占、32年超連続増配(Caterpillar公式IR Q2) |
| コマツ(6301.T) | 建機・鉱山機械世界第2位(日本首位) | 銅・重要鉱物向け無人ダンプ運行システム(AHS) | 営業利益率 約15%〜16% | 鉱山機械の自動化技術(AHS)とスマートコンストラクション、高い品質信頼性 |
| ディア(DE / John Deere) | 農業機械世界首位・建設機械大手(Wirtgen傘下) | 精密農業AI(See & Spray:雑草だけを認識して除草剤散布) | 営業利益率 約18%〜20% | 北米農家の圧倒的ロックインと自動運転トラクター・AI画像認識ソフト課金 |
| カミンズ(CMI) | 商用車・産業用ディーゼル/天然ガスエンジン大手 | データセンター向け非常用発電機(Centumシリーズ) | 営業利益率 約12%〜15% | 大型トラック用エンジンと発電機セット(ただしガスタービンや重機総合力ではCATが圧倒) |
営業利益率21.9%を生み出す「世界最強のディーラー網」と「アフターマーケット(部品・保守)」の堀
なぜキャタピラーは、重厚長大な鉄の塊(重機やエンジン)を製造していながら、IT企業顔負けの営業利益率21.9%を叩き出せるのでしょうか(Caterpillar公式IR Q2)。その秘密は、他社が絶対に真似できない「ディーラー網」と「部品・サービスの継続課金構造」にあります。
- 自社資本を使わずに世界を覆う「独立系メガディーラー網」
キャタピラーの販売店(日本なら日本キャタピラー、北米ならFinningやToromontなど)は、キャタピラーの子会社ではなく、現地で何世代にもわたり営業する「独立した巨大企業(中には上場企業も含まれる)」です。世界中に張り巡らされたディーラー網の資産価値と在庫投資は数兆円規模に達し、新興メーカー(中国勢など)が安い重機を作って米国や豪州に輸出しようとしても、「翌日に修理部品を届けてくれるディーラー網がない」ため、プロの建設会社や鉱山会社は絶対に買いません。
- 「本体は入り口、利益の本丸は20年間の純正パーツとオーバーホール」
南米のチリの銅鉱山や豪州の鉄鉱石鉱山で24時間走る超大型ダンプ(1台数億円)や、データセンターの発電機は、過酷な稼働によってタイヤ、油圧シリンダー、フィルター、エンジン部品が激しく摩耗します。キャタピラーは稼働中の150万台以上の機械を通信ネットワークで常時遠隔監視し、「故障する直前にディーラーから純正部品と修理エンジニアを送り込む」仕組みを確立しています。この高粗利な「サービス・部品収入」が全社売上の約4割近くを占め、不況期でも安定したキャッシュフローを生み出します。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. AIデータセンターの「主電源(Prime Power)」と「非常用電源」の需要爆発
2026年第2四半期決算で投資家を最も驚かせたのが、発電部門(Power Generation)の売上高が前年同期比+72%増という爆発的な伸びを記録したことです(AlphaSense CAT Q2 2026分析)。
現在、ハイパースケーラーが建設するギガワット(GW)級のAIデータセンターでは、既存の送電網からの電力供給が間に合わないため、以下の「2段構えの発電システム」をキャタピラーに大量発注しています。
- 常用主電源(Prime Power)としての「Solar Turbines(天然ガスタービン)」:子会社のソーラー・タービンズが製造する「SMT-130(16MW級)」などの産業用ガスタービンをデータセンター敷地内に設置し、24時間自家発電を行う需要が急増。受注はすでに2028年後半〜2029年、一部は2030年分まで埋まっています(MeasuredAI データセンター電源分析)。
- 非常用バックアップ電源(大型ディーゼル発電機):万が一の停電時に数秒で立ち上がる超大型ディーゼル発電機(C175や3516シリーズ等)も2028年まで受注が殺到しており、キャタピラーは生産能力の大幅増強を進めています。
2. 電化・AI時代を支える「銅・リチウム鉱山」の無人自律走行ダンプ(Cat MineStar)
AIデータセンターの送電線、変圧器、EV(電気自動車)、再生可能エネルギーのすべてに大量の「銅(Copper)」や「リチウム」「ニッケル」が必要です。しかし世界の鉱山では鉱石の品位(含有率)が低下しており、以前と同じ量の銅を採掘するためにより多くの岩石を掘削・運搬する必要があります。
キャタピラーの無人自律走行システム「Cat MineStar Command」を搭載した超大型マイニングトラック(797F等)は、人手不足と安全リスクに悩む鉱山メジャー(BHP、リオティント、フリーポート・マクモラン等)に独占的に採用され、24時間無人で鉱山を走り続けています。
3. 米国インフラ投資雇用法(IIJA)とデータセンター土木工事の長期追い風
米国の総額1.2兆ドル規模のインフラ投資法(道路、橋梁、空港、水道網、電力グリッドの改修)による実際の現場着工がピーク期を迎えているほか、全米各地で進む巨大AIデータセンターや半導体メガファブ、LNG輸出基地の広大な敷地造成・基礎工事において、キャタピラーの油圧ショベルやブルドーザーがフル稼働しています(Transport Topics CAT Q2報道)。
主要セグメント別の市場シェアと今後のターゲット
| 事業セグメント | 売上構成比(目安) | 収益性・成長トレンド | 主力製品・主要顧客 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| パワー&エネルギー(旧エネルギー&運輸:E&T) | 約40%〜42%(最大・最速成長部門) | 発電部門が前年比+72%急伸・高利益率 | データセンター用大型発電機、Solarガスタービン、石油ガス開発用エンジン、機関車 | AI時代の主役:ハイパースケーラーからの2030年までの長期発電機・タービン受注の消化(AlphaSense CAT Q2) |
| 建設産業(Construction Industries) | 約35%〜38% | 営業利益率 22%〜25%の高収益 | 油圧ショベル、ホイールローダ、ブルドーザー、道路舗装機 | 米国インフラ投資(道路・橋梁)およびデータセンター・工場建設の造成工事需要 |
| 資源産業(Resource Industries) | 約15%〜18% | 営業利益率 20%前後・部品比率大 | 超大型鉱山ダンプ、大型掘削機、自律走行システム(MineStar) | 銅・金・リチウム等の重要鉱物採掘の拡大と鉱山の完全無人自動化・電動化 |
| 金融商品部門(Financial Products) | 約5% | 安定収益・販売促進の要 | 顧客およびディーラー向けの建機・発電機リース、割賦ファイナンス | 高い与信管理能力(低い延滞率)による機械販売のサポートと金利収入 |
かつては「建設機械」が主役だったキャタピラーですが、現在はAIデータセンターとエネルギーインフラを支える「パワー&エネルギー部門」が売上高で全社最大のセグメントへと躍り出ており、シクリカル(景気循環)企業から構造的成長企業への脱皮を牽引しています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Moderate Buy 〜 Buy(AI電力テーマとして目標株価引き上げ相次ぐ) | 2026年Q2の劇的な増収増益(売上+24%・営業利益+50%)により、構造的な利益水準の切り上がりを評価(Morningstar AI割安株分析) |
| 売上高成長率(YoY) | 2026年Q2実績:前年比 +24%増(205億ドル) | 販売数量の大幅増(+31億ドル)と価格改定(+5.95億ドル)が噛み合い、四半期200億ドルの大台を突破(Caterpillar公式IR Q2) |
| 営業利益・営業利益率 | 2026年Q2営業利益:42.95億ドル(+50%増) / 調整後営業利益率:21.9% | 前年同期の17.6%から+4.3ポイント急改善し、製造業として驚異的な20%超の利益率を達成(SEC EDGAR CAT Q2) |
| EPS(1株あたり利益) | 2026年Q2調整後EPS:$8.17(前年同期 $4.72 から+73%急伸) | 営業増益と積極的な自社株買いによる株式数減少が重なり、1株利益が爆発的に成長 |
| 営業キャッシュフロー | 2026年Q2単四半期:44億ドル(手元現金残高 67億ドル) | 四半期だけで約6,600億円もの営業キャッシュフローを生み出す圧倒的な現金創出力 |
| PER(株価収益率) | フォワード予想PER:約24倍〜25倍 | 過去の重機株としてのPER(15〜18倍)から、「AI電力インフラ銘柄」としてマルチプルが切り上がる展開(Intellectia CAT分析) |
| 予想配当利回り・株主還元 | 年間配当:$6.52(32〜33年連続増配・配当性向 約26%)+巨額自社株買い | Q2だけで15億ドルの自社株買い+7億ドルの配当(計22億ドル)を実施。機械・インフラ部門のFCFのほぼ100%を還元(Koyfin CAT配当データ) |
機関投資家によるバリュエーション評価の深掘り
キャタピラー株を巡る現在の最大のテーマは、「市場がキャタピラーを『単なる景気敏感の建機株』ではなく『AIデータセンターの電力ボトルネックを解消する必須インフラ株』として再評価(リレーティング)し始めた」という点です(TIKR Caterpillar分析)。
もちろん予想PER 24〜25倍という水準は、過去のキャタピラーのレンジ上限に位置しています。しかし、データセンター向け発電機・ガスタービンの受注残が2028年〜2030年まで積み上がっていることで、かつてのような「建設不況で利益が半分に吹き飛ぶリスク」が大幅に低下しました。さらに経営陣は「創出されたフリーキャッシュフローのほぼ全額を連続増配と自社株買いで株主に還元し続ける」という鉄の規律を実行しており、長期保有するほど発行済株式数が減って1株あたりの価値と配当金が増え続ける「究極の大型コンパウンダー(複利成長株)」として評価されています。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク(PER切り上がり後の調整リスク)
株価が大きく上昇し予想PERが25倍前後に達しているため、四半期決算で発電部門の受注ペースや建設機械の販売数量が市場の高い期待に届かなかった場合、短期的な利益確定売りによって10%〜15%程度の株価調整が生じるリスクがあります(TIKR Caterpillar分析)。
② 競合激化・技術革新リスク(建機でのコマツ・中国勢との競争)
建設・鉱山機械領域では、日本のコマツ(6301.T)と常に激しいシェア争いを繰り広げているほか、アジアやアフリカ、中南米の新興国市場では三一重工(SANY)や徐工集団(XCMG)といった低価格な中国メーカーが台頭しています。
③ 地政学・規制・マクロ環境リスク(通商関税と世界景気後退)
グローバルにサプライチェーンと販売網を展開しているため、通商摩擦や関税政策の変更(2026年Q2にはIEEPA関税還付3.92億ドルが利益に寄与した一方、今後の関税動向には不確実性あり)、および世界的な同時不況による商業建設・資源価格の急落リスクには留意が必要です(SEC EDGAR CAT Q2)。
④ 企業固有の財務・構造リスク(ディーラー在庫調整サイクル)
キャタピラーの売上高は、最終顧客への販売だけでなく「独立系ディーラーが抱える在庫の増減」に影響を受けます。金利高止まり等でディーラーが在庫圧縮に動いた四半期には、見かけ上の出荷売上が一時的に抑制される特性があります。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
キャタピラー(CAT)は、32年超連続増配の「配当貴族」としての絶対的な信頼感に、「AIデータセンター発電機と銅鉱山開発」という強力な成長エンジンが加わった、「インフレ耐性とAIインフラ成長を同時に手に入れる米国株キャッシュカウの王道銘柄」です。
- コア・サテライト戦略における位置づけ:
NYダウ構成銘柄の主力であり、30年超の連続増配と巨額自社株買いによる高い株主還元力を備えているため、新NISA(成長投資枠)や特定口座において「ポートフォリオの土台を固める準コア〜コア銘柄(全体の5%〜8%程度)」として長期保有するのに最適です。ソフトウェアや半導体株と組み合わせることで、実物資産・インフラ・電力の成長をバランスよく取り込めます。
- 買い付けのタイミングと具体的な基準:
株価が好業績を織り込んで上昇トレンドにあるため、高値での一括投資は避け、「景気減速懸念」や「中国経済指標の悪化」といったマクロニュースで株価が一時的に50日・200日移動平均線付近(予想PER 20〜22倍水準)まで押し目を形成したタイミングを待って、複数回に分けて買い増す戦略が有効です。
- 次回決算で注目すべき最重要KPI(2点):
- パワー&エネルギー部門(特に発電機・Solarガスタービン)の売上成長率と受注残(バックログ)の推移:AIデータセンター向けの電源特需が引き続き全社を牽引しているか(AlphaSense CAT Q2)。
- 調整後営業利益率(20%超の維持)と四半期ごとの自社株買い実施額:高い価格決定権と潤沢なフリーキャッシュフロー還元が維持されているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。