
※本記事は2026年10月27日時点の公開情報・市場データに基づき調査・執筆しています。
スマートフォン、PC、AIデータセンターのGPU、自動運転車の車載チップに至るまで、世界中で製造されるあらゆる先端半導体の製造ラインにおいて、その装置が1台も置かれていない工場は地球上に存在しない——そう断言できるほど圧倒的な製品ラインナップと世界最大シェアを誇る半導体製造装置の絶対的巨人、それがアプライド・マテリアルズ(Applied Materials, Inc. / NASDAQ: AMAT)です。
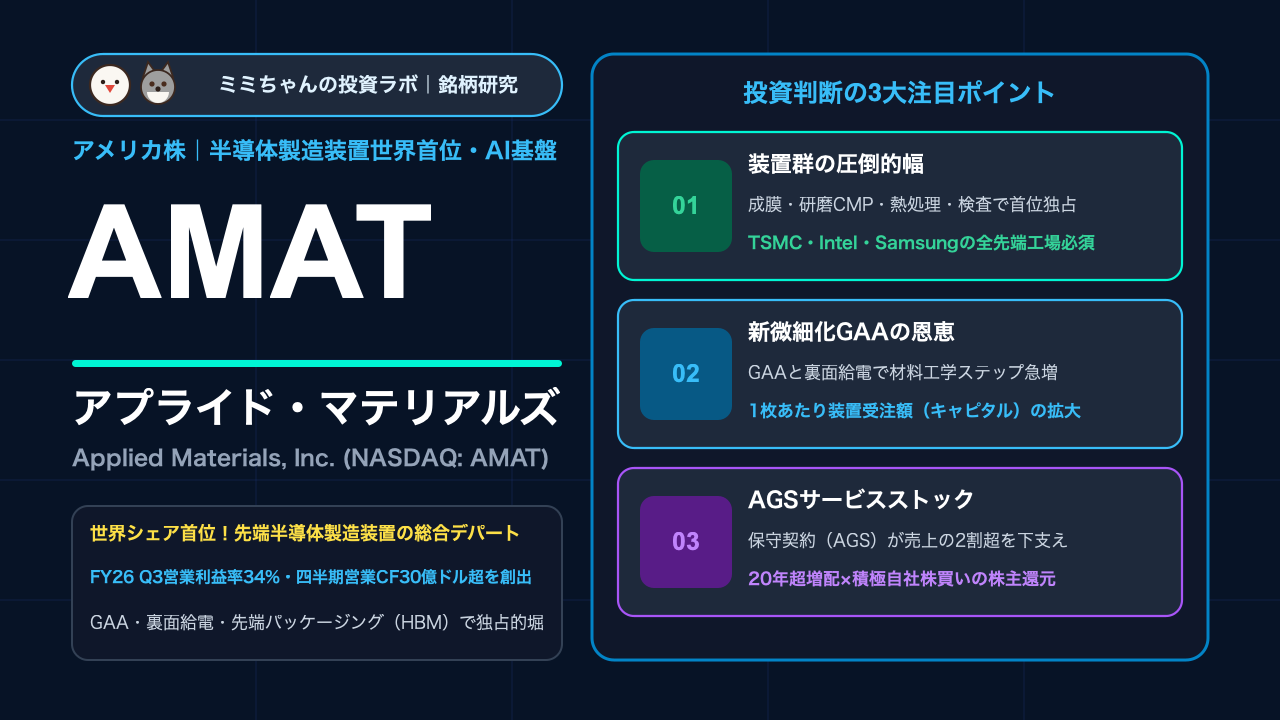
オランダのASMLが「EUV(極端紫外線)露光装置」という単一分野で独占を築いているのに対し、アプライド・マテリアルズは成膜(CVD/PVD)、化学機械研磨(CMP)、急速熱処理(RTP)、イオン注入、電子ビーム検査など、ウエハ表面に回路を作り込む「材料工学(マテリアルズ・エンジニアリング)」のほぼ全工程で世界シェア首位または上位を独占する「半導体製造装置の総合デパート」です。2026年度第3四半期(5〜7月期)決算では、AI向け先端ファウンドリおよびHBM(高帯域幅メモリ)向け需要の急増を背景に、Non-GAAP売上総利益率(粗利率)が50.4%、営業利益率は34.0%(営業利益は過去最高の31.0億ドル)へと大幅拡大し、四半期営業キャッシュフローは30億ドル超(フリーキャッシュフロー23億ドル)に達しました(Applied Materials公式IR Q3決算リリース、Investing.com AMAT Q3決算スライド分析)。本記事では、AMATの総合力による経済的な堀(モート)、次世代半導体構造「GAA」や「裏面給電」がもたらす需要爆発、そして新NISAでの投資戦略を徹底分析します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):ウエハ加工のほぼ全工程(成膜・研磨・熱処理・注入・検査)を網羅する世界最大の製品ポートフォリオ。単体装置の販売だけでなく、複数の工程を真空チャンバー内で連結する「統合マテリアル・ソリューション(IMS)」を提供できるため、TSMC、Samsung、Intelといったメガ顧客の次世代プロセス開発(2nm・1.4nm世代)において不可欠なパートナーとしての強固な参入障壁を築いています。
- 業績を牽引する成長要因:従来のFinFET構造からナノシート型トランジスタへ移行する「GAA(Gate-All-Around)」、チップの裏側から電力を供給する「裏面給電ネットワーク(BSPDN / PowerVia)」、およびGPUとHBMを直結する「アドバンスト・パッケージング(ハイブリッドボンディング)」により、AMATの得意とする原子レベルの成膜・研磨ステップ数が劇的に増加しています(Seeking Alpha AMAT決算プレビュー)。
- 収益構造・財務の特徴:粗利率50.4%・営業利益率34.0%の高収益体質に加え、全世界で稼働する数万台の自社装置から保守サービス・部品交換・AI運用支援を高粗利なサブスクリプションとして徴収する「AGS(アプライド・グローバル・サービス)」部門が売上の約2割を安定的に下支えし、シクリカル(好不況の波)耐性を飛躍的に高めています。
- 投資家が警戒すべき最大のリスク:全社売上高の約28%を占める中国市場に対する米国政府の先端半導体輸出規制の追加強化リスク、および顧客であるハイパースケーラーやファウンドリの設備投資(WFE)サイクルの短期的な変動です。
株価チャートと直近のマーケットパフォーマンス
アプライド・マテリアルズの株価は、AIデータセンター向け半導体需要の拡大と粗利率50%超へのマージン拡大を好感しつつも、対中輸出規制や半導体セクター全体の地合い変動(利確売り)を織り込みながら推移しています(Stock Analysis AMAT統計)。同社株をトレード・長期保有する上では、以下の「3つの固有の値動きパターン」を押さえておくことが不可欠です。
- 決算発表時の反応パターン:AMATの四半期決算では、直近の実績値以上に「① 次四半期の売上高・EPSガイダンス」「② 先端ロジック・ファウンドリ向けとメモリ(DRAM/NAND)向けの受注比率」「③ 中国市場向け売上比率の推移(脱中国依存の進捗)」に市場が極めて敏感に反応します。好決算であっても中国規制のヘッドラインが重なると短期的な調整が入る一方、次世代プロセス(GAA等)の受注が確認されると力強い買い戻しが入るクセがあります(Investing.com AMAT Q3決算分析)。
- マクロ環境・金利・為替への感応度:フィラデルフィア半導体株指数(SOX)の構成比率上位銘柄であり、ハイテク株全般のリスクオン/リスクオフに連動します。ただし、年商300億ドル規模・四半期FCF 23億ドルという強固な実体利益とキャッシュフローを持つため、利益の出ていない新興AIグロース株に比べて金利上昇局面での下値抵抗力は遥かに強固です(Applied Materials Q3スライド)。
- 連動するセクター・関連銘柄:最大の顧客であるTSMC(TSM)、インテル(INTC)、サムスン電子、メモリ大手のマイクロン(MU)やSKハイニックスの設備投資計画と密接に連動します。また、装置大手のASML(ASML)、ラムリサーチ(LRCX)、東京エレクトロン(8035.T)、KLA(KLAC)とは常に株価の連れ高・連れ安が起こります。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
世界の半導体製造装置「BIG 5」徹底比較
| 企業名(ティッカー) | 主力装置領域・市場立ち位置 | 粗利率・営業利益率水準 | 強みを持つプロセス工程 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| アプライド・マテリアルズ(AMAT) | 半導体製造装置世界首位(売上規模最大) | 粗利率 50.4% / 営業利益率 34.0% | 成膜(CVD/PVD)、研磨(CMP)、熱処理、注入、電子線検査 | 成膜から研磨まで複数工程を真空中で統合する「IMS」技術と業界最大の製品幅(Applied Materials公式IR Q3) |
| ASML(ASML) | EUV露光装置世界100%独占(微細化の門番) | 粗利率 約51%〜53% / 営業利益率 約31%〜33% | 最先端EUV(High-NA含む)およびArFi液浸露光 | 光学技術の極限による独占(ただし露光工程のみに特化) |
| ラムリサーチ(LRCX) | エッチング装置世界首位・成膜大手 | 粗利率 約47%〜49% / 営業利益率 約30%〜32% | ドライエッチング、3D NAND高アスペクト比孔あけ | メモリ(特に3D NAND)のエッチング加工での圧倒的シェア |
| 東京エレクトロン(8035.T) | コータ/デベロッパ世界シェア約9割・エッチング2位 | 粗利率 約45%〜48% / 営業利益率 約28%〜30% | 塗布現像装置(コータ/デベロッパ)、ガスエッチング | EUV露光機と直接ドッキングするコータ/デベロッパの独占と顧客サポート力 |
| KLA(KLAC) | プロセス制御・歩留まり検査計測世界首位 | 粗利率 約60%〜62% / 営業利益率 約38%〜40% | 光学式・電子線式ウエハ欠陥検査、膜厚測定 | 半導体の歩留まり(良品率)を向上させる検査・計測の独占的シェア |
粗利率50%超を支える「材料工学の支配」と「AGS(保守サービス)のストック収益」
アプライド・マテリアルズの収益モデルが他の装置メーカーよりも安定している理由は、「装置単体の売り切り(フロー)」と「既設装置の保守・運用(ストック)」の理想的な二重構造にあります。
- 複数工程を1台で完結させる「統合マテリアル・ソリューション(IMS)」
最先端の2ナノメートル半導体では、原子数個分の薄い膜をウエハの上に形成し、大気中に触れさせずに(酸化させずに)真空チャンバーの中でそのまま表面を磨き、次の絶縁膜を積層する必要があります。AMATは成膜機と研磨機(CMP)と検査機をすべて自社で作っているため、これらを真空トンネルで直結した「複合装置(IMS)」として提供できます。単一工程しか持たない競合他社は真似することができず、装置1台あたりの販売単価(ASP)と利益率を跳ね上げています(Applied Materials Q3スライド)。
- 年間数十億ドルを稼ぎ出す「AGS(Applied Global Services)」
世界中の半導体工場には、過去数十年間に納入されたAMATの装置が約4万台以上稼働しています。半導体工場は24時間365日フル稼働するため、消耗部品の交換、定期メンテナンス、歩留まり向上ソフトウェアのライセンス料が毎年自動的に発生します。AGS部門の売上高の60%以上が複数年の長期保守契約(サブスクリプション)で占められており、半導体の市況が冷え込んで新規装置の買い控えが起きても、このAGS部門が安定した高粗利キャッシュを生み出し続けます。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. トランジスタ構造の革命「Gate-All-Around(GAA)」への移行特需
半導体業界は現在、過去10年以上続いた「FinFET構造」から、電流が流れる極細の板(ナノシート)をゲートが360度全周囲から取り囲む次世代構造「GAA(Gate-All-Around)」への歴史的な転換期(TSMCの2nm『N2』、Intelの『RibbonFET』、Samsungの『3GAP』等)を迎えています。
GAAの製造では、異なる薄膜を何層も交互に重ね、特定の層だけを選択的に原子単位で削り取る超精密な成膜・エッチング技術が必要です。AMATはGAAプロセスにおいて他社を圧倒する装置シェアを獲得しており、「半導体チップがFinFETからGAAへ進化するだけで、ウエハ1枚あたりに必要とされるAMAT製装置の金額が約30%以上増加する」という構造的恩恵を享受しています(Seeking Alpha AMAT決算分析)。
2. チップ裏面から電気を通す「裏面給電ネットワーク(BSPDN / PowerVia)」
先端AIチップでは、表面の微細な回路に信号線と電源線が密集して「配線の混雑と電圧降下」が性能向上のボトルネックとなっています。これを解決するため、チップの裏側を削って裏面から直接電源を供給する「裏面給電(Backside Power Delivery Network)」の導入が進んでいます。
ウエハを極限まで薄く削り、裏面に微細なビア(貫通孔)を開けて金属を埋め込み、ナノレベルで平坦化(CMP研磨)するこの工程は、まさにAMATの独壇場です。露光装置の微細化限界が近づく中で、「材料工学と積層・研磨技術」によってチップ性能を引き上げる時代は、AMATにとって最大の追い風となっています。
3. アドバンスト・パッケージングとHBM(高帯域幅メモリ)の垂直積層
NVIDIAのBlackwellなど次世代AI半導体は、巨大なロジックGPUの周囲に「HBM3E/HBM4」と呼ばれる積層メモリチップを隙間なく敷き詰める「2.5D/3Dパッケージング(TSMC CoWoS等)」が必須となっています。
ウエハ同士を直接原子結合させる「ハイブリッド・ボンディング」や、極小のマイクロバンプ形成、シリコン貫通電極(TSV)の絶縁膜形成において、AMATのパッケージング向け装置売上は年率数十パーセントで急成長しており、前工程(ウエハ処理)だけでなく「後工程(パッケージング)」でも不可欠なポジションを固めています。
主要セグメント別の市場シェアと今後のターゲット
| 事業セグメント | 売上構成比(目安) | 粗利率トレンド | 主な主力製品・用途 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| セミコンダクター・システムズ(装置本体) | 約72%〜75%(中核事業) | 粗利率 52%超へ改善 | 成膜(CVD/PVD/ALD)、研磨(CMP)、エッチング、イオン注入、熱処理 | 最大の成長牽引役:2nm/1.4nmのGAA移行、裏面給電、HBM向け先端パッケージング装置の出荷拡大(Applied Materials公式IR Q3) |
| アプライド・グローバル・サービス(AGS) | 約20%〜23% | 粗利率 約45%〜48%(高安定) | 既設装置の保守点検、交換部品、歩留まり向上ソフト、中古装置再生 | 最強のストック収益源:世界4万台超の稼働装置からの定期収入(長期契約比率60%超) |
| ディスプレイ&隣接市場 | 約3%〜5% | 粗利率 約40%前後 | OLED(有機EL)ディスプレイ製造装置、フレキシブル基板 | IT機器(iPadやMacBook等)および車載ディスプレイのOLEDシフト |
売上の7割強を占める「装置部門」がGAAとAI先端パッケージングの波に乗って過去最高水準の利益を稼ぎ出し、売上の2割強を占める「AGS(サービス部門)」が不況期でもキャッシュフローを盤石に守るという、半導体装置業界で最も完成されたポートフォリオを誇ります。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Strong Buy 〜 Buy(買い推奨比率約85%超 / 平均目標株価:約230〜260ドル) | 粗利率50%超への構造改善とGAA・先端パッケージングでの圧倒的優位性をウォール街が高く評価(MarketBeat AMAT Forecast) |
| 売上高成長率(YoY) | FY2026 Q3実績:四半期売上 約91億ドル(高水準維持) | AI半導体の設備投資回復により、二桁増収ペースへ再加速(Applied Materials Q3スライド) |
| 売上総利益率(粗利率) | Non-GAAP粗利率:50.4%(前年同期比+150bps改善) | バリューベース価格設定と高付加価値な先端プロセス装置の比率上昇により、歴史的な50%の大台を達成 |
| 営業利益率・営業利益 | Non-GAAP営業利益率:34.0% / 営業利益:31.0億ドル(過去最高) | 固定費コントロールの徹底と売上増に伴う営業レバレッジにより、過去最高益を更新(Applied Materials Q3スライド) |
| フリーキャッシュフロー(FCF) | 四半期FCF:23億ドル(四半期営業CF 30億ドル超) | 年間80億〜90億ドル規模のリッチなフリーキャッシュフローを生み出す圧倒的な現金創出マシーン |
| PER(株価収益率) | フォワード予想PER:約20倍〜22倍 | エヌビディアやASML(PER 30〜40倍台)と比較して、AI半導体インフラの中心にいながら極めて割安な水準(Stock Analysis AMAT) |
| 予想配当利回り・株主還元 | 配当利回り 約0.8%〜1.0%(20年超連続増配) + 積極的な自社株買い(四半期4.4億ドル) | 創出したフリーキャッシュフローの大部分を配当と自社株買いで株主へ還元する還元優等生 |
機関投資家によるバリュエーション評価の深掘り
アプライド・マテリアルズの最大の投資妙味は、「AI半導体の製造に不可欠な絶対王者でありながら、フォワード予想PERがわずか20〜22倍前後に留まっているバリュエーションの歪み(割安感)」にあります。
市場には「半導体製造装置は好不況の波(シリコンサイクル)が激しい」「米国の対中輸出規制によって中国向け売上が急減するのではないか」という過去の警戒感が根強く残っています。しかし、2026年Q3決算において中国向け売上比率は28%まで健全に低下(ピーク時の40%超から脱却)し、代わって米国・台湾・韓国の先端AI投資が売上を力強く牽引していることが実証されました(Seeking Alpha AMAT決算分析)。粗利率が50%超、営業利益率が34%へ構造的に切り上がった現在、市場の警戒感が後退するにつれて、ASMLやKLAのような高いマルチプル(PER 25〜30倍)へのリレーティング(株価再評価)が進むアップサイドシナリオが描かれています。
投資における注意点・リスク要因
① 地政学・規制リスク(米国の対中半導体輸出規制の追加リスク)
売上高の約28%を占める中国市場に対し、米商務省(BIS)による輸出管理規則の強化やMATCH法の成立など、先端装置の出荷制限リスクが常に燻っています。レガシー(成熟世代)半導体向け装置の需要減速や、中国現地の国産装置メーカー(NAURA等)の台頭には継続的な注意が必要です(Seeking Alpha AMAT決算分析)。
② 顧客集中リスク(TSMC・Intel・Samsungの3社動向)
先端半導体を作れるメーカーがTSMC、Intel、Samsungの3社に絞られているため、これらの大手顧客が工場の立ち上げスケジュールを数四半期延期したり、設備投資(CapEx)計画を抑制した場合、AMATの四半期受注高が大きく下振れするリスクがあります。
③ 技術革新・競合激化リスク(特定工程での競合とのシェア争い)
エッチング工程ではラムリサーチ(LRCX)や東京エレクトロン(8035.T)と、検査計測ではKLA(KLAC)と激しい開発競争が続いています。次世代プロセスにおいて競合がブレークスルー技術を開発した場合、特定ステップのシェアを落とすリスクが存在します。
④ 循環的設備投資(WFEサイクル)の減速リスク
AIデータセンター向けは絶好調である一方、自動車や産業機器向けの汎用半導体、および従来型PC・スマートフォンの回復ペースが想定より鈍かった場合、製造ライン全体の設備投資モメンタムが一服する局面があります。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
アプライド・マテリアルズ(AMAT)は、世界中のあらゆる先端チップの製造工程を支配し、粗利率50%超・四半期FCF 23億ドルを叩き出しながら予想PER 20倍台前半に放置されている、「新NISAの成長投資枠でキャピタルゲインと配当複利を狙うべき米国株の王道インフラ銘柄」です。
- コア・サテライト戦略における位置づけ:
エヌビディア(NVDA)のようにチップの当たり外れや競合GPUの台頭に左右されず、「誰が勝っても工場で装置が使われる」というインフラの土台を押さえているため、新NISA(成長投資枠)において「半導体・ハイテク枠の主軸コア〜準コア銘柄(ポートフォリオ全体の6%〜10%程度)」として長期保有するのに極めて適しています。
- 買い付けのタイミングと具体的な基準:
対中輸出規制の報道や半導体セクター全体の地合い悪化で株価が一時的に売られた局面(予想PER 18〜20倍近辺)は、過去何度も繰り返されてきた絶好の仕込み場です。決算前後のボラティリティを利用して、3〜4回に分けた時間分散エントリーを徹底しましょう。
- 次回決算で注目すべき最重要KPI(2点):
- Non-GAAP粗利率(50%水準の維持)と営業利益率(34%前後の維持):バリューベース価格設定と高付加価値なGAA/裏面給電向け装置の比率が利益率を支えているか(Applied Materials Q3スライド)。
- 中国向け売上比率の推移と米・台・韓向け先端ロジック・HBM受注の伸び:中国依存度の低下を先進国のAI投資加速で相殺できているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。