
※本記事は2026年10月26日時点の公開情報・市場データに基づき調査・執筆しています。
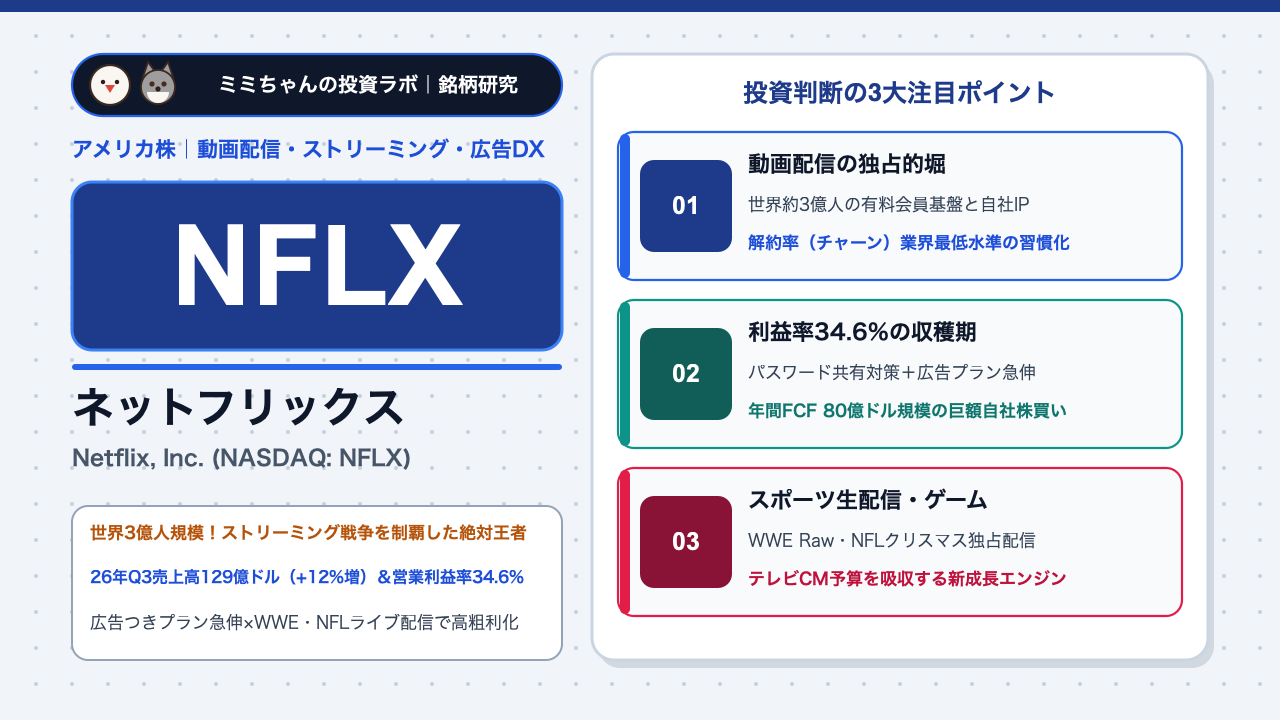
ディズニー(Disney+)、ワーナー・ブラザース・ディスカバリー(Max)、パラマウント、Amazon Prime Video、Apple TV+——世界中の巨大メディアやメガテックが何兆円もの巨費を投じて激突した「ストリーミング戦争(Streaming Wars)」。その熾烈な消耗戦を完全に勝ち抜き、ライバル各社が巨額赤字に喘いで値上げや事業統合に追われる中、世界約3億人の有料会員を従えて営業利益率30%超・年間数十億ドルの純現金(フリーキャッシュフロー)を叩き出す「唯一無二の動画配信の絶対覇者」として君臨している企業、それがネットフリックス(Netflix, Inc. / NASDAQ: NFLX)です。
2022年の会員減少ショックからわずか数年で、同社は「アカウントのパスワード共有対策(有料共有化)」と「低価格な広告つきプラン(Ad-Supported Tier)」という2つの戦略的改革を見事に成功させました。2026年10月に発表された2026年第3四半期決算では、売上高が前年同期比+11.8%増の128億7,400万ドル(四半期で約2兆円規模)に達し、営業利益率は会社予想を上回る34.6%へ急伸、純利益は前年同期比+44%増という驚異的な収益力を見せつけました(Stock Titan Netflix 2026年Q3決算速報、SEC提出 Netflix Q3 2026 10-Q報告書)。本記事では、ネットフリックスが築いた圧倒的なコンテンツ規模の経済(モート)、広告とライブ配信(WWE・NFL)がもたらす第2の成長カーブ、そして新NISAでの投資戦略を徹底分析します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):世界約3億人の有料会員基盤から得られる年間約170億ドル(約2.6兆円)の巨額コンテンツ制作予算と、それを可能にする「規模の経済」。競合他社がゲームやテーマパークの利益を注ぎ込んで赤字配信を続ける中、ネットフリックスだけが「配信専業で巨額の黒字とFCF」を創出できる業界唯一の自立型プラットフォームです。
- 業績を牽引する成長要因:広告対応国における新規加入者の50%以上を占める「広告つきプラン」の会員拡大(年間広告売上27億〜30億ドル規模へ成長)、世界的大ヒット作『イカゲーム』シーズン2/3や『ウェンズデー』シーズン2などのキラーコンテンツ投下、および「WWE Raw」や「NFLクリスマスゲーム」など年間を通じた大型スポーツ・ライブ生配信の独占が解約率(チャーン)を極限まで引き下げています(SEC-API Netflix Q3分析)。
- 収益構造・財務の特徴:2026年第3四半期の営業利益率は34.6%に到達。コンテンツ費用の償却負担を会員数のスケールメリットで吸収したことで、売上高の伸び以上に利益が爆発する営業レバレッジが効いており、創出された年間70億〜80億ドルのフリーキャッシュフローの大部分が自社株買いに充当されています。
- 投資家が警戒すべき最大のリスク:広告ビジネスの本格立ち上げに伴う自社アドテク基盤構築の進捗ペース、各国の景気後退に伴うサブスクリプション支出の選別、およびハリウッドの制作コスト高騰や為替変動(ドル高時の海外売上目減り)リスクです。
株価チャートと直近のマーケットパフォーマンス
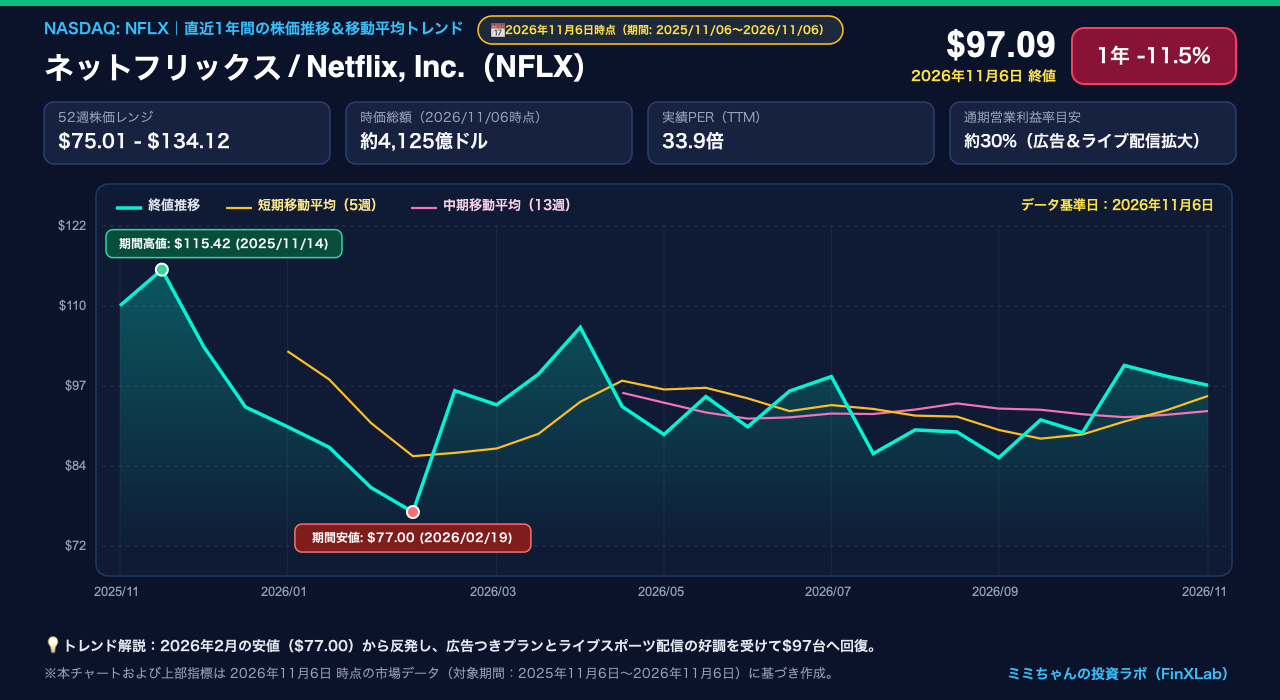
ネットフリックスの株価は、2022年の底値から力強いV字回復を遂げ、ストリーミング戦争の完全勝利と営業利益率34%超への急伸を背景に、ナスダック市場屈指の最高値圏での堅調なパフォーマンスを維持しています(Stock Analysis NFLX株価統計)。同社株を売買・長期保有する上では、以下の「3つの固有の値動きパターン」を押さえておくことが重要です。
- 決算発表時の反応パターン:ネットフリックスの決算発表では、売上高やEPSの実績以上に「① 有料会員の純増ペースおよび解約率(チャーンレート)」「② 営業利益率ガイダンス(年間30%目標の進捗)」「③ 広告事業の拡大スピードと自社広告配信プラットフォームの稼働状況」に市場のアルゴリズムが強く反応します。特に第4四半期(ホリデーシーズン)に向けた新作ラインナップとガイダンスの強弱が決算翌日の株価を大きく動かすクセがあります(Stock Titan NFLX Q3決算分析)。
- マクロ環境・金利・為替への感応度:月額10〜20ドル台の定額課金サービスであるため、インフレや不況時でも「外食や海外旅行を控えて家でネットフリックスを見る」という安価な娯楽への需要シフト(巣ごもり・リップスティック効果)が働き、景気後退に極めて強いディフェンシブ・グロース性を発揮します。一方で、売上の過半を米国外で稼ぐため、急激な米ドル高局面では為替換算上の重荷となることがあります。
- 連動するセクター・関連銘柄:メディア大手のウォルト・ディズニー(DIS)、ワーナー・ブラザース・ディスカバリー(WBD)、パラマウント、音楽配信のスポティファイ(SPOT)、およびCTV広告で提携・競合するザ・トレード・デスク(TTD)やアマゾン(AMZN)と高い相関を示します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
世界の主要動画ストリーミング・メディア企業との徹底比較
| 企業名(ティッカー) | 主力プラットフォーム・会員規模 | 配信事業の収益性(営業損益) | 営業利益率トレンド | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| ネットフリックス(NFLX) | 世界約3億人の有料会員(グローバル単独首位) | 年間100億ドル規模の巨額営業黒字(自立型) | 全社営業利益率 34.6%(2026年Q3実績) | 圧倒的な規模の経済、業界最低の解約率、世界中でヒットを生むローカル制作力(Stock Titan Q3決算) |
| ウォルト・ディズニー(DIS) | Disney+、Hulu、ESPN+(世界約1.5億人規模) | 配信部門は黒字化達成も利益率は低水準 | 全社利益率はテーマパーク依存(約15%前後) | マーベル、スター・ウォーズ、ピクサー等の不朽のキャラクターIPとテーマパーク連携 |
| ワーナー・ブラザース・ディスカバリー(WBD) | Max(旧HBO Max:世界約1億人規模) | 黒字化と赤字の間を行き来する不安定な構造 | 全社営業利益率はレガシーTV衰退で圧迫 | ハリー・ポッター、DCコミックス、HBOの高品質ドラマ資産 |
| アマゾン(AMZN) | Prime Video(プライム会員特典として世界2億人超) | 単体損益は非開示(ECと広告の集客装置) | 全社営業利益率 約13.7% | 購買意欲の高い会員基盤とデフォルト導入されたPrime Video広告の収益力 |
営業利益率34%超を達成した「固定費のスケールメリット×広告つきプラン」の収益モデル
かつてウォール街のアナリストは「ネットフリックスの営業利益率は15%〜20%が限界だろう」と予想していました。しかし2026年第3四半期、同社はその限界を遥かに突き破り、営業利益率34.6%を記録しました(SEC-API Netflix Q3分析)。この驚異的な利益率爆発をもたらしたビジネスモデルの真髄は以下の3点にあります。
- コンテンツ制作費の「実質固定費化」と限界利益率の高さ
映画やドラマの制作費(年間約170億ドル)は、会員数が2億人から3億人へ増えてもほぼ増額する必要がありません。つまり、有料共有対策や新興国での会員増によって増えた売上(年率10%〜15%増)の大部分が、原価をほとんど伴わずにそのまま営業利益に落ちる「極めて高い限界利益率」を持っています。
- 広告つきプラン(Ad-Supported Tier)による「ARPU(顧客単価)の逆転現象」
月額料金を安く設定した「広告つきプラン」は、単なる値下げではなく「月額課金収入 + 企業からの動画広告枠収入」という二重取りモデルです。大画面テレビの前で集中して視聴されるネットフリックスの広告枠はCPM(広告単価)が非常に高いため、一部の先進国では「通常プランよりも広告つきプランの顧客の方が1人あたり総売上(ARPU)が高くなる」という劇的な収益化が実現しています。
- ローカル制作×グローバル配信による超高効率ROI
ハリウッドで巨額のギャラを払って映画を1本作る費用で、韓国(『イカゲーム』)、日本(アニメや実写ドラマ)、スペイン、イギリスなどの現地プロダクションで数十本の高品質ドラマを制作できます。それらが世界中で同時爆発ヒットするため、ハリウッドの伝統的なスタジオよりも遥かに高い投資対効果(ROI)を叩き出しています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. 「WWE Raw」および「NFLクリスマスゲーム」によるライブ・スポーツ配信の本格化
ネットフリックスは、録画コンテンツだけでなく「生放送(ライブエンターテインメント)」へと事業領域を急速に拡大しています。
2025年から始まったプロレス世界最大手「WWE Raw」の10年間にわたる独占配信契約(年間約5億ドル)により、年間52週・毎週途切れることなく熱狂的なファンをプラットフォームへ流入させています。さらに「NFL(米プロフットボール)クリスマスゲーム」の生中継など、瞬間的に数千万人が同時接続するプレミアムな生中継枠を押さえることで、地上波テレビが独占してきた年間数十億ドル規模のブランド広告予算を奪取しています。
2. 自社独自アドテク・プラットフォームの稼働とターゲティング広告の進化
当初マイクロソフトと提携してスタートした広告配信システムを、ネットフリックスは完全な自社内製プラットフォームへと移行させました。これにより、会員の視聴履歴、ジャンル嗜好、居住地域などのファーストパーティデータを活用した高精度なプログラマティック広告枠の販売が可能となり、広告主への販売マージンを自社で全額回収する体制が整いました。
3. ゲーム(Netflix Games)と体験型リテール(Netflix House)によるファン経済圏
『イカゲーム』や『ストレンジャー・シングス』などの人気IPを活用したモバイルゲームを会員向けに追加料金なしで提供し、アプリの起動頻度を高めています。さらに、作品の世界観をリアルに体験できる常設エンタメ施設「Netflix House」を主要都市に展開するなど、ディズニーのように「画面の外でもファンが消費するIPエコシステム」の構築を進めています。
主要地域別の市場シェアと今後のターゲット
| 地域セグメント | 2026年Q3 売上高・特徴 | 成長要因・市場浸透度 | 主な配信作品・戦略 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| 北米(UCAN:米国・カナダ) | 売上高 約56億ドル(最大市場) | 浸透率高く成熟も、広告プランと価格改定で増収 | WWE Raw、NFL中継、ハリウッド映画、大型オリジナル | 最大のキャッシュカウ:テレビ広告予算の吸収とプレミアムプランの単価引き上げ(Stock Titan NFLX Q3) |
| 欧州・中東・アフリカ(EMEA) | 売上高 約40億ドル(第2の柱) | 各国の現地語コンテンツが極めて強く高成長 | 英国・スペイン・フランス・北欧ドラマ、ドキュメンタリー | 英国や西欧での安定加入に加え、東欧・中東での新規会員獲得 |
| 中南米(LATAM) | 売上高 約13億ドル | 有料共有対策が定着し、会員基盤が安定拡大 | メキシコ・ブラジル・コロンビア発のドラマ・バラエティ | モバイルプランと現地決済連携による中間層の囲い込み |
| アジア太平洋(APAC) | 売上高 約14億ドル(最速成長地域) | 会員数・売上ともに最も高い伸び率を記録 | 韓国ドラマ(K-Drama)、日本アニメ、インド映画 | 最大の成長フロンティア:インド・東南アジアでの爆発的なスマホ視聴需要の獲得 |
北米・欧州という高単価な先進国で巨額のフリーキャッシュフローを稼ぎつつ、急成長するアジア(韓国・日本・インド)のコンテンツを世界中へ逆輸出して会員を増やすという、完璧なグローバル循環が確立されています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Buy 〜 Overweight(買い推奨優勢) | ストリーミング戦争の完全勝利と、営業利益率34%超への急改善をウォール街が一斉に高評価(Stock Analysis NFLX) |
| 売上高成長率(YoY) | 2026年Q3実績:前年比 +11.8%増(128.74億ドル) | 年商500億ドル規模の巨大テックでありながら、二桁増収を着実に持続(Stock Titan NFLX Q3) |
| 営業利益率 | 2026年Q3実績:34.6%(前年同期から大幅改善) | 過去最高の利益率を更新し、通期目標(約28%〜30%)を大きく超過するペースで進捗(SEC-API NFLX Q3) |
| 純利益・EPS成長 | 2026年Q3純利益:前年比 +44%増 / 希薄化後EPS大幅伸長 | 売上成長率(+12%)の約3倍以上のスピードで純利益が拡大する圧倒的な営業レバレッジを発揮 |
| フリーキャッシュフロー(FCF) | 年間見通し:約70億〜80億ドル規模 | かつての「制作費の借金漬け企業」から、巨額の現金を毎年創出する最強のキャッシュカウへ脱皮 |
| PER(株価収益率) | フォワード予想PER:約25倍〜30倍前後(PEGレシオ 1.0前後) | 過去の超高PER期(50〜80倍)と比べて、EPSの急拡大により利益成長に対して極めてリーズナブルな水準(Stock Analysis) |
機関投資家によるバリュエーション評価の深掘り
ネットフリックスに対する市場の評価が根本から変わった最大の理由は、「赤字でシェアを奪い合う『成長フェーズ』から、圧倒的な独占力で巨額のキャッシュを吸い上げる『収穫フェーズ』へと移行した」点にあります。
かつてネットフリックスは、毎年制作費のために社債を発行してキャッシュフローがマイナスになるビジネスモデルが疑問視されていました。しかし現在では、営業キャッシュフローから制作投資を全額支払った後でも毎年70億〜80億ドル(1兆円超)の真水のリッチなフリーキャッシュフローが手元に残る構造となっています。この資金を使って会社は毎年発行済株式数の数パーセントを自社株買いして消却しているため、1株あたり価値(EPS)の成長スピードはメガキャップ企業の中でもトップクラスを誇ります。利益成長率を加味したPEGレシオ(PER÷利益成長率)で見ても1.0倍前後と、過度な割高感のない健全な評価水準となっています。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク(広告事業の立ち上がりペース)
市場は広告つきプランの急成長を高く評価していますが、広告主の予算獲得ペースや自社アドテクプラットフォームの収益化が四半期ガイダンスを下回った場合、成長期待の剥落から一時的な株価調整が生じるリスクがあります。
② 競合激化・技術革新リスク(YouTube・TikTok等のショート動画との可処分時間争奪)
定額制動画配信(SVOD)の中では一人勝ち状態ですが、特に若年層の余暇時間(可処分時間)を巡っては、YouTubeやTikTok、Instagram Reelsなどの無料ソーシャル動画やゲームとの激しい争奪戦が続いています。
③ 地政学・規制・マクロ環境リスク(制作費の高騰とストライキの再発リスク)
ハリウッドの脚本家・俳優組合との協定改定に伴う制作人件費の上昇や、各国の現地コンテンツ制作義務付け(クォータ制)などの規制リスクを内包しています。また、世界的なインフレ再燃時に過度な値上げを行うと、一時的な会員離脱を招くリスクがあります。
④ 企業固有の財務・構造リスク(無配方針と大型コンテンツ投資の継続負担)
ネットフリックスは配当を出さない無配方針を維持しており、株主還元は全額自社株買いによって行われます。安定したインカムゲイン(配当金)を求める投資家には向かないほか、ヒット作が出ない期間が続いた場合のエンタメ企業特有のボラティリティには留意が必要です。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ネットフリックス(NFLX)は、世界3億人の生活習慣に組み込まれ、ストリーミング戦争の勝者として営業利益率34%超と巨額フリーキャッシュフローを謳歌する、「新NISAの成長投資枠でキャピタルゲインを狙う米国株サテライト成長枠の最高峰銘柄」です。
- コア・サテライト戦略における位置づけ:
無配のピュアグロース株でありながらビジネスモデルが極めて成熟しているため、新NISA(成長投資枠)や特定口座において「サテライト成長枠(ポートフォリオ全体の4%〜8%程度)」としての組み入れが最適です。マイクロソフト(MSFT)やアップル(AAPL)などのビッグテックに並ぶエンタメ・メディア領域の主軸として機能します。
- 買い付けのタイミングと具体的な基準:
四半期決算の直後はガイダンスに対する過度な反応で株価が一時的に5〜10%振れやすい傾向があります。好決算後の短期的な出尽くし押し目や、金利上昇に伴うハイテク株全体の調整局面(予想PER 24〜26倍近辺)を狙い、時間分散でエントリーするのが最も効果的です。
- 次回決算で注目すべき最重要KPI(2点):
- 広告つきプランの会員比率と全社売上成長率(前年比+10%〜14%の維持):WWE Rawや大型スポーツ配信をテコに、広告事業が第2の収益柱として順調に拡大しているか(Stock Titan NFLX Q3)。
- 全社営業利益率(30%水準の定着)と年間フリーキャッシュフローの創出額:高粗利化の進展と自社株買いの進捗ペースが堅調か。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。