
※本記事は2026年10月25日時点の公開情報・市場データに基づき調査・執筆しています。
企業システムが従来の自社サーバー(オンプレミス)からAWS、Azure、Google Cloudといったマルチクラウド環境へ移行し、さらに生成AIモデルや自律型AIエージェントが複雑に組み込まれる中、ITシステム全体で「いま何が起きているか」をリアルタイムで監視・可視化する技術「オブザーバビリティ(可観測性)」の重要性がかつてないほど高まっています。この成長市場において、圧倒的な製品開発力と単一エージェントによる統合プラットフォームを武器に、6年連続でガートナーのリーダー評価を獲得し市場を牽引しているのが、データドッグ(Datadog, Inc. / NASDAQ: DDOG)です。
2022年から2023年にかけての大手テック企業による「クラウドコスト最適化(IT予算削減)」の逆風を完全に乗り越え、2026年第2四半期決算では売上高が前年同期比+36%増の11億2,145万ドル(四半期ランレート約45億ドル規模)へと再加速し、フリーキャッシュフロー(FCF)は2億7,870万ドル(FCFマージン25%)という驚異的なキャッシュ創出力を見せつけました(Datadog公式IR 2026年Q2決算リリース)。「単なるIT監視ツール」から「クラウド&AIインフラの統合神経系」へと進化を遂げた同社の競争力の源泉と、新NISAを活用した投資戦略を徹底分析します。
この記事の結論(エグゼクティブ・サマリー)
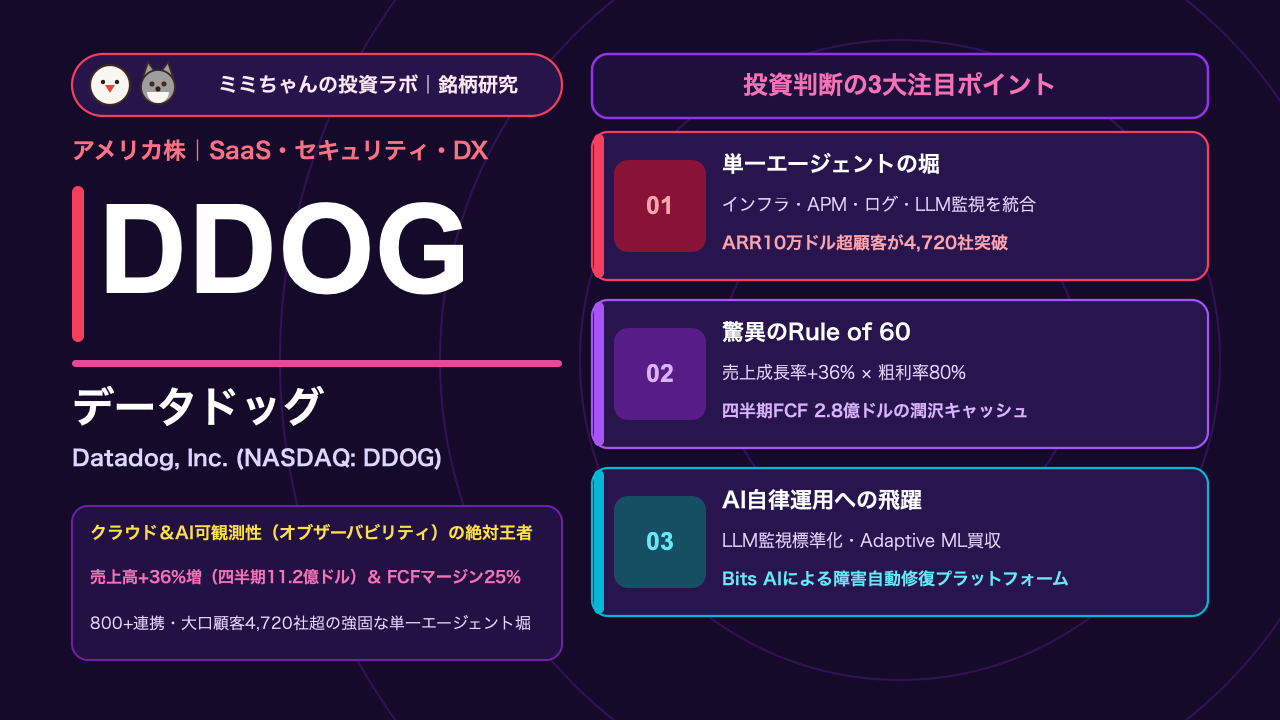
- 最大の強み(経済的な堀・モート):単一のエージェント(軽量ソフトウェア)をサーバーに常駐させるだけで、インフラ監視・APM(アプリ性能監視)・ログ管理・クラウドセキュリティ・LLM監視までを一元化できる「統合プラットフォーム構造」。800種類以上の事前連携(エコシステム)と極めて高いスイッチングコストにより、ARR(年間経常収益)10万ドル以上の大口顧客数は前年比+23%増の約4,720社に達し、一度導入されると解約がほぼ発生しない鉄壁の顧客基盤を構築しています(Datadog公式IR 2026年Q2決算リリース)。
- 業績を牽引する成長要因:生成AIアプリケーションやLLM(大規模言語モデル)のトークン消費・遅延・ハルシネーションを可視化する「LLM Observability」の急伸、およびクラウドセキュリティ市場(Cloud SIEM・CSPM等)へのクロスセル拡大。これらに加え、自律型インシデント修復AI「Bits AI」や強化学習スタートアップ「Adaptive ML」の買収によるAIエージェント運用の自動化が新たな売上ドライバーとなっています。
- 収益構造・財務の特徴:Non-GAAP売上総利益率(粗利率)が約80%という圧倒的な水準を維持。設備投資負担が極めて軽いクラウドネイティブSaaSであるため、売上拡大がそのまま潤沢なキャッシュ創出に直結し、四半期フリーキャッシュフローは2億7,870万ドル(FCFマージン25%)、保有現金・有価証券は50億ドルに達する強固な財務体質を誇ります(Datadog公式IR 2026年Q2決算リリース)。
- 投資家が警戒すべき最大のリスク:来期予想PERが80〜90倍前後に位置する高バリュエーション(マルチプル圧縮リスク)。景気後退局面における企業のIT・クラウド予算抑制や、Dynatrace(DT)、Cisco Splunk、CrowdStrike(CRWD)といった強豪ベンダーとの製品領域の重複による競争激化が挙げられます。
株価チャートと直近のマーケットパフォーマンス
データドッグの株価は、2023年のクラウド最適化局面における底値から力強く反発し、AIワークロードの本格的な立ち上がりと売上成長率の再加速(+36%成長)を好感して高値圏での堅調な推移を続けています(TradingView DDOGチャート)。同社株への投資・エントリーを検討する上では、以下の「3つの固有の値動きパターン」を把握しておくことが極めて重要です。
- 決算発表時の反応パターン:データドッグの株価は、四半期売上高の実績値以上に「大口顧客(ARR 10万ドル超)の純増数」「既存顧客の使用量拡大ペース」「翌四半期および通期売上高ガイダンス」に敏感に反応します。保守的な会社ガイダンスを出す傾向があるため、ガイダンスが市場コンセンサスをわずかでも上回った際には急騰し、逆に慎重姿勢が示された際には10%前後の大幅なボラティリティが生じやすい特徴があります(CNN Markets DDOG Quote)。
- マクロ環境・金利・為替への感応度:PERが80倍を超える高PER・高グロースSaaS銘柄であるため、米10年債利回りの急上昇局面(長期金利高)ではマルチプル圧縮の売りを浴びやすい一方、利下げ局面やマクロの安定期にはリスクオン資金の流入によってセクター平均を大きくアウトパフォームするベータ値の高さを持っています。
- 連動するセクター・関連銘柄:クラウドインフラの総利用量と密接に連動するため、AWSを運営するアマゾン(AMZN)、Azureのマイクロソフト(MSFT)、Google Cloudのアルファベット(GOOGL)のクラウド部門成長率と高い相関を示します。また、競合のダイナトレース(DT)やスノーフレイク(SNOW)、サイバーセキュリティのクラウドストライク(CRWD)の決算動向にも強く影響を受けます。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
主要オブザーバビリティ・セキュリティ企業との徹底比較
| 企業名(ティッカー) | 主力領域・市場での立ち位置 | 監視・収集アーキテクチャ | 粗利率・収益性水準 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| データドッグ(DDOG) | クラウド監視・APM・セキュリティ・LLM監視首位 | 単一エージェントによる統合収集(インフラ・ログ・トレース一元化) | Non-GAAP粗利率 80% / FCFマージン 25% | 800+の即時連携、圧倒的な開発スピード、陸続と進むモジュール横断クロスセル(Datadog公式IR) |
| ダイナトレース(DT) | 大企業向けAPM・自動障害根本原因分析 | OneAgent方式+Davis AIエンジンによる自動検出 | 粗利率 82%前後 / 営業利益率 25〜28% | 金融・官公庁など巨大レガシー環境を持つ超大企業への深い食い込み |
| ニューレリック(非公開株) | 中小〜中堅企業向けAPM・データ取込課金 | データインジェスト(取込量)重視の低価格モデル | 非公開化(Francisco Partners・TPG傘下) | 単純なデータ取込従量課金による初期導入の低ハードル化 |
| シスコ・スプランク(CSCO) | エンタープライズ向け大規模ログ解析・SIEM | インデックス型ログデータ基盤(オンプレ+クラウド) | 粗利率 75%水準(シスコ統合後) | セキュリティ運用センター(SOC)におけるデファクトスタンダードと巨大顧客網 |
| クラウドストライク(CRWD) | エンドポイントセキュリティ首位・次世代SIEM | 単一軽量エージェントによる端末・アイデンティティ防御 | サブスク粗利率 78〜80% / FCFマージン 30%超 | セキュリティ領域からのオブザーバビリティ進出(Falcon Next-Gen SIEM) |
高収益を生み出す「Land and Expand(着陸と拡大)」モデルと単一エージェントの優位性
データドッグのビジネスモデルの核心は、「極めて低い導入障壁で顧客企業に入り込み(Land)、後から次々と別モジュールを契約させて顧客単価を飛躍的に高める(Expand)」という完璧なフライホイールにあります。
従来のエンタープライズIT監視システムは、インフラ監視用にツールA、アプリケーション性能監視(APM)用にツールB、ログ管理用にツールC、クラウド設定監査用にツールDを個別に購入し、それぞれ別のエージェントをサーバーにインストールする必要がありました。これには莫大な設定コストとサーバー負荷がかかります。
対してデータドッグは、「サーバーにたった1つのDatadog Agentをインストールするだけ」で、20種類を超える全機能(インフラ、APM、ログ、ネットワーク、データベース、クラウドセキュリティ、LLM監視など)へ即座にアクセスできるよう設計されています。
- 初期導入(Land):まずは月額数百ドルのインフラ監視から手軽にスタート。エンジニアは800以上のクラウドサービスやオープンソース(Docker、Kubernetes、Kafka等)と数分で連携できる手軽さに魅了されます。
- モジュール追加(Expand):インフラ監視でトラブルを検知したエンジニアは、「コードレベルの遅延原因を知りたい」とAPMモジュールを追加契約し、さらに「エラー前後のログを紐付けたい」とログ管理を追加します。
- 部門横断のロックイン:開発チーム(Dev)、運用チーム(Ops)、セキュリティチーム(Sec)が同一のデータドッグ画面上でリアルタイムに対話するようになるため、システムのリプレイス(乗り換え)は社内の大混乱を招くことになります。
この結果、顧客が利用する製品モジュール数は年々増加し、ARR 10万ドル以上の大口顧客数は約4,720社(前年同期比+23%増)へと急拡大(Datadog公式IR 2026年Q2決算リリース)。粗利率約80%という驚異的な高粗利と相まって、極めて予測可能性の高いストック収益が生み出されています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. 生成AI・LLMアプリケーション監視(LLM Observability)の標準化
企業がChatGPT(OpenAI)、Claude(Anthropic)、Amazon Bedrockなどの基盤モデルを利用した業務アプリケーションを本格本番稼働させる中で、「APIリクエストの遅延」「高額なトークン消費コスト」「ハルシネーション(誤回答)の検知」「プロンプトインジェクション攻撃の防止」が喫緊の課題となっています。
データドッグの「LLM Observability」および「AI Guard」は、AIモデルのインプット・アウトプットや推論パイプライン全体の挙動をリアルタイムで追跡・監査できる業界標準ツールとして急速に採用が進んでおり、AIネイティブ企業から大手金融機関まで幅広い新規需要を取り込んでいます。
2. クラウドセキュリティ(Cloud Security & SIEM)への事業領域拡大
従来のセキュリティ製品は外部からの侵入防御が中心でしたが、クラウド環境では「設定ミス(権限過剰)」や「内部ログの異常挙動」による情報漏洩が8割以上を占めます。
データドッグは、すでに顧客の全サーバーやコンテナからログ・パケットデータを収集している圧倒的優位性を活かし、「Cloud Security Management(CSPM/CWPP)」および「Cloud SIEM」を急速に拡大。セキュリティ専用の別ツールを新規導入するよりも圧倒的に低コスト・短納期で導入できるため、CrowdStrikeやPalo Alto Networksが支配する巨大セキュリティ市場からシェアを奪取しています。
3. 自律型AIエージェント「Bits AI」と「Adaptive ML」買収による運用の自動化
2026年の年次カンファレンス「DASH 2026」において、データドッグは障害の検知だけでなく「AIが自律的に根本原因を調査し、コード修正やサーバー再起動まで自動実行するBits AI」の一般提供(GA)を開始しました(Datadog公式IR 2026年Q2決算リリース)。さらに、最先端の強化学習(RL)運用プラットフォームを開発するAdaptive MLを買収。世界中のリアルタイムITインフラデータを学習させた自律型エージェント群を投入することで、「障害を人が見て直す時代」から「AIが自動で未然に防ぐ自律運用プラットフォーム」へとプラットフォーム価値を一段引き上げています。
主要セグメント別の市場シェアと今後のターゲット
| 製品・事業カテゴリー | 売上構成比(目安) | 粗利率トレンド | 主な機能・主要用途 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| インフラストラクチャ監視 | 約45%(中核基盤) | 粗利率 80%超(極めて高収益) | ホスト・コンテナ・クラウドサーバー・Kubernetesの稼働監視 | クラウド移行の進展、ハイパースケーラー(AWS/Azure/GCP)連携拡大による安定的拡大 |
| APM(アプリケーション性能監視) | 約25%〜28% | 粗利率 80%前後 | アプリの遅延箇所(分散トレーシング)、DBクエリボトルネック特定 | マイクロサービス化とAPIエコシステムの複雑化に伴う継続的アップセル |
| ログ管理・データオブザーバビリティ | 約15%〜18% | 粗利率 75%〜78% | 大規模ログ収集・インデックス化、パイプライン制御 | ログ爆発に伴うデータ取込量増大とコスト最適化フィルター需要の獲得 |
| クラウドセキュリティ&AI(Bits / LLM) | 約10%〜12%(最速成長) | 粗利率 80%水準へ拡大中 | Cloud SIEM、脆弱性管理、LLM Observability、Bits AI | 全社成長率を上回る急成長分野:セキュリティ市場と生成AI運用監視の市場独占 |
売上の7割強を占める「インフラ監視」と「APM」が盤石のキャッシュカウとして機能し、そこへ「ログ管理」「クラウドセキュリティ」「AI関連モジュール」が上乗せされることで、1顧客あたりの生涯価値(LTV)が加速度的に増大する収益構造となっています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Strong Buy 〜 Buy(平均目標株価:約150〜180ドル) | クラウド最適化の逆風を完全に抜け出し、+30%超の持続的成長力と高収益体質をウォール街が再評価(Public.com DDOG Forecast) |
| 売上高成長率(YoY) | 2026年Q2実績:前年比 +36%増(11.21億ドル) | 企業のクラウド利用拡大とAIワークロードの本格寄与により、市場予想を大きく上回る再加速(Datadog公式IR) |
| 売上総利益率(粗利率) | Non-GAAP粗利率:79.6%(約80%) | 自社データ処理パイプラインの効率化により、80%前後の超高粗利を長期にわたって安定維持(Datadog公式IR) |
| 営業利益率・EPS | Non-GAAP営業利益率:23%(2.57億ドル) / 通期EPS予想:$2.50〜$2.54 | 積極的なR&D投資(売上の約29%)を行いながらも、営業利益率20%超を叩き出す高いレバレッジ |
| フリーキャッシュフロー(FCF) | 四半期FCF:2億7,870万ドル(FCFマージン 25%) | 年間10億ドル超のフリーキャッシュフローを創出する強靭なキャッシュマシーン |
| 予想PER・バリュエーション | フォワード予想PER:約80倍〜90倍 / P/S:約13倍〜15倍 | ソフトウェア銘柄の中で最上位クラスのプレミアム評価(成長持続への強い信認の裏返し)(DirectorsTalk DDOG Analysis) |
機関投資家によるバリュエーション評価の深掘り
データドッグの株価バリュエーションは、予想PER 80〜90倍、P/S(株価売上高倍率)13〜15倍と、一般的な市場平均(S&P 500のPER約22倍)や他のSaaS企業と比較しても際立って高い水準にあります。
しかし、ウォール街の機関投資家がこの高マルチプルを容認している背景には、「Rule of 40(40%ルール:売上成長率+利益率)」を遥かに超越する「Rule of 60(売上成長率36% + FCFマージン25% = 61%)」という圧倒的な財務実績があります。単に売上高を伸ばすだけの赤字グロース企業とは異なり、データドッグは四半期で約2.8億ドル(年間10億ドル規模)の真水のリッチなキャッシュを稼ぎ出しています。
「クラウド監視市場の独占的勝者であり、生成AIが普及すればするほど監視対象データが増えて売上が自動的に伸びる」という構造的ポジショニングが確実視されているため、機関投資家の間では「プレミアムを支払ってでもコアポートフォリオに組み入れるべき最高品質のSaaS」として位置づけられています。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク(高PERの脆さ)
予想PERが80倍を超えているため、わずかな売上成長の鈍化(ガイダンス未達)や、四半期ごとのARR純増数の下振れが発表された場合、マルチプルの急速な縮小(リレーティング)によって株価が15〜20%規模で急落するリスクを常に抱えています。金利上昇局面でも真っ先に売られやすいボラティリティの高さには厳重な注意が必要です。
② 競合激化・技術革新リスク(セキュリティとクラウド大手との摩擦)
ダイナトレース(DT)とのハイエンドAPM争奪戦に加え、セキュリティ領域ではクラウドストライク(CRWD)やパロアルトネットワークス(PANW)と直接競合する局面が増加しています。また、AWSやAzureが自社のネイティブ監視ツール(CloudWatchやAzure Monitor)を大幅に無償強化した場合、中小規模の顧客が流出する潜在的リスクが存在します。
③ 地政学・規制・マクロ環境リスク(企業のITコスト削減圧力)
世界的な景気後退や企業業績の悪化が発生した場合、顧客企業がログの保存期間を短縮したり、インフラの使用量を絞り込む「コスト最適化」が再燃するリスクがあります。同社は従量課金(コンサンプションモデル)要素を含むため、マクロ環境の急変が短期間で使用量減少として売上に跳ね返る性質を持っています。
④ 企業固有の財務・構造リスク(株式報酬による潜在的希薄化)
データドッグは優秀なエンジニアや研究者を獲得・維持するために年間約8〜9億ドル規模の株式報酬(Stock-Based Compensation: SBC)を計上しています。GAAPベースの純利益がNon-GAAPベースに比べて大幅に小さくなる一因であり、長期的な発行済株式数の増加による1株あたり価値の希薄化トレンドは注視しておく必要があります。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
データドッグ(DDOG)は、AI・マルチクラウド時代における「ITインフラの心電図・神経系」として、「高い参入障壁、35%超の成長力、そして25%超のFCFマージンを兼ね備えた最高峰のクオリティ・グロース銘柄」です。
- コア・サテライト戦略における位置づけ:
成長期待とバリュエーションがともに高いため、新NISA(成長投資枠)や特定口座において「サテライト成長枠(ポートフォリオ全体の3%〜6%程度)」としての保有が最適です。マイクロソフト(MSFT)やアマゾン(AMZN)などの巨大テック(メガキャップ)をコアとして保有しつつ、そのクラウド利用拡大の恩恵をレバレッジをかけて享受する補完銘柄として抜群の相性を発揮します。
- 買い付けのタイミングと具体的な基準:
高PER銘柄であるため、高値追いの「一括投資」は禁物です。金利上昇の懸念や四半期決算発表直後の過度な失望売りなどによって株価が一時的に急調整したタイミング(200日移動平均線近辺やサポートライン)を狙い、3〜4回に分けた「時間分散エントリー」を徹底しましょう。
- 次回決算で注目すべき最重要KPI(2点):
- ARR 10万ドル超の大口顧客数の純増ペース(前年比+20%以上の維持):大手企業のマルチモジュール契約(Expand)が順調に進んでいるか(Datadog公式IR 2026年Q2決算リリース)。
- Non-GAAP営業利益率(20%超)およびフリーキャッシュフロー(FCF)マージン(25%水準の維持):AI開発投資や買収(Adaptive ML等)を継続しながら、高水準のキャッシュ創出力をキープできているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。