
※本記事は2026年10月24日時点の公開情報・市場データに基づき調査・執筆しています。
生成AIサーバーや次世代GPU(NVIDIA BlackwellやRubin等)の性能を左右する最大のボトルネックであり、半導体業界で今もっとも熾烈な争奪戦が繰り広げられている超高性能メモリ「HBM(高帯域幅メモリ)」。このHBM市場において、SKハイニックスやサムスン電子という韓国2強の牙城を崩し、業界最高水準の省電力性能を誇る「HBM3E」および「HBM4」で急激にシェアを拡大している米国唯一のDRAM・NANDメモリ巨人、それがマイクロン・テクノロジー(Micron Technology, Inc. / NASDAQ: MU)です。
長年にわたりDRAM・フラッシュメモリ市場は「好況期に巨額利益を稼ぎ、不況期に価格暴落で赤字に転落する」激しいシリコンサイクル(好不況の波)に翻弄されてきました。しかし、2026年度(FY2026)第4四半期決算において、マイクロンはAIデータセンター向けHBMの供給完売と高付加価値化を背景に、市場予想を大幅に上回る記録的な売上高と粗利率45%超への急改善を達成(Investing.com マイクロンFY2026 Q4決算速報)。「コモディティメモリ企業」から「AIデータセンター必須インフラ」へと歴史的な構造転換を遂げつつあります。本記事では、マイクロンのHBM3E/HBM4での競争優位性、収益構造の激変、そして新NISAでの投資戦略を徹底分析します。
この記事の結論(エグゼクティブ・サマリー)
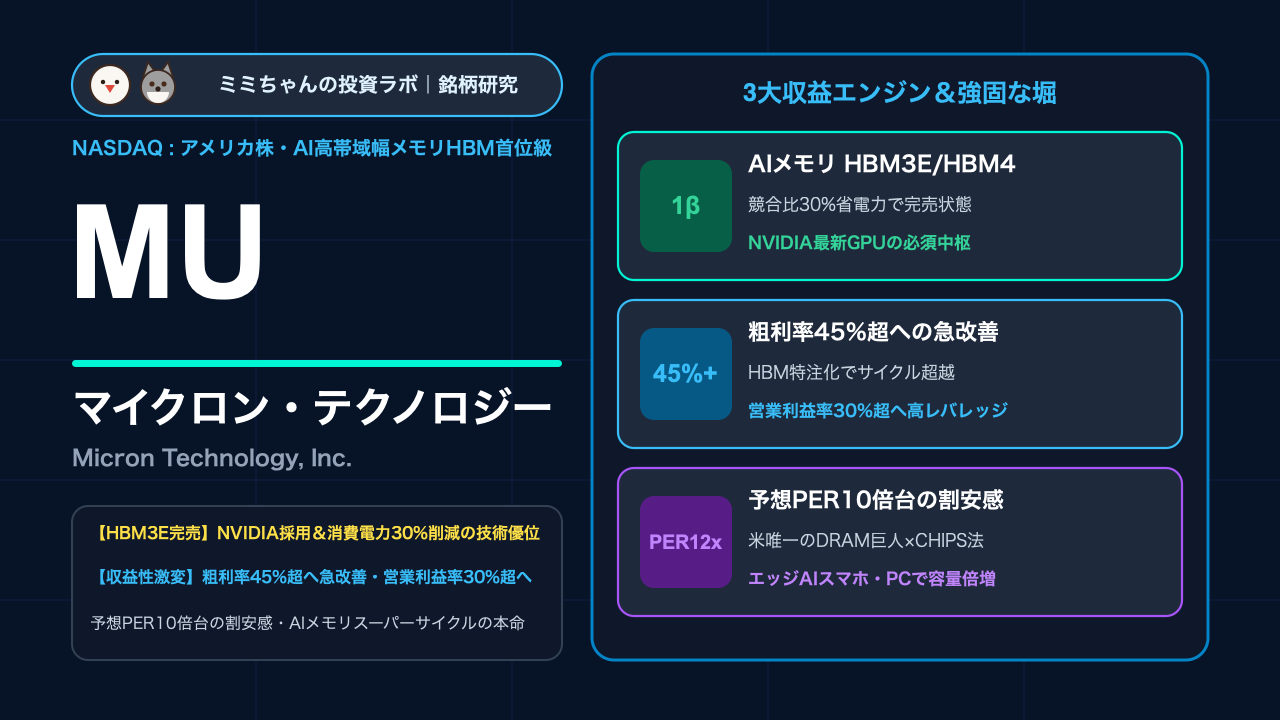
- 最大の強み(経済的な堀・モート):韓国2強(SKハイニックス、サムスン電子)と並ぶ「世界3大DRAMメーカー(3社で世界シェア95%超独占)」の寡占構造。なかでも業界最先端の1β(1-ベータ)プロセスを採用したマイクロンの「HBM3E(24GB/36GB)」は競合比で消費電力を約30%削減することに成功し、発熱と電力に悩むAIデータセンターにおいてNVIDIA等から絶対的な支持を獲得しています(Seeking Alpha MU分析)。
- 業績を牽引する成長要因:AIサーバー向けHBM3Eおよび2026〜2027年に量産が本格化する次世代「HBM4」の完売状態の継続に加え、大容量エンタープライズSSD(eSSD)やAIスマートフォン・AI PC向け大容量LPDDR5Xメモリの需要拡大がトップラインと粗利率を同時に押し上げています。
- 収益構造・財務の特徴:2026年度第4四半期決算で粗利率が45.2%(前年同期の22%台から倍増)へ急伸(Stock Analysis MU指標)。HBMなどの高粗利特注メモリ比率が跳ね上がったことで、従来のコモディティ的な価格競争から脱却し、営業利益率30%超・巨額フリーキャッシュフロー(FCF)創出フェーズへ突入しています。
- 投資家が警戒すべき最大のリスク:競合(サムスン電子等)のHBM歩留まり改善に伴う将来的な供給過剰・価格軟化リスク、およびAIインフラ投資一巡後の伝統的メモリ需要(スマホ・汎用PC)の在庫調整リスクです。
株価チャートと直近のマーケットパフォーマンス
2026年におけるマイクロンの株価は、HBMの受注急増と過去最高の業績見通しを背景に、年初来で一時200%以上上昇するなど半導体セクター屈指のアウトパフォームを演じています(24/7 Wall St. MU分析)。同社株をトレード・長期保有する上では、以下の「3つの固有の値動きパターン」を押さえておくことが重要です。
- 決算発表時の反応パターン:マイクロンは半導体セクターの中でも「四半期決算の開示タイミングが他社より早い(四半期サイクルが9月・12月・3月・6月)」ため、半導体全体の先行指標(炭鉱のカナリア)として注目されます。決算発表では、売上高実績以上に「次四半期の粗利率(Gross Margin)ガイダンス」と「翌年のHBM供給枠の契約進捗」に株価が極めて敏感に反応します(IG証券 マイクロン決算プレビュー)。
- マクロ環境・金利・為替への感応度:伝統的にシクリカル(景気敏感)株の代表格とみなされてきたため、景気後退懸念や米長期金利の上昇局面ではマルチプルが圧縮されやすい性質を持ちます。しかし足元では「AI向けHBMの複数年長期契約」が下支えとなり、下値の切り上げが続いています。
- 連動するセクター・関連銘柄:フィラデルフィア半導体株指数(SOX)はもちろん、GPUの最大顧客であるエヌビディア(NVDA)、先端半導体製造装置の東京エレクトロン(8035.T)やASML、そしてストレージ大手のウエスタンデジタル(WDC)やシーゲイト(STX)と高い連動性を示します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
世界の主要メモリメーカー3社との徹底比較
| 企業名(ティッカー) | 本拠地・市場立ち位置 | HBM3E/HBM4での強み | 粗利率・収益性トレンド | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| マイクロン(MU) | 米国(唯一の自国メモリ企業) | 1βプロセスによる30%の省電力優位性・TSV積層技術 | FY26 Q4粗利率 45.2%(急回復) / 営業利益率 30%水準 | CHIPS法による米国政府支援・省電力HBM3E技術・強固な特許網 |
| SKハイニックス(韓国上場) | 韓国(HBMパイオニア) | MR-MUF接合技術による先行量産シェア首位 | 営業利益率 30%超の高水準 | NVIDIA向けHBMの最古参パートナーとしての圧倒的実績とシェア |
| サムスン電子(韓国上場) | 韓国(世界最大メモリ企業) | 圧倒的な生産キャパシティと半導体ファウンドリ兼営 | HBM認定の遅れから再加速フェーズ | 巨額の設備投資余力(ただしHBM3Eの熱問題改善で巻き返し中) |
営業利益率を激変させた「HBMの特注ビジネス化」と「1βプロセスの省電力性」
マイクロンの収益性が劇的に向上した理由は、従来のメモリビジネスの構造が根底から覆ったことにあります。
かつてのPC用やスマホ用DRAMは、コモディティ(日用品)であり、市場の需給バランスによって価格が数ヶ月で半値になるリスクがありました。しかし、AIサーバー用の「HBM3E(24GB 8段積層 / 36GB 12段積層)」は、GPUと1対1で精密に接続される「完全なカスタム・準特注品」です。AIデータセンターの運用コスト(電気代と冷却設備)が限界に達する中、マイクロンは競合他社に先駆けて最先端の「1β(1-ベータ)ナノメートル」DRAM技術を投入し、同等性能でありながら消費電力を約30%削減することに成功しました(Seeking Alpha MU分析)。
この結果、NVIDIAの「H200」や「Blackwell Ultra」などの主力製品への採用が確定し、HBMの生産枠は2026年〜2027年分まで価格が事前に固定された状態で完売(Sold Out)しています。設備投資の回収リスクが極限まで低減し、粗利率45%超というファブレス企業並みの高収益が保証される「スーパーサイクル」が確立されたのです。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. 次世代規格「HBM4」での量産リードとTSMCファウンドリ連携
2026年後半から2027年にかけて、業界はさらに帯域幅を倍増させた次世代規格「HBM4」へと移行します。HBM4では、最下層のベースダイ(ロジック層)の製造にTSMCの最先端プロセスを採用する標準化が進んでおり、マイクロンはいち早くTSMCおよびNVIDIAとの強固なアライアンスを締結。これにより、韓国勢に対して後発だったHBM市場において、次世代品では対等以上のシェア奪取を狙えるポジションを固めています。
2. データセンター向けエンタープライズSSD(eSSD)の需要爆発
AIの学習だけでなく「推論」やデータ前処理において、大量のデータを瞬時に読み出す大容量SSDの需要が急増しています。マイクロンは自社開発の232層高密度NANDフラッシュを活用した大容量eSSD(60TB超の超高密度ドライブ)で業界をリードしており、DRAMだけでなくNAND(ストレージ)部門も赤字から超高粗利な黒字事業へと劇的なターンアラウンドを遂げています。
3. エッジAI(オンデバイスAI)に伴うスマホ・PC搭載DRAM容量の倍増
今後普及する「AIスマートフォン」や「Copilot+ PC」は、端末内で巨大なAIモデルを動かすために、従来の2倍(スマホなら8GB→16GB、PCなら16GB→32GB〜64GB)の高速DRAM(LPDDR5X等)を必要とします。マイクロンの低消費電力メモリはAppleや主要PCメーカー、中国スマホ大手のフラッグシップ機に不可欠であり、エンドマーケットの数量が横ばいであっても「1台あたり搭載容量(ギガバイト)の増加」によって持続的な増収が約束されています。
主要セグメント別の市場シェアと今後のターゲット
| 事業セグメント | 売上構成比(目安) | 粗利率トレンド | 主要製品・主要顧客 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| コンピュート&ネットワーキング(CNBU) | 約45%〜50%(主軸) | 粗利率 50%超へ急拡大 | HBM3E/HBM4、サーバー用DDR5、NVIDIA・クラウド大手 | 最重要成長牽引役:AIデータセンター向けHBMのフル稼働出荷と1.6T光通信・サーバー拡張 |
| モバイル(MBU) | 約20%〜22% | 粗利率 35%〜40% | LPDDR5X、スマートフォン向け省電力DRAM・UFSストレージ | AIスマホ(Apple・Android陣営)のメモリ搭載量倍増(8GB→16GB) |
| ストレージ(SBU) | 約15%〜18% | 粗利率 30%〜35%(赤字脱却) | エンタープライズSSD(eSSD)、232層QLC NAND | AI推論データレイク向け大容量SSDの需要急増と価格上昇 |
| エンベデッド(EBU:車載・産業) | 約12%〜15% | 粗利率 38%〜42% | 車載インフォテインメント・ADAS向け高信頼性メモリ | 自動運転レベル3/4および産業用エッジAI機器の普及拡大 |
売上の半分を占める「CNBU(コンピュート&ネットワーキング)」がHBMによって全社の利益率を劇的に引き上げ、残りのモバイル・ストレージ・車載部門が安定した数量を供給する理想的な高収益ポートフォリオが完成しています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Strong Buy 〜 Buy(平均目標株価:約160〜190ドル) | HBMの供給完売とメモリ業界の価格決定権回復を評価し、ウォール街が揃って目標株価を引き上げ(Stock Analysis MU) |
| 売上高成長率(YoY) | FY2026実績:前年比+50%超の大幅増収 / FY2027も高成長持続 | シリコンサイクルの谷を脱し、AIメモリ需要による構造的な増収フェーズへ突入(Investing.com MU決算分析) |
| 売上総利益率(粗利率) | FY2026 Q4実績:45.18%(前年の22%台から倍増) | HBM3Eの本格出荷とDRAM全体の単価上昇により、過去最高水準の粗利率へ急伸(Stock Analysis) |
| 営業利益率・EPS | Non-GAAP営業利益率:約30%〜35% / EPS急拡大 | 固定費の負担が極めて重い装置産業のため、売上増に伴って利益が爆発的に伸びる営業レバレッジを発揮 |
| PER(株価収益率) | フォワード予想PER:約10倍〜14倍 | 急速なEPS拡大を織り込むと、AI半導体株の中ではエヌビディアやブロードコムを遥かに下回る割安水準 |
| 予想配当利回り・株主還元 | 配当利回り 約0.4%〜0.5%(四半期配当 $0.115)+自社株買い | 安定配当を維持しつつ、営業キャッシュフローの多くを最先端1β/1γプロセスおよびHBM増産設備へ投資 |
機関投資家によるバリュエーション評価の深掘り
マイクロン・テクノロジーの最大の投資妙味は、「AI半導体の本命でありながら、来期予想PERがわずか10〜14倍前後という圧倒的な割安感」にあります。
市場には「メモリは景気循環株だから、業績ピーク時にPERが低くなる(バリュートラップ)」という過去の固定観念が根強く残っています。しかし機関投資家の評価は、「HBMの登場によってDRAMはコモディティから複数年契約のカスタム半導体へ変貌した」という認識へ急速にシフトしています。現在の利益水準が一時的なバブルではなく、2027年以降もHBM4の普及とエッジAIの浸透によって高粗利(40〜50%)が長期持続すると確信された場合、PER 12倍から18〜20倍へのマルチプル拡大(リレーティング)によって株価が一段と切り上がるアップサイドシナリオが描かれています。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク(シクリカル性の再燃)
AI向けHBMは完売状態にあるものの、メモリ市場全体の約半数は依然として従来のPC・スマートフォン・民生機器向けです。一般消費者の買い控えによって従来型DRAMやNANDのスポット価格が下落に転じた場合、「メモリサイクルのピークアウト」を警戒した機関投資家の売りが一斉に出るボラティリティの高さには注意が必要です。
② 競合激化・技術革新リスク(韓国勢とのHBM増産競争)
サムスン電子が巨額の設備投資によってHBM3EおよびHBM4の歩留まり(良品率)を改善させ、市場に大量供給を開始した場合、HBMのプレミアム価格が軟化するリスクがあります。また、SKハイニックスの牙城を崩すための歩留まり向上が計画通り進まない場合の製造リスクも存在します。
③ 地政学・規制・マクロ環境リスク
マイクロンはアイダホ州やニューヨーク州での巨大メガファブ新設に向けて米CHIPS法から数百億ドル規模の政府補助金・税制優遇を受けていますが、工場の立ち上げ遅延や米中半導体摩擦に伴う中国市場での販売制限リスクを常に内包しています。
④ 企業固有の財務・構造リスク(巨額の設備投資負担)
1β/1γナノメートルへの微細化やTSV積層設備には年間100億ドル規模の巨額設備投資(CapEx)が必要となります。万が一需要予測を見誤った場合、重い減価償却費が固定費として収益を圧迫するリスクがあります。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
マイクロン・テクノロジー(MU)は、過熱感のあるAI半導体市場において、「予想PER 10倍台前半の超割安バリュエーションでAIスーパーサイクルの爆発力を取り込める最高峰のレバレッジ銘柄」です。
- コア・サテライト戦略における位置づけ:
値動きの荒いシクリカル・AIグロース株であるため、新NISA(成長投資枠)や特定口座において「サテライト成長枠(ポートフォリオ全体の4%〜8%程度)」としての組み入れが最適です。エヌビディア(NVDA)やTSMC(TSM)と併用することで、AI半導体サプライチェーンの最も重要なピースを網羅できます。
- 買い付けのタイミングと具体的な基準:
半導体セクター全体の地合い悪化や「メモリ在庫調整」のヘッドラインで株価が一時的に急落した局面(フォワードPER 10〜12倍近辺)は、過去何度も繰り返されてきた絶好のエントリー好機です。一括購入ではなく、四半期決算の粗利率トレンドを確認しながら時間分散で買い集めましょう。
- 次回決算で注目すべき最重要KPI(2点):
- 全社Non-GAAP売上総利益率(粗利率45%水準の維持・向上):HBM3Eの出荷比率上昇が、従来型メモリの市況変動を相殺して高収益をキープできているか(Stock Analysis)。
- 次世代「HBM4」の量産スケジュールと主要クラウド顧客の受注コミットメント:TSMC連携によるHBM4の認定と量産立ち上げが予定通り進行しているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。