
※本記事は2026年10月24日時点の公開情報・市場データに基づき調査・執筆しています。
50年以上にわたって毎年欠かさず配当金を増やし続ける「配当王(Dividend King)」の代表格であり、世界中のスーパーマーケットとコンビニの棚を支配する巨大食品・飲料コングロマリット、ペプシコ(PepsiCo, Inc. / NASDAQ: PEP)。日本国内では「ペプシコーラ」の印象が強いため、コカ・コーラ(KO)に次ぐ飲料業界の2番手企業と思われがちですが、実際の売上高(年間約920億ドル規模)はコカ・コーラの約2倍に達します。
その最大の秘密は、売上の半分以上(利益の約6割)を「フリトレー(レイズ、ドリトス、チートス)」や「クエーカー」といった世界No.1の塩味スナック・食品事業で稼ぎ出している点にあります。2026年第3四半期にはオーガニック(既存事業)売上高が前年同期比+3%のプラス成長を維持する一方、株価調整により予想配当利回りは約3.6〜4.1%、PERは約16.1倍と歴史的な高利回り・割安水準に到達しています(Morningstar PEP、Trefis PEP分析)。本記事では、ペプシコの強固なビジネスモデルとNISAでの長期インカム投資戦略を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):「清涼飲料(ペプシ、ゲータレード、マウンテンデュー)」と「スナック菓子(レイズ、ドリトス、チートス)」の2大カテゴリーで数十億ドル規模のメガブランドを20以上保有。小売店の棚を飲料と菓子のセットで独占し、工場から店舗へ直接配送する自社物流網(DSD:Direct Store Delivery)が新規参入を阻む巨大な参入障壁となっています。
- 業績を牽引する成長要因:ラテンアメリカやインド、中東などの新興国市場における中間層拡大に伴うスナック・飲料需要の伸長と、北米における小容量高単価パックやゼロシュガー・機能性飲料へのポートフォリオ高度化が安定成長を支えています(Sure Dividend PEPレポート)。
- 収益構造・財務の特徴:54年連続増配を達成している正真正銘の「配当王」。時価総額に対するフリーキャッシュフロー利回りは約6.0%に達しており、景気後退下でも揺るがないキャッシュ創出力と約3.6〜4.1%の高い配当利回りを誇ります(TIKR配当分析、Trefis分析)。
- 投資家が警戒すべき最大のリスク:過去数年間の大幅なインフレ価格転嫁(値上げ)に対する北米消費者の買い控え(販売数量の伸び悩み)、および肥満症治療薬(GLP-1)普及や健康志向の高まりによるスナック・加糖飲料への逆風が挙げられます(Openbook PEP分析)。
株価チャートと直近のマーケットパフォーマンス
ペプシコの株価は、52週レンジの128ドル〜171ドルの間で推移しており、足元では150ドル台(時価総額:約2,166億ドル)と落ち着いたバリュー圏にあります(TIKR PEP vs KO比較)。2026年第3四半期にはオーガニック売上成長率が+3%となったものの、通期の成長見通しを慎重に引き下げたことでPERは16.1倍まで低下し、配当利回りは過去10年間で最高水準となる約3.6〜4.1%に達しています(Morningstar、Trefis)。同社株の値動きには以下の「3つの特徴」があります。
- 決算発表時の反応パターン:機関投資家が最も重視するのは、値上げ効果(Price/Mix)を除いた「実質的な販売数量(Volume)の増減率」、とりわけ利益の稼ぎ頭である北米フリトレー部門(Frito-Lay North America)の数量トレンドです。値上げによる増収だけでなく、プロモーション強化によって「数量がプラス圏へ回復しているか」が確認されると株価が強く見直されます(Sure Dividend)。
- マクロ環境・金利・為替への感応度:典型的な生活必需品(Consumer Staples)・高配当ディフェンシブ株であるため、米長期金利の低下局面やハイテク株の急落局面では「安全資産(債券代替株)」として資金が流入し、市場平均を大きくアウトパフォームします。逆にAIハイテク株へ資金が集中するリスクオン相場では相対的に出遅れやすい傾向があります。
- 連動するセクター・関連銘柄:最大のライバルであるコカ・コーラ(KO)や、菓子大手のモンデリーズ(MDLZ)、日用品のP&G(PG)と高い連動性を持ちます。また、トウモロコシ、ジャガイモ、食用油、砂糖、アルミニウム缶などの農産物・資源価格の動向が粗利率に影響を与えます。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
グローバル飲料・食品ディフェンシブ主要企業との比較
| 企業名(ティッカー) | 主力事業ポートフォリオ | 連続増配年数・配当利回り | 営業利益率・PER目安 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| ペプシコ(PEP) | スナック菓子(約55%)+飲料(約45%)の複合体 | 54年連続増配 / 利回り 約3.6〜4.1% | 営業利益率 約15〜16% / PER 16.1倍 | フリトレーの圧倒的スナック独占力と自社直接配送網(DSD) |
| コカ・コーラ(KO) | 清涼飲料・原液シロップ専業(飲料100%) | 64年連続増配 / 利回り 約2.9〜3.1% | 営業利益率 約29〜30% / PER 約23倍 | 原液販売とボトラー分業による超高利益率、世界最強の飲料ブランド |
| モンデリーズ(MDLZ) | ビスケット・チョコレート専業(オレオ、リッツ等) | 約12年連続増配 / 利回り 約2.7% | 営業利益率 約16〜17% / PER 約19倍 | 甘い菓子(スイートスナック)領域での世界的なブランド網 |
| プロクター&ギャンブル(PG) | 日用品・ホームケア・衛生用品世界首位 | 68年連続増配 / 利回り 約2.4% | 営業利益率 約23〜24% / PER 約25倍 | 生活必需品における圧倒的な研究開発力と価格転嫁力 |
競合が絶対に勝てない「フリトレーの独占力」と「DSD(直接店舗配送網)」
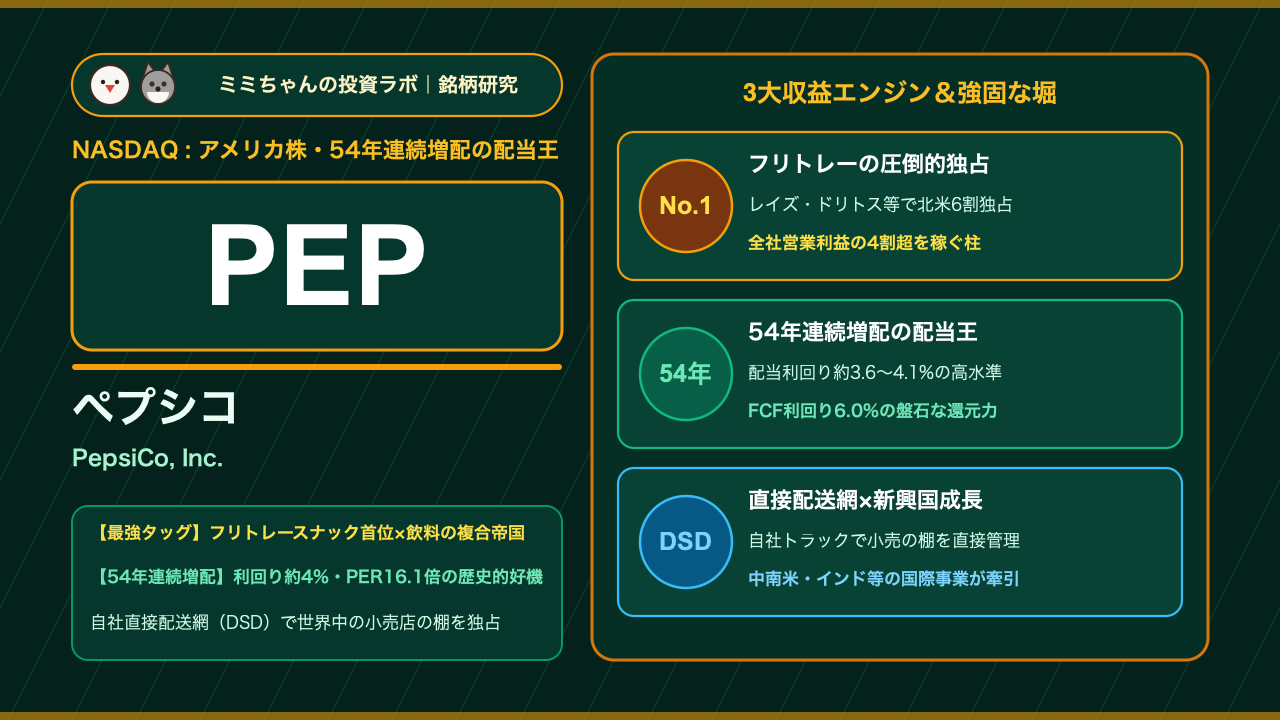
ペプシコの経済的な堀(モート)の本丸は、飲料ではなく「フリトレー(Frito-Lay)が握る北米・世界の塩味スナック(Savory Snacks)市場の圧倒的支配力」にあります。
米国の塩味スナック市場において、ペプシコは「Lay’s(レイズ)」「Doritos(ドリトス)」「Cheetos(チートス)」「Tostitos(トスティトス)」「Ruffles(ラッフルズ)」といったメガブランドを傘下に収め、市場シェアの約60%近くを1社で独占しています。これほど高いシェアを維持できる物理的な裏付けが、同社が構築した巨大な「DSD(Direct Store Delivery:直接店舗配送)ネットワーク」です。
一般的な食品メーカーは卸売問屋を経由してスーパーの倉庫へ納品しますが、袋入りスナック菓子は「軽くてかさばり、割れやすく、棚の回転が極めて速い」という特性があります。ペプシコは何万台もの自社トラックと配送スタッフを抱え、工場からウォルマートや地域のコンビニの売り場まで直接運び、自社の手で最も目立つ棚に商品を陳列・補充します。小売店側から見れば「手間をかけずに最も売れる菓子と飲料の棚を管理してもらえる」ため、新興のスナックメーカーがスーパーの棚を奪うことは物理的に不可能なのです。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. ラテンアメリカ・インド・中東など国際市場(International)の力強い拡大
北米市場が成熟する中、ペプシコの成長エンジンとなっているのが売上高の約40%を占める国際事業です。メキシコやブラジルを中心としたラテンアメリカ、さらには人口増加が続くインドや中東・東南アジアにおいて、現地の味覚に合わせたローカライズスナックと飲料の展開が奏功し、国際部門は高いオーガニック成長と利益率改善を継続しています。
2. 健康志向・GLP-1時代に対応する「ゼロシュガー・機能性飲料&ベター・フォー・ユー」
消費者の健康志向や肥満症治療薬の普及に対応するため、ペプシコは製品ポートフォリオの改革(Pep+戦略)を急ピッチで進めています。「Pepsi Zero Sugar」やスポーツ飲料の絶対王者「Gatorade(ゲータレード)」の無糖・電解質強化ライン、エナジードリンク「Celsius(セルシウス)」との資本・配送提携、さらには焼き菓子(Baked)や減塩・高タンパク仕様の「Simply」「SunChips」シリーズを拡充し、健康意識の高い顧客層を取り込んでいます。
3. パックサイズ最適化(RGM)と工場・物流のAI自動化による利益率向上
インフレ下で消費者の予算感に合わせるため、ペプシコは「小容量の買い切りパック(低単価で手に取りやすいが、グラムあたりの単価は高い)」や「大家族向けマルチパック」を緻密に使い分けるRGM(Revenue Growth Management:収益成長管理)を徹底しています。さらに製造ラインとDSD配送ルートのAI最適化によって年間10億ドル規模のコスト削減を継続し、営業利益率の底上げを図っています。
主要セグメント別の市場シェアと今後のターゲット
| 事業セグメント | 売上構成比(目安) | 営業利益構成比(目安) | 主要ブランド・市場 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| 北米フリトレー(Frito-Lay North America / Foods) | 約27%〜28% | 約40%〜43% | Lay’s, Doritos, Cheetos, Tostitos(北米スナック首位) | 数量回復に向けたバリューパック投入と高粗利の維持(Sure Dividend) |
| 北米飲料(PepsiCo Beverages North America) | 約30%〜31% | 約20%〜22% | Pepsi, Gatorade, Mountain Dew, Aquafina, Bubly | ゲータレードの機能性拡張とサプライチェーン効率化による利益率改善 |
| ラテンアメリカ(Latin America) | 約12%〜13% | 約16%〜18% | ブラジル・メキシコ等のスナック・飲料事業 | 高採算の成長市場として値上げ浸透と販売数量増の両立 |
| 欧州・アジア太平洋・中東(Europe / AMESA / APAC) | 約26%〜28% | 約18%〜20% | インド、中東、欧州各国での食品・飲料展開 | 新興国の人口ボーナス取り込みとDSD配送網の拡張 |
| 北米クエーカー・フーズ(Quaker Foods) | 約3% | 約2%〜3% | Quakerオートミール、シリアル、栄養バー | 朝食・健康穀物市場でのシェア回復と収益安定化 |
表から明らかな通り、売上構成比では約28%の「北米フリトレー部門」が、全社営業利益の4割以上を稼ぎ出す最強のキャッシュカウとして君臨しており、これに高成長・高採算の「ラテンアメリカ部門」が続く構造となっています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Moderate Buy 〜 Hold(安定ディフェンシブ評価) | 北米の数量鈍化を織り込みつつも、下値の堅さと高配当利回りを評価する声が多い(Morningstar) |
| 売上高成長率(YoY) | 2026年第3四半期オーガニック成長率:+3% | インフレ鎮静化に伴い1桁前半の安定巡航速度へ移行(Morningstar PEP) |
| 売上総利益率(粗利率) | 約54.0%〜55.0% | 原材料インフレを価格転嫁と生産性向上で吸収し、50%台半ばの高粗利を維持 |
| 営業利益率 | 約15.0%〜16.5% | 直営のDSD物流網を抱えるためコカ・コーラより低いが、絶対額として莫大な営業CFを創出 |
| PER(株価収益率) | 約16.1倍(2026年10月時点) | 過去10年平均(約22〜24倍)およびS&P500中央値を大きく下回る歴史的な割安水準(Trefis分析) |
| 予想配当利回り・株主還元 | 配当利回り 約3.6%〜4.1%(54年連続増配) | フリーキャッシュフロー利回り6.0%に支えられた高配当。配当王として長期インカム投資に最適(TIKR) |
機関投資家によるバリュエーション評価の深掘り
2026年10月時点において、ペプシコ株で最も注目すべきファクトは「PER 16.1倍・フリーキャッシュフロー利回り6.0%・配当利回り約4%」という極めて稀なバリュエーション水準にあります(Trefis PEP分析)。
通常、50年以上連続増配を続ける「配当王」であるペプシコは、市場平均よりも高いPER 22〜25倍のプレミアムで取引され、配当利回りは2.5〜3.0%前後に留まるのが常でした。しかし足元では、北米での一時的な販売数量の伸び悩みとAIハイテク株への資金集中によって株価が150ドル台へ調整した結果、「54年連続増配の超優良株を利回り約4%で拾える」という、長期配当投資家にとって数年に一度の好機が生まれています。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク
すでにPER 16倍台まで調整しているため下値リスクは限定的ですが、北米の低・中所得層における「プライベートブランド(PB商品)への流出」が長引き、オーガニック売上成長率が会社目標(+4〜6%)を下回る状態が続いた場合、株価の反発に時間がかかるリスクがあります(Openbook PEP分析)。
② 競合激化・技術革新リスク
肥満症治療薬(GLP-1受容体作動薬:イーライリリーのゼップバウンドやノボ・ノルディスクのウゴービ等)の普及により、米国の消費者全体の「間食・スナック菓子の摂取カロリー」が構造的に減少するリスクがウォール街で議論されています。また、エナジードリンクや機能性飲料における新興ブランドとの競争も激化しています。
③ 地政学・規制・マクロ環境リスク
世界各国での「砂糖税(ソーダ税)」や塩分・超加工食品に対するパッケージ警告表示規制の強化は、長期的な需要の逆風となります。また、売上の約4割を米国外で稼ぐため、ドル高局面では為替換算による利益目減りが発生します。
④ 企業固有の財務・構造リスク
54年連続増配を継続する中で、利益に対する配当性向(Payout Ratio)が約70%前後と比較的高めの水準に達しています(TIKR 配当性向分析)。フリーキャッシュフローが潤沢なため減配リスクは極めて低いものの、今後の増配ペースは従来の年率7〜8%から年率4〜6%程度の緩やかなペースに落ち着く可能性があります。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ペプシコ(PEP)は、新NISAの成長投資枠で「毎年増え続けるドル建て配当金を受け取りながら、ハイテク株急落時のクッション(防波堤)にする長期コア銘柄」としてこれ以上ない候補です。
- コア・サテライト戦略における位置づけ:
新NISA(成長投資枠)や特定口座において、「ディフェンシブ・インカムの主軸コア銘柄(資産全体の8%〜15%程度)」として長期保有するのが王道です。コカ・コーラ(KO)やマクドナルド(MCD)、P&G(PG)と組み合わせることで、毎月のように配当金が入る強固なキャッシュフロー・ポートフォリオが完成します。
- 買い付けのタイミングと具体的な基準:
現在の「PER 16倍前後・配当利回り3.6%〜4.1%(株価145〜160ドル圏)」は、過去10年のバリュエーションレンジの下限に位置しており、長期目線ではいつ買い始めても十分な安全域(マージン・オブ・セーフティ)がある水準です。配当再投資(DRIP)を設定して10年単位で保有することで、複利効果を最大化できます。
- 次回決算で注目すべき最重要KPI(2点):
- 北米フリトレー部門(Frito-Lay North America)の実質販売数量(Volume)の推移:プロモーション強化により、値上げ疲れによる数量減少に歯止めがかかっているか。
- 通期のオーガニック売上成長率とCore EPS成長率ガイダンスの達成度:国際部門の成長が北米の鈍化を補い、通期増益・増配のトラックレコードを維持できているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。