
※本記事は2026年10月24日時点の公開情報・市場データに基づき調査・執筆しています。
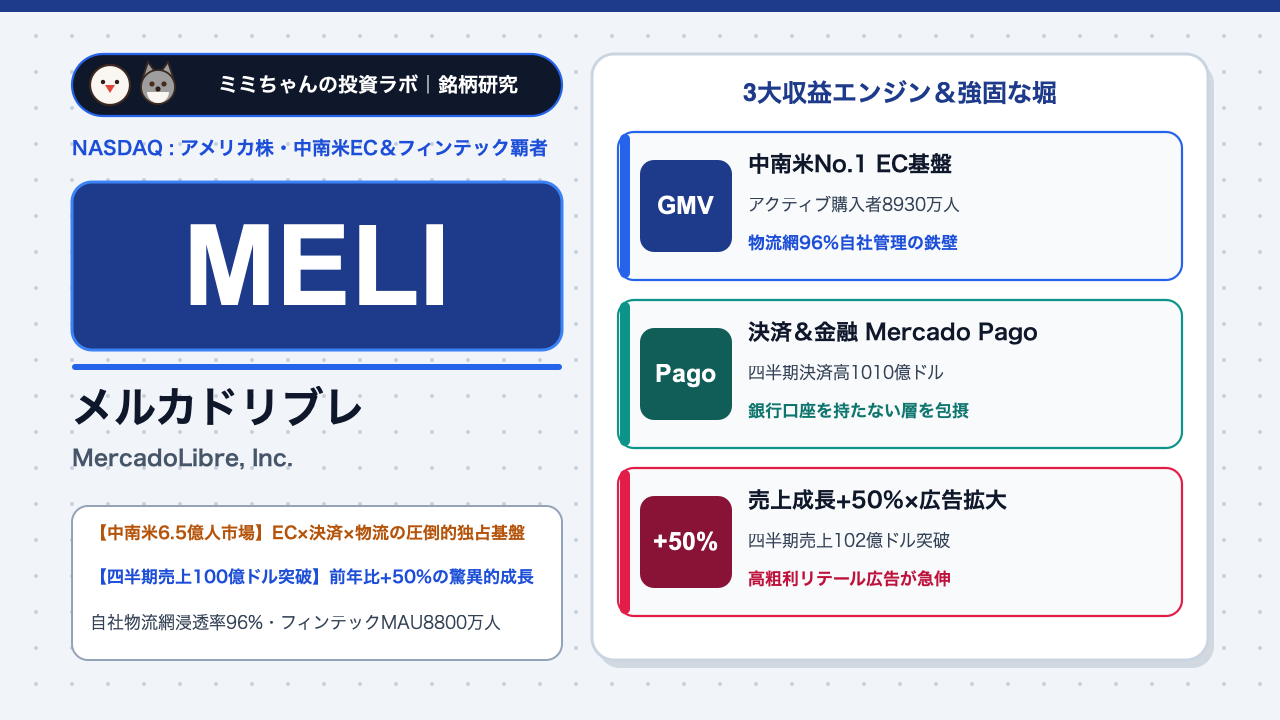
人口約6億5,000万人を抱え、デジタル化と中間層の購買力拡大が急速に進むラテンアメリカ(中南米)市場。この巨大な成長フロンティアにおいて、「中南米のアマゾン」と「中南米のPayPal・ブロック(旧スクエア)」を1社で兼ね備えた絶対的覇者が、メルカドリブレ(MercadoLibre, Inc. / NASDAQ: MELI)です。ブラジル、メキシコ、アルゼンチンなど18カ国で事業を展開し、2026年第2四半期には四半期売上高が初めて100億ドルの大台を突破(前年同期比+50%増の101.7億ドル)するなど、時価総額約950億ドル規模の大型株でありながらスタートアップのような驚異的成長を続けています。
なぜ米国の巨人アマゾン(AMZN)や東南アジアの刺客シー(SE / Shopee)ですら、中南米ではメルカドリブレの牙城を崩せないのでしょうか。その答えは、過酷な中南米の地理・治安環境を克服するために巨額投資で築き上げた自社物流網「Mercado Envios(ネットワーク浸透率96%)」と、銀行口座を持たない人々を取り込んだフィンテック生態系「Mercado Pago(四半期決済取扱高1,010億ドル)」の強烈なシナジーにあります。本記事では、メルカドリブレの三位一体ビジネスモデル、最新の業績・バリュエーション評価、そして新NISAを活用した投資戦略を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):「ECマーケットプレイス × 自社物流網(Mercado Envios) × 決済・金融(Mercado Pago)」が相互に顧客をロックインする三位一体のフライホイール(相乗効果)。出荷荷物の96%を自社管理物流で処理し、道路網や郵便インフラが未発達な中南米で他社が模倣不可能な物理的参入障壁を構築しています。
- 業績を牽引する成長要因:月間アクティブユーザー(MAU)8,800万人に達したフィンテック事業「Mercado Pago」の拡大と、信用融資ポートフォリオ(164億ドル、前年比+75%)の急伸。さらにECプラットフォーム上の高粗利なリテールメディア広告(Mercado Ads)と1時間・当日配送の強化がGMV(流通取引総額)を押し上げています。
- 収益構造・財務の特徴:2026年第2四半期に売上高成長率+50%(為替中立ベース+43%)を達成し、四半期売上100億ドルを突破。短期的な利益率よりもブラジルでのシェア拡大やメキシコ・クレジットカード事業への戦略的先行投資を優先するアマゾン流の長期資本配分を貫いています。
- 投資家が警戒すべき最大のリスク:ブラジル・メキシコ・アルゼンチン等の現地通貨安(為替変動リスク)と政治・インフレの不安定性、および消費者向け融資・クレジットカード事業の急拡大に伴う景気後退時の貸倒引当金(NPL:不良債権比率)の上昇リスクが挙げられます。
株価チャートと直近のマーケットパフォーマンス
メルカドリブレの株価は、52週高値の2,428ドルから足元では1,830ドル〜1,860ドル前後(52週レンジ:1,495.00ドル〜2,428.00ドル)へと健全な調整を経た水準で推移しています。2026年第2四半期決算では売上高が前年同期比+50%増の101.7億ドルと歴史的な大台を突破した一方、ブラジルでの送料無料施策やクレジットカード会員獲得に向けた戦略的投資により営業利益率が6.7%(前年同期は12.2%)へ低下したことで短期筋の利食い売りが発生しました。同社株へ投資する際は、以下の「3つの固有の値動きパターン」を把握しておくことが極めて重要です。
- 決算発表時の反応パターン:メルカドリブレは「売上・GMVの拡大(投資フェーズ)」と「利益率の収穫(マージン拡大フェーズ)」を数年周期で繰り返す特徴があります。ウォール街の短期アナリストは営業利益率や融資の引当金増加に過敏に反応して決算直後に株を売ることがありますが、GMV(流通総額)とTPV(決済総額)が30〜50%超で伸びている局面でのマージン低下は「将来の市場独占に向けた意図的な先行投資」であることが多く、過去の歴史ではすべて絶好の押し目買い場となってきました。
- マクロ環境・金利・為替への感応度:決算報告は米ドル建てで行われる一方、実際の売上はブラジルレアル(BRL)、メキシコペソ(MXN)、アルゼンチンペソ(ARS)で計上されます。そのため、米ドル高・新興国通貨安が進む局面では見た目上のドル建て成長率が抑制されやすく、逆に米FRBの利下げ局面で新興国へ資金が還流する際には、現地通貨高と業績拡大のダブルエンジンで株価が爆発的に上昇する傾向があります。
- 連動するセクター・関連銘柄:ラテンアメリカのフィンテック競合であるヌー・ホールディングス(NU / Nubank)や、グローバルECの雄アマゾン(AMZN)、東南アジアのシー(SE)と連動しやすい性質があります。また、ブラジル株式ETF(EWZ)やメキシコ株式ETF(EWW)など中南米マクロ指標の動向とも強い相関を持ちます。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
中南米・新興国EC&フィンテック主要企業との比較
| 企業名(ティッカー) | 主力領域・ターゲット市場 | 収益モデル・エコシステム | 売上成長率水準(YoY) | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| **メルカドリブレ(MELI)** | 中南米18カ国のEC首位&総合フィンテック | EC+自社物流(Envios)+決済・融資(Pago)の複合体 | 約+40%〜+50% | 荷物96%を運ぶ自社物流網、ECと金融の双方向データ連携 |
| **アマゾン(AMZN / 中南米部門)** | グローバルEC首位(ブラジル・メキシコ展開) | 直販EC+マーケットプレイス+Prime会員網 | 約+10%〜+12%(全社) | 圧倒的な資本力とAWS基盤(ただし中南米では物流・金融網でMELIが先行) |
| **シー・リミテッド(SE / Shopee)** | 東南アジアEC首位・ブラジル市場へ参入 | 低価格・ゲーミフィケーション型EC+SeaMoney | 約+20%〜+25% | 低単価雑貨の集客力とアプリ滞在時間(高単価品や即日配送ではMELI優位) |
| **ヌー・ホールディングス(NU)** | ブラジル・メキシコ最大のデジタル銀行(Nubank) | モバイルバンキング・クレジットカード・個人融資 | 約+35%〜+45% | 1億人超の銀行顧客基盤と低コスト運営(ただしEC・物流網は非保有) |
他社が絶対に模倣できない「EC×物流×金融」三位一体のフライホイール
メルカドリブレのビジネスモデルが驚異的なのは、「コマース(Mercado Libre)」、「物流(Mercado Envios)」、「フィンテック(Mercado Pago)」の3つが独立しているのではなく、1つの巨大な歯車として噛み合っている点です。
第一に、中南米のEC最大のボトルネックであった配送品質を解決するため、同社はフルフィルメント倉庫、航空機、配送バン、さらには地域の小規模店舗を配送拠点化するネットワークに巨額投資を行いました。現在、プラットフォーム上で販売される年間約30億点もの商品のうち、実に96.0%が自社管理ネットワーク「Mercado Envios」を通じて配送され、過半数が当日または翌日に届きます。この配送スピードを実現するには10年以上の歳月と数十億ドルのインフラ投資が必要であり、新規参入企業を寄せ付けない物理的な堀となっています。
第二に、もともとECの決済手段として生まれた「Mercado Pago」は、今やECサイトの外(実店舗のQRコード決済やPOS端末、公共料金支払い、資産運用)へと大きく飛び出しています。四半期の総決済取扱高(TPV)は1,010億ドル(前年比+56%)に達し、預かり資産(AUM)は232億ドル(同+68%)へと急膨張しています。
そして第三の決定的な武器が、このECの売買データと決済データをAIで解析して行う「独自の与信スコアリング(Mercado Credito)」です。従来の銀行が審査できなかった中小店舗(SME)や個人に対し、日々の売上データや決済履歴を担保に運転資金やクレジットカードを即座に提供します。出店者は借りた資金で在庫を増やし、消費者はクレジット枠で買い物をするため、さらにECの流通総額(GMV)が拡大するという完璧な永久機関が完成しているのです。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. 金融包摂を加速するフィンテック「Mercado Pago」と信用融資の拡大
ラテンアメリカでは今なお成人の約3〜4割が十分な銀行サービスやクレジットカードを持てていません。メルカドリブレは8,800万人のフィンテック月間アクティブユーザー(MAU)を基盤に、デジタル口座、高利回り預金アカウント、保険、そしてクレジットカードの発行を急速に拡大しています。信用ポートフォリオ残高は164億ドル(前年比+75%)に達する一方、AI審査モデルの精緻化により15〜90日延滞率(NPL)は7.0%(クレジットカード単体では4.6%)と歴史的低水準に抑えられており、中南米最大の「デジタルメインバンク」への飛躍を着実に進めています。
2. ネットワーク浸透率96%を誇る自社物流網と「1時間・当日配送」の深化
2026年に入り、同社は主要都市圏における「1時間配送」および「当日配送」のさらなる高速化と、ブラジル・メキシコにおけるフルフィルメントセンターの自動化投資を加速させています。配送スピードが向上するほど、これまでECで買われにくかった日用品・食品(スーパーマーケット領域)や高額家電の購入頻度が跳ね上がります。2026年第2四半期のユニークアクティブ購入者数は8,930万人、販売個数は四半期で約8億個(前年比+45%増)と、EC浸透率のさらなる上昇余地(中南米のEC化率はまだ10%台半ば)を総取りする体制を整えています。
3. 高粗利なリテールメディア広告(Mercado Ads)と「Meli+」による収益化
アマゾンと同様に、メルカドリブレでも現在最も利益率の高い成長エンジンとなっているのが広告事業「Mercado Ads」です。「買い物をする直前の強い購買意欲を持ったユーザー」に対して検索連動型広告やディスプレイ広告を表示するため広告主のROAS(広告投資対効果)が極めて高く、売上は前年比約40%ペースで急伸しています。営業利益率が70〜80%に達する広告売上が拡大することで、物流やフィンテックの先行投資コストを吸収し、中長期的な全社利益率を大きく押し上げる原動力となります。
主要セグメント別の市場シェアと今後のターゲット
| 事業セグメント | 売上構成比(目安) | 現在の市場立ち位置・主要KPI | 主要地域(ブラジル・メキシコ・アルゼンチン) | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| **コマース事業(Marketplace・物流・広告)** | 約56%〜58% | 中南米ECシェア首位(30%超)、四半期GMV 219億ドル(+44% YoY) | ブラジル(売上約53%)、メキシコ(約23%)、アルゼンチン(約19%) | 日用品・アパレル等のカテゴリ拡張、Mercado AdsのGMV比率拡大 |
| **フィンテック決済・金融サービス(Mercado Pago)** | 約20%〜22% | 四半期TPV 1,010億ドル(+56% YoY)、MAU 8,800万人 | メキシコでのPOS端末普及、ブラジルPIX連携、アルゼンチン資産運用 | 実店舗アクワイアリング拡大、保険・投資信託等のクロスセル |
| **クレジット・融資事業(Mercado Credito)** | 約21%〜23% | 融資残高 164億ドル(+75% YoY)、NPL(15-90日延滞率)7.0% | ブラジル・メキシコでのクレジットカード発行急増 | AI与信モデルによる優良顧客への利用枠引き上げとメインカード化 |
地域別に見ると、最大の柱であるブラジル(売上構成比5割超)と第2の柱メキシコが前年比40〜50%超の力強い成長を牽引しており、かつてインフレと通貨危機に苦しんだ創業の地アルゼンチンでも経済正常化に伴い販売個数が前年比+22%と力強い回復を見せています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| **アナリスト総合レーティング** | Strong Buy 〜 Buy(平均目標株価:約2,300〜2,350ドル) | 現在の株価(1,850ドル前後)から約25%以上の上値余地。成長持続力をウォール街が絶賛 |
| **売上高成長率(YoY)** | 2026年第2四半期実績:+50%(通期売上約400億ドル規模へ) | 時価総額約950億ドルのメガ企業でありながら、過去4年間で最速となる驚異の50%増収を記録 |
| **売上総利益率(粗利率)** | 約41.0%〜46.0% | 自社物流網の拡大やポイント還元投資を行いつつも、40%台前半の安定した粗利率を確保 |
| **営業利益率** | 約6.7%〜12.5%(直近四半期は先行投資により6.7%) | 現在はメキシコ端末やブラジル配送・クレカ投資で意図的に圧縮中。投資一巡後の利益急伸余地が大 |
| **予想PER(株価収益率)** | 約28倍〜30倍(2026年予想EPS 約65.5ドル基準) | 売上成長率40〜50%の独占的プラットフォーム企業がPER 28倍というのは歴史的な割安水準 |
| **予想配当利回り・株主還元** | 無配(配当利回り 0.0%)/ 全額を成長インフラへ再投資 | 中南米のEC・金融の巨大な未開拓市場を制覇するため、キャッシュはすべて高ROIC事業へ再投資 |
機関投資家によるバリュエーション評価の深掘り
メルカドリブレのバリュエーションを分析する上で最も注目すべきは、「予想PER約28倍」という異例の割安感です。かつての同社はPER 80倍〜100倍以上で取引されることも珍しくありませんでしたが、利益の急拡大と直近の株価調整によって、2026年予想EPS(約65.49ドル)基準のPERは20倍台後半まで低下しています。利益成長率を考慮したPEGレシオは1.0倍を大きく割り込む水準にあります。
2026年第2四半期決算で営業利益率が12.2%から6.7%へ低下したことを懸念する声もありますが、その内訳を精査すると、ブラジルでのマーケットシェアを競合(ShopeeやTemu等)から完全に引き離すための送料無料・PIX割引施策と、将来の莫大な金利収入を生むクレジットカード新規発行時の初期引当金計上によるものです。まさに2010年代のアマゾンがフルフィルメント投資で一時的に利益を抑えながら市場を独占していった過程と酷似しており、長期視点の機関投資家からは「極めて合理的な攻めの投資」として高く評価されています。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク
四半期ごとの営業利益率が先行投資や貸倒引当金の積み増しによって大きく変動するため、短期的なEPSのコンセンサス未達に反応したアルゴリズム売りで株価が1日に5〜10%上下する高いボラティリティ(ベータ値約1.42)を伴います。短期の利益率のブレに耐えられない投資家には不向きな側面があります。
② 競合激化・技術革新リスク
ブラジルおよびメキシコ市場において、東南アジアのシー(Shopee)や中国発の越境EC(Temu、SHEIN)、さらにはアマゾンが低価格攻勢を強めています。またフィンテック領域では、デジタル銀行最大手のNubank(NU)とクレジットカード・個人融資のシェアを巡る激しい競争が続いており、顧客獲得コストや配送料補助の負担が長引くリスクがあります。
③ 地政学・規制・マクロ環境リスク
中南米特有の政治リスク・通貨下落リスク・高インフレは最大の外部要因です。ブラジル中央銀行の金融政策や税制変更、メキシコの司法・規制改革、アルゼンチンの通貨切り下げなど、各国の政策変更や通貨安がドル建ての業績を直撃するカントリーリスクを常に内包しています。
④ 企業固有の財務・構造リスク
融資事業(Mercado Credito)のポートフォリオが前年比+75%増の164億ドルへと急拡大しているため、ビジネスモデルの中に「銀行・消費者金融としての信用リスク」が大きく組み込まれています。中南米経済が深刻なリセッション(景気後退)に陥った場合、不良債権比率(NPL)が急上昇し、巨額の貸倒損失がEC事業の利益を吹き飛ばすリスクには厳重な監視が必要です。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
メルカドリブレ(MELI)は、米国株・先進国株に偏りがちなポートフォリオにおいて、「新興国の人口ボーナスとデジタル化・金融包摂の爆発的成長を丸ごと取り込める世界最高峰のグロース銘柄」です。
- コア・サテライト戦略における位置づけ:
無配かつ値動きの大きいグロース株であるため、「新NISA(成長投資枠)や特定口座におけるサテライト成長枠(資産全体の5%〜8%程度)」としての組み入れが最適です。1株あたりの株価が約1,850ドル(約27万〜28万円)と値がさ株であるため、資金規模に応じて段階的に買い付けるアプローチが推奨されます。
- 買い付けのタイミングと具体的な基準:
現在のように「売上高・GMVは+40〜50%で絶好調であるにもかかわらず、将来に向けた先行投資で営業利益率が低下し、株価が1,800ドル近辺(予想PER 28倍前後)まで調整している局面」は、中長期投資家にとって極めて魅力的なエントリー好機です。特に1,750ドル〜1,850ドルのサポートゾーンでの分割買いが有効です。
- 次回決算で注目すべき最重要KPI(2点):
- 融資ポートフォリオの15〜90日延滞率(NPL)が7〜8%以下の健全な水準に制御されているか:75%増という猛烈なペースで融資を伸ばす中、AI与信の精度が維持され焦げ付きが急増していないか。
- ブラジルおよびメキシコにおける為替中立ベースのGMV成長率が30%以上を維持できているか:送料無料や物流投資の成果が着実に取扱高と市場シェア拡大に結びついているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。