
※本記事は2026年10月20日時点の公開情報・市場データに基づき調査・執筆しています。
生成AI革命において、エヌビディア(NVDA)の最新GPUも、ブロードコム(AVGO)の特注AIチップ(XPU)も、さらにはAppleのiPhone向けプロセッサも、この1社が存在しなければ世界のどこでも製造することすらできません。世界の最先端半導体受託製造(ファウンドリ)市場で事実上の独占状態(シェア60%超、最先端領域では90%超)を握り、時価総額約2兆500億ドル(約307兆円)へと到達した絶対的インフラ企業がTSMC(台湾積体電路製造 / Taiwan Semiconductor Manufacturing Co., Ltd. / NYSE: TSM)です。
米国株(ADR)や新NISAの成長投資枠で半導体銘柄を検討する際、TSMCは最もファンダメンタルズが強固な中核銘柄として注目されます。しかし同時に、個人投資家からは次のような疑問も多く寄せられます。「なぜインテルやサムスン電子はTSMCの微細化技術に追いつけないの?」「AIチップ不足の鍵を握る先端パッケージング『CoWoS(コワース)』や次世代『2ナノメートル(2nm)プロセス』とは何?」「年間640億ドル(約9.6兆円)もの巨額設備投資を続けながら、なぜ粗利率68%という驚異的な利益率を出せるの?」「台湾有事などの地政学リスクはどう考えればいい?」
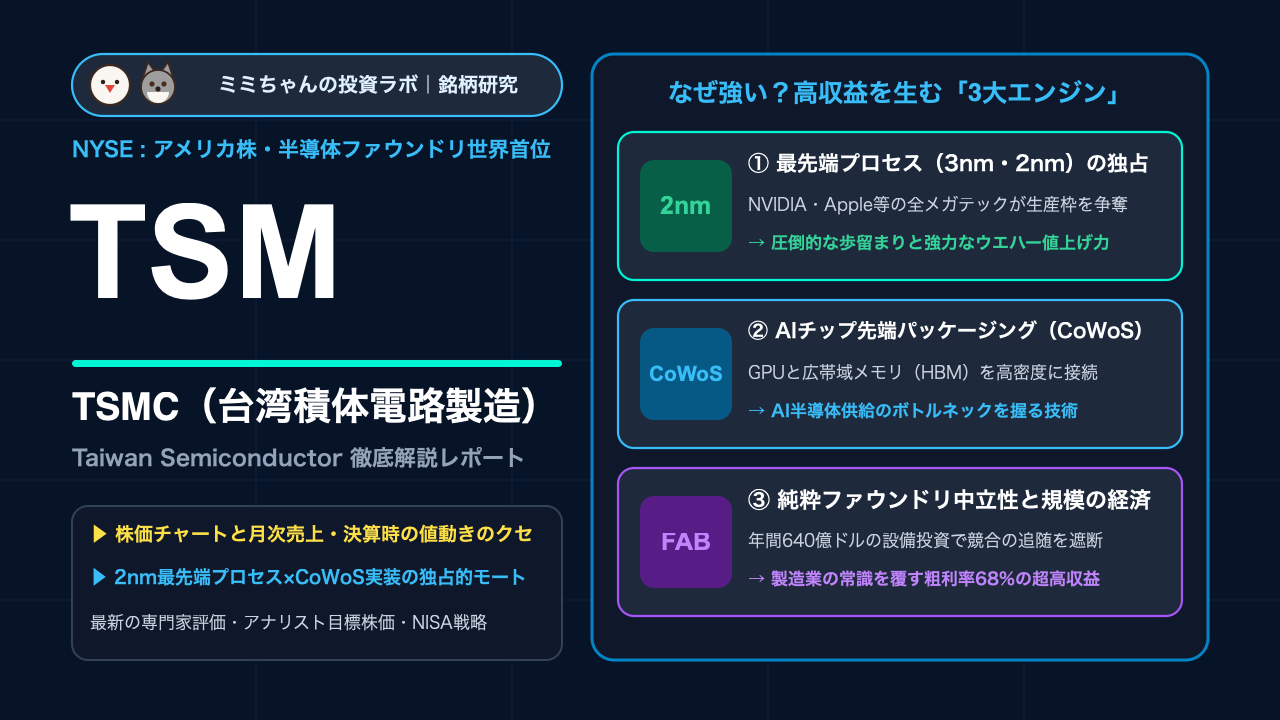
本記事では、TSMCが築き上げた「2nm最先端プロセス×CoWoS先端実装×純粋ファウンドリ中立性」による独自の経済的な堀(モート)から、決算発表時の株価のクセ、今後の成長ドライバー、機関投資家のバリュエーション評価、そして地政学リスクまで徹底的に解剖します。
この記事の結論(エグゼクティブ・サマリー)
- 最先端半導体(3nm・2nm)と先端実装「CoWoS」の独占による無敵の経済的な堀(モート):顧客と一切競合しない「純粋ファウンドリ」の信頼性と、圧倒的な歩留まり(良品率)により、エヌビディア、Apple、AMD、ブロードコム等の全メガテックがTSMCの生産枠を奪い合う構造を確立。特に複数のチップを高密度に繋ぐ先端パッケージング技術「CoWoS」と2nm(N2)量産で他社を完全に引き離し、強力な価格決定権(値上げ力)を握っています(TSMC公式IR)。
- AIアクセラレータ需要の爆発により6四半期連続の過去最高益を更新:2026年第3四半期(7〜9月期)の売上高は前年同期比41%増の467億2,000万ドル、純利益は同69%増と6四半期連続で過去最高益を更新。続く第4四半期売上ガイダンスも523億〜543億ドル(前年同期比58%増)と異次元の成長を示し、2026年通期の売上成長率見通しを44%増へと上方修正しています(TradingKey Q3決算分析)。
- 年間640億ドルの巨額設備投資をこなしながら粗利率68%を叩き出す高収益構造:最先端工場の稼働率100%超とウエハー販売単価(ASP)の引き上げにより、製造業でありながら売上総利益率(粗利率)は67.7%〜68.0%、営業利益率は約57%〜58%というソフトウェア企業並みの超高収益体質を実現。2026年の設備投資額(CapEx)640億ドルを営業キャッシュフローだけで余裕をもって賄い、連続増配も継続しています(TIKR TSMCマージン分析)。
- 台湾海峡の地政学リスクと海外工場(米国・日本・欧州)立ち上げの初期コストに留意:最先端工場の過半が台湾に集中しているため、米中対立や台湾海峡の緊張激化ニュースに対してバリュエーションがディスカウントされやすい宿命があります。また、米アリゾナ工場や熊本第2工場等のグローバル分散に伴う電力費・人件費の上昇が、将来の粗利率を年2〜3%程度押し下げる要因として注視が必要です。
株価チャートと直近のマーケットパフォーマンス
2026年10月20日時点におけるTSMC(NYSE: TSM)の米国ADR株価は395.00ドル前後(時価総額:約2兆500億ドル)で推移しています。直近52週間の株価レンジは185.00ドル〜430.00ドルとなっており、AIデータセンター向けHPC(高性能コンピューティング)需要の急拡大と2nmプロセスの立ち上がりを織り込みながら、2026年10月中旬の決算発表前後には430ドルの高値を試す力強い上昇トレンドを描いています。
TSMCの株価には、世界の半導体サプライチェーンの頂点に立つ企業特有の3つの明確な「値動きのクセ」があります。
- 四半期決算だけでなく「毎月10日前後に発表される月次売上高」で株価が動く:米国企業には珍しい特徴として、TSMCは台湾証券取引所の規定により毎月10日前後に前月の単月売上高を開示します。この月次売上が前年同月比30%〜40%増の強いモメンタムを示した日には、エヌビディアやブロードコムなど半導体セクター全体の株価を一斉に押し上げる先行指標として機能します。また、四半期決算(1月・4月・7月・10月中旬発表)では、足元の利益以上に「次四半期の粗利率ガイダンス(65%超を維持できるか)」と「年間設備投資額(CapEx)の増減」に市場が最も敏感に反応します(Investing.com TSMC決算トランスクリプト)。
- フィラデルフィア半導体株指数(SOX)および大口顧客(Apple・NVIDIA)と強く連動する:TSMCの売上高の約4割強は上位2大顧客であるAppleとエヌビディア(NVDA)によって占められています。そのため、新型iPhoneの販売動向や、エヌビディアの次世代AIチップ(Blackwell UltraやRubin世代)の出荷スケジュールに関するニュースに連れ高・連れ安しやすい傾向があります。
- 地政学ニュースや米国の半導体関税・輸出規制ヘッドラインで一時的な押し目を作りやすい:業績が絶好調であっても、台湾海峡での軍事演習や、米国政府による対中先端半導体規制の強化、あるいは海外生産シフトに関する政治的発言が出た局面では、機関投資家のリスク回避売りによって一時的に8〜15%程度の急落(ディスカウント)が発生しやすいクセがあります。過去の実績では、ファンダメンタルズに毀損がない限り、こうした地政学起因の下げは中長期投資家にとって絶好の押し目買い機会となってきました。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
世界の半導体ファウンドリ(受託製造)および製造市場におけるTSMC(TSM)の立ち位置を、競合であるサムスン電子(Samsung Foundry)、インテル(INTC)、および前工程装置で密接に関わるASML(ASML)との比較表で整理します。
| 比較項目 | TSMC(TSM) | サムスン電子(ファウンドリ部門) | インテル(INTC / Intel Foundry) | ASML(ASML / 参考:露光装置独占) |
|---|---|---|---|---|
| 株価・時価総額(2026/10/20時点) | 約$395.00 / 約2兆500億ドル | 約3,000億ドル規模(全社合計) | 約$22〜25 / 約1,000億ドル規模 | 約$750〜800 / 約3,100億ドル規模 |
| 世界ファウンドリ市場シェア | 約62%〜65%(最先端AIチップは90%超を独占) | 約10%〜12%(先端歩留まりに苦戦) | 外部受託は1%未満(18Aプロセスで再建途上) | EUV露光装置でシェア100%(TSMCが最大顧客) |
| ビジネスモデルの特徴 | 100%純粋ファウンドリ(顧客と絶対に競合しない) | IDM(自社スマホ・メモリと受託製造を兼業) | IDM(自社CPU設計とファウンドリ分離を進め中) | 半導体製造装置(リソグラフィ)の開発・販売・保守 |
| 収益性(粗利率 / 営業利益率) | 粗利率 67.7%〜68.0% / 営業利益率 約58% | 半導体部門の利益率はメモリ市況で乱高下 | ファウンドリ部門は巨額の営業赤字が継続 | 粗利率 約51%〜53% / 営業利益率 約32〜35% |
| 最大の経済的な堀(モート) | 圧倒的な先端歩留まり、CoWoS実装力、規模の経済 | メモリ(HBM)とロジックの一貫製造提案力 | 米政府の補助金支援と欧米防衛・国内生産需要 | 物理限界に挑むEUV(極端紫外線)光学技術 |
なぜこれほど儲かるのか?収益源の内訳と「3つの経済的な堀(モート)」
TSMC(TSM)の売上高は、回路線幅7ナノメートル(7nm)以下の「先端プロセス(Advanced Technologies)」が全体の約70%以上を占めています。莫大な設備投資と減価償却費を抱える装置産業でありながら、粗利率68%・純利益率50%前後という異次元の収益性を維持できる背景には、以下の3つの強固なモートが存在します。
- 「純粋ファウンドリ」の中立性とエコシステムが生む圧倒的な規模の経済(学習曲線効果):
サムスン電子やインテルは自社ブランドのスマートフォンやCPUを販売しているため、AppleやAMD、クアルコムから見ると「自社の最先端設計図を渡すと模倣されるリスクがあるライバル」です。一方、創業者のモリス・チャン氏が確立したTSMCの鉄則は「絶対に自社製品を持たず、顧客と競合しない」ことです。このため世界中の500社以上のファブレス企業の注文がTSMCに集中し、圧倒的な生産量によって「誰よりも早く製造不良(歩留まり)を改善するノウハウ」が蓄積される正のフィードバックループが回っています。
- AI半導体のボトルネックを握る先端パッケージング技術「CoWoS」の独占:
現在の生成AI用GPU(エヌビディアのBlackwell等)やカスタムASICは、単に演算チップを微細化するだけでは性能が上がりません。演算チップのすぐ横に超高速メモリ(HBM)をミクロン単位の精度で並べてシリコン中間基板(インターポーザ)の上に載せる「CoWoS(Chip-on-Wafer-on-Substrate)」という3次元先端実装技術が不可欠です。TSMCはこのCoWoS技術と生産能力で世界市場を事実上独占しており、前工程(ウエハー製造)から後工程(先端実装)まで一貫してロックインすることで、極めて高い付加価値と価格交渉力を発揮しています。
- 年間640億ドルの設備投資(CapEx)が可能にする参入障壁と「ウエハー値上げ力」:
最先端の2nm(N2)工場を建設し、EUV露光装置を導入するには年間600億ドル(約9兆円)以上のキャッシュ投入が必要です。この天文学的な投資額に耐えられる企業は地球上にTSMCしか残っておらず、結果として最先端領域は「TSMCの独壇場」となっています。代替先が存在しないため、TSMCは電力費やインフレによるコスト上昇分を「最先端ウエハーおよびCoWoSの10〜20%価格引き上げ」によって顧客へ完全に転嫁でき、これが粗利率68%という驚異的な数字の源泉となっています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
TSMCの売上高を年間1,800億〜2,000億ドル超へとさらに飛躍させる今後の成長戦略は、以下の3つのエンジンによって牽引されます。
① 次世代「2ナノメートル(N2)」プロセスの本格量産とGAA構造への転換
最大の成長エンジンは、2025年後半から2026年にかけて本格量産(ランプアップ)が始まった「2nmプロセス(N2)」です。N2世代では、長年使われてきたFinFET構造から、電流の通り道を四方から囲む新構造「ナノシート(GAA:Gate-All-Around)」へと歴史的な技術転換を果たしました。
これにより、3nm(N3E)世代と比較して同じ消費電力で処理速度が10〜15%向上、または同じ速度で消費電力が25〜30%削減されます。電力不足に悩むAIデータセンター運営企業(ハイパースケーラー)や新型iPhone・AIスマホにとって喉から手が出るほど欲しい性能であり、3nm世代を上回る過去最大の初期受注とウエハー単価(1枚あたり2万5,000〜3万ドル超)が売上と利益を強烈に押し上げます(Seeking Alpha TSMC 2nm分析)。
② HPC(AIデータセンター)部門の倍増とCoWoS生産能力のさらなる拡張
第2のエンジンは、すでに全社売上の過半(50%超)を占める筆頭セグメントとなったHPC(ハイパフォーマンス・コンピューティング)部門です。エヌビディア(NVDA)の次世代GPU群だけでなく、ブロードコム(AVGO)やマーベルが設計するGoogle・Meta・Amazon・OpenAI向けの特注AIチップ(カスタムASIC)もすべてTSMCの先端ラインで製造されます。
TSMCは2026年もCoWoSの生産能力を前年比倍増に近いペースで拡張し続けており、さらに次世代の「SoIC(3次元チップ積層)」やシリコンフォトニクス(光電融合パッケージ「COUPE」)の実用化によって、2028〜2030年までAIインフラの付加価値を総取りするロードマップを描いています。
③ 日米欧へのグローバル製造拠点分散(ファブ・ネットワークの国際化)
第3の柱は、地政学リスクの低減と各国政府の補助金を活用したグローバル工場展開です。
- 日本(JASM・熊本第1・第2工場):ソニーやデンソー、トヨタが出資し、第1工場が記録的なスピードで量産を開始。さらに6nm等の先端領域を含む第2工場の建設が進み、日本の車載・産業・イメージセンサー需要を捕捉しています。
- 米国(アリゾナ第1〜第3工場):米CHIPS法の巨額補助金を受け、4nmに続き3nm・2nmの最先端プロセスを米国内で生産する体制を構築。Apple、NVIDIA、AMDの米国生産ニーズに直接応えることで、顧客のサプライチェーン不安を解消し、長期契約のプレミアム価格を正当化しています。
- 欧州(ドイツ・ドレスデン工場):ボッシュやインフィニオン等と合弁で欧州の車載・産業用半導体基盤を固めています。
主要セグメント別の市場シェアと今後のターゲット
TSMCのプラットフォーム別(用途別)売上構成比と、各セグメントの市場立ち位置・主要顧客・成長余地を以下のMarkdownテーブルに整理します。
| 事業セグメント(用途別) | 売上構成比(目安) | 現在の市場立ち位置・シェア | 主要顧客・搭載製品 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| HPC(AI・データセンター・PC) | 約51%〜54% | 最先端AIチップ製造でシェア95%超の独占 | NVIDIA(GPU)、AMD、Broadcom、Google、AWS、Meta | 生成AIサーバー需要、カスタムASIC急増、CoWoS倍増、2nm(N2)への全面移行 |
| スマートフォン(Smartphone) | 約30%〜34% | ハイエンドスマホSoCで事実上の独占 | Apple(iPhone Aシリーズ・Mシリーズ)、Qualcomm、MediaTek | オンデバイスAI(AIスマホ)普及に伴うチップ面積大型化と2nm採用による単価上昇 |
| IoT(モノのインターネット) | 約6%〜7% | スマートウォッチ・エッジAIで首位 | Apple(Apple Watch / AirPods)、スマート家電、AR/VR機器 | ウェアラブル機器の高度化、スマートグラス・エッジAI端末向けの超低消費電力チップ |
| 車載(Automotive) | 約4%〜5% | 自動運転・EV制御チップでトップシェア | Tesla(自動運転FSDチップ)、NXP、ルネサス、インフィニオン | EV化・自動運転(ADAS)の高度化に伴う「走るスーパーコンピュータ化」、日欧工場の稼働 |
| デジタル家電・その他(DCE) | 約2%〜3% | 高機能テレビ・ゲーム機等の安定供給 | ソニー、デジタルTV・通信機器メーカー等 | レガシープロセスの安定稼働によるキャッシュ創出 |
かつてはAppleのiPhoneサイクルに業績が大きく左右される「スマホ銘柄」でしたが、現在はHPC部門が売上の5割を超えて高成長を牽引しており、季節変動の少ない通年高稼働モデルへと進化しています。
最新の専門家評価(アナリストコンセンサス)と業績指標
ウォール街のアナリストによる最新評価と、個人投資家が注目すべきTSMCの主要財務指標を以下の3列テーブルにまとめます。
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 「Strong Buy(強い買い)」(目標株価:$430〜$582) | ほぼ全アナリストが「買い」推奨。AIチップ需要の独占と2nmの歩留まり好調を受け、目標株価の引き上げが相次ぐ(Beating The Tide 分析)。 |
| 売上高成長率(前年比) | 2026年Q3実績:+41%($46.72B) / 通期見通し:+44%増 | 売上高20兆円超の巨大製造業でありながら、前年比4割超の急成長を継続。Q4も523〜543億ドル(+58%)とさらに加速。 |
| 売上総利益率(粗利率) | 約67.7%〜68.0%(長期目標「53%以上」を大幅超過) | 最先端ウエハーの値上げと高付加価値なCoWoSの貢献により、製造業の常識を覆す68%の粗利率を達成(TIKR レポート)。 |
| 営業利益率(マージン) | 約57.0%〜58.0%(純利益率も約50%前後) | 巨額の研究開発費と減価償却費を吸収したうえで、売上の約半分が最終利益として残る圧倒的なキャッシュ創出力。 |
| 予想PER(株価収益率) | 予想PER:約21.0倍〜24.0倍(2026年10月時点) | 利益が前年比+60%超のペースで伸びているにもかかわらず、PERは20倍台前半。AI関連株の中で最も割安(PEGレシオ0.5倍前後)な水準。 |
| 予想配当利回り・増配姿勢 | 配当利回り:約1.1%〜1.3%(四半期配当の継続的引き上げ) | 「一度引き上げた1株配当は絶対に下げない(維持または増配)」方針を明言。年間640億ドルの設備投資と増配を両立。 |
現在のバリュエーション(割高・割安)を機関投資家はどう評価しているか?
TSMCの予想PERは約21〜24倍で推移しています。エヌビディア(NVDA)(PER 35〜40倍)やブロードコム(AVGO)(PER 35〜42倍)、ASML(PER 30倍超)といった他の半導体主力銘柄と比較すると、60%超の利益成長率を誇るTSMCのバリュエーションは「顕著に割安(ディスカウント)」な水準に置かれています。
機関投資家がTSMCを「AI相場における最もリスクリワード(危険対報酬比)が優れた銘柄」と評価する理由は以下の3点です。
- 「どのAIチップが勝ってもTSMCがすべて製造する」という究極のツルハシ銘柄ポジション:エヌビディアのGPUが勝とうが、AMDがシェアを奪おうが、GoogleやMetaの自社開発チップ(ASIC)が増えようが、最終的な製造発注はすべてTSMCの先端ラインに集まります。顧客間のシェア争いのリスクを負わずにAI市場全体の成長を享受できます。
- PEGレシオ(PER÷利益成長率)が1倍を大きく下回る割安感:年率30〜40%以上のEPS成長が見込まれるなかでのPER 22倍は、台湾の地政学ディスカウントを考慮してもなお下値余地が限定的であると判断されています。
- フリーキャッシュフローの再拡大フェーズ入り:2nmへの初期投資ピークを越えるにつれ、値上げ効果と高稼働によって営業キャッシュフローが設備投資を大きく上回り、段階的な増配加速が期待されています。
投資における注意点・リスク要因
無敵に見えるTSMCですが、投資にあたっては以下の4つのリスク(死角)を正確に把握しておく必要があります。
① 台湾海峡をめぐる地政学リスクと米中摩擦・関税リスク
TSMCの最先端工場(3nm・2nm)および研究開発拠点の大部分は台湾(新竹・台南・高雄等)に集中しています。中台関係の緊張激化や軍事的衝突の懸念が高まった場合、実際の操業に影響がなくとも海外機関投資家のカントリーリスク回避売りによって株価が大きく下落するリスクがあります。また、米国政府による半導体関税や追加の輸出規制動向にも注意が必要です。
② 年間640億ドルの巨額設備投資(CapEx)に伴う減価償却負担とAI需要の巡航速度化
2026年の設備投資額は640億ドル(約9.6兆円)という前代未聞の規模に達しています。万が一、2027年以降に巨大IT企業のAIデータセンター投資が一巡して発注が鈍化した場合、新工場の莫大な減価償却費が重荷となり、粗利率と営業利益率が急低下するシクリカル(景気循環)リスクを内包しています。
③ 海外工場(米国・日本・欧州)の運営コスト高と粗利率の希薄化リスク
米アリゾナ州や欧州での工場運営は、台湾国内と比較して建設費・人件費・電力コストが大幅に高く、熟練技術者の確保にもコストがかかります。経営陣も「海外工場の本格稼働により、全社粗利率に毎年2〜3%程度の希薄化(押し下げ)圧力がかかる」と説明しており、値上げによってどこまで吸収できるかが焦点となります。
④ 台湾国内の電力供給制約・水不足および自然災害(地震)リスク
1台で膨大な電力を消費するEUV露光装置を多数稼働させるため、TSMC1社だけで台湾全体の電力消費量の約1割近くを占めています。台湾国内の電力料金の大幅値上げや電力不足、さらには台湾特有の大型地震が発生した際のクリーンルーム一時停止リスクは、物理的なサプライチェーンリスクとして常に意識しておく必要があります。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ミミちゃんアカアカ新NISA(成長投資枠)や特定口座において、TSMC(TSM)を活用した実践的な投資アプローチを整理します。
- コア・サテライト戦略における位置づけと配分目安:
TSMCは、AI・半導体セクターにおける「中核(コア寄りサテライト銘柄)」として位置づけるのが最も効果的です。特定のAIチップメーカー1社に賭けるよりもリスクが分散されており、かつ高収益・連続増配の実績があるため、ポートフォリオ全体の8%〜12%程度を上限に組み入れることで、AIメガトレンドの果実を安定的に取り込むことができます。
- 買い付けのタイミング(押し目買いの基準):
TSMC株は好決算を出した直後に「材料出尽くし(設備投資額の大きさや次四半期マージンへの慎重な見方)」で一時的に5%〜10%程度売られた後、翌月の好調な月次売上発表をきっかけに再び高値を更新するパターンを繰り返しています。
- 四半期決算直後の短期的な利食い売り局面(370〜385ドル近辺の50日移動平均線サポート)
- 地政学ヘッドラインやSOX指数の調整による連れ安局面(予想PER 20倍割れ水準)
これらを絶好のエントリー機会と捉え、3〜4回に分けて段階的に買い付ける手法を推奨します。
- 次回決算(および月次発表)で注目すべき最重要KPI(2点):
- 毎月10日前後に発表される「月次売上高」の前年同月比成長率:AI需要のモメンタムを示す前年比+30%〜40%超のペースが継続しているか。
- 売上総利益率(粗利率)65%〜68%の維持と2nm(N2)・CoWoSの増産進捗:海外工場の立ち上げコストや台湾の電力費上昇を、先端ウエハーの価格引き上げによって完全に吸収できているか。
🇺🇸 TSMの新NISA・米国株投資におすすめのネット証券
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。