
※本記事は2026年10月19日時点の公開情報・市場データに基づき調査・執筆しています。
企業のクラウド移行と生成AIの爆発的普及に伴い、サイバー攻撃の手法がかつてない速度で高度化するなか、世界のサイバーセキュリティ業界で時価総額約2,798億ドル(約42兆円)の絶対的リーダーとして君臨しているのがパロアルトネットワークス(PANW)です。
米国株や新NISAの成長投資枠でサイバーセキュリティ銘柄を検討する際、クラウドストライク(CRWD)やフォーティネット(FTNT)と並んで必ず比較されますが、個人投資家からは次のような疑問が寄せられます。「セキュリティ企業は競合が多いけれど、なぜパロアルトだけが売上高115億ドル超の巨大規模で成長を続けられるの?」「ニケシュ・アローラCEOが打ち出した『プラットフォーマイゼーション戦略』とは何?」「SaaS企業でありながら、フリーキャッシュフローマージンが約38%という驚異的なキャッシュ創出力を持つ秘密はどこにあるの?」
本記事では、パロアルトネットワークスが築き上げた「ネットワーク・クラウド・AIセキュリティ運用の3大統合プラットフォーム」による独自の経済的な堀(モート)から、決算発表時の値動きのクセ、今後の成長エンジン、機関投資家のバリュエーション評価、そして投資リスクまで徹底的に解剖します。
この記事の結論(エグゼクティブ・サマリー)
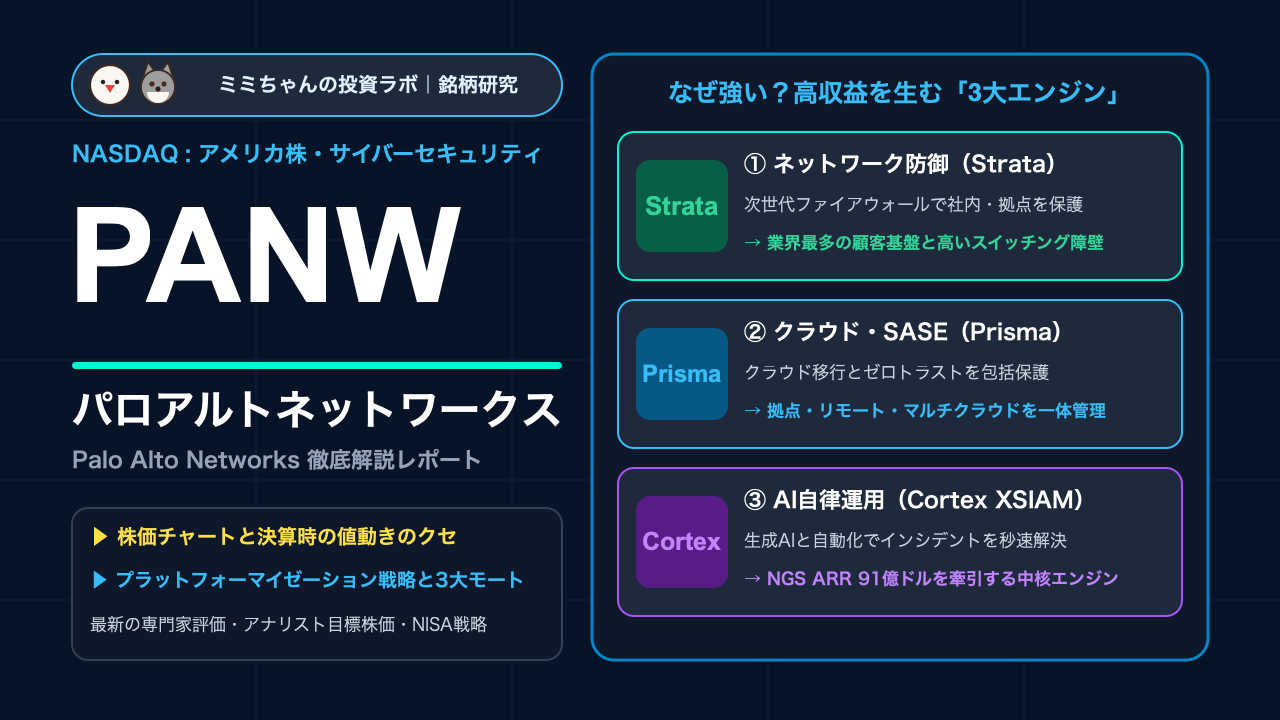
- セキュリティ乱立を束ねる「プラットフォーマイゼーション」による強固なモート:企業が抱える数十社のセキュリティ製品を「Strata(ネットワーク)」「Prisma(クラウド)」「Cortex(AIセキュリティ運用)」の3大プラットフォームへ集約する統合戦略を展開し、年間経常収益(NGS ARR)91億ドル(前年比63%増)を達成。一度基盤を共通化した顧客の離脱を防ぐ極めて強固なスイッチングコスト(乗り換え障壁)を確立しています(2026年度通期決算発表)。
- 次世代セキュリティARRの爆発的成長と受注残の積み上がり:2026年度通期の売上高は前年比34%増の115億ドルへ拡大し、将来の売上を約束する残存履行義務(RPO)は同34%増の212億ドル(約3.2兆円)に到達。Q4単四半期だけでも約10億ドルの純新規NGS ARRを獲得しており、AIを活用したセキュリティ自動化需要を取り込んで成長が再加速しています(2026年度第4四半期決算発表)。
- 前払いサブスク契約が生み出す驚異的なフリーキャッシュフロー体質:顧客と結ぶ3〜5年の長期契約に伴う前受金(繰延収益)を効率的に現金化することで、2026年度通期の調整後フリーキャッシュフロー(FCF)は44.1億ドル、FCFマージンは38.4%という極めて高水準を達成。事業買収と積極的な自社株買いを両立できる盤石の財務余力を誇ります(Quartr 決算サマリー)。
- GAAP純利益の変動性と大型買収の統合リスクに要警戒:プラットフォーマイゼーション推進に伴う初期無償提供(移行インセンティブ)や、CyberArk・Chronosphere等の大型M&Aに伴うのれん・株式報酬費用(SBC)の負担により、GAAPベースの営業利益やEPSが一時的に下振れしやすく、実績PER水準の高さから決算時の期待値調整リスクに注意が必要です。
株価チャートと直近のマーケットパフォーマンス
2026年10月16日時点におけるパロアルトネットワークス(PANW)の株価は342.00ドル(時価総額:約2,798億ドル)で推移しています。直近52週間の株価レンジは139.57ドル〜432.33ドルとなっており、2025年後半から2026年前半にかけてクラウド移行の本格化と大型サイバーインシデントへの防衛需要から430ドル超の上場来高値をつけた後、金利高止まりや大型買収の統合に伴う利益率調整を織り込みながら340ドル近辺で下値を固める展開となっています。
パロアルトネットワークスの株価には、SaaS・セキュリティ銘柄特有の3つの明確な「値動きのクセ」があります。
- 決算発表時は「売上高」以上に「ビリングス(請求額)・RPO(受注残)・NGS ARR」の伸びで乱高下する:パロアルトの四半期決算(11月・2月・5月・8月下旬に発表)では、足元の売上高が市場予想を上回っても、将来の売上の先行指標である「次世代セキュリティARR(NGS ARR)」や「残存履行義務(RPO)」の成長率が市場コンセンサスを下回ると、寄り付きから10〜20%規模の急落に見舞われるケースがあります。逆に、プラットフォーマイゼーションによる大型案件の成約加速が確認されると一気にショートカバー(買い戻し)を巻き込んで急反発するボラティリティの高さが特徴です(2026年度第4四半期決算発表)。
- 世界的な大規模セキュリティ障害やサイバー攻撃ニュースに対する逆行高の習性:競合他社(クラウドストライク(CRWD)等)のソフトウェアアップデート障害や、大手インフラ・金融機関へのランサムウェア被害が大きく報じられた際、パロアルトは「信頼性の高い包括的セキュリティベンダー」として乗り換え需要の期待から株式市場全体が下落する中でも逆行高しやすい傾向があります。
- ナスダック100指数およびサイバーセキュリティETF(HACK・CIBR)との連動性:日々の値動きはハイテク株比率の高いナスダック指数や、セクターETFに連動します。特に米国の長期金利上昇局面では、高バリュエーションのソフトウェア株全体に対するマルチプル圧縮(バリュエーション引き下げ)の波を受けやすいため、個別要因とマクロ要因の切り分けが重要になります。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
サイバーセキュリティ業界におけるパロアルトネットワークス(PANW)の立ち位置を、主要競合であるクラウドストライク(CRWD)、フォーティネット(FTNT)、ゼットスケーラー(ZS)との比較表で整理します。
| 比較項目 | パロアルト(PANW) | クラウドストライク(CRWD) | フォーティネット(FTNT) | ゼットスケーラー(ZS) |
|---|---|---|---|---|
| 株価・時価総額(2026/10/16時点) | $342.00 / 約2,798億ドル | $227.39 / 約2,328億ドル | $169.13 / 約1,241億ドル | $230前後 / 約350億ドル規模 |
| 主力領域・提供形態 | ネットワーク・クラウド・AI運用の3大統合プラットフォーム | エンドポイント(端末)セキュリティ+軽量クラウドエージェント | 自社開発ASIC搭載の次世代ファイアウォール(ハード+ソフト) | クラウド型ゼロトラスト・セキュアWebゲートウェイ(SASE) |
| 収益モデル | ハードウェア+サブスクリプション(NGS ARR 91億ドル) | 100%クラウドサブスクリプション型SaaS | ハードウェア販売+セキュリティサービスライセンス | クラウドサブスクリプション型SaaS |
| 収益性・FCFマージン | 粗利率 約70.4% / 調整後FCFマージン 38.4% | 粗利率 約75% / FCFマージン 30%超 | 粗利率 約78% / 営業利益率 約30% | 粗利率 約78% / 高成長・営業赤字〜微黒 |
| 最大の経済的な堀(モート) | プラットフォーマイゼーションによる超高スイッチングコストとRPO 212億ドル | 単一エージェントと脅威データのクラウド相関分析グラフ | 自社半導体(ASIC)による圧倒的なコストパフォーマンス | クラウドプロキシ網と特許取得済みの通信アーキテクチャ |
なぜこれほど儲かるのか?収益源の内訳と「3つの経済的な堀(モート)」
パロアルトネットワークス(PANW)の2026年度通期売上高115億ドルは、従来のオンプレミス機器を中心とする「製品売上(Product)」と、クラウドやセキュリティ運用を中心とする「サブスクリプションおよびサポート売上(Subscription & Support)」で構成されています。現在では売上の8割以上がサブスクリプション型に移行しており、同社が安定して高収益を生み出し続けられる背景には以下の3つのモートが存在します。
- 「プラットフォーマイゼーション」が生む巨大なスイッチングコスト:企業の最高情報セキュリティ責任者(CISO)にとって、複数のベンダーからバラバラのセキュリティツールを購入・運用することは多大な人件費と設定ミスのリスクを伴います。パロアルトは、ネットワークセキュリティ(Strata)、クラウドネイティブ保護(Prisma Cloud)、AIセキュリティ運用自動化(Cortex)の3分野で業界トップクラスの製品を揃え、セット導入を促すプラットフォーマイゼーション戦略を徹底。すでに220社以上の大企業が全社基盤として採用しており、一度全システムにパロアルトの統合アーキテクチャを敷設した顧客が他社製品へ乗り換えるコストは天文学的になります。
- 先行投資を回収する「前受金型」キャッシュフローモデル:パロアルトの契約は通常3〜5年の複数年契約であり、顧客から初年度または契約時に料金を一括で前受けする商習慣が定着しています。この前受金は貸借対照表(バランスシート)上の繰延収益として計上され、期間経過に応じて売上高として認識されます。これにより、会計上のGAAP営業利益が研究開発費や買収費用の償却で圧迫されている局面でも、手元には年間44.1億ドル(売上高の38.4%)もの現金(フリーキャッシュフロー)が毎年確実に残るという、機関投資家好みの会計構造を作り上げています。
- データ量の増大が精度を高める「AI自己防衛ループ」:世界中のフォーチュン100企業の過半数を含む数万社の顧客から毎日数ペタバイトのセキュリティログと脅威データを収集し、自社のAIエンジン「Precision AI」でリアルタイム解析しています。顧客が増えるほど未知のゼロデイ攻撃を検知するスピードと精度が上がり、それが新たな大企業顧客の獲得につながるという、データネットワーク効果が強固に機能しています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
パロアルトネットワークス(PANW)は、2026年度に達成した年商115億ドルから、2027年度にはさらに前年比23〜24%増の売上高を目指す強気のガイダンスを発表しています。今後の中長期的な成長を牽引する「3つの成長エンジン」を解説します。
① 次世代セキュリティARR(NGS ARR)の150億ドル到達ロードマップ
同社の最重要経営指標である「Next-Generation Security(NGS)ARR」は、2026年度第4四半期時点で前年同期比63%増の91億ドルに達しました(2026年度第4四半期決算発表)。従来のハードウェア型ファイアウォールから、クラウド型SASE(Prisma SASE)やクラウド防御(Prisma Cloud)、XDR(Cortex)への顧客シフトが急ピッチで進んでいます。
特に大企業顧客における「契約年額100万ドル(約1.5億円)以上」の大型顧客数が年率30%以上のペースで拡大しており、単一製品から2製品、3製品へとクロスセル(複数導入)が進むことで、顧客1社あたりの年間支払い額(ARPU)が飛躍的に上昇しています。経営陣は2028〜2030年に向けてNGS ARRを150億ドル超へ引き上げるターゲットを掲げており、このサブスクリプション成長が全社の売上総利益率(粗利率)70%超を安定的に支える原動力となっています。
② 生成AI時代の新防衛線「Secure AI by PAN-OS」と「Precision AI」のマネタイズ
生成AIの業務導入が進むなか、企業では「社員が社外秘データをChatGPTに入力してしまう情報漏洩リスク」や「社内AIモデルに対するサイバー攻撃」が深刻な経営課題となっています。パロアルトはこれに対応し、AIトラフィックを監視・制御する「Secure AI」スイートを投入しました。
さらに、セキュリティ運用センター(SOC)の業務負荷を減らすため、生成AIと自動化を組み合わせた「Cortex XSIAM(自律型セキュリティ運用基盤)」が爆発的な支持を集めています。従来は人間のアナリストが数時間かけて調査していた脅威分析をわずか数秒で自動修復する能力を持ち、導入企業の人件費を数百万ドル単位で削減できるため、他社製品からのリプレイス(置き換え)案件が相次いでいます。
③ 積極的な大型M&Aの統合シナジー(CyberArk・Chronosphere等の取り込み)
パロアルトの成長戦略のもう一つの柱は、買収した先端セキュリティ企業の統合です。特権アクセス管理(PAM)のリーダーであるCyberArkや、クラウド監視・オブザーバビリティのChronosphereなどの買収を通じて、これまで手薄だった「アイデンティティ(ID)セキュリティ」や「開発段階のセキュリティ」をポートフォリオへ迅速に補完しました(Quartr 決算サマリー)。
単なる看板の付け替えではなく、共通のデータレイク(Cortex基盤)へデータを統合することで、顧客企業は1つの管理画面からネットワーク、クラウド、エンドポイント、IDまでを一元管理できるようになり、プラットフォーマイゼーションの成約率を一段と引き上げています。
主要セグメント別の市場シェアと今後のターゲット
パロアルトネットワークス(PANW)の事業は、「ネットワーク」「クラウド」「運用の自動化」の3つのプラットフォーム領域に整理されています。各領域の売上構成比と市場での立ち位置は以下の通りです。
| プラットフォーム領域 | 売上・ARR規模(2026年度実績) | 市場立ち位置・推定シェア | 主要導入先・代表的な用途 | 今後の成長余地・ターゲット市場 |
|---|---|---|---|---|
| Strata(ネットワークセキュリティ:ハード&仮想アプライアンス) | 売上全体の約40〜45%(伝統的キャッシュカウ) | 次世代ファイアウォール(NGFW)市場で世界首位(シェア約30%超) | 世界の大手企業、金融、官公庁の本社・支社・DC境界防御 | ハードウェアからソフトウェア版(VM-Series)やクラウド型SASEへの更新需要 |
| Prisma(クラウドセキュリティ&セキュアアクセスSASE) | NGS ARRの約35〜40%(急成長牽引役) | クラウドセキュリティ(CNAPP)およびSASE市場でトップ3の一角 | AWS、Azure、Google Cloud上でマルチクラウドを展開するグローバル企業 | ハイブリッドワークの定着と企業のマルチクラウド化に伴う導入拡大 |
| Cortex(AIセキュリティ運用・自律型SOC:XSIAM) | NGS ARRの約20〜25%(最速成長ドライバー) | XDR(拡張検知・対応)および次世代SIEM市場で最速クラスの成長率 | 大規模セキュリティ運用センター(SOC)を持つ大企業・マネージドサービス事業者 | レガシーなSIEM(Splunk等)からの大規模リプレイスとAI自動防御需要 |
このように、従来の安定した収益基盤である「Strata」で稼いだキャッシュを、高成長領域である「Prisma」と「Cortex」の研究開発および顧客獲得に再投資するサイクルが完璧に確立されています。
最新の専門家評価(アナリストコンセンサス)と業績指標
ウォール街のアナリストおよび機関投資家が注目しているパロアルトネットワークス(PANW)の主要財務指標(2026年度実績および2026年10月16日時点の市場データ)を3列のテーブルで整理します。
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 買い(Buy / Overweight優勢) | 企業のIT支出抑制傾向の中でも「セキュリティ予算は削れない」という防衛的需要と、プラットフォーム集約の勝者として機関投資家の選好度が極めて高い銘柄です。 |
| 売上高成長率 | 前年比 +34%(2026年度通期:115億ドル) ※2027年度会社ガイダンス:前年比 +23%〜+24% |
売上高100億ドルの大台を超えてもなお20%台半ばの高成長を維持する計画であり、ソフトウェア大手の中でも傑出した成長力です。 |
| 次世代セキュリティARR(NGS ARR) | 91.0億ドル(前年比 +63%) ※受注残(RPO):212億ドル(前年比 +34%) |
サブスクリプション収益の先行指標が売上高を大幅に上回るスピードで拡大しており、中長期的な収益の透明性が極めて高いことを示しています。 |
| 売上総利益率(粗利率) | 約70.4%(2026年度通期実績) | ハードウェア機器の販売を含みながらも70%超の粗利率を維持しており、ソフトウェア比率の上昇とともに高水準で安定しています。 |
| 営業利益率・GAAP純利益 | GAAP営業利益率:約6.1% ※Non-GAAP EPS:3.84ドル |
積極的なM&Aに伴う買収費用・無形資産償却費や株式報酬費用(SBC)によりGAAP上の利益は低く見えますが、本業のキャッシュ創出力は極めて強固です。 |
| フリーキャッシュフロー(FCF) | 通期実績:44.1億ドル(FCFマージン 38.4%) ※2027年度見通し:約38.0%を維持 |
売上高の4割近くが現金として残る圧倒的なキャッシュカウ構造であり、株価を支える最大の拠り所となっています。 |
現在のバリュエーション(割高・割安)を機関投資家はどう評価しているか?
パロアルトネットワークスの株価342.00ドルは、会計上のGAAP基準EPS(0.40ドル前後)で見るとPER数百倍と天文学的な数値に見えます。しかし、機関投資家はソフトウェア企業を評価する際、株式報酬や買収償却費を除いた「Non-GAAP EPS(3.84ドル=予想PER約89倍)」や、何よりも「フリーキャッシュフロー利回り(時価総額約2,798億ドルに対してFCF 44.1億ドル=P/FCF倍率約63倍)」を重視して見ています。
S&P500平均に比べれば明確にプレミアムがついた水準ですが、市場がこのバリュエーションを許容している理由は、①受注残(RPO)212億ドルによって今後数年間の売上がすでに担保されていること、②サイバー攻撃の激化というマクロの逆風を受けにくい構造的追い風、③他社を寄せ付けない業界トップの規模の経済性です。景気後退局面でも解約率が低く、キャッシュフローが毎年確実に積み上がる「ディフェンシブ・グロース株」として機関投資家のポートフォリオに組み入れられています。
投資における注意点・リスク要因
強固なビジネスモデルを誇るパロアルトネットワークスですが、投資にあたっては以下の4つの死角を把握しておく必要があります。
① プラットフォーマイゼーション初期の売上計上遅延リスク
パロアルトは他社製品から自社プラットフォームへの乗り換えを促すため、顧客の既存契約が切れるまでの期間、自社製品を無償提供するインセンティブ策を実施しています。この戦略は長期的な囲い込みに極めて有効ですが、短期的には契約獲得から実際の売上・請求(ビリングス)への反映が遅れるため、四半期決算の見た目の数値が一時的に減速して株価が急落するリスクを内包しています。
② 競合ベンダー(CrowdStrike、Fortinet、Microsoft)との価格競争激化
エンドポイント分野で圧倒的なシェアを持つクラウドストライク(CRWD)や、自社ASICで低価格を武器にするフォーティネット(FTNT)、さらにOSやOfficeソフトにセキュリティ機能をバンドルして提供するマイクロソフトとの競争が激化しています。顧客の獲得競争が激しくなれば、将来的な割引圧力や粗利率の低下につながる懸念があります。
③ 大型M&Aの統合作業の遅れと巨額ののれん減損リスク
過去数年間でCyberArkやChronosphereなど多数の先端企業を矢継ぎ早に買収してきたため、貸借対照表上には巨額ののれん(Goodwill)と無形資産が積み上がっています。異なる企業文化や技術基盤の統合が難航した場合、期待された製品シナジーが発揮できず、将来的な減損損失の計上を余儀なくされるリスクがあります。
④ 株式報酬費用(SBC)による株主価値の希薄化
シリコンバレーの優秀なAI・セキュリティ技術者を確保するため、多額の自社株を報酬として付与(ストックベース・コンペンセーション)しています。自社株買いによって発行済株式数の増加を抑制しているものの、株式報酬の規模が大きいため、長期的な1株あたり実質利益の希薄化要因として注視し続ける必要があります。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ミミちゃんアカアカ新NISA(成長投資枠)や特定口座において、パロアルトネットワークス(PANW)を上手に活用するための実践的な戦略をまとめます。
- コア・サテライト戦略における位置づけと配分目安:S&P500やインデックス投資をコア(中核)とする場合、パロアルトは「サテライト枠における最重要ハイテク・グロース銘柄」として位置づけるのが理想的です。高成長が期待できる反面、バリュエーションが高くボラティリティが大きいため、ポートフォリオ全体における保有比率は5%〜8%程度に留め、他のディフェンシブ銘柄や高配当株とバランスを取ることを推奨します。
- 買い付けのタイミング(押し目買いの基準):パロアルトの株価は、四半期決算発表時に会社ガイダンスが保守的だった場合などに10〜15%程度急落する傾向があります。過去のチャートを見ても、そうした決算直後の失望売り局面や、200日移動平均線付近への調整局面(直近レンジでは300〜320ドル近辺)が絶好のエントリーポイントになってきました。一括購入ではなく、資金を3〜4回に分けて段階的に買い下がるドルコスト平均法的な時間分散を徹底しましょう。
- 次回決算で注目すべき最重要KPI(2点):
- 次世代セキュリティARR(NGS ARR)の成長率と純増額:年間100億ドルの大台突破に向けて、NGS ARRが前年比40%以上のペースを維持し、大企業向けのプラットフォーマイゼーション案件が順調に成約しているか。
- 調整後フリーキャッシュフロー(FCF)マージンの38%維持:値引き競争や大型買収の統合プロセスが進むなかでも、売上高の38%前後を確実に現金として回収するキャッシュ創出力を堅持できているか。
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。