
※本記事は2026年10月20日時点の公開情報・市場データに基づき調査・執筆しています。
世界の製薬業界(メガファーマ)において、医薬品史上最大のメガブロックバスター薬「ヒュミラ(Humira)」の特許切れ(パテントクリフ)という絶望的な逆風をものともせず、見事な世代交代と多角化によって時価総額約5,010億ドル(約75兆円)規模のヘルスケアの巨人へと成長を続けているのがアッヴィ(AbbVie Inc. / NYSE: ABBV)です。
米国株や新NISA(成長投資枠)において、インカムゲイン(配当金収入)と安定成長の両立を目指す投資家にとって、アッヴィは常に最優先で検討される代表銘柄です。親会社アボット・ラボラトリーズ時代から通算して「54年連続増配」を誇る「配当貴族(Dividend Aristocrats)」であり、かつ「配当王(Dividend Kings)」の称号を持つ同社ですが、個人投資家からは次のような疑問も多く寄せられます。「年間200億ドル以上を稼ぎ出していたヒュミラの特許切れによる減収穴埋めは本当に完了したの?」「後継薬のスキリージとリンヴォックはどこまで成長できる?」「年間180億ドル近い巨額のフリーキャッシュフロー(FCF)はどのように生み出されているの?」「高配当株として今から買っても遅くない?」
本記事では、アッヴィが築き上げた「自己免疫疾患の独占的ポジション×神経科学・美容医療・抗体薬物複合体(ADC)の4大柱」による独自の経済的な堀(モート)から、株価チャート特有のクセ、今後の成長エンジン、機関投資家によるバリュエーション評価、そして投資リスクまで徹底的に解剖します。
この記事の結論(エグゼクティブ・サマリー)
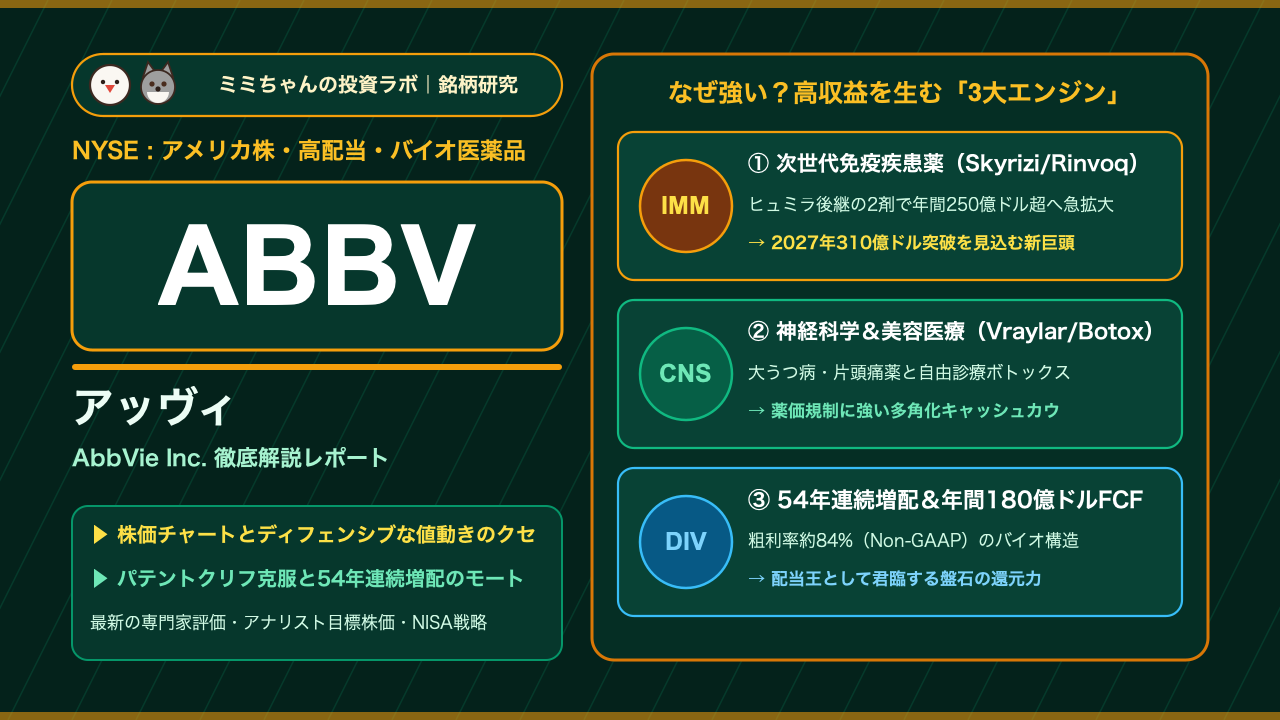
- 「パテントクリフ」を克服した鉄壁の医薬品ポートフォリオとモート:かつて売上高の半分以上を占めた抗炎症薬ヒュミラの特許切れに対し、次世代免疫疾患薬「スキリージ(Skyrizi)」と「リンヴォック(Rinvoq)」への患者移行を成功させ、2剤合計の売上高は2025年に約258億ドル(ヒュミラの過去最高売上を1.5倍超上回る規模)へ到達。圧倒的な臨床エビデンスと医師・PBM(薬剤給付管理会社)とのネットワークにより、強固なスイッチングコストを維持しています(アッヴィIR 決算発表)。
- 2027年310億ドル超を見据える後継薬と新薬パイプラインの爆発力:スキリージとリンヴォックは乾癬や関節炎にとどまらず、市場規模の大きい炎症性腸疾患(IBD:潰瘍性大腸炎・クローン病)への適応拡大が加速。2027年には2剤だけで年間売上高310億ドル超を達成する見通しであり、中長期の全社トップライン成長を牽引する強烈なドライバーとなっています(Biopharma Dive アナリスト調査)。
- 54年連続増配の「配当王」を支える年間180億ドルの圧倒的キャッシュ創出力:バイオ医薬品特有の約70%超の売上総利益率(Non-GAAP粗利率約84%)と、効率的なグローバル販売網により、営業利益率は約45%に達します。年間約178億〜180億ドルのフリーキャッシュフロー(FCF)を創出しており、豊富なキャッシュを原資に株主配当(予想利回り約2.4〜2.5%、年間配当6.92ドル)と積極的な大型パイプライン買収(ImmunoGen、Cerevel等)を高次元で両立しています(Stockrow ABBV 財務データ)。
- 米国の薬価引き下げ圧力(IRA法)と大型買収に伴う負債水準に留意:米国インフレ抑制法(IRA)に基づくメディケア向け薬価直接交渉やバイオシミラー(後発バイオ医薬品)の更なる浸透、さらにアラガン・イミュノジェン等の巨額M&Aに伴う長期負債の返済負担が残るため、金利動向や規制環境の変化による利益率の圧迫リスクには継続的な注視が必要です。
株価チャートと直近のマーケットパフォーマンス
2026年10月20日時点におけるアッヴィ(ABBV)の株価は284.50ドル(時価総額:約5,010億ドル)で推移しています。直近52週間の株価レンジは158.50ドル〜288.90ドルとなっており、2023〜2024年にかけてヒュミラの米国バイオシミラー参入に伴う業績減速懸念で下値を模索した局面から一転、スキリージ・リンヴォックの予想を上回る大躍進と神経科学領域の急拡大が評価され、上場来高値圏である280ドル台へと力強い上昇トレンドを描いています。
アッヴィの株価には、高配当ディフェンシブ株およびバイオ医薬品株としての3つの明確な「値動きのクセ」があります。
- 決算発表時は「全社売上高」以上に「スキリージ・リンヴォックの四半期売上と通期ガイダンス引き上げ」に鋭敏に反応する:アッヴィの四半期決算(1月・4月・7月・10月下旬発表)では、特許切れとなったヒュミラの減収トレンドは市場ですでに織り込み済みとなっています。機関投資家が最も注目するのは、スキリージとリンヴォックの売上純増ペース、新規処方箋(TRx)シェア、および経営陣による通期調整後EPSガイダンスの上方修正です。2剤の合計成長率がコンセンサスを上回ると、決算発表直後に大きく買い進まれる一方、ガイダンス据え置き時には短期的な利益確定売りに押されやすい特徴があります(MarketBeat アッヴィ業績予測)。
- 米長期金利低下局面や景気後退懸念(リセッション局面)での強い下値支持力と「逆行高」:医薬品は景気動向に関係なく患者に必要とされる「究極のディフェンシブ需要」です。株式市場全体がリセッション懸念やハイテク株の急落で動揺する局面では、54年連続増配の実績と潤沢なフリーキャッシュフローを求める逃避資金(フライト・トゥ・クオリティ)が集まり、市場平均をアウトパフォーム(逆行高)しやすい傾向があります。また、米10年債利回りが低下する局面では、安定した配当利回り(2.4〜2.5%水準)の相対的魅力が高まり、債券代替資産としての買い需要が入ります。
- ヘルスケアセクターETF(XLV)およびメガファーマ競合(LLY、MRK、JNJ)との連動性と臨床試験ヘッドラインへの反応:アッヴィはヘルスケア・セレクト・セクターSPDRファンド(XLV)の主要構成銘柄であり、セクター全体の需給に連動します。また、抗がん剤や中枢神経系(CNS)の新薬候補に関する治験フェーズ3の結果発表や、米食品医薬品局(FDA)による承認可否のニュースが出た日には、単日で3〜6%規模のボラティリティが発生する点には注意が必要です。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
世界のメガファーマ市場におけるアッヴィ(ABBV)の立ち位置を、主要競合であるイーライリリー(LLY)、メルク(MRK)、ジョンソン・エンド・ジョンソン(JNJ)との比較表で整理します。
| 比較項目 | アッヴィ(ABBV) | イーライリリー(LLY) | メルク(MRK) | ジョンソン・エンド・ジョンソン(JNJ) |
|---|---|---|---|---|
| 株価・時価総額(2026/10/20時点) | $284.50 / 約5,010億ドル | 約$900〜950 / 約8,500億ドル規模 | 約$110〜120 / 約2,800億ドル規模 | 約$160〜165 / 約3,900億ドル規模 |
| 主力領域・看板製品 | 自己免疫疾患(Skyrizi, Rinvoq)、神経科学、美容医療(Botox) | 肥満症・糖尿病(Mounjaro, Zepbound)、アルツハイマー | がん免疫療法(Keytruda)、ワクチン(Gardasil) | 医療機器、多発性骨髄腫(Darzalex)、免疫疾患(Stelara) |
| 配当利回り・連続増配年数 | 約2.4%〜2.5% / 54年連続増配(配当王) | 約0.6% / 10年強連続増配 | 約2.7% / 13年連続増配 | 約3.0% / 62年連続増配(配当王) |
| 収益性(粗利率 / 営業利益率) | 粗利率 約70%(Non-GAAP 84%)/ 営業利益率 約45% | 粗利率 約80% / 営業利益率 約35〜40% | 粗利率 約74% / 営業利益率 約30〜35% | 粗利率 約68% / 営業利益率 約28〜30% |
| 最大の経済的な堀(モート) | 免疫領域の二大後継薬による強固な処方ネットワークと巨大FCF創出 | GLP-1受容体作動薬の圧倒的需要と製造キャパシティの独占 | キイトルーダによるがん標準治療の確立と併用療法の網羅 | 医薬品と医療機器の二刀流による巨大な病院チャネル支配 |
なぜこれほど儲かるのか?収益源の内訳と「3つの経済的な堀(モート)」
アッヴィ(ABBV)の売上高は年間約610億〜650億ドルに達し、その大半が高粗利の自社特許バイオ医薬品によって占められています。同社が特許切れの危機を克服し、業界最高峰の利益率とキャッシュフローを維持できる背景には、以下の3つの強固なモートが存在します。
- 自己免疫疾患領域における圧倒的な臨床エビデンスと処方医・PBMの囲い込み(高いスイッチングコスト):
自己免疫疾患(乾癬、関節リウマチ、クローン病など)は慢性疾患であり、一度症状がコントロールされた患者が別の安価な薬へ切り替えることは病状悪化のリスクを伴います。アッヴィはヒュミラで培った20年以上にわたる医師との深い信頼関係と、米国市場における薬剤給付管理会社(PBM)へのリベート交渉力を武器に、ヒュミラ以上の有効性(高い寛解率)を治験で証明した「スキリージ」と「リンヴォック」の優先処方枠をいち早く確保しました。この結果、競合他社のバイオシミラーを寄せ付けず、後継薬への患者移行を劇的なスピードで完了させました。
- 「パテントクリフ」を乗り越える巧みなM&Aと4大ポートフォリオ分散:
アッヴィはヒュミラの特許切れを見据え、2020年に美容医療・ボトックスの巨人アラガン(Allergan)を約630億ドルで買収しました。これにより、保険償還(公的保険の薬価規制)を受けない自由診療中心の「美容医療(Aesthetics)」という安定キャッシュフロー源を獲得。さらに、うつ病・統合失調症治療薬「Vraylar(ブレクスピプラゾール)」を中心とする「神経科学(Neuroscience)」、そして抗体薬物複合体(ADC)大手のイミュノジェン(ImmunoGen)を約101億ドルで買収して獲得した卵巣がん治療薬「Elahere」など、単一領域に偏らない「4本柱の多角化モデル」を構築しました。
- 限界利益率が高く設備投資が軽いバイオファーマ特有の高収益体質:
化学合成薬(低分子医薬品)に比べ、培養細胞から生産するバイオ医薬品は製造プロセスの参入障壁が極めて高く、一度量産設備が立ち上がれば追加製造コストは売上に対して極めて小さくなります。アッヴィのNon-GAAP粗利率は約84%に達し、年間の設備投資額(CapEx)は売上高のわずか2〜3%(約10億ドル程度)にとどまります。このため、稼いだ営業キャッシュフローのほぼ全額がそのままフリーキャッシュフロー(年間約180億ドル)となり、巨額の配当支払いと自社株買い、そして機動的な新薬買収を可能にしています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
アッヴィの今後5〜10年間の成長シナリオは、ヒュミラの縮小を完全に相殺し、全社売上高を700億ドル〜800億ドルの新ステージへと押し上げる「3つの成長エンジン」によって牽引されます。
① スキリージ&リンヴォックの適応症拡大と2027年310億ドル突破ロードマップ
成長戦略の主軸は、インターロイキン23(IL-23)阻害薬「スキリージ(Skyrizi)」と、JAK阻害薬「リンヴォック(Rinvoq)」の市場シェア拡大です。両剤はすでに尋常性乾癬や関節症性乾癬で圧倒的な首位を獲得していますが、現在急速に成長を加速させているのが炎症性腸疾患(IBD:クローン病および潰瘍性大腸炎)市場です。
IBD領域は患者数が多く長期服用が前提となる高単価市場であり、スキリージはクローン病において既存の抗TNF抗体製剤を凌駕する高い粘膜治癒効果を実証しています。アッヴィ経営陣は、スキリージ単体で年間170億ドル以上、リンヴォック単体で140億ドル以上、2剤合計で2027年に年間310億ドル超を売り上げるとの強気な見通しを発表しており、この2大看板薬だけでメガファーマ1社分に匹敵する売上を生み出す計画です。
② 神経科学(ニューロサイエンス)領域の爆発的成長(Vraylar・片頭痛薬・Cerevel統合)
第2の成長エンジンは、アッヴィの売上構成比で急速に存在感を増している神経科学ポートフォリオです。大うつ病補助療法および双極性障害治療薬「Vraylar」は処方数が急伸しており、年間売上50億ドル規模のブロックバスターへと成長しています。
さらに、片頭痛予防薬「Qulipta(クリプタ)」および急性期治療薬「Ubrelvy(ユブレルビー)」が牽引する片頭痛フランチャイズ、パーキンソン病治療薬「Vyalev(フォスレボドパ/フォスカルビドパ持続皮下注)」のグローバル展開が進んでいます。加えて、約87億ドルで買収したセレベル・セラピューティクス(Cerevel Therapeutics)の統合により、新規統合失調症治療薬「エムラクリジン(Emraclidine)」や気分障害パイプラインを獲得し、精神・神経疾患における中長期の支配力を強固にしています。
③ 次世代がん抗体薬物複合体(ADC)とオンコロジー領域の反転攻勢(ImmunoGen買収の結実)
第3の柱は、抗がん剤領域における次世代モダリティ(治療手段)の獲得です。主力血液がん治療薬「インブルビカ(Imbruvica)」は特許競争に直面していますが、BCL-2阻害薬「ベネクレクスタ(Venclexta)」の適応拡大に加え、2024年に完了したイミュノジェン買収を通じて獲得した「Elahere(エラヒア)」が強力な起爆剤となっています。
Elahereは葉酸受容体アルファ(FRα)陽性の白金抵抗性卵巣がんに対する世界初のADC(抗体薬物複合体)であり、極めて予後が悪い難治性がん患者において全生存期間を有意に延長させました。アッヴィはこのADCプラットフォームを活用し、固形がん領域におけるパイプラインを劇的に拡充しており、オンコロジー部門を再び力強い二桁成長軌道へ回帰させる戦略を描いています。
主要セグメント別の市場シェアと今後のターゲット
アッヴィの事業ポートフォリオを5つの主要セグメントに分類し、現在の売上構成比・市場ポジション・今後の成長余地を以下のMarkdownテーブルに整理します。
| 事業セグメント | 売上構成比(目安) | 現在の市場立ち位置・シェア | 主力製品・用途 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| 免疫疾患(Immunology) | 約50%〜52% | 世界シェア首位(ヒュミラの穴をスキリージ・リンヴォックで完全補完) | スキリージ、リンヴォック、ヒュミラ(乾癬、リウマチ、クローン病、潰瘍性大腸炎) | クローン病・潰瘍性大腸炎(IBD)への浸透加速、小児適応拡大、2027年310億ドル超達成へ |
| 神経科学(Neuroscience) | 約16%〜18% | トップティア(うつ病・片頭痛・パーキンソン病で急伸) | Vraylar、Qulipta、Ubrelvy、Duopa / Vyalev | うつ病補助療法のシェア拡大、パーキンソン病持続皮下注の欧米普及、セレベル統合新薬 |
| 美容医療(Aesthetics) | 約9%〜10% | 世界シェア首位(独占的ブランド) | ボトックス・コスメティック(Botox)、ジュビダーム(ヒアルロン酸注入剤) | 中国・アジア新興国の可処分所得増加に伴う需要拡大、若年層の予防的美容医療浸透 |
| オンコロジー(Oncology) | 約10%〜11% | 上位グループ(血液がんから固形がん・ADCへ展開) | ベネクレクスタ、インブルビカ、エラヒア(卵巣がんADC) | Elahereの適応拡大(早期卵巣がん・前治療ライン)、次世代固形がんADCパイプラインの治験進展 |
| アイケア・その他医薬品 | 約10%〜12% | ニッチトップ(緑内障・ドライアイ・麻酔薬等) | リスタシス、ルミガン、アルファガン、クレオン | 新興国市場での眼科治療薬販売、安定したキャッシュ創出とジェネリック防衛 |
免疫疾患セグメントが強固なキャッシュカウ(利益の源泉)として君臨しつつ、神経科学とオンコロジー(ADC)が全社の利益率を押し上げる高成長牽引役として機能しているポートフォリオバランスの良さが特徴です。
最新の専門家評価(アナリストコンセンサス)と業績指標
ウォール街の主要アナリストによる評価と、個人投資家が注目すべきアッヴィの主要財務指標を以下の3列テーブルにまとめます。
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 「Moderate Buy(買い優勢)」(目標株価平均:約$287〜$295) | 30社中過半数が「買い」推奨。ヒュミラ懸念が後退し、スキリージ・リンヴォックの上振れを織り込んで目標株価の引き上げが継続。 |
| 売上高成長率(前年比) | 2025年実績:約$61.2B(+8.6%)/ 2026年予想:約$65B+(+6〜8%) | ヒュミラ特許切れの谷(2023年減収)を脱し、新薬の牽引によって全社トップラインが再び力強い成長軌道へ回帰。 |
| 売上総利益率(粗利率) | GAAP粗利率:約70.5% / Non-GAAP粗利率:約84.0% | アラガン買収に伴う無形資産償却を除いた実質粗利率は84%と極めて高水準。バイオ医薬品特有の価格決定力を証明。 |
| 営業利益率(マージン) | Non-GAAP営業利益率:約45.0%〜47.0% | メガファーマの中でも群を抜く営業効率。巨額の研究開発費(売上比約13〜15%)を投じながら45%超の高利益率を維持。 |
| 予想PER(株価収益率) | Non-GAAP予想PER:約19.5倍〜20.5倍 | S&P500平均(約22倍)やイーライリリー(30倍超)と比較して割安感。配当王のディフェンシブ性に対して合理的なプレミアム水準。 |
| 予想配当利回り・増配実績 | 配当利回り:約2.4%〜2.5% / 年間配当:$6.92(54年連続増配) | 親会社時代から通算して54年連続増配(配当王)。自社株買いと合わせた総還元利回りは3.5%超に達し、インカム投資の中核。 |
現在のバリュエーション(割高・割安)を機関投資家はどう評価しているか?
アッヴィのNon-GAAPベースの予想PERは約20倍前後で取引されています。ヒュミラの特許切れ直後(2023年〜2024年初頭)は、将来の利益急減を警戒してPER 13〜15倍程度まで売られていましたが、現在のバリュエーションは過去5年平均の上限付近までリレーティング(再評価)が進んでいます。
機関投資家が現在の株価水準を正当化している理由は、主に以下の3点です。
- 利益成長の「視認性の高さ(可視性)」:特許切れリスクをすでに通過し、2027年までスキリージとリンヴォックの二桁成長が確定的なため、将来キャッシュフローの確実性が他業種に比べて圧倒的に高いこと。
- フリーキャッシュフロー(FCF)利回りの厚み:株価が280ドルを超えた現在でも、年間約180億ドルのFCFを生み出しており、FCF利回り(FCF÷時価総額)は約3.6%を維持。配当性向(FCFベース)は約50%前後に収まっており、増配余力は極めて盤石であること。
- 他のメガファーマに対する相対的優位性:メルク(2028年のキイトルーダ特許切れ)やブリストル・マイヤーズ(主力薬特許切れの渦中)がこれからパテントクリフを迎えるのに対し、アッヴィはすでに最大の危機を乗り越えてポートフォリオの刷新を完了しているため、「製薬セクター内で最も安心して長期保有できる大型株」として機関投資家の選好度が高まっています。
投資における注意点・リスク要因
極めて優良な財務と事業基盤を持つアッヴィですが、投資を検討するにあたっては以下の4つのリスク(死角)を事前に把握しておく必要があります。
① 米国インフレ抑制法(IRA)に基づく薬価引き下げ・直接交渉リスク
米国政府はメディケア(高齢者向け公的医療保険)における処方薬コスト削減を進めており、インフレ抑制法(IRA)に基づき高額医薬品の薬価交渉が順次適用されています。アッヴィの主力薬も将来的に薬価引き下げの対象となる可能性があり、米国内における将来の粗利率低下や売上成長鈍化の要因となり得ます。
② ヒュミラ(Humira)バイオシミラーの更なる普及と価格破壊圧力
ヒュミラの後発薬(バイオシミラー)はすでに多数参入していますが、PBMがフォーミュラリー(推奨医薬品リスト)からヒュミラを完全に除外したり、バイオシミラーへの切り替えを強制する動きが強まった場合、ヒュミラの残存売上(年間数十億ドル)が市場想定以上のペースで消失するリスクが残っています。
③ 大型M&A(アラガン、イミュノジェン、セレベル)に伴う有利子負債と財務レバレッジ
矢継ぎ早の巨額買収により、アッヴィのバランスシートには約600億ドル前後の長期負債が計上されています。年間180億ドルのFCFがあるためデフォルトの懸念は皆無ですが、高金利環境下での借り換えコスト増加や、格付け維持のための負債返済優先により、一時的に自社株買いの規模が抑制される可能性があります。
④ 臨床試験の失敗・適応拡大承認の遅延および安全性警告リスク
リンヴォックを含むJAK阻害薬クラスには、FDAにより心血管疾患や悪性腫瘍に関する黒枠警告(ブラックボックス・ワーニング)が付与されています。将来の安全性データや競合薬の台頭、または買収したパイプライン(セレベルの神経新薬やイミュノジェンの次世代ADC)の臨床試験が失敗した場合、市場の成長期待が一気に剥落するリスクが存在します。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ミミちゃんアカアカ新NISA(成長投資枠)や特定口座において、アッヴィ(ABBV)を活用した実践的な投資アプローチを整理します。
- コア・サテライト戦略における位置づけと配分目安:
アッヴィはインカム(配当収益)とディフェンシブ性を重視するポートフォリオにおいて、「インカム重視型コア銘柄(中核)」または「ヘルスケアセクターのサテライト主力銘柄」として位置づけるのが最適です。景気敏感株やハイテクグロース株のボラティリティを和らげるクッション役として、株式資産全体の10%〜15%程度を上限に組み入れることで、安定したキャッシュフロー基盤を構築できます。
- 買い付けのタイミング(押し目買いの基準):
現在株価は280ドル台の上場来高値圏にあります。過去のヒストリカルデータから見て、以下のようなタイミングが魅力的なエントリーポイントとなります:
- 配当利回りが2.8%〜3.0%水準へ上昇する株価調整局面(株価230〜245ドル近辺)
- 四半期決算後の材料出尽くし売りや、製薬セクター全体の薬価規制ニュースによる一時的な急落局面
- 200日移動平均線近辺への押し目形成時
一括購入を避け、毎月または四半期ごとに一定額を積み立てる「時間分散(ドルコスト平均法)」を徹底することが推奨されます。
- 次回決算で注目すべき最重要KPI(2点):
- スキリージ(Skyrizi)とリンヴォック(Rinvoq)の四半期売上合計およびIBD領域の伸び:2剤の合計売上が前年比30%以上のペースを維持し、通期ガイダンス(目標250億ドル超)を上回るペースで推移しているか。
- Non-GAAP営業利益率45%の維持とフリーキャッシュフロー創出ペース:大型買収の統合費用や研究開発投資がかさむなかでも、45%超の高利益率と年間180億ドル規模のFCFペースを確実に達成できているか。
🇺🇸 ABBVの新NISA・米国株投資におすすめのネット証券
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。