
※本記事は2026年11月7日時点の公開情報・市場データに基づき調査・執筆しています。
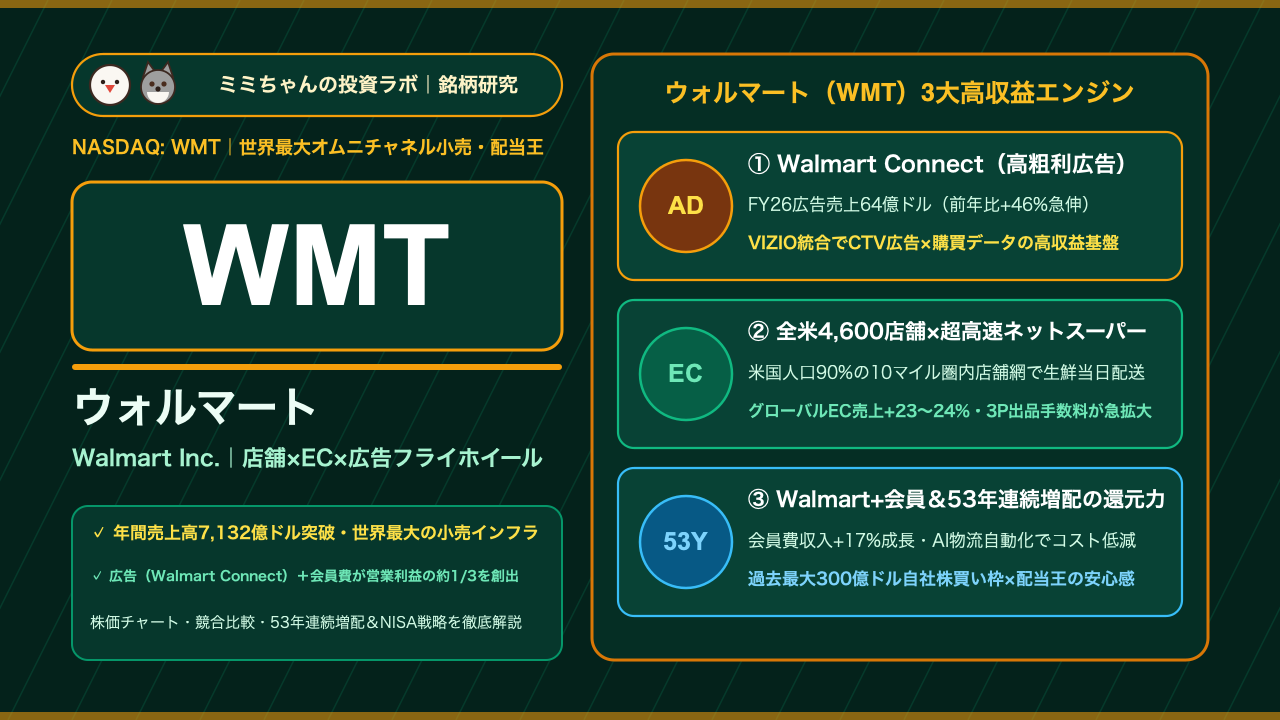
世界19カ国で約10,900店舗を展開し、毎週約2億8,000万人の顧客が訪れる世界最大の小売企業、ウォルマート(Walmart Inc. / ティッカー:WMT)。2026年1月期(FY2026)には世界の全産業を通じて史上初めて年間売上高7,000億ドル(7,131.6億ドル、約109兆円)の大台を突破し、2026年2月には53年連続増配を達成した「配当王(Dividend King)」でもあります。
個人投資家の間では「ディフェンシブな伝統的小売株なのに、なぜハイテク株のように株価が上がり、PER(株価収益率)が40倍を超えているの?」「薄利多売のスーパーマーケットがどうやって利益率を伸ばしているの?」という疑問が多く聞かれます。本記事では、2026年2月に就任したジョン・ファーナー(John Furner)新CEO体制のもとで加速する「リテールメディア広告(Walmart Connect)×会員制(Walmart+)×AI物流自動化」という高収益フライホイールの正体と、最新の財務データ・投資戦略を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):米国内約4,600店舗(米国人口の約90%が10マイル圏内に居住)という圧倒的な物理インフラを「超高速ネットスーパー&EC配送拠点」へ転換し、生鮮食品の圧倒的価格競争力(EDLP:Everyday Low Price)と当日配送の利便性を両立させた、アマゾンでさえ模倣困難なオムニチャネルの堀を築いています。
- 業績を牽引する成長要因:グローバルEC売上高が年間1,500億ドル規模(前年比+23〜24%増)へ急拡大するなか、スマートTVメーカーVIZIOの買収を統合した広告事業「Walmart Connect(FY26通期64億ドル、+46%増)」と会員費収入(+15〜17%増)が連結営業利益の約3分の1を稼ぎ出す構造転換が進んでいます。
- 収益構造・財務の特徴:低マージンだった小売モデルの上に高粗利のデジタル広告・マーケットプレイス手数料・会員収入を重ねることで、3年連続で「売上成長率(+4〜6%)の約2倍以上のペースで調整後営業利益が伸びる」営業レバレッジを実現し、FY2026通期で149.2億ドルのフリーキャッシュフローを創出しています。
- 投資家が警戒すべき最大のリスク:市場からの構造改革評価により予想PERが約44倍(実績PER 45.5倍)と過去平均を大きく上回るプレミアム水準にあり、デジタル広告の成長鈍化や関税・価格投資によるマージン圧迫が生じた際のバリュエーション調整(マルチプル収縮)には注意が必要です。
株価チャートと直近のマーケットパフォーマンス
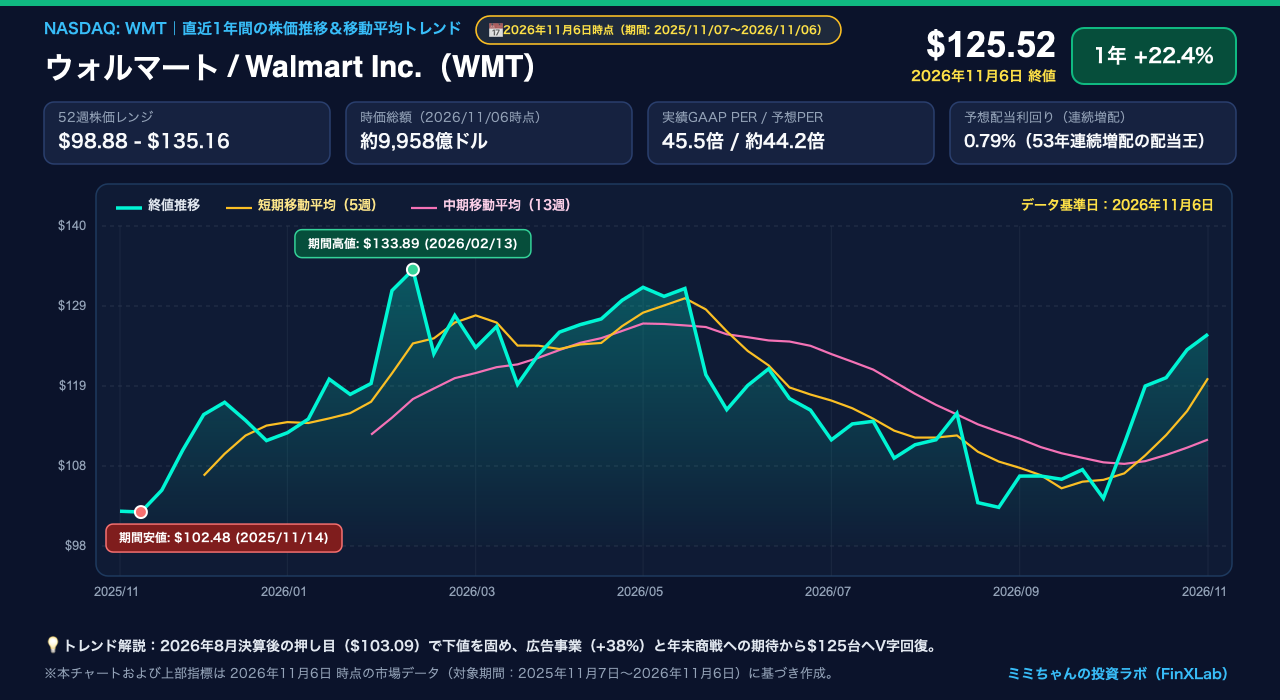
Google Financeの市場データ(2026年11月6日終値時点)によると、ウォルマート(NASDAQ: WMT)の株価は125.52ドル、時価総額は約9,958億ドル(約152兆円)と、小売企業として前人未到の「1兆ドルクラブ」入りが目前に迫っています。直近1年間の株価騰落率は+22.35%(52週安値98.88ドル〜52週高値135.16ドル)と堅調な右肩上がりを描いています。
2026年2月19日に発表されたFY2026第4四半期決算および300億ドルの大型自社株買い枠の承認を機に株価は130ドル台へと急伸しました。その後、8月20日のFY2027第2四半期決算発表後には、営業利益上振れの一部に「関税還付金(Tariff Refunds)」の一時的な押し上げが含まれていたことや後半戦での価格投資(値下げ還元)継続方針を受けて一時103ドル台まで押し目を形成しましたが、10月以降は年末商戦への期待とAIショッピング体験の浸透を背景に125ドル台へと力強く回復しています。
ウォルマート株の特有の値動きのクセとして、以下の3点を押さえておくことが重要です。
- 決算発表時の反応パターン(「広告成長率」と「営業利益の質」に敏感):現在の株価は「単なるスーパーマーケット」ではなく「高収益デジタルプラットフォーム」として評価されているため、既存店売上高(Comp Sales)以上に「Walmart Connect(広告売上)の伸び率」と「粗利率(Gross Margin Rate)の改善が本業のミックス改善によるものか」に機関投資家のアルゴリズムが強く反応します。また、ウォルマートは期初ガイダンスを保守的に出し、四半期ごとに上方修正(Beat & Raise)していく傾向があるため、期初ガイダンス発表直後の一時的な失望売りは押し目買いの好機になりやすい特徴があります。
- マクロ環境・インフレ・消費サイクルへの感応度(不況に強いトレードダウン効果):一般的な小売株は景気減速やインフレ長期化で売られますが、ウォルマートは物価高になると中・高所得者層(世帯年収10万ドル以上)が節約のために高級スーパーからウォルマートへ流入する「トレードダウン(買い控え・乗り換え)効果」が働きます。そのため、景気後退懸念が強まる局面では資金の逃避先(ディフェンシブ・グロース)として買われやすい特性を持ちます。
- 連動するセクター・関連銘柄:生活必需品セレクト・セクターSPDRファンド(XLP)の主力構成銘柄であると同時に、コストコ(COST)やアマゾン(AMZN)、ターゲット(TGT)と強く比較されます。特にターゲットやダラー・ゼネラル(DG)の決算が振るわない際、「ウォルマートへの市場シェア集中」が確認されて逆行高するケースが頻発しています。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
ウォルマートの立ち位置を理解するため、米国の主要リテール・ECジャイアントであるアマゾン(AMZN)およびコストコ(COST)とビジネスモデルを比較してみましょう。
| 比較項目 | ウォルマート(WMT) | アマゾン(AMZN) | コストコ(COST) |
|---|---|---|---|
| 主力領域・店舗網 | 総合スーパー&オムニチャネル世界首位(世界約10,900店舗・米国約4,600店舗) | 世界最大のEC・クラウド基盤(AWS)・物流フルフィルメント網 | 会員制倉庫型卸売(世界約900倉庫店・厳選約4,000品目) |
| 収益モデルの特徴 | 店舗・EC直販+広告(Walmart Connect)+会員費(Walmart+/Sam’s)+3P出品手数料 | 直販EC+3Pマーケットプレイス+リテールメディア広告+AWSクラウド | 商品粗利を約11%に抑え、更新率90%超の年会費で営業利益の大半を稼ぐ |
| 粗利率 / 営業利益率 | 売上総利益率 約24.2〜25.4% / 営業利益率 約4.4〜5.0%(高粗利事業の拡大で上昇中) | 全社営業利益率 約11%(北米小売単体では約6%) | 売上総利益率 約12.6% / 営業利益率 約3.7% |
| 最大の強み(モート) | 生鮮食品の圧倒的シェア×米国人口90%の10マイル圏内店舗網による当日配送 | 圧倒的なEC品揃え・Prime経済圏とAWSの圧倒的キャッシュ創出力 | 自社PB「Kirkland Signature」の交渉力と熱狂的な会員ロイヤルティ |
なぜ「店舗網」がデジタル時代に最強の武器になったのか?(3段階の収益フライホイール)
かつて「アマゾンに駆逐される旧世代の巨像」と見なされたウォルマートが、劇的な復活を遂げた理由は、全米約4,600店舗を単なる売り場ではなく「消費者の自宅から10マイル(約16km)以内にある超巨大マイクロ・フルフィルメントセンター(配送拠点)」として再定義したことにあります。
- 第1段階:生鮮・日用品(Grocery)による圧倒的な来店・アプリ起動頻度
ウォルマート米国売上の約60%は生鮮食品や日用品(グロサリー)が占めています。家電や衣料品と異なり、食品は毎週必ず購入する必要があります。しかも生鮮食品のラストワンマイル配送は温度管理や鮮度維持のハードルが高く、遠方の巨大倉庫から配送する純粋なEC企業にとっては採算が合いにくい領域です。ウォルマートは既存の近隣店舗からピッキングして最短30分〜3時間以内に届ける「Store-fulfilled Pickup & Delivery」を確立し、FY2026第4四半期には店舗発の特急配送(Expedited Delivery)売上が前年比50%超の急成長を記録しました。
- 第2段階:3Pマーケットプレイスとフルフィルメント代行(WFS)による品揃え拡張
生鮮食品を目当てにウォルマートのアプリを開いた顧客に対し、外部の出品事業者(サードパーティ・セラー)が扱う数億点の一般商品(アパレル、家電、インテリア等)をクロスセルします。ウォルマートは自社で在庫リスクを負うことなく出品手数料と配送代行サービス「WFS(Walmart Fulfillment Services)」の手数料を受け取るため、Q2 FY27に米国マーケットプレイス売上が前年比+52%急伸する中でEC部門の損益が劇的に黒字化・改善しています。
- 第3段階:リテールメディア広告「Walmart Connect」による超高収益マネタイズ
そして利益率を押し上げる最大のエンジンが広告事業です。食品・日用品メーカー(P&Gやコカ・コーラ等)やマーケットプレイスの出品者は、「今まさに買い物カゴに商品を入れようとしている購買意欲の高い顧客」に自社の商品を目立たせるため、ウォルマートの検索結果枠や店舗内デジタルサイネージ、さらには買収したVIZIOのスマートTV画面に広告を出稿します。このリテールメディア広告は原価がほとんどかからないため粗利率が70〜80%に達すると推計されており、小売本業の薄い利益率(約4〜5%)を構造的に引き上げる打ち出の小槌となっています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
2026年2月にトップに就いたジョン・ファーナーCEOのもと、ウォルマートは「People-Led, Tech-Powered(人が主導し、テクノロジーが加速させる)」を掲げ、以下の4つの成長エンジンを軸に長期的な利益率拡大を進めています。
① リテールメディア広告「Walmart Connect」× VIZIO統合によるCTV広告拡大
ウォルマートのグローバル広告売上高は、FY2026通期で前年比+46%増の約64億ドル(約9,800億円)に達し、FY2027第2四半期もグローバルで+38%増(米国のWalmart Connect単体ではVIZIOを除き+43%増)と高成長を維持しています。特筆すべきはスマートTV大手「VIZIO(ビジオ)」の買収統合です。リビングのテレビ画面(CTV:コネクテッドTV)でVIZIOの広告を見た視聴者が、その後ウォルマートの店舗やアプリで実際にその商品を購入したかどうかを1stパーティの購買データ(Walmart Luminate)で一気通貫に計測できる「クローズドループ広告」は、広告主にとって極めてROI(投資対効果)が高く、今後も年率30〜40%規模の成長が見込まれます。
② 会員制プログラム「Walmart+」と「Sam’s Club」によるストック収益の最大化
月額・年額課金のサブスクリプションである「Walmart+(無料配送、ガソリン割引、動画配信Paramount+等の特典)」と、倉庫型卸売「Sam’s Club」の会員費収入は、Q4 FY26に前年比+15.1%、Q1 FY27に+17.4%、Q2 FY27に+17.0%と力強い2桁成長を続けています。Walmart+会員は非会員に比べて購入頻度が約2倍、平均客単価も大幅に高いことが確認されており、現在では「広告収入+会員費収入」だけでウォルマート全体の営業利益の約3分の1を生み出す盤石なストック収益基盤となっています。
③ サプライチェーンのロボティクス自動化とAIエージェント「Sparky」
ウォルマートは年間約260億ドル規模の設備投資(CapEx)を店舗網の刷新と物流自動化に投じてきました。2026年時点で米国内店舗の60%以上が自動化された配送センター(DC)から商品供給を受け、ECフルフィルメントセンター(FC)の取扱量の50%以上が自動化されています。これにより1個あたりのピッキング・配送コスト(Unit Cost)が20%以上低下しました。さらに顧客向けには生成AIを活用した会話型ショッピングアシスタント「Sparky(スパーキー)」を導入し、「週末のバーベキューに必要な食材と道具を予算100ドルで揃えて」といった相談から一括でカート投入まで完結するエージェント型コマース(Agentic Commerce)によって、利用者の平均注文単価(AOV)が約35%向上する成果を上げています。
④ 海外成長エンジン(インドFlipkart・PhonePe、中国Sam’s Club、メキシコWalmex)
売上高の約18.5%を占める海外事業(Walmart International)も、FY2026通期で恒常通貨ベース+9.3%増(1,304億ドル)、Q2 FY27も+7.9%増(報告ベース+12.8%増の352億ドル)と全社成長を牽引しています。特にインド最大のECプラットフォーム「Flipkart(フリップカート)」およびIPO準備が進むインド決済首位級アプリ「PhonePe(フォンペ)」、さらに中国で爆発的な人気を博しEC売上比率が55%に達する「中国Sam’s Club(Q2 FY27の中国売上は恒常通貨ベース+20.7%増)」が、米国市場を上回るハイペースな成長ドライバーとなっています。
主要セグメント別の市場シェアと今後のターゲット
ウォルマートの事業は大きく3つの報告セグメントで構成され、その横断的な収益ブースターとして広告・会員・マーケットプレイスが機能しています(数値はFY2026通期およびFY2027第2四半期のSEC Form 8-K決算資料に基づく実績)。
| 事業セグメント | 売上構成比(FY26実績) | 現在の市場立ち位置・収益性 | 主要顧客・展開ブランド | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| Walmart U.S.(米国ウォルマート事業) | 約68.4%(4,830億ドル) | 米国小売・食品スーパー圧倒的首位(粗利率27.5〜29.4%、営業利益率5.2〜6.5%) | 米国の全所得層の個人消費、Supercenter、Neighborhood Market、Walmart.com | 店舗発3時間以内配送の拡大、Walmart Connect広告(+43%)、3Pマーケットプレイス(+52%)による利益率向上 |
| Walmart International(海外事業) | 約18.5%(1,304億ドル) | メキシコ・中米首位、インドEC首位級(粗利率21.4%、調整後営業利益58.3億ドル) | Walmex(メキシコ)、Flipkart・PhonePe(インド)、中国Sam’s Club、カナダ | インドのEC・フィンテック急拡大とPhonePeの価値顕在化、中国でのSam’s Club新規出店と即時配送拡大 |
| Sam’s Club U.S.(米国サムズクラブ) | 約13.2%(930億ドル) | 米国倉庫型卸売2位(粗利率11.3〜11.4%、営業利益率2.6〜2.8%) | 中小事業者およびファミリー層、独自PB「Member’s Mark」、約600店舗 | レジ無し決済アプリ「Scan & Go」普及と上位会員(Plus)比率上昇、クラブ発の即日配送拡大(EC売上+26%) |
連結全体の利益構造を見ると、最大のキャッシュカウ(安定収益源)は年間250億ドル超の営業利益を叩き出すWalmart U.S.ですが、その内部では「物理店舗の食品販売でトラフィックを集め、Walmart Connect(広告)とマーケットプレイスで高い限界利益を得る」という収益ミックスの高度化が急速に進んでいます。また、Walmart Internationalはかつての不採算国からの撤退を完了し、メキシコ・インド・中国の3大高成長市場へ経営資源を集中したことで、売上成長率・利益成長率ともに全社平均を上回る牽引役へと変貌しています。
最新の専門家評価(アナリストコンセンサス)と業績指標
ウォール街のアナリスト評価およびFY2026通期・FY2027第2四半期実績・会社ガイダンスに基づく主要指標は以下の通りです。
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 強気買い(Strong Buy / Buy中心) 目標株価レンジ:125ドル〜145ドル(平均約129〜135ドル) |
RBCキャピタル(140〜145ドル)やゴールドマン・サックス(138ドル)など、広告・会員事業による構造的な利益率上昇を高く評価 |
| 売上高成長率 | FY26通期実績:+4.7%(7,131.6億ドル) FY27第2四半期:+5.9%(1,879.4億ドル) FY27通期会社予想:+4.0〜5.0%(恒常通貨) |
売上7,000億ドル超の巨大規模でありながら、グローバルEC(+23〜24%)の牽引で年率5%前後の力強いトップライン成長を持続 |
| 売上総利益率(粗利率) | FY26通期実績:24.2%(対純売上高) FY27第2四半期:25.4%(前年同期比+96bps) |
高粗利のWalmart Connect広告とマーケットプレイスの構成比拡大、在庫管理の高度化により粗利率が構造的に改善トレンド |
| 営業利益率・営業利益成長率 | FY26調整後営業利益:309.8億ドル(+5.4% cc) FY27第2四半期:93.8億ドル(+28.8% / 調整後+17.4% cc) FY27通期会社予想:+7.0〜8.5%成長(cc) |
会社側が掲げる「売上成長率(+4〜5%)を上回る営業利益成長(+7.0〜8.5%)」の通り、明確な営業レバレッジが機能中 |
| 予想PER(株価収益率) | 実績GAAP PER:45.5倍(TTM EPS $2.76) FY27予想Non-GAAP PER:約44.2倍(予想EPS $2.80〜$2.87) |
過去の小売株としてのPER(20〜25倍)から大きく切り上がり、コストコ(PER約48倍)に並ぶ「プレミアム・プラットフォーム評価」へ移行 |
| 予想配当利回り・株主還元 | 年間配当:0.99ドル(予想利回り 0.79%) 53年連続増配+300億ドル自社株買い枠 |
株価上昇により配当利回りは約0.8%と低めだが、53年連続増配の安心感と過去最大300億ドルの自社株買いによる総還元が強力 |
機関投資家は「PER 44〜45倍」のバリュエーションをどう評価しているか?
個人投資家が最も悩むポイントは、「ウォルマートのPER約45倍は割高すぎないか?」という点です。かつてのウォルマートはPER 20〜25倍前後で取引される典型的なバリュー株でした。しかし現在、機関投資家が同社に40倍超のマルチプル(株価倍率)を許容している背景には、以下の3つの構造的理由があります。
- 「広告+会員費」による利益の質(Quality of Earnings)の劇的変化:営業利益の約3分の1を稼ぎ出すリテールメディア広告と会員費収入は、景気変動に左右されにくく設備投資もほとんど要らない高ROIC(投下資本利益率)ビジネスです。実際、同社のROI(投下資本利益率)はQ2 FY27時点で15.4%へと上昇しており、投資家はウォルマートを「伝統的小売(PER 15〜20倍)」と「高収益テック&会員プラットフォーム(コストコ等のPER 45〜50倍)」の複合体として再評価(リレーティング)しています。
- 物流自動化CapExのピークアウトによるFCF爆発期待:ウォルマートは近年、配送センターの自動化に年間約266億ドル(売上高の約3.5〜4.0%)の巨額投資を行ってきました。自動化網の構築が一巡する今後数年間は、売上成長に伴う増分利益がそのままフリーキャッシュフロー(FCF)へ直結する収穫期に入るため、表面上のPER以上に将来のキャッシュ創出力が高く見積もられています。
- インフレ・関税・景気減速局面での「究極の逃避先」プレミアム:米国消費者の二極化が進むなか、低価格で生活必需品を提供し高所得者層のシェアまで奪い続けているウォルマートは、機関投資家にとって「AI・テック株のボラティリティを中和しつつ、着実に2桁近いEPS成長が見込める希少な大型コア銘柄」としてプレミアムが支払われています。
投資における注意点・リスク要因
盤石に見えるウォルマートですが、投資にあたっては以下の4つのリスク要因(死角)を冷静に把握しておく必要があります。
① バリュエーション・期待値剥落リスク(高PERゆえの決算後の株価調整)
現在の予想PER約44倍は「営業利益が売上の約2倍のペースで成長し続けること」を織り込んだ水準です。2026年8月のQ2 FY27決算発表直後に、通期ガイダンスを上方修正したにもかかわらず「営業利益の上振れに関税還付金の一時要因が含まれていた」として株価が1日で約8.9%下落(104ドル台へ調整)したように、利益の質やガイダンスが市場の高い期待値を少しでも下回ると、短期的に10%前後のスピード調整が起きやすい点には注意が必要です。
② 競合激化・AIコマース競争リスク(Amazonの当日配送拡張とCostcoとの競合)
最大のライバルであるアマゾンも生鮮食品の当日配送エリア拡大や日用品の低価格化を強化しており、倉庫型卸売ではコストコが圧倒的な会員維持率で競合しています。また、生成AIエージェントによる自動購買(Agentic Shopping)が普及する中で、自社AI「Sparky」が外部AIプラットフォームに対して顧客接点の主導権を維持し続けられるかが中長期の焦点となります。
③ 関税政策・薬価規制・人件費インフレリスク
輸入関税(タリフ)の引き上げや通商政策の変更が生じた場合、ウォルマートは「エブリデイ・ロー・プライス」を守るために仕入れコスト上昇分をすぐには価格転嫁せず、自社の価格投資(マージン負担)で吸収する戦略をとることがあります。また、Q2 FY27の米国既存店売上高において、メディケア等の新たな薬価引き下げ規制(Maximum Fair Price規制)に伴う薬局デフレが約125bpsの逆風となったほか、従業員の医療保険コストや賠償請求費用(Claims expense)の増加が販管費率を押し上げる要因となっています。
④ 海外事業の季節性・為替・規制リスク
高成長を牽引する海外事業(メキシコ、インド、中国)は、為替変動(ドル高局面での目減り)や各国のEC規制・外資規制の影響を受けます。また、インドFlipkartの大型セール「Big Billion Days」の開催時期が第3四半期と第4四半期の間でズレることにより、四半期ごとの売上成長率に100bps以上のブレが生じる季節性がある点も理解しておく必要があります。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ミミちゃんアカアカ1. コア・サテライト戦略における位置づけ
ウォルマート(WMT)は、新NISA(成長投資枠)や長期資産形成において「ポートフォリオの土台を支えるディフェンシブ・グロースのコア銘柄」として最適です。エヌビディア(NVDA)やクラウドストライク(CRWD)のような高ボラティリティなAI・半導体・SaaS銘柄と組み合わせることで、ハイテク株急落時のクッション役を果たしながら着実なキャピタルゲインと連続増配を狙うことができます。推奨配分比率は米国株ポートフォリオ全体の5%〜10%程度が目安となります。
2. 買い付けのタイミングと具体的な基準
予想PERが44倍前後と高水準にあるため、最高値圏での一括投資は避け、2〜3回に分けた時間分散エントリーを推奨します。
- 第1弾の打診買い:現在のトレンドサポートである50日移動平均線付近(118ドル〜122ドル前後)への軽い押し目局面。
- 第2弾の本命買い増し:8月のQ2決算後のように、一時的な費用増や保守的な四半期ガイダンスを嫌気して200日移動平均線付近(105ドル〜112ドル水準、予想PER 37〜39倍程度)まで調整した局面は、長期投資家にとって絶好の買い場となります。
3. 次回決算(Q3 FY27以降)で注目すべき最重要KPI(2点)
- 米国「Walmart Connect」広告売上高とマーケットプレイスの成長率:Walmart Connectが前年同期比+30〜40%台の高成長を維持し、広告+会員費が営業利益を牽引する構造が続いているか。
- 関税還付金の再投資(価格投資)後の実質的な売上総利益率(Gross Profit Rate):関税還付金を原資とした値下げ還元(Price Investments)を進めつつ、年末商戦に向けて粗利率(24.5〜25.0%水準)と営業利益成長率(通期予想+7.0〜8.5% cc)を維持・上方修正できるか。
関連記事(あわせて読みたい銘柄研究)
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。