
※本記事は2026年11月6日時点の公開情報・市場データに基づき調査・執筆しています。
米国で住宅ローンを組むとき、クレジットカードを作る時、あるいは自動車ローンを申し込むとき、銀行や金融機関が「この人にお金を貸して大丈夫か、金利は何%にするか」を決めるために必ず参照する3桁の数字(300点〜850点)、それが「FICO® スコア(ファイコ・スコア)」です。米国の消費者信用リスク評価市場において約90%以上の圧倒的シェア(事実上の国家標準)を握り、さらには世界中の金融機関にAI意思決定・不正検知ソフトウェアを提供するフィンテック・データアルゴリズムの独占王、それがフェア・アイザック(Fair Isaac Corporation / NYSE: FICO)です。
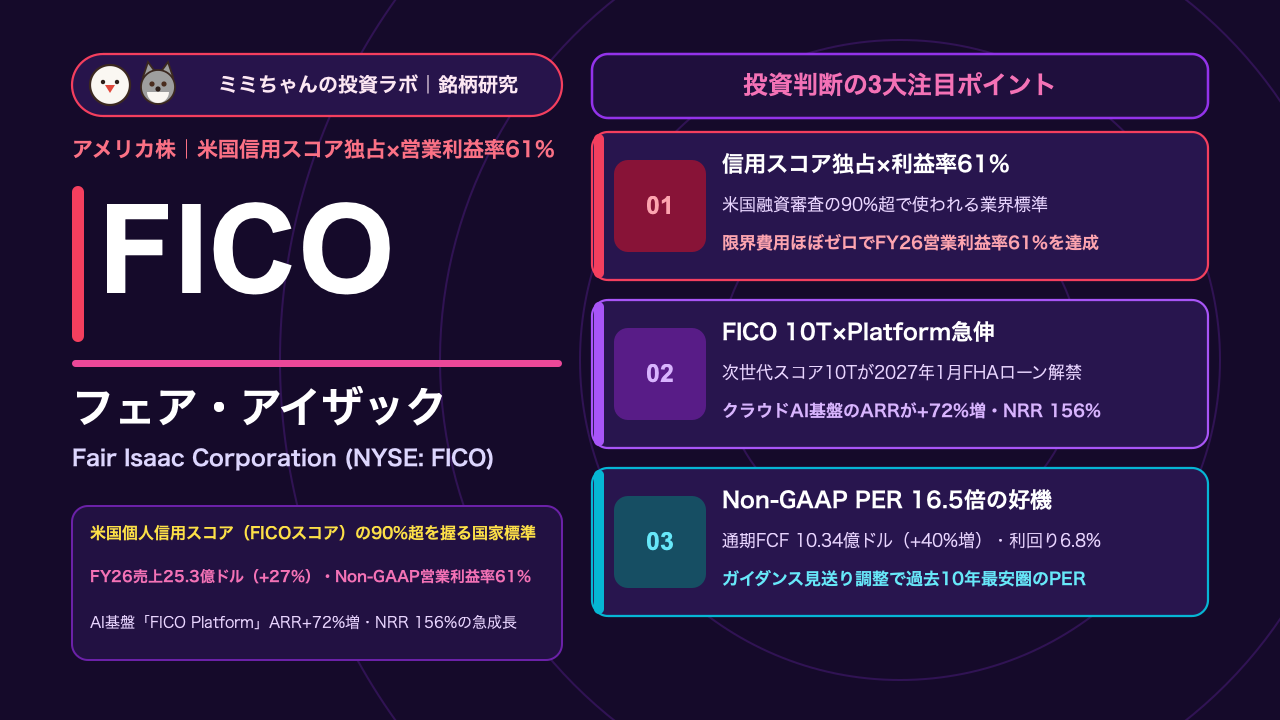
2026年11月4日に発表された2026年度第4四半期および通期(2026年9月期)決算では、通期売上高が前年比+27.3%増の25億3,490万ドル、Non-GAAP営業利益率は前年の55%から6ポイント上昇して驚異の61%に到達。通期Non-GAAP希薄化後EPSは同+44%増の42.99ドル(GAAP EPSは+36.8%増の36.32ドル)、通期フリーキャッシュフロー(FCF)も同+40%増の10億3,400万ドル(売上比40.8%)と、すべての指標で過去最高を更新しました(StockTitan / FICO FY2026 Q4・通期8-K決算、Zacks FICO Q4決算分析)。一方で、米連邦住宅金融庁(FHFA)による競合スコア(VantageScore 4.0)の併用承認や、住宅ローンスコアの個別価格プログラム移行に伴う「FY2027通期ガイダンスの一時見送り」を受けて、株価は52週高値の1,858.91ドルから707.40ドル前後(Non-GAAP PER 16.5倍)へと歴史的な水準まで調整しています(Tickeron FICO Q4解説)。本記事では、ウォーレン・バフェット氏も憧れる「設備投資ゼロで値上げがそのまま利益になるFICOスコアの堀(モート)」、ガイダンス見送りの真相、そして10年に一度のバリュエーション調整局面での投資戦略を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):米国の個人向け融資判断の90%以上で使われ、銀行・投資家(MBS:住宅ローン担保証券の買い手)・規制当局の全員が共通言語として採用している「FICO® スコア」の制度的ロックイン。3大信用情報機関(エキファックス、エクスペリアン、トランスユニオン)が集めた生データを、フェア・アイザック独自のアルゴリズムに通してスコア化するだけでロイヤリティが入るため、追加原価(限界費用)がほぼゼロでNon-GAAP営業利益率61%という驚異的な収益力を誇ります(StockTitan / FICO FY2026決算)。
- 業績を牽引する成長要因:第1の柱である「Scores(スコア事業:Q4売上+33%増の4億1,380万ドル)」における住宅ローン組成スコアの単価引き上げと次世代モデル「FICO Score 10T(すでに84社のレンダーが採用、2027年1月からFHAローンでも利用解禁)」への移行。第2の柱である「Software(ソフトウェア事業:Q4売上+19%増の2億4,320万ドル)」では、クラウド意思決定基盤「FICO Platform」のARR(年間経常収益)が前年同期比+72%増の4億5,300万ドル、売上継続率(NRR)156%と爆発的に成長しています(Zacks FICO Q4決算分析)。
- 収益構造・財務の特徴:FY2026通期のNon-GAAP営業利益率は61%、フリーキャッシュフローマージンは40.8%(10億3,400万ドル)を達成。稼ぎ出したキャッシュとレバレッジを活用して、FY2026通期には過去最高となる約30億2,800万〜30億4,600万ドル(時価総額の約20%相当)の自社株買いを断行し、1株あたり利益(EPS)を+44%押し上げる究極の「カニバリゼーション(自社株消却)経営」を実践しています(Kalkine Media FICO分析)。
- 投資家が警戒すべき最大のリスク:米連邦住宅金融庁(FHFA)が政府支援機関(ファニーメイ・フレディマック)向け住宅ローンで競合の「VantageScore 4.0」の利用を認めたことによる中長期的なシェア・価格決定力への懸念、2027年暦年に向けた住宅ローンスコアのカスタム価格体系(FICO Preferred Program)交渉中に伴うFY2027通期ガイダンスの非開示、および反トラスト(独占禁止法)訴訟和解引当金(Q4に6,500万ドル計上)などの規制リスクです(Tickeron FICO Q4解説)。
株価チャートと直近のマーケットパフォーマンス
フェア・アイザックの株価は、過去10年間で数十倍に上昇し一時は52週高値1,858.91ドル(PER 60倍超)まで買われましたが、FHFAによる住宅ローンスコア競争導入のニュースと、2026年11月4日のQ4決算でのFY2027ガイダンス見送りを受けて調整し、2026年11月5日終値時点で707.40ドル(52週安値586.05ドル、時価総額約152.8億ドル)で推移しています(MarketBeat FICO株価情報、Public.com FICO予測)。同社株を売買・長期保有する上では、以下の「3つの固有の値動きパターン」を押さえておくことが不可欠です。
- 決算発表時の反応パターン(住宅ローンスコアの単価と規制ヘッドラインへの感応度):FICOの決算で市場が最も注目するのは、全社利益の大半を稼ぎ出す「① Scores部門のB2B売上成長率(FY26 Q4は+39%増、うち住宅ローン組成売上は+72%増)」「② 毎年秋〜冬にかけて発表される翌年の住宅ローン用FICOスコアの卸売価格プログラム」「③ FICO PlatformのARR成長率(Q4は+72%増)とNRR(156%)」です。特に今回のQ4決算のように、売上(+27%増)とNon-GAAP EPS(11.10ドル、+43%増)が市場予想を上回っても、価格体系の移行期で通期ガイダンスを控えた際には一時的に不透明感から売られやすい特徴があります(24/7 Wall St. FICO分析)。
- マクロ環境・金利・為替への感応度:米国の30年固定住宅ローン金利が高止まりすると住宅購入や借り換え(リファイナンス)の件数が減少しますが、FICOはこれまで強力な値上げ(単価引き上げ)によって数量減を補って余りある増収を達成してきました。今後FRBの利下げによって米国の住宅ローン組成件数が歴史的低水準から回復に転じれば、「引き上げられた新単価 × 融資件数の回復」という掛け算で莫大な利益レバレッジが働きます。
- 連動するセクター・関連銘柄:個人信用情報機関(クレジットビューロー)3大巨頭であるエクスペリアン(Experian)、エキファックス(NYSE: EFX)、トランスユニオン(NYSE: TRU)や、法人信用格付け独占企業のS&Pグローバル(SPGI)、ムーディーズ(MCO)と密接に連動します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
信用スコア・金融データ独占企業主要4社との徹底比較
| 企業名(ティッカー) | 主力領域・バリューチェーン上の役割 | 収益モデルの特徴 | 営業利益率・FCF創出力 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| フェア・アイザック(FICO) | 個人信用スコア標準(FICO Score)×意思決定AIソフト | アルゴリズム利用ロイヤリティ(Scores)+クラウドSaaS(Software) | Non-GAAP営業利益率 61% / FCFマージン 40.8%(FY26実績) | 米国融資審査の90%超を握る制度的標準、限界費用ゼロのスコア課金、Platform NRR 156%(StockTitan / FICO FY26決算) |
| エキファックス(EFX) | 米国3大個人信用情報機関+給与・雇用証明DB「The Work Number」 | 信用データ照会課金+雇用確認サービス(VantageScore共同出資) | 調整後EBITDAマージン 約32%〜34% | 膨大な個人信用データと雇用・年収証明データベース「The Work Number」の独占 |
| トランスユニオン(TRU) | 米国3大個人信用情報機関+不正防止・マーケティング分析 | 信用データ照会課金+ID・不正検知ソリューション | 調整後EBITDAマージン 約35%〜36% | 米国・インド等の新興国信用データ網とデジタルID保護(Neustar統合) |
| S&Pグローバル(SPGI) | 法人債・社債の信用格付け世界首位×S&P 500指数ライセンス | 社債発行額に対する格付け手数料+情報端末サブスク | 調整後営業利益率 約48%〜50% | 「法人向け信用格付けのSPGI」と「個人向け信用スコアのFICO」は米国金融市場の2大通行料ビジネス |
Non-GAAP営業利益率61%を生み出す「2つの顔(Scores × Software)」の解剖
フェア・アイザックのビジネスは、性格が全く異なるものの互いにシナジーを生む「Scores(スコア事業:売上の約63%)」と「Software(ソフトウェア事業:売上の約37%)」の2部門で構成されています(StockTitan / FICO FY2026決算)。
- 限界利益率90%級!「Scores(スコア部門)」の圧倒的な価格決定力
Scores部門は、銀行・カード会社・自動車ローン会社が信用照会を行うたびにロイヤリティを受け取るB2B取引(Q4は前年同期比+39%増)と、一般消費者が自分の信用スコアを確認・監視するmyFICO.com等のB2C取引(Q4は+3%増)から成ります。
長らく住宅ローン用のFICOスコアは1回あたり数十セント〜数ドルという極めて安い卸売価格に据え置かれていましたが、近年FICOは「数百万円の住宅ローン審査においてFICOスコアが果たす価値に対して価格が安すぎる」として段階的な価格適正化(値上げ)を実施してきました。さらに直近では、中間業者(リセラー)を介さずレンダー(融資機関)と直接契約してボリュームやニーズに応じた価格を設定する「Mortgage Direct Licensing(すでにリセラー市場の80%をカバー)」および「FICO Preferred Program(カスタム価格体系)」へと進化させています(TIKR FICO分析)。
- NRR 156%で急拡大する「FICO Platform(クラウド意思決定AIソフトウェア)」
もう一つの柱であるSoftware部門(Q4売上2億4,320万ドル、前年同期比+19%増)は、世界のトップ銀行・保険会社・通信キャリアが「リアルタイムで融資審査・与信枠変更・クレジットカード不正検知(Falcon Fraud Manager)・債権回収」を自動化するエンタープライズSaaSです。
特に次世代クラウド基盤である「FICO Platform」は、FY2026 Q4に売上高が前年同期比+84%増、ARRが同+72%増の4億5,300万ドルへ急伸し、既存顧客の利用拡大を示すドルベース純売上継続率(NRR)は驚異の156%を記録しました(Zacks FICO Q4決算分析)。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. 次世代スコア「FICO Score 10T」の本格普及と2027年1月からのFHAローン解禁
現在、米国の住宅ローン市場で起きている最大の技術シフトが、従来のクラシックFICOスコアから次世代モデル「FICO® Score 10T」への移行です。
従来のスコアが「その瞬間の借入残高(静止画)」しか見ていなかったのに対し、FICO 10Tは「過去24ヶ月間の返済・残高推移のトレンドデータ(動画)」や家賃・BNPL(後払い決済)の支払い履歴を組み込むことで、デフォルト(貸倒れ)予測精度を飛躍的に高めています。すでに全米で84社の住宅ローンレンダーがFICO 10Tを採用しており、さらに2027年1月1日からは米連邦住宅局(FHA)保証ローンでもFICO 10Tの利用が正式に解禁されます(Perplexity FICO Q4決算コール要約)。これにより、競合のVantageScoreに対する技術的優位性を固めるとともに、さらなる単価向上が見込まれます。
2. 「FICO Preferred Program」による住宅ローン審査のカスタム・パッケージ課金化
なぜフェア・アイザックは2026年11月の決算でFY2027の数値ガイダンスを一時見送ったのでしょうか。それは業績が悪化したからではなく、「従来の画一的な1スコアあたりの固定料金から、顧客(レンダー)ごとのニーズに合わせたオーダーメイド型の契約体系(FICO Preferred Program)へ2027年暦年から全面移行するため」です(StockTitan / FICO FY2026決算、Kalkine Media FICO分析)。
たとえば、住宅ローンの事前審査(ソフトプル)と本審査(ハードプル)をパッケージ化したり、FICO 10Tへの移行とバンドルしたりすることで、銀行側のトータルコストの予測可能性を高めつつ、FICO側の長期契約ロックインと顧客単価(ARPU)を最大化する戦略を進めています。実際に米国最大の住宅ローン会社であるユナイテッド・ホールセール・モーゲージ(UWM)もFICOスコアへのコミットメントを再確認しています。
3. 生成AI・意思決定AI「FICO Platform」による金融機関の「ハイパー・パーソナライゼーション」
Software部門では、過去12ヶ月間の年間契約額(ACV)受注高が過去最高の1億4,000万ドル(前年比+36%増)に達しました(Perplexity FICO Q4決算コール要約)。
銀行が「FICO Platform」を導入すると、顧客がアプリを開いた瞬間にAIが信用リスクと行動データをリアルタイム解析し、「この顧客には今、限度額+3,000ドルのカード増枠オファーを出す」「この送金は詐欺の確率が98%なので即時ブロックする」といった意思決定をミリ秒単位で自動実行できます。一度導入した銀行が翌年には利用部門を広げて支払額を1.56倍(NRR 156%)に増やしていることが、同プラットフォームの圧倒的なROI(投資対効果)を物語っています。
主要セグメント別の売上・ARR構成と今後のターゲット
※2026年度第4四半期(7〜9月期:売上高6億5,705万ドル)および通期(25億3,490万ドル)の実績に基づくセグメント構成です(StockTitan / FICO FY2026決算、Zacks FICO Q4決算分析)。
| 事業セグメント | 売上高・構成比(FY26 Q4実績) | Q4売上・ARR成長率 | 主力製品・収益モデル | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| Scores(スコア事業:B2B + B2C) | 4億1,380万ドル(63.0%) | 前年同期比 +33%増(B2B +39%増・住宅ローン組成 +72%増、B2C +3%増) | FICO® Score(Classic / 10T)、myFICO.com(従量ロイヤリティ&サブスク) | 超高収益キャッシュカウ:FICO Preferred Program(カスタム価格)、2027年1月のFHAローン10T解禁、金利低下時の住宅ローン件数回復 |
| Software(FICO Platform:次世代クラウド) | Software全体の過半(Platform ARR 4.53億ドル) | Platform売上 +84%増 / Platform ARR +72%増(NRR 156%) | FICO® Platform(リアルタイムAI与信・顧客管理クラウドSaaS) | 高成長SaaSエンジン:大手金融機関のレガシーシステムからの全面移行と部門横断アップセル(ACV受注1.4億ドル) |
| Software(Non-Platform:従来型ソフト) | Software残部(全Software ARR 8.51億ドル中 約3.98億ドル) | Non-Platform ARR -18%減(Platformへの計画的移行に伴う減少) | Falcon® Fraud Manager(決済不正検知)、債権回収・コンプライアンスソフト | 安定保守&Platformへの移行母体:世界の主要カード発行会社の不正検知インフラとして安定稼働しつつクラウド版へ順次アップグレード |
Scores部門が生み出す90%近い驚異的なセグメント利益率が全社のNon-GAAP営業利益率を61%へと押し上げ、その潤沢なキャッシュでSoftware部門のクラウドAI基盤(FICO Platform)を育成する完璧な両輪構造となっています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安(FY2026通期・Q4実績 / 2026年11月6日時点) | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Buy〜Hold(平均目標株価:867.88〜1,000.77ドル) | 現在株価(707.40ドル)に対し+23%〜+41%の上値余地(MarketBeat平均922.75ドル、Public.com 1,000.77ドル)(Public.com FICO、MarketBeat FICO) |
| 売上高・成長率 | FY26通期:25億3,490万ドル(+27.3%増) / Q4:6億5,705万ドル(+27.4%増) | 住宅ローン件数が低迷する中でも、スコア単価引き上げとPlatform成長(+84%)で27%の高成長を達成(Zacks FICO Q4分析) |
| Non-GAAP営業利益率 | FY26通期・Q4ともに 61%(前年通期の55%から+6ポイント上昇) | ビザ(V)やエヌビディア(NVDA)に匹敵する、S&P 500全銘柄中で最高峰の61%マージン(Perplexity FICO Q4要約) |
| EPS(1株利益)成長率 | FY26 GAAP EPS:$36.32(+36.8%増) / Non-GAAP EPS:$42.99(+44%増) | Q4単体でもNon-GAAP EPS $11.10(+43.4%増)と市場予想を上回る圧倒的な利益成長 |
| PER(株価収益率) | 実績GAAP PER:19.5倍〜20.4倍 / 実績Non-GAAP PER:約16.5倍 | 過去5年平均PER(40倍〜55倍)から劇的に低下し、S&P 500平均を下回る歴史的な割安バリュエーション |
| FCF・自社株買い | FY26通期FCF:10億3,400万ドル(+40%増) / FY26自社株買い:約30.3億〜30.5億ドル | FCF利回り約6.8%。1年間で時価総額の約2割に相当する30億ドル超の自社株買いを実施(Q4は債務返済を優先) |
機関投資家によるバリュエーション評価の深掘り(なぜ「PER 16.5倍・営業利益率61%」という異常な歪みが生まれているのか)
2026年11月6日時点のフェア・アイザックの株価(707.40ドル、時価総額約152.8億ドル)は、ファンダメンタルズ分析を行う長期投資家にとって極めて興味深い「市場の過剰反応による歪み」を示しています。
わずか1年前まで、FICOは「絶対に潰れない独占企業」としてPER 50倍〜60倍(株価1,800ドル超)で買われていました。そこから株価が6割以上下落し、FY2026実績Non-GAAP EPS(42.99ドル)基準でPER 16.5倍、フリーキャッシュフロー(10.34億ドル)基準でP/FCF 14.8倍(FCF利回り6.8%)まで売られた理由は、①「FHFAがVantageScore 4.0の併用を認めたことで、FICOの独占と値上げ神話が終わるのではないか」という恐怖と、②「FY2027の通期ガイダンスを会社側が出さなかった」という不透明感の2つです(Tickeron FICO Q4解説)。
しかし、冷静に数字を見れば、VantageScoreの議論が続く中でもFY2026 Q4のScores売上は+33%増、Non-GAAP EPSは+43.4%増と全く減速しておらず、さらにSoftware部門の「FICO Platform」がARR +72%増・NRR 156%というモンスター級の成長エンジンに育っています(Zacks FICO Q4決算分析)。仮に今後、住宅ローンスコアの値上げペースが従来の年数十%から年10%前後のマイルドな巡航速度に落ち着いたとしても、「営業利益率61%・FCF利回り6.8%の独占企業がNon-GAAP PER 16.5倍で買える」というのは、過去10年以上の歴史で一度もなかったバーゲン水準といえます。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク(FY2027ガイダンス非開示による短期的な不透明感)
経営陣が「住宅ローンスコアのカスタム価格体系(FICO Preferred Program等)の2027年契約交渉が進行中であり、住宅ローン市場の数量見通しも不透明であるため」としてFY2027通期ガイダンスの提示を見送りました(24/7 Wall St. FICO分析)。ウォール街のセルサイド・アナリストは数値モデルが組みにくいため、新価格プログラムの全貌と四半期実績が確認されるまでは「Hold(中立)」に据え置く動きが出やすくなります。
② 競合激化・技術革新リスク(FHFAによる「VantageScore 4.0」承認と2スコア体制への移行)
米連邦住宅金融庁(FHFA)がファニーメイおよびフレディマック(GSEs)への売却ローンにおいて、3大信用情報機関が共同所有する「VantageScore 4.0」の利用を認める方針を進めており、長年続いたFICOの100%独占体制に風穴が開くリスクがあります。ただし、MBS投資家のリスクモデル書き換えには膨大なコストと時間がかかるため、大手レンダーの多くは引き続きFICOスコア(およびFICO 10T)を標準採用しています(Public.com FICO分析)。
③ 地政学・規制・マクロ環境リスク(独禁法訴訟・政治的批判と住宅ローン金利の高止まり)
住宅ローンスコアの相次ぐ大幅値上げに対しては、米議会の一部の政治家や住宅ローン業界団体から批判の声が上がっており、FY2026 Q4には反トラスト法(独占禁止法)関連の和解引当金として6,500万ドルを計上しました(Tickeron FICO Q4解説)。また、インフレ再燃により米長期金利が高止まりした場合、住宅ローンや自動車ローンの新規組成件数が低迷し続けるリスクがあります。
④ 企業固有の財務・構造リスク(積極的な自社株買いに伴う52.6億ドルの負債と債務超過BS)
FICOは強力なフリーキャッシュフローに加えて借入金を活用し、FY2026通期だけで約30.3億〜30.5億ドルの自社株買いを行ったため、2026年9月末時点で総負債が52億6,000万ドル(純有利子負債倍率 3.29倍)、会計上の株主資本は38億7,320万ドルのマイナス(自己資本欠損)となっています(Kalkine Media FICO分析)。年間10億ドル超のFCFがあるため利払い・返済能力に問題はなく、Q4には自社株買いを一時停止してタームローンの返済を優先していますが、財務レバレッジの高さは把握しておく必要があります。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
フェア・アイザック(FICO)は、米国の個人信用スコア市場の90%超を握る「通行料ビジネス(Scores)」と、NRR 156%で急拡大する「金融AIクラウド(FICO Platform)」を併せ持ち、Non-GAAP営業利益率61%・EPS成長率+44%でありながら、ガイダンス見送りショックによってNon-GAAP PER 16.5倍まで売られた「超優良ワイドモート株の逆張り好機」です。
- コア・サテライト戦略における位置づけ:
無配(配当金ゼロ)でキャッシュをすべて自社株買いと負債返済・事業投資に回すキャピタルゲイン特化型銘柄であるため、新NISA(成長投資枠)や特定口座において「準コア〜サテライトのワイドモート複利成長枠(ポートフォリオ全体の3%〜6%程度)」として中長期保有するのに適しています。同じ金融インフラ独占企業であるビザ(V)やイントゥイット(INTU)と組み合わせることで、米国金融システムの根幹を独占する最強のポートフォリオを構築できます。
- 買い付けのタイミングと具体的な基準:
1株あたり約707ドル(日本円で約10.5万円〜11万円)と値がさ株であるため、予算に応じて1株単位で段階的に買い付けるのがおすすめです。FY2027ガイダンス非開示による短期的なアク抜け売りが落ち着く650ドル〜710ドルゾーン(実績Non-GAAP PER 15倍〜16.5倍水準)で第1弾をエントリーし、次回Q1決算で新価格プログラムの進捗を確認して買い増す2段階戦略が最も合理的です。
- 次回決算(FY2027 Q1決算:2027年1月下旬〜2月上旬予定)で注目すべき最重要KPI(2点):
- Scores部門のB2B売上成長率と「FICO Preferred Program / FICO Score 10T(2027年1月FHA解禁)」の契約獲得状況:カスタム価格体系への移行下でも、Scores部門が堅調な増収と高いマージンを維持できているか(StockTitan / FICO FY2026決算)。
- FICO PlatformのARR成長率(Q4実績+72%増の4.53億ドル)と純売上継続率(NRR:Q4実績156%)の推移:第2の柱であるクラウドAIソフトウェアが引き続き40%〜70%台の高成長を維持し、全体の成長を牽引しているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。