
※本記事は2026年11月6日時点の公開情報・市場データに基づき調査・執筆しています。
エヌビディア(NVIDIA)の次世代AI半導体「Blackwell(GB200 / GB300)」や「Rubin」がデータセンターに大量導入されるにつれ、世界中のクラウド巨人(ハイパースケーラー)が直面している最大の物理的ボトルネックが「サーバーの猛烈な発熱(熱暴走)」と「莫大な電力消費」です。従来のエアコン(空冷ファン)ではもはやAIサーバーを冷やすことができず、サーバーラックのチップに直接冷却液を循環させる「液冷(Liquid Cooling:水冷)システム」と「超高密度UPS(無停電電源装置)・配電盤」への全面切り替えが進んでいます。このAIデータセンターの「熱管理(冷却)と電源管理」の両領域で世界トップシェアを握り、エヌビディアの公式共同開発パートナーとして爆発的な業績拡大を遂げている企業、それがバーティブ・ホールディングス(Vertiv Holdings Co / NYSE: VRT)です。
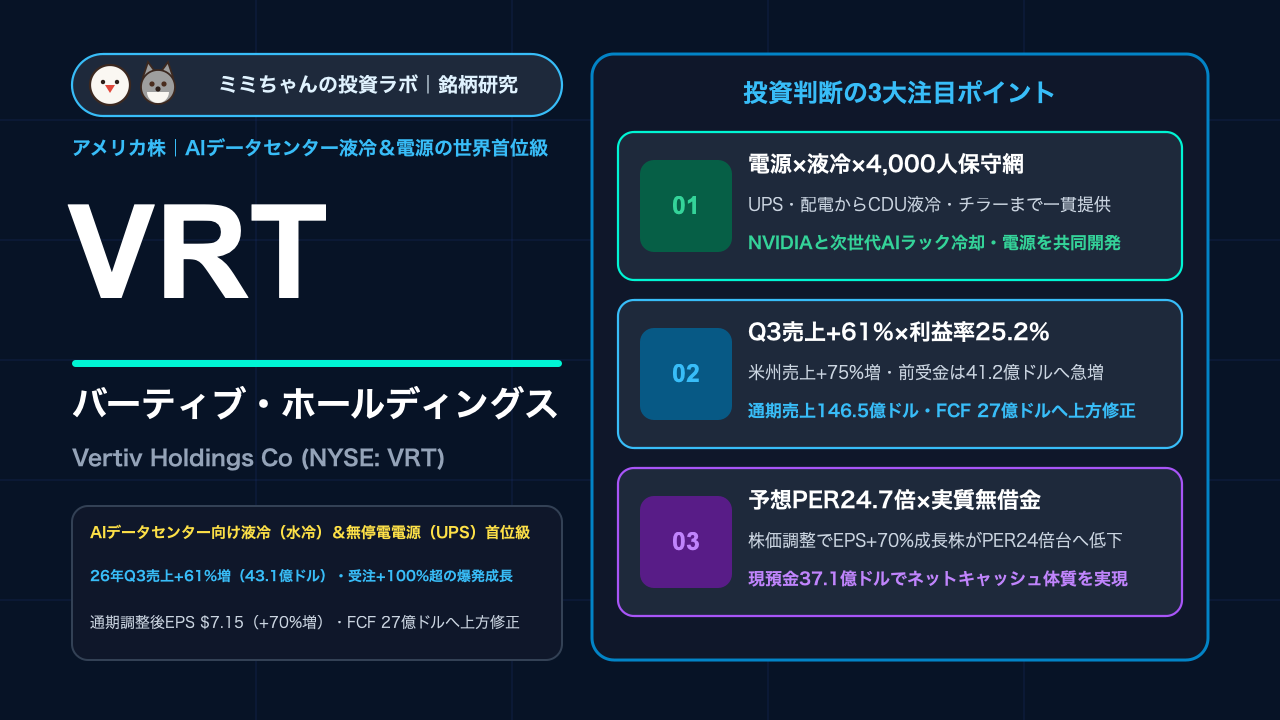
2026年10月28日に発表された2026年第3四半期(7〜9月期)決算は、まさに「AIインフラ建設ラッシュのすさまじさ」を証明する歴史的な内容となりました。第3四半期の売上高は前年同期比+61%増(オーガニック+55%増)の43億1,280万ドル、調整後営業利益は同+83%増の10億8,700万ドル(調整後営業利益率25.2%)、調整後希薄化後EPSは同+78%増の2.21ドルを記録。さらに先行指標であるオーガニック受注高(Organic Orders)は前年同期比+100%超(2倍以上)と爆発し、2026年通期売上高ガイダンスを一気に6.5億ドル引き上げて144.5億〜148.5億ドル(中央値146.5億ドル、オーガニック+38%成長)へと上方修正しました(Vertiv公式IR 2026年Q3決算発表)。本記事では、バーティブが築いた「電源×液冷×世界4,000人超の保守サービス網」の経済的な堀(モート)、高値から調整した現在の株価(予想PER約24.7倍)の評価、そして新NISAでの投資戦略を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):データセンターの「電源管理(Liebert® UPS・配電・直流電源)」と「熱管理(チラー・CDU液冷・リアドア空調)」の全ラインナップを自社で一貫設計・製造できるうえ、世界130カ国以上に展開する4,000人超の直轄フィールドエンジニア(保守・試運転サービス部隊)を擁している点。数千億円規模のAIデータセンターを建設するハイパースケーラーにとって、「水漏れや停電が絶対に許されない液冷・電源システムを、地球上のどこでも据え付けから24時間保守まで任せられる唯一のパートナー」として強力なロックインを誇ります(Vertiv公式IR 2026年Q3決算)。
- 業績を牽引する成長要因:AIサーバーのラックあたり消費電力が従来の10kW〜20kWから100kW〜500kW超へと急増したことに伴う「空冷から液冷(Direct-to-Chip水冷)+大型チラーへのハイブリッド冷却移行」。Q3は主力の米州(Americas)売上が前年同期比+75%増(オーガニック+66%増)、アジア太平洋(APAC)が同+50%増と急伸し、液冷配管洗浄サービスの「PurgeRite」買収やモジュール型統合データセンター「Vertiv™ 360AI」が単価を劇的に押し上げています(TradingView / Zacks VRT分析)。
- 収益構造・財務の特徴:売上高の急拡大に伴う強烈な営業レバレッジにより、Q3の調整後営業利益率は前年同期比+2.9ポイント改善の25.2%(Q4予想は25.3%〜26.3%)へ上昇。2026年通期の調整後フリーキャッシュフロー(FCF)は26億〜28億ドル(約4,000億円規模)に達する見通しで、手元現預金・短期投資は37億1,170万ドルと長期負債(29億2,850万ドル)を上回る「ネットキャッシュ(実質無借金)体質」へ完全に転換しました(Vertiv公式IR 2026年Q3決算)。
- 投資家が警戒すべき最大のリスク:会社側が四半期ごとの受注額・受注残高の定量開示方針を変更したことに対する市場の一時的な警戒感、ハイパースケーラーのAI設備投資(CapEx)サイクルへの高い依存度、およびシュナイダーエレクトリックやイートン、アジア系冷却メーカーとの液冷市場での競争激化です(Public.com VRT分析)。
株価チャートと直近のマーケットパフォーマンス
バーティブの株価は、AIデータセンター特需を背景に2023年〜2026年前半にかけてテンバガー(10倍株)を超える歴史的な大相場を演じ、52週高値379.94ドルを記録しました。しかし2026年秋に入り、高PERグロース株・AIハードウェア株全体への利益確定売りや、四半期受注開示方式の変更を巡る短期筋の売りが重なり、2026年11月5日終値時点で176.73ドル(52週安値147.82ドル、時価総額約680.5億ドル)へと高値から約53%調整しています(Public.com VRT株価情報)。同社株を売買・長期保有する上では、以下の「3つの固有の値動きパターン」を押さえておくことが不可欠です。
- 決算発表時の反応パターン(「出尽くし売り」と受注開示への過敏な反応):バーティブはここ数年、四半期決算のたびに市場予想を上回り通期ガイダンスを上方修正する「ビート&レイズ」を続けていますが、決算前に期待値が極限まで高まっているケースが多く、「売上+61%増・受注+100%増という超好決算であっても、受注残の開示方法変更や利益確定売りのきっかけとして短期的に10%〜15%急落する」という激しい値動き(高ベータ特性)を持っています。しかし、ファンダメンタルズ(EPS成長率+70%〜80%)自体は全く崩れていないため、こうした急落局面こそが中長期投資家にとって最大の好機となってきました(Vertiv公式IR 2026年Q3決算)。
- マクロ環境・金利・為替への感応度:売上の約6割以上を北米(Americas)のデータセンター建設が占めるため、Microsoft、Amazon(AWS)、Alphabet(Google)、Meta、Oracleといったビッグテック各社の「四半期決算における設備投資(CapEx)増額発表」に最も強く連動します。
- 連動するセクター・関連銘柄:AI半導体の総本山であるエヌビディア(NVDA)やブロードコム(AVGO)、AIネットワークのアリスタ・ネットワークス(ANET)、およびデータセンター電力機器・空調で競合・並走するイートン(ETN)、仏シュナイダーエレクトリック(SU)、キャリア・グローバル(CARR)、モディーン・マニュファクチャリング(MOD)と強い連動性を示します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
データセンター電源・熱管理(冷却)主要4社との徹底比較
| 企業名(ティッカー) | 主力領域・データセンター事業比率 | 強みの組み合わせ(電源 × 冷却) | 利益率・成長性水準 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| バーティブ(VRT) | データセンター専業首位級(売上の約80%がDC向け) | 電源(UPS・配電)と熱管理(液冷・チラー)の両方で世界首位級 | 調整後営業利益率 25.2%(2026年Q3売上 +61%増) | チップから建物外までの一貫設計、NVIDIA共同開発、世界4,000人超の直轄保守・試運転網(Vertiv公式IR Q3決算) |
| シュナイダーエレクトリック(SU) | 仏エネルギー管理・産業自動化の世界最大手(APCブランド) | 電源・配電世界首位+Motivair買収で液冷を強化 | 調整後EBITAマージン 約18%〜19% | 電源・エネルギー管理ソフトウェアの総合力(ただしビル・工場・住宅向けも多くDC純度はVRTが上) |
| イートン(ETN) | 米国電力機器・受配電・変圧器のメガサプライヤー | 中高圧受配電・変圧器・UPSに圧倒的強み(冷却は非主力) | セグメント営業利益率 約24%前後 | 電力会社からデータセンター受電設備までの電力インフラ独占力 |
| キャリア / モディーン(CARR / MOD) | 空調・チラー専業メーカー(電源設備は持たない) | 大型チラー(冷温水機)・CRAH(空調機)に特化 | 営業利益率 約15%〜18% | 空調・冷凍機単体の技術力(ただし「電源と液冷の統合制御」ではバーティブが優位) |
調整後営業利益率25.2%を生み出す「機器納入 × ライフサイクル保守(Services)」と前受金モデル
なぜバーティブはハードウェア(重電・空調機器)メーカーでありながら、Q3の売上高が+61%増と爆発し、調整後営業利益率が25.2%(Q4予想は最大26.3%)というソフトウェア企業並みの高収益を叩き出せるのでしょうか(Vertiv公式IR 2026年Q3決算)。
- 「チップから外気まで(Chip-to-Chiller)」と「グリッドからチップまで(Grid-to-Chip)」の唯一無二の統合力
多くの競合他社が「電源だけ(イートン等)」または「空調だけ(キャリア等)」しか提供できない中、バーティブは旧エマソン・エレクトリックのネットワークパワー部門(名門「Liebert®」ブランド)を母体としているため、「受配電(E+I Engineering)→無停電電源装置(UPS)→ラック配電(PDU)→液冷CDU(CoolTera)→大型チラー」のすべてを自社ブランドで一括設計(Vertiv™ 360AI)できます。これにより、工期を数年単位から数ヶ月単位へと劇的に短縮したいハイパースケーラーから指名買いされています。
- 「水冷システム特有の試運転・洗浄・保守」による高採算ストック収益(Services)
数万個のGPUが詰まったサーバーラックに液体を流す「液冷システム」では、配管内にわずかでも不純物や気泡が混入すると、数億円のAIサーバーが故障したり水漏れを起こしたりします。バーティブは2025年〜2026年にかけて液冷配管の専門洗浄・パージ技術を持つ「PurgeRite」などを戦略買収し、世界4,000人以上の自社サービスエンジニアによる「初期フラッシング(洗浄)・試運転・24時間遠隔監視・定期メンテナンス」を提供しています(TradingView / Zacks VRT分析)。2026年Q3のサービス&スペアパーツ売上は前年同期比+46.4%増の6億7,570万ドル(粗利率44.1%)に達しています。
- 41.2億ドルの前受金(Deferred Revenue)が支える圧倒的フリーキャッシュフロー
AIデータセンター向けの大型特注案件では、顧客(ハイパースケーラー)が生産枠を確保するために巨額の前受金を支払います。バーティブの貸借対照表上の「繰延収益(Deferred revenue:前受金)」は、2025年末の18億1,470万ドルから2026年9月末には41億2,050万ドルへと約2.3倍に急増しており、これが工場拡張の運転資金を賄いながら年間26億〜28億ドルの調整後フリーキャッシュフローを生み出す原動力となっています(Vertiv公式IR 2026年Q3決算)。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. NVIDIA次世代AI基盤(Blackwell Ultra / Rubin)に向けた「高密度液冷&800V直流給電」の共同開発
バーティブの最大の強みは、エヌビディア(NVIDIA)の次世代GPUアーキテクチャの設計段階から深く関与し、リファレンスデザイン(標準設計図)の冷却・電源システムを共同開発している点です。
今後のAIラックスケール・システムでは、1ラックあたりの電力密度が130kWから250kW、さらには500kW〜1MWへと跳ね上がります。これに対応するため、バーティブは冷却液分配ユニット(CDU:Coolant Distribution Unit)の生産能力を数十倍に引き上げると同時に、ラック内の銅線ロスを減らす次世代の高電圧直流給電(HVDC)およびバッテリー蓄電システム(BESS)統合型UPSを市場投入しており、「半導体の世代交代が起きるたびにデータセンターの電源・冷却単価が上がる」構造的な追い風を享受しています。
2. 「プレハブ・モジュラー型AIデータセンター(Vertiv™ TimberMod / SmartMod)」による建設期間の半減
現在、クラウド各社が最も頭を抱えているのが「現場の建設作業員・電気工事士の不足によるデータセンター完成の遅れ」です。
ジョルダーノ・アルベルタッツィCEOがQ3決算で「我々は従来存在しなかった規模で『統合型インフラの工業製品化(Industrializing converged infrastructure)』を進めており、開発・導入サイクルを数年単位から数ヶ月単位へと圧縮している」と語った通り、バーティブは工場であらかじめ電源・液冷配管・ラックをコンテナや木造モジュラー構造に組み込んで現場へ出荷する「プレハブ・モジュラー型データセンター(Prefabricated Modular Solutions)」を急拡大させています(Vertiv公式IR 2026年Q3決算)。これにより、単なる機器売りではなく「データセンターの建物機能丸ごと」を受注することで1案件あたりの受注額を数倍に拡大させています。
3. ダヴィッド・コート会長(元ハネウェル名物CEO)主導の「Vertiv Operating System(VOS)」による利益率26%超への挑戦
バーティブの取締役会エグゼクティブ・チェアマンを務めるのは、かつて名門コングロマリットのハネウェル(HON)で営業利益率と株価を劇的に引き上げた伝説的経営者デイヴ・コート(Dave Cote)氏です。
コート氏とアルベルタッツィCEOが全工場に導入した生産性改善プログラム「Vertiv Operating System(VOS)」と価格決定力の強化により、かつて10%台前半だった同社の調整後営業利益率は、2026年Q3に25.2%、そして2026年Q4ガイダンスでは25.3%〜26.3%へと驚異的な上昇を遂げています。売上高に対する設備投資比率(CapEx)をわずか約4.0%に抑えながら生産能力を拡張し、高い投資利益率(ROIC)を実現しています(Vertiv公式IR 2026年Q3決算)。
主要地域・事業区分別の売上構成と今後のターゲット
※2026年第3四半期(7〜9月期:売上高43億1,280万ドル)および9ヶ月累計(102億3,660万ドル)の実績に基づく構成です(Vertiv公式IR 2026年Q3決算)。
| 地域・収益区分 | 売上構成比(目安) | 2026年Q3売上成長率 | 主力製品・提供価値 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| 米州(Americas) | 約60%〜65%(最大の収益・利益柱) | 前年同期比 +75%増(オーガニック +66%増) | ハイパースケーラー・ネオクラウド向け大型UPS、配電、液冷CDU、大型チラー | 北米AIデータセンター建設ラッシュ:ギガワット級AIファクトリーへの液冷・モジュラー電源一括納入 |
| アジア太平洋(APAC) | 約18%〜20%(高成長エンジン) | 前年同期比 +50%増(オーガニック +48%増) | アジア・日本・インドのデータセンター向け熱管理・電源設備 | ソブリンAI&アジアDC拡大:インド・東南アジア・日本でのクラウド拠点新設需要の取り込み |
| 欧州・中東・アフリカ(EMEA) | 約18%〜20%(着実な回復・拡大) | 前年同期比 +23%増(オーガニック +19%増) | 環境規制対応の高効率フリークーリングチラー、E+I配電盤 | 欧州の省エネ規制&中東AI投資:水・電力効率(PUE/WUE)規制に適合する次世代冷却への更新 |
| ライフサイクル保守(Services:全地域横断) | 全社売上の約16%〜18%(Q3:6.76億ドル) | 前年同期比 +46.4%増(粗利率 44.1%) | 液冷配管洗浄(PurgeRite)、試運転、24時間監視、保守契約 | 高採算ストック収益:過去数年間に納入した膨大な機器群の長期保守契約による安定キャッシュ創出 |
このように、製品販売(Products:Q3売上36.37億ドル、+64.2%増)で市場シェアを猛烈に広げながら、納入した機器の稼働に伴って粗利率44%超の「サービス売上(Services:Q3売上6.76億ドル、+46.4%増)」が雪だるま式に積み上がるビジネスモデルとなっています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安(2026年Q3実績・2026年通期会社予想) | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Buy(強気91%:Strong Buy 29%・Buy 62% / 平均目標株価:345.38ドル) | 現在株価(176.73ドル)に対し平均目標株価は約+95%の上値余地(強気派は最高398ドルを提示)(Public.com VRT、Pluang VRT分析) |
| 売上高・成長率 | 2026年Q3実績:43.13億ドル(+61%増) / 2026年通期予想:144.5億〜148.5億ドル(オーガニック+38%増) | Q3のオーガニック受注高は前年比+100%超(2倍以上)。Q4もオーガニック+50%増(44.13億ドル)をガイド(Vertiv公式IR Q3決算) |
| 売上総利益率・営業利益率 | Q3 GAAP粗利率:38.1% / Q3調整後営業利益率:25.2%(Q4予想:25.3%〜26.3%) | 2026年通期の調整後営業利益は34.75億〜35.55億ドル(マージン23.5%〜24.5%)へ急拡大見通し |
| EPS(1株利益)成長率 | 2026年通期予想 GAAP EPS:$6.29(+84%増) / 調整後EPS:$7.10〜$7.20(中央値$7.15、+70%増) | Q3単体でもGAAP EPS $1.95(+91%増)、調整後EPS $2.21(+78%増)と圧倒的な利益成長を達成 |
| 予想PER(株価収益率) | 2026年予想調整後PER:約24.7倍(GAAP PER:約28.1倍) | 売上+38%〜61%成長・EPS +70%成長の企業としてはPEGレシオ約0.35倍〜0.7倍と極めて割安な水準 |
| FCF・財務健全性・配当 | 2026年通期調整後FCF予想:26億〜28億ドル / 純現金(ネットキャッシュ):約7.8億ドル | 手元現預金・短期投資は37.1億ドル(流動性62億ドル)。配当利回りは約0.14%と成長投資を最優先 |
機関投資家によるバリュエーション評価の深掘り(なぜ売上+61%増の超好決算後に株価が調整し、今が好機なのか)
2026年11月5日時点のバーティブの株価(176.73ドル)を理解する上で最も重要なポイントは、「業績が良すぎたにもかかわらず、受注開示方法の変更と高値警戒感から株価だけが半値近くに調整し、バリュエーション(予想PER 24.7倍)が劇的に割安化した」という点です。
Q3決算で売上が+61%増、オーガニック受注が+100%超、通期売上予想が+6.5億ドル上方修正されたにもかかわらず株価が調整した最大の理由は、経営陣が「大型AIデータセンター案件の受注タイミングは四半期ごとの振れが大きいため、今後は四半期ごとの受注・受注残高の細かい定量開示を停止する」と発表したことを、一部の短期アルゴリズムや弱気派が「受注ピークアウトの兆候ではないか」と警戒したためです(Public.com VRT Bears分析)。
しかし、実際の貸借対照表(バランスシート)を見れば、顧客から受け取った前受金である「繰延収益(Deferred Revenue)」は9ヶ月間で18.1億ドルから41.2億ドルへと23億ドル以上も急増しており、さらにQ4の売上高ガイダンスも前年同期比+50%増(44.13億ドル)と極めて力強い数字が提示されています(Vertiv公式IR 2026年Q3決算)。
2026年通期の調整後EPSガイダンス中央値(7.15ドル、前年比+70%増)に対して、現在の株価176.73ドルは予想PERわずか24.7倍(S&P 500平均並み)に過ぎません。ウォール街のアナリスト平均目標株価(345.38ドル)が現在株価の約2倍の水準を維持しているのは、この利益成長力とマルチプルの乖離(売られすぎ)に着目しているためです。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク(四半期受注・受注残開示の停止による不透明感)
経営陣が四半期ごとの受注・受注残高の定量開示を取りやめたことで、今後は投資家が「実際の売上高成長率」と「貸借対照表上の繰延収益(前受金)・棚卸資産の推移」から需要の強さを読み解く必要があります。四半期売上の伸びがガイダンスを下回った場合には、ピークアウト懸念が再燃するリスクがあります(Public.com VRT分析)。
② 競合激化・技術革新リスク(液冷市場への新規参入と生産能力拡大による価格競争)
液冷(Liquid Cooling)市場の急拡大を受け、仏シュナイダーエレクトリック(Motivair買収)や台湾の奇鋐科技(AVC)・双鴻科技(Auras)、さらには専用チラーメーカー各社が一斉に生産能力を増強しています。将来的に供給制約が解消された局面では、ハイパースケーラーからの価格引き下げ圧力が高まる可能性があります。
③ 地政学・規制・マクロ環境リスク(ハイパースケーラーのAI設備投資サイクルと関税リスク)
売上成長の大部分がクラウド大手(ハイパースケーラー)およびAIデータセンター事業者(コロケーション・ネオクラウド)の新設投資に依存しています。生成AIの収益化遅れや電力網(グリッド)の接続許可遅延によってデータセンター着工が先送りされた場合、または米国の関税政策(メキシコ・アジア工場からの部材輸入)が強化された場合には業績変動要因となります(Vertiv公式IR 2026年Q3決算)。
④ 企業固有の財務・構造リスク(急激な増産に伴う運転資本・在庫管理と品質管理)
9ヶ月間で売上高が約1.4倍(Q3単体で1.61倍)に急拡大する中、貸借対照表上の「棚卸資産(Inventories)」も2025年末の14.57億ドルから32.88億ドルへと2.2倍以上に膨らんでいます。サプライチェーンの品質維持や、長納期案件における固定価格契約のコスト管理には高い実行力が求められます。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
バーティブ・ホールディングス(VRT)は、「AI半導体の進化が速くなればなるほど、発熱量と消費電力が増えてデータセンターの液冷・電源設備が必須になる」という構造的追い風を一身に受けながら、足元の株価調整によって予想PER約24.7倍で購入できる「AIフィジカル・インフラ(ツルハシとシャベル)の筆頭グロース株」です。
- コア・サテライト戦略における位置づけ:
株価のボラティリティ(値動きの振れ幅)が大きいため、新NISA(成長投資枠)や特定口座において「高成長を狙うサテライト枠(ポートフォリオ全体の3%〜5%程度)」として組み入れるのが最適です。AI半導体のエヌビディア(NVDA)やブロードコム(AVGO)、そして発電タービン・変圧器の三菱重工業(7011.T)・日立製作所(6501.T)と組み合わせることで、AIデータセンターのバリューチェーンを完璧に網羅できます。
- 買い付けのタイミングと具体的な基準:
高値(379.94ドル)から170ドル〜180ドル台(2026年予想調整後PER 24〜25倍水準)まで調整した現在は、過熱感が大きく剥がれ落ちた魅力的なバリュエーション圏にあります。ボラティリティが高いため一度に全力買いせず、170ドル〜180ドル台での第1弾エントリーと、全体相場の調整時(150ドル〜160ドル近辺のサポートライン)での第2弾エントリーに時間分散して買い付ける戦略が有効です。
- 次回決算(2026年第4四半期・通期本決算:2027年2月発表予定)で注目すべき最重要KPI(2点):
- Q4売上高ガイダンス(43.13億〜45.13億ドル、オーガニック+50%成長)の達成と、新たに発表される「2027年通期ガイダンス」の成長率:2026年の驚異的な伸び(通期146.5億ドル)の上から、2027年も20%〜30%超の持続的成長とEBITDA 50億ドル規模への拡大を示せるか(Vertiv公式IR 2026年Q3決算、Pluang VRT分析)。
- 調整後営業利益率(Q4予想25.3%〜26.3%)および貸借対照表上の「繰延収益(前受金:Q3末41.2億ドル)」の推移:四半期受注開示の代わりに、顧客からの前受金とキャッシュフロー(通期FCF予想26億〜28億ドル)が順調に積み上がっているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。