
※本記事は2026年11月4日時点の公開情報・市場データに基づき調査・執筆しています。
私たちが日々の買い物でクレジットカードやデビットカードを端末にタッチし、スマートフォンのApple Payやネット通販で決済を行うとき、その裏側で世界中の消費者・加盟店(店舗)・銀行(カード発行会社と加盟店契約会社)を0.1秒で結びつけ、1秒間に65,000件以上の取引処理能力で地球上の商取引を支えている世界最大の決済インフラ企業、それがビザ(Visa Inc. / NYSE: V)です。
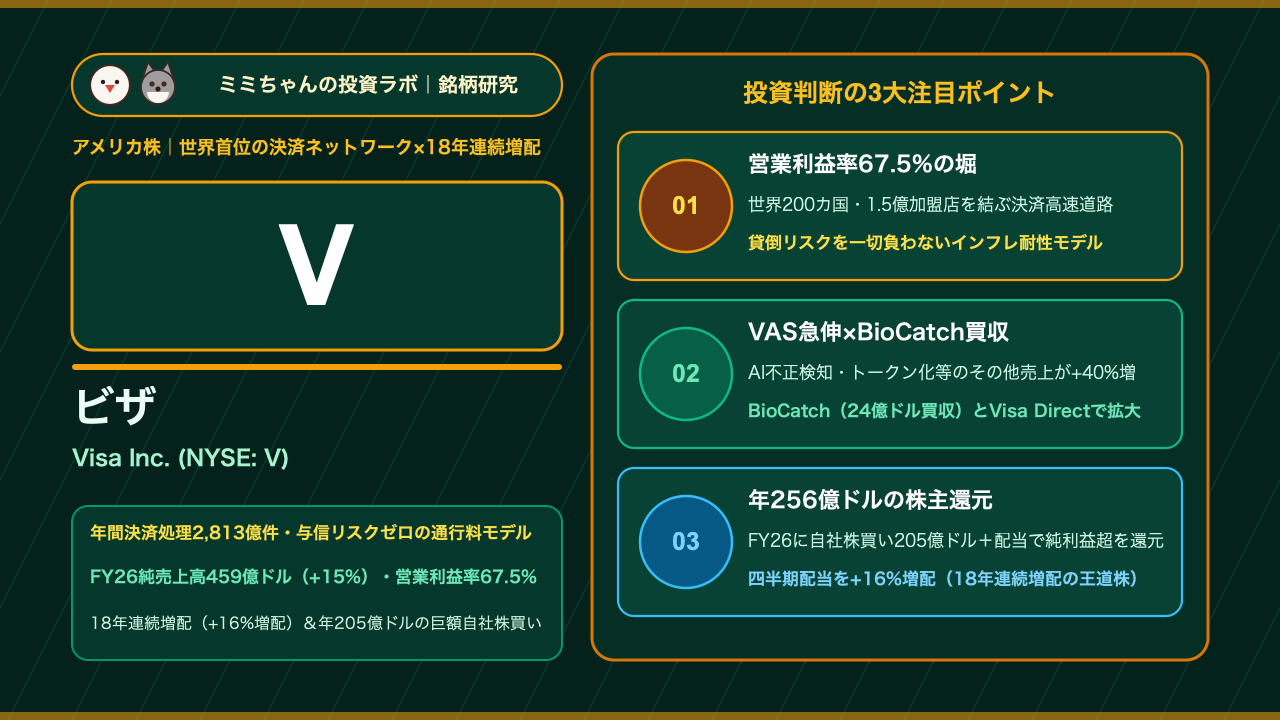
2026年10月27日に発表された2026年度第4四半期および通期(2026年9月期)決算では、通期純売上高(Net Revenue)が前年比+15%増の459億300万ドル(約7兆円:パンデミック回復期や買収影響を除くと過去15年以上で最高の成長率)、Non-GAAP営業利益率は驚異の67.5%(309億8,400万ドル)、Non-GAAP純利益は同+12%増の253億1,400万ドル(Non-GAAP EPS 13.27ドル、前年比+16%増)と過去最高業績を更新しました(StockTitan / Visa FY2026 Q4・通期決算リリース)。さらに年間205億ドルの自社株買いと前年比+16%の大幅増配(四半期配当0.780ドル)を発表し、株価は52週高値圏の426ドル台へと快進撃を続けています。本記事では、「なぜビザはカードローンの貸倒れリスクを1円も負わずに営業利益率67%超を稼げるのか」という究極のビジネスモデル、AI不正検知企業「BioCatch(バイオキャッチ)」買収を含む成長戦略、そして新NISAでの投資戦略を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):世界200以上の国と地域、約160通貨、1万4,000社以上の金融機関、1億5,000万店以上の加盟店、40億枚超のカードを繋ぐ「地球規模の双方向ネットワーク効果(4当事者モデル)」。ビザ自身はカード会員への融資(貸付)を一切行わず、「決済データの高速道路(VisaNet)」の通行料だけを徴収するため、景気悪化時の貸倒引当金リスクがゼロという無敵の収益構造を誇ります(StockTitan / Visa FY2026決算、Public.com V分析)。
- 業績を牽引する成長要因:年間の決済処理件数が2,813億件(前年比+9%増)へ拡大する中、高採算な「クロスボーダー(国際間)決済量(為替中立で通期+13%増・Q4は+14%増)」に加え、不正検知・コンサルティング等の「付加価値サービス(VAS:Q4に+31%成長、その他売上は通期+40%増の56.8億ドル)」と、リアルタイム送金「Visa Direct」が成長を牽引しています。さらに2026年8月には行動生体認証AIの「BioCatch」を24億ドルで買収合意し、AIエージェント商取引やステーブルコイン決済の覇権も握りつつあります(StockTitan / Visa FY2026決算)。
- 収益構造・財務の特徴:FY2026通期のGAAP営業利益率は61.2%、訴訟引当金等の一時項目を除いたNon-GAAP営業利益率は67.5%という全上場企業の中でも最高峰の利益率を実現。名目決済額に対する手数料モデルであるため「インフレ(物価上昇)がそのまま増収につながる天然のインフレヘッジ機能」を持ち、FY2026通期には自社株買い205億ドル+配当等で合計256億ドル(約3.9兆円)を株主に還元しました。
- 投資家が警戒すべき最大のリスク:米国司法省(DOJ)によるデビットカード市場の独占禁止法訴訟や加盟店手数料(インターチェンジ・フィー)を巡る集団訴訟(FY2026に17億ドルの訴訟引当金を計上)、金融機関へ支払う「クライアント・インセンティブ(FY2026は前年比+16%増の183.2億ドル)」の増加、および新興国の国家主導リアルタイム決済網(インドUPI、ブラジルPix等)の台頭です。
株価チャートと直近のマーケットパフォーマンス
ビザの株価は、2026年10月27日の好決算と16%増配の発表を受けて上昇トレンドを強め、2026年11月4日時点で426.50ドル前後(52週高値426.78ドル、52週安値293.89ドル、時価総額約7,814億ドル)と上場来高値圏で推移しています(Public.com V株価・コンセンサス)。同社株を売買・長期保有する上では、以下の「3つの固有の値動きパターン」を押さえておくことが重要です。
- 決算発表時の反応パターン:ビザの四半期決算で機関投資家が最も重視するのは、表面上の売上・EPS以上に「① 為替中立ベースの決済取扱高(Payments Volume:FY26 Q4は+9%増)」「② 利益率が最も高い欧州域外を除くクロスボーダー決済量(Q4は+14%増)」「③ 銀行に還元するクライアント・インセンティブ(控除項目)の伸び率」の3点です。特にビザの「サービス売上(Service revenue)」は「前四半期の決済取扱高」に基づいて今四半期に計上される(1四半期遅行する)という独特の会計ルールがあるため、足元の消費動向を見る際は「データ処理売上(Data processing revenue)」と「直近四半期の決済量」をチェックするのがプロの鉄則です(StockTitan / Visa FY2026決算)。
- マクロ環境・金利・為替への感応度:ビザの手数料は「お買い物金額の〇%」および「1決済あたり〇セント」で計算されるため、インフレでモノやサービスの値段が上がると、ビザが何もしなくても自動的に手数料収入が増える「インフレ耐性(インフレ・ベネフィシャリー)」を持っています。また、海外旅行や越境ECが活発になると高単価な国際取引手数料(International transaction revenue)が急増するため、世界の旅行需要やドル相場の変動に感応します(StockTitan Visa Q4分析)。
- 連動するセクター・関連銘柄:国際決済ネットワークの双璧であるマスターカード(MA)とほぼ完全に同じ値動きをするほか、富裕層向けカード発行一体型のアメリカン・エキスプレス(AXP)や法人決済のコペイ(CPAY)、フィンテックのペイパル(PYPL)、ブロック(XYZ)と比較されます。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
グローバル決済ネットワーク主要4社との徹底比較
| 企業名(ティッカー) | ビジネスモデル・役割 | 年間取扱高・ネットワーク規模 | 営業利益率・ROE水準 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| ビザ(V) | 4当事者モデル(決済ネットワーク専業・与信リスクなし) | 世界首位(年間決済処理 2,813億件・取扱高約17兆ドル超) | Non-GAAP営業利益率 67.5%(GAAP 61.2%) | 世界最大の加盟店・カード枚数による圧倒的規模の経済、デビット&クレジット双方で世界首位(StockTitan / Visa FY26決算) |
| マスターカード(MA) | 4当事者モデル(決済ネットワーク専業・与信リスクなし) | 世界2位(欧州・中南米に強み) | 営業利益率 約58%〜59% | ビザと世界の決済網を複占、サイバーセキュリティ等の付加価値サービス比率が高い |
| アメリカン・エキスプレス(AXP) | 3当事者モデル(自社でカード発行・与信・加盟店開拓を兼営) | 富裕層・法人(T&E:旅行・接待)に特化 | 税前利益率 約20%〜23% | 高年会費(プラチナ・センチュリオン)とZ世代・ミレニアル富裕層の囲い込み(ただし貸倒引当金リスクあり) |
| ペイパル(PYPL) | デジタルウォレット(PayPal / Venmo)&EC決済代行(Braintree) | オンラインEC決済に特化 | Non-GAAP営業利益率 約18%〜20% | 4億超のオンラインアカウント基盤(ただしその裏側の資金決済ではビザやマスターカードの網に依存) |
営業利益率67.5%を生み出す「4つの収益源」と「クライアント・インセンティブ」の会計構造
ビザの決算書(損益計算書)は一般の製造業やSaaS企業とは大きく異なり、「売上原価(Cost of Goods Sold)」という項目が存在しません。同社の収益は、以下の4つのグロス売上(FY2026合計:642億2,000万ドル)から、銀行へ支払う「クライアント・インセンティブ(183億1,700万ドル)」を差し引いた純売上高(Net Revenue:459億300万ドル)で構成されています(StockTitan / Visa FY2026決算)。
- データ処理収入(Data Processing Revenue:233億7,400万ドル、前年比+17%増)
カードがタッチ・決済されるたびに行われる「承認(オーソリ)」「清算(クリアリング)」「決済(セトルメント)」の件数(FY2026は2,813億件)に応じて、1件あたり数セントずつ徴収する従量課金収入です。
- サービス収入(Service Revenue:199億1,800万ドル、前年比+14%増)
Visaブランドのカード利用金額(Payments Volume)に対して一定の料率(アセスメント・フィー)を金融機関から受け取る収入です。インフレで決済単価が上がると自動的に増える仕組みになっています。
- 国際取引収入(International Transaction Revenue:152億5,100万ドル、前年比+8%増)
カード発行国と加盟店の国が異なる場合(海外旅行での決済や越境ECなど)に発生する、極めて利益率の高いクロスボーダー処理手数料および通貨換算手数料です。
- その他収入 / 付加価値サービス(Other Revenue:56億7,700万ドル、前年比+40%増)
AIによる不正利用防止システム、コンサルティング、マーケティング支援、トークン化技術などを銀行や加盟店に提供する高成長ソフトウェア収入です。すでに設置済みの「VisaNet」の上でソフトウェアを動かすだけなので、追加コストがほとんどかからず、限界利益率が極めて高いのが特徴です。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. 付加価値サービス(VAS)の急拡大と行動生体認証AI「BioCatch」の24億ドル買収
ライアン・マッキナニーCEOがFY2026決算で「2027年以降のビザの次なる成長ベクトルは『トラスト(信頼・セキュリティ)』である」と宣言した通り、現在のビザで最も成長スピードが速いのが「付加価値サービス(Value-Added Services:VAS)」です(StockTitan / Visa FY2026決算)。
Q4のVAS売上は前年同期比+31%増(通期のその他収入は+40%増の56.8億ドル)と爆発的に伸びています。さらに2026年8月3日、ビザは行動生体認証(スマートフォンを持つ角度、画面のスワイプ速度、タイピングの癖などのマルチシグナル)を用いて送金詐欺やアカウント乗っ取りをリアルタイム検知するAIリーダー「BioCatch(バイオキャッチ)」を24億ドル(約3,600億円・全額現金)で買収する最終契約を締結しました(FY2027第2四半期末までに完了予定)。既存のAI不正検知基盤(Featurespace等)とBioCatchを統合することで、カード決済だけでなく銀行口座間送金(A2A)のセキュリティもビザが独占する体制を築いています。
2. 「New Flows(新しい資金の流れ)」:Visa DirectによるP2P・B2B・越境送金の制覇
これまでのビザは「消費者がお店で買い物をする(C2B決済)」が主戦場でしたが、その10倍以上の市場規模(年間約200兆ドル)を持つのが「個人間送金(P2P)、企業からギグワーカー・保険金受取人への即時振込(B2C)、企業間決済(B2B)、国際送金」といった新しい資金移動(New Flows)です。
ビザのリアルタイム送金ネットワーク「Visa Direct」は、世界中の既存のデビットカード番号や銀行口座・デジタルウォレット宛てに数秒で資金を着金させるインフラとして急成長しており、国際銀行間送金網(SWIFT)に代わる低コスト・高速な送金レールとして金融機関やフィンテック各社に採用されています。
3. 「エージェンティック・コマース(自律型AIによる買い物)」とトークン化・ステーブルコイン対応
今後、生成AIエージェントが人間の代わりに航空券を予約したり日用品を注文したりする「Agentic Commerce(AIエージェント商取引)」が普及すると、「そのAIエージェントが本当に本人の承認を得ているか」「AIを悪用した自動詐欺ではないか」を証明する認証基盤が不可欠になります(Public.com V分析)。
ビザは実際のカード番号を暗号化する「Visa Token Service(トークン化)」をすでに100億個以上発行しており、AIエージェントに一回限りの予算上限付きトークンを発行して安全に決済させる技術や、USDC等のステーブルコインをVisaネットワーク上で法定通貨と同様に即時精算するブリッジ機能で業界をリードしています。
主要収益区分別の構成比と今後のターゲット
※FY2026通期(2026年9月期)のグロス売上高(642.2億ドル:クライアント・インセンティブ183.2億ドル控除前)に基づく構成です(StockTitan / Visa FY2026決算)。
| 収益区分 | 売上高・構成比(FY26グロス売上比) | FY26通期成長率 | 収益の性質・ドライバー | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| データ処理収入(Data Processing) | 233.74億ドル(約36.4%) | 前年比 +17%増(Q4は+16%増) | 決済件数(年間2,813億件)に連動する承認・清算・決済手数料 | タッチ決済&Visa Direct拡大:現金・小切手からのシフトと即時送金(Visa Direct)の件数増 |
| サービス収入(Service) | 199.18億ドル(約31.0%) | 前年比 +14%増(Q4は+14%増) | 前四半期のカード決済取扱高(Payments Volume)に連動するブランド利用料 | 世界の消費拡大+インフレ恩恵:新興国のキャッシュレス化と法人カード(B2B)取扱高の拡大 |
| 国際取引収入(International Transaction) | 152.51億ドル(約23.7%) | 前年比 +8%増(クロスボーダー決済量は通期+13%増・Q4 +14%増) | 国境をまたぐ旅行決済・越境ECの処理および為替換算手数料 | 超高採算の利益源:国際旅行の持続的拡大と越境EC・デジタルコンテンツ課金の増加 |
| その他収入(Other / 付加価値サービス等) | 56.77億ドル(約8.8%) | 前年比 +40%増(Q4も+40%増、VAS全体で+31%増) | AI不正検知、トークン化、コンサルティング、データ分析、ライセンス | 最重要成長エンジン:BioCatch(24億ドル買収)統合による銀行・加盟店向けAI防犯SaaSの急伸 |
このように、安定成長する「決済トランザクション&取扱高(データ処理+サービス収入)」を土台としながら、高採算な「国際取引」と年率30〜40%で伸びる「付加価値サービス(VAS)」が利益率を一段と押し上げる理想的なポートフォリオになっています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安(FY2026通期実績・2026年11月4日時点) | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Buy(強気95%:Strong Buy 36%・Buy 59%・Hold 5%・Sell 0%) | 22名中95%が買い推奨、売り推奨ゼロ。平均目標株価439.91ドルと高値圏でも盤石の評価(Public.com V Forecast) |
| 純売上高・成長率 | FY26通期:459.03億ドル(+15%増) / Q4:121.39億ドル(+13%増) | 買収やコロナ禍反動を除くと過去15年以上で最も力強い売上成長率(+15%)を達成(StockTitan / Visa FY26決算) |
| 営業利益率(GAAP / Non-GAAP) | GAAP営業利益率:61.2%(281.1億ドル) / Non-GAAP営業利益率:67.5%(309.8億ドル) | 世界の超大型株(メガキャップ)の中でエヌビディアと並ぶ最高峰の利益率とキャッシュ創出力 |
| EPS(1株利益)成長率 | FY26 GAAP EPS:$12.32(+21%増) / Non-GAAP EPS:$13.27(+16%増) | Q4単体でもGAAP EPS $3.19(+22%増)、Non-GAAP EPS $3.48(+17%増)と極めて高い複利成長 |
| PER(株価収益率) | 実績Non-GAAP PER:32.1倍(GAAP 34.6倍) / FY27予想PER:約28.2〜28.6倍 | 過去5年平均PER(約30〜33倍)のフェアバリュー圏。年率15%前後のEPS成長により1年でPERが約4ポイント低下する構造 |
| 配当利回り・株主還元 | 予想配当利回り:約0.74%(年$3.12、18年連続増配・直近+16%増配)+ 年205億ドル自社株買い | FY26の総還元額は256億ドル(純利益の100%超)。残存自社株買い枠も244億ドルを確保(StockTitan / Visa FY26決算) |
機関投資家によるバリュエーション評価の深掘り(「配当利回り0.74%」に隠された年率15%超の複利魔法)
新NISAで高配当・連続増配株を探す個人投資家の中には、「ビザの配当利回りは0.74%しかないから魅力が薄い」と考える方が少なくありません。しかし、ウォーレン・バフェット氏(バークシャー・ハサウェイ)をはじめとする世界の機関投資家がビザを長期保有し続ける理由は、「配当利回りが低いのは、毎年15%〜20%で増配し続けているのに、それと同じペースで株価も上がり続けているから」に他なりません。
実際にビザは2026年10月27日、四半期配当を前年比+16%増の1株0.780ドル(年換算3.12ドル)へ引き上げました。さらにFY2026の1年間だけで約6,100万株(205億ドル分、平均取得単価335.49ドル)の自社株を市場から買い戻して消却し、訴訟エスクロー口座への4.05億ドル預託(クラスB株の転換比率引き下げによる実質的な自社株買い効果)と合わせて、発行済株式数を着実に減らし続けています(StockTitan / Visa FY2026決算)。
現在の株価426.50ドルは、FY2026実績Non-GAAP EPS(13.27ドル)基準でPER 32.1倍、FY2027予想EPS(約15.00ドル前後)基準で予想PER約28.4倍です。「実質無借金に近いネットキャッシュ体質」「営業利益率67.5%」「毎年3%前後の株式数削減+10%台前半の事業成長=年率15%前後のEPS複利成長」という圧倒的な確実性を考慮すれば、長期のコア資産としていつでも買い増しを正当化できる王道プレミアム銘柄と評価されています。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク(国際取引収入のミックス変化とインセンティブ増)
FY2026 Q4において、クロスボーダー決済量は+14%増と好調だったものの、通貨ボラティリティの低下や地域ミックスの影響により「国際取引収入(International transaction revenue)」の伸びは+8%増(41.15億ドル)と市場予想(42.2億ドル)をわずかに下回りました(Public.com V分析)。また、大口銀行との契約更新に伴う「クライアント・インセンティブ(Q4は前年比+21%増の51.23億ドル)」の増加ペースが売上成長を上回る四半期には、短期的な利益率圧迫懸念から株価が調整することがあります。
② 競合激化・技術革新リスク(国家主導のリアルタイム決済網とA2A決済の台頭)
インドの「UPI」やブラジルの「Pix」、米国の「FedNow」など、カードネットワークを通さずに銀行口座間で直接リアルタイム送金を行う「Account-to-Account(A2A)決済」が各国で普及しています。ビザは「Visa Direct」や「BioCatch買収(A2A不正検知)」によってこれらの新決済網の裏側でも収益を上げる戦略をとっていますが、中長期的なディスインターミディエーション(中抜き)リスクには継続的な注視が必要です。
③ 地政学・規制・マクロ環境リスク(米司法省DOJの独禁法訴訟と手数料規制・MDL訴訟)
世界シェア約6割を握る巨大独占企業であるがゆえに、米国司法省(DOJ)による米国デビットカード市場での反トラスト法(独占禁止法)訴訟や、米議会での「クレジットカード競争法案(Credit Card Competition Act)」、および加盟店とのインターチェンジ手数料を巡る多地区統合訴訟(MDL:FY2026通期で17億ドルの訴訟引当金を計上)など、法規制・訴訟のヘッドラインリスクが常に存在します(StockTitan / Visa FY2026決算)。
④ 企業固有の財務・構造リスク(世界的な個人消費減速と海外渡航の落ち込み)
ビザは貸倒れリスクこそ負わないものの、売上高は世界各国の個人消費(Payments Volume)と海外旅行・出張(Cross-Border Volume)の総量に直結しています。世界同時不況やパンデミック、地政学紛争の拡大によって国際航空需要が急減した場合には、最も利益率の高い国際取引収入が一時的に落ち込むリスクがあります。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ビザ(V)は、Non-GAAP営業利益率67.5%・18年連続増配(直近+16%増配)・年間205億ドルの自社株買いを誇り、インフレすら味方につけて1株利益(EPS)を年率15%前後で増やし続ける、「新NISAの成長投資枠における『究極の王道コア銘柄(永久保有候補)』」です。
- コア・サテライト戦略における位置づけ:
景気変動やAIブームの浮き沈みに左右されにくい圧倒的なインフラ独占力を持つため、新NISA(成長投資枠)において「ポートフォリオの土台となるコア(中核)銘柄(全体の8%〜12%程度)」として10年〜20年単位でじっくり保有し、増配と自社株買いによる複利効果を享受するのに最も適した1社です。
- 買い付けのタイミングと具体的な基準:
ビザは長期の右肩上がりトレンドが非常に強く、大きな暴落を待っていると買い逃しやすい銘柄です。そのため、毎月または四半期ごとの定期積立をベースとしつつ、「米国政府や裁判所による独禁法・手数料規制のニュースで一時的に株価が5%〜8%下落した場面(予想PER 26〜27倍近辺)」を絶好の押し目買いチャンスとして活用するのが最も賢明な戦略です。
- 次回決算(FY2027 Q1決算:2027年1月下旬予定)で注目すべき最重要KPI(2点):
- 為替中立ベースの決済取扱高(Payments Volume:+8%〜10%成長の維持)と欧州域外を除くクロスボーダー決済量(+12%〜14%成長の維持):年末年始のホリデー商戦と国際旅行需要が引き続き堅調か(StockTitan / Visa FY2026決算)。
- 付加価値サービス(VAS / その他収入:FY26は+40%増)の成長持続とクライアント・インセンティブ比率の落ち着き:高収益なAI防犯・トークン化サービスの拡大がインセンティブ増加を吸収できているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。