
※本記事は2026年11月4日時点の公開情報・市場データに基づき調査・執筆しています。
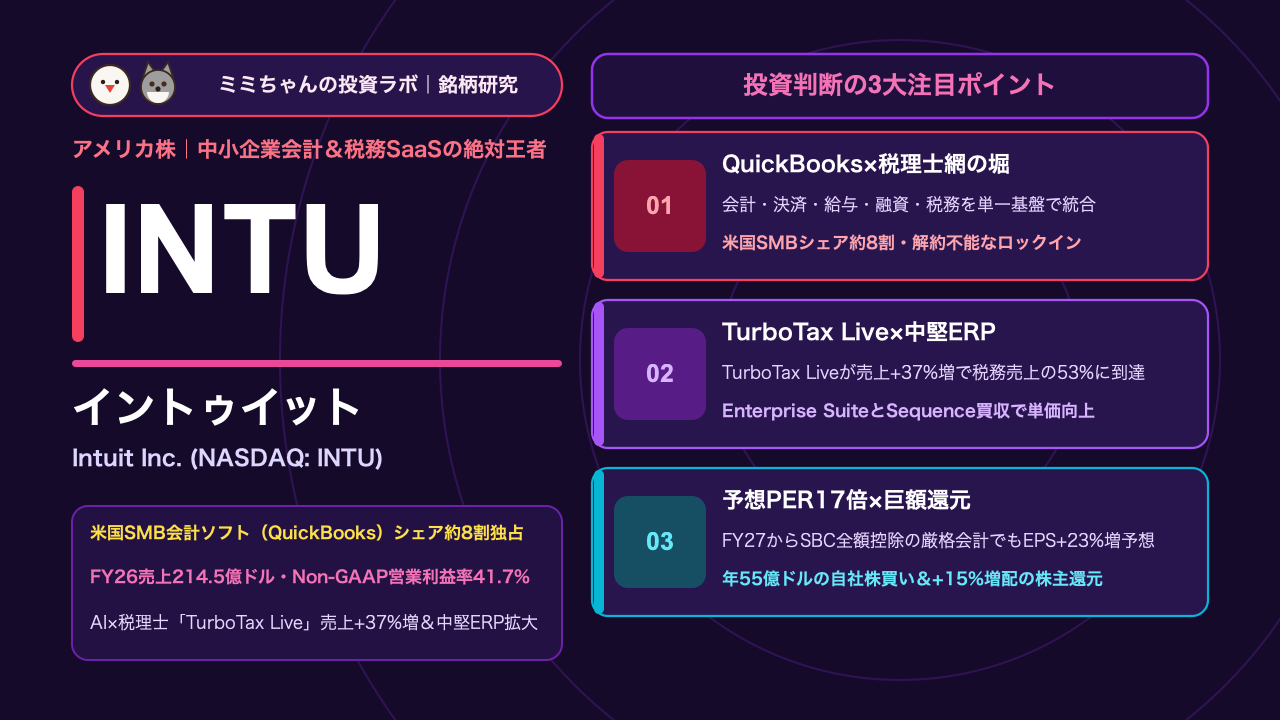
米国でビジネスを営む中小企業(SMB)や個人事業主にとって、「会計ソフトといえばQuickBooks(クイックブックス)」であり、米国民が毎春行う確定申告において「税務申告ソフトといえばTurboTax(ターボタックス)」です。この2大独占ブランドに加え、1億4,000万人超の会員を持つ個人向け金融プラットフォーム「Credit Karma(クレジット・カルマ)」、中堅企業向け統合ERP「Intuit Enterprise Suite」を擁し、全世界で約1億人の顧客の資金繰り・会計・税務・信用スコアを支配するフィンテックSaaSの絶対王者、それがイントゥイット(Intuit Inc. / NASDAQ: INTU)です。
2026年8月25日に発表された2026年度通期(2026年7月期)決算では、売上高が初の200億ドル突破となる前年比+14%増の214億4,800万ドル(約3.2兆円)、GAAP営業利益は同+20%増の58億8,400万ドル、Non-GAAP営業利益は同+18%増の89億3,500万ドル(Non-GAAP営業利益率41.7%)と圧倒的な収益力を証明しました(Intuit公式IR FY2026通期決算発表)。一方で2026年の株式市場では、生成AIによる無料・低価格の確定申告ツールの台頭懸念やマーケティングソフト「Mailchimp」の成長鈍化が嫌気され、株価は52週高値(682.27ドル)から約344ドル水準(GAAP PER約20.9倍・FY2027予想GAAP PER約17.0倍)へと歴史的なバリュエーション水準まで調整しています(TIKR Intuit分析、Public.com INTUコンセンサス)。本記事では、イントゥイットが築いた超高スイッチングコストの経済的な堀(モート)、FY2027から導入された「株式報酬費用(SBC)をNon-GAAPから除外しない」異例の会計透明化、そして新NISAでの投資戦略を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):米国の中小企業向け会計ソフト市場で約75%〜80%の圧倒的シェアを握る「QuickBooks」と、米国の公認会計士(CPA)・税理士ネットワークが一体となった二重のスイッチングコスト。会社の銀行口座・請求書・給与計算・法人税申告がすべてQuickBooksに直結しているため、一度導入した企業は他社ソフトへ乗り換えることが事実上不可能なロックイン構造を持っています(Intuit公式IR FY2026通期決算発表)。
- 業績を牽引する成長要因:会社側が掲げる5つの重点戦略「Big Bets(AI搭載の専門家支援プラットフォーム、中堅企業向け拡大など)」がFY2026に前年比+34%成長し全社売上の30%に到達。特に専門家とAIが確定申告を代行・支援する「TurboTax Live(売上+37%増、TurboTax全体の53%に拡大)」と、中堅企業向け「Intuit Enterprise Suite」および2026年10月に買収発表したAI収益管理基盤「Sequence」が単価(ARPU)を強力に引き上げています(Intuit公式IR Sequence買収発表)。
- 収益構造・財務の特徴:FY2026通期の売上総利益率(粗利率)は約80.2%(GAAP)、Non-GAAP営業利益率は41.7%(89.35億ドル)を達成。年間55億ドル(前年比+96%増)の巨額自社株買いにより希薄化後株式数を年間2%削減し、四半期配当も前年比+15%増配の1株1.38ドルへ引き上げています。さらにFY2027からはSaaS企業として異例の「株式報酬費用(SBC:約20.2億ドル)をNon-GAAP利益にも全額費用計上する」厳格な会計基準へ移行し、真の1株利益成長(+23%〜24%増)を約束しています(Intuit公式IR FY2026通期決算発表)。
- 投資家が警戒すべき最大のリスク:米国政府(IRS)や新興AI企業による無料・低価格のDIY確定申告ツールとの競争によるTurboTax無料・低単価ユーザーの離脱(FY2026のTurboTax総利用件数は3,900万件で前年比-2%減)、および買収したマーケティング自動化ソフト「Mailchimp(FY2027売上予想は前年比-1%〜0%の横ばい)」の成長停滞です。
株価チャートと直近のマーケットパフォーマンス
イントゥイットの株価は、FY2026通期の売上高+14%増・EPS+20%増という極めて堅調なファンダメンタルズとは対照的に、2026年に入り52週高値の682.27ドルから344.72ドル前後(時価総額約921億ドル)へと大きく調整しています(TIKR Intuit分析、Public.com INTU株価予測)。同社株を売買・長期保有する上では、以下の「3つの固有の値動きパターン」を押さえておくことが不可欠です。
- 決算発表時の反応パターン(第3四半期への極端な季節偏重):イントゥイットの決算で最も重要な特徴は、米国の確定申告シーズン(毎年1月〜4月15日)を含む第3四半期(2月〜4月期:Q3)に全社利益の過半が集中する極端な季節性です。実際にFY2026通期のGAAP営業利益58.84億ドルのうち、実に68%にあたる40.20億ドルがQ3の3ヶ月間だけで稼ぎ出されています(Intuit公式IR FY2026通期決算発表)。そのため株価は、毎年5月のQ3決算における「TurboTaxの申告件数と単価(Live比率)」、および8月のQ4本決算・9月のInvestor Dayで発表される「翌期のQuickBooksオンラインエコシステム成長率ガイダンス」に最も強く反応します(MarketBeat Investor Day報道)。
- マクロ環境・金利・為替への感応度:売上高の約9割を北米(米国中心)で稼ぐ内需主導型モデルであるため、ドル高による為替悪影響を受けにくいのが強みです。一方で、個人向け金融仲介の「Credit Karma」は個人ローン・クレジットカード・住宅ローンの審査通過率に連動するため、FRB(米連邦準備制度理事会)の利下げ局面や信用環境の改善局面で業績・株価ともに強い追い風を受けます。
- 連動するセクター・関連銘柄:米国ソフトウェア・SaaSセクターの代表格であるセールスフォース(CRM)、アドビ(ADBE)、サービスナウ(NOW)といった大型アプリケーションSaaS銘柄と連動しやすいほか、確定申告シーズンには競合のH&Rブロック(HRB)や給与計算SaaSのオートマチック・データ・プロセッシング(ADP)、ペイチェックス(PAYX)と比較されます。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
会計・税務・フィンテックSaaS主要4社との徹底比較
| 企業名(ティッカー) | 主力領域・ターゲット顧客 | 収益モデルの特徴 | 利益率・成長性水準 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| イントゥイット(INTU) | 米国SMB会計(QuickBooks)・個人税務(TurboTax)・金融(Credit Karma) | サブスク(SaaS)+決済・給与・金融仲介手数料の複合型 | GAAP粗利率 80.2% / Non-GAAP営業利益率 41.7%(FY26売上+14%増) | 米国SMB会計シェア約8割×税理士網の業界標準、1億人の実在財務データとAI統合(Intuit公式IR FY26決算) |
| ゼロ(Xero / ASX: XRO) | 豪州・英国・NZ首位のクラウド会計SaaS | クラウド会計サブスクリプション+アプリ連携 | 粗利率 約88% / 営業利益率 約20%前後 | 英連邦圏(豪・英・NZ)での圧倒的シェア(ただし最大の米国市場ではQuickBooksの牙城を崩せず) |
| セージ・グループ(Sage / LON: SGE) | 欧州(英国・仏・独)および米国の中堅・SMB向け会計・ERP | サブスクリプション(Sage Intacct等) | 営業利益率 約22%〜24% | 欧州での長い歴史と中堅向け「Sage Intacct」(イントゥイットがEnterprise Suiteで猛追中) |
| H&Rブロック(HRB) | 米国個人・小規模事業者向けの対面&オンライン確定申告 | 税務申告手数料(季節集中型) | 営業利益率 約22%〜25% / 売上成長率 1桁前半 | 全米約9,000拠点の実店舗網(ただしデジタルと専門家融合のTurboTax Liveにシェアを奪われやすい) |
粗利率80%超・営業利益率41.7%を生む「会計×決済×税務×信用データ」のフライホイール
なぜイントゥイットは売上高214億ドル(約3.2兆円)という巨大規模でありながら、年間14%の売上成長と40%を超えるNon-GAAP営業利益率を両立できるのでしょうか。その秘密は、単なるソフトウェア切り売りではなく「顧客のお金の流れ(マネーフロー)のすべてに課金ポイントを持つ3段階の収益構造」にあります。
- 第1段階:解約不能な「帳簿システム(QuickBooks Online Accounting)」による入口の独占
中小企業がQuickBooks Online(QBO)を契約すると、まずは月額サブスクリプション料金が発生します。FY2026通期のQuickBooks Online Accounting売上は、実効価格の引き上げ(値上げ)と上位プランへの移行により前年比+23%増と力強く拡大しました(Intuit公式IR FY2026通期決算発表)。
- 第2段階:決済・給与・資金融資(Online Services)による単価数倍化
帳簿を握ったイントゥイットは、その企業に対して「請求書のカード・銀行決済(QuickBooks Payments)」「従業員の給与計算・税源泉徴収(QuickBooks Payroll)」「売掛金データに基づく即日融資(QuickBooks Capital)」をワンクリックで提供します。会計データをリアルタイムで把握しているため与信審査の精度が極めて高く、Mailchimpを除くOnline Services売上はFY2026に前年比+24%増を達成しています。
- 第3段階:個人税務(TurboTax)と個人金融(Credit Karma)のデータ連携
個人側では、TurboTaxで把握した「正確な年収・家族構成・還付金データ」と、Credit Karmaが持つ「1億4,000万人の信用スコア・借入残高データ」を融合しています。2026年10月には、Credit Karmaアプリ内で無料の連邦税申告と最短5日前倒しの還付金受け取り・最大4,000ドルの無利子還付前借りローンを提供する「Credit Karma Tax」を発表し、年1回の確定申告アプリから「365日使われるAI家計・金融アシスタント」へと進化させています(Intuit公式IR Credit Karma Tax発表)。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. 「TurboTax Live」による600億ドル規模の『税理士・会計事務所代行市場』の浸食
投資家が最も誤解しやすいのが、「TurboTaxは自分で確定申告するソフト(DIY)だから、もう市場が飽和している」という見方です。確かにFY2026の米国TurboTax総申告件数は3,900万件(前年比-2%)と頭打ちですが、イントゥイットの本当の狙いはDIY市場ではなく、その数倍の規模を持つ「人間(税理士やH&Rブロック等の店舗)に高い報酬を払って丸投げしていた Assisted Tax(専門家支援)市場」の奪取です。
生成AI「Intuit Assist」が書類読み取りと下書きを自動化し、最後のチェックや複雑な節税相談だけを画面越しの公認会計士・税理士(Live Expert)が行う「TurboTax Live」は、FY2026に売上高が前年比+37%増と急拡大し、ついにTurboTax総売上(53億ドル)の過半となる53%を占める主力エンジンへと変貌を遂げました(Intuit公式IR FY2026通期決算発表)。1件あたりの単価(ARPU)が通常版の3倍〜5倍以上に跳ね上がるため、件数が横ばいでも売上が伸び続ける構造が確立されています。
2. 中堅企業向けERP「Intuit Enterprise Suite」とAI収益管理「Sequence」買収によるアップマーケット開拓
これまで年商数億円〜数十億円規模へと成長した中堅企業(ミッドマーケット)は、QuickBooksを卒業してオラクルの「NetSuite」やセージの「Sage Intacct」へ乗り換えるのが通例でした。この顧客流出を止め、逆に競合ERPから顧客を奪う切り札として投入されたのが「Intuit Enterprise Suite(IES)」です(Intuit公式IR Mid-Market拡張発表)。
複数拠点・複数子会社の連結会計、プロジェクト別採算管理、AIによる人員・予算計画を統合し、さらに2026年10月15日にはAIネイティブなB2B収益管理・請求自動化プラットフォーム「Sequence(シークエンス)」の買収を発表しました(Intuit公式IR Sequence買収発表)。これにより、複雑なサブスクリプション課金や従量課金を持つ成長企業の契約から請求・収益認識(ASC 606準拠)までを完全自動化し、顧客生涯価値(LTV)を劇的に引き上げています。
3. 「Intuit Intelligence」による自律型AIエージェント(Done-for-You体験)の全面展開
2026年10月27日、イントゥイットは次世代のAI基盤「Intuit Intelligence」の拡張を発表しました(Intuit公式IR Intuit Intelligence発表)。
単なるチャットボットではなく、過去の仕訳データ、銀行明細、税法、自社の独自データを横断して理解するAIエージェントが、「未回収の売掛金の催促メール作成から入金消込」「キャッシュフロー不足の事前予測と融資提案」「月次決算の異常値検知と会計士への共有」までを人間に代わって自動遂行(Done-for-You)します。これにより、顧客企業の業務時間を大幅に削減すると同時に、上位プランへのアップセルを加速させています。
主要セグメント別の売上構成と今後のターゲット
※FY2027より「Mailchimp」がGlobal Business Solutionsから分離され独立セグメントとして開示されます。以下はFY2026実績およびFY2027新区分ガイダンスに基づく構成です(Intuit公式IR FY2026通期決算発表)。
| 事業セグメント | 売上高・構成比(FY26実績 / FY27予想) | 現在の市場立ち位置・成長率 | 主力製品・提供価値 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| Global Business Solutions(除Mailchimp) | 約56%(FY27予想:130.7億〜131.6億ドル) | 米国SMB会計圧倒的1位(FY26除Mailchimpで+18%増、FY27予想+13%〜14%増) | QuickBooks Online(QBO)、Intuit Enterprise Suite、決済(Payments)、給与(Payroll) | 中核成長エンジン:QBOの価格改定、決済・給与のクロスセル、中堅企業(IES+Sequence)開拓 |
| TurboTax & ProTax(個人・会計士向け税務) | 約28%(FY26実績:59.5億ドル / FY27予想:約60.4億〜61.2億ドル) | 米国個人税務ソフト1位(FY26 TurboTax +7%増・うちLive +37%増) | TurboTax、TurboTax Live(AI+税理士)、ProTax(Lacerte / ProConnect) | 高収益キャッシュカウ:TurboTax Liveによる有人税理士市場のシェア奪取と法人税申告への拡張 |
| Credit Karma(個人向けAI金融仲介) | 約12%(FY26実績:26.0億ドル / FY27予想:29.2億〜29.7億ドル) | 米国最大級の個人信用・金融比較基盤(FY26 +20%増、FY27予想+11%〜13%増) | 信用スコア管理、クレジットカード・個人ローン・自動車保険のAIマッチング、Credit Karma Tax | 利下げ局面のアップサイド:AI審査「Lightbox」による金融機関の成約率向上と通年税務・銀行連携 |
| Mailchimp(マーケティング自動化) | 約5%(FY27予想:12.56億〜12.66億ドル) | SMB向けメール・マーケ自動化大手(FY27予想-1%〜0%) | メール配信、ECマーケティング自動化、顧客セグメント分析 | 再建フェーズ:FY2027より独立セグメントとして切り出し、小規模顧客の解約抑制と立て直しに注力 |
イントゥイットの収益構造を見ると、売上の約85%を占める「QuickBooksエコシステム(Global Business Solutions)」と「TurboTax / ProTax」が極めて強固な参入障壁と価格決定力を持ち、Credit Karmaが金融サイクル回復時の成長ドライバーとして機能していることがわかります。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安(FY2026実績・FY2027会社予想) | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Buy(買い優勢 / 平均目標株価:392.64〜553.00ドル) | 株価約344.72ドルに対し+14%〜+60%の上値余地。SaaS全体の調整で過去10年で最も割安な水準(Public.com INTU、TIKR Intuit分析) |
| 売上高・成長率 | FY26実績:214.48億ドル(+14%増) / FY27予想:232.79億〜235.12億ドル(+9%〜10%増) | 主力のGlobal Business Solutions(除Mailchimp)はFY27も+13%〜14%増の力強い成長を継続見通し(Intuit公式IR FY26決算) |
| 売上総利益率・営業利益率 | GAAP粗利率:80.2% / GAAP営業利益率:27.4%(FY27予想 31.8%) / Non-GAAP営業利益率:41.7% | AI活用と組織再編により、FY2027のGAAP営業利益は前年比+26%〜27%増(74.1億〜74.9億ドル)へ急拡大見通し |
| EPS(1株利益)と会計基準変更 | FY26 GAAP EPS:$16.46(+20%) / FY27予想 GAAP EPS:$20.12〜$20.36(+22%〜24%増) | FY27からNon-GAAPでも株式報酬費用(SBC:$5.81/株)を全額控除する厳格基準へ変更し、なおNon-GAAP EPS $22.88〜$23.12(+23%〜24%増)を見込む |
| 予想PER(株価収益率) | 実績GAAP PER:20.9倍 / FY27予想GAAP PER:約17.0倍(新Non-GAAP基準で約15.0倍) | 旧基準(SBC除外ベース、FY27実質EPS約$28.80相当)で計算すると実質PERは約12.0倍という衝撃的な割安水準 |
| 配当利回り・自社株買い | 予想配当利回り:約1.60%(年間$5.52、前年比+15%増配)+ FY26自社株買い55億ドル | 残存自社株買い枠は79億ドル(時価総額の約8.6%相当)。増配と株式数削減(年-2%)を両立する株主還元優等生 |
機関投資家によるバリュエーション評価の深掘り(なぜ今「歴史的な割安水準」なのか)
2026年11月4日時点のイントゥイットの株価(344.72ドル前後)を評価する上で、個人投資家が絶対に知っておくべき最大のポイントは「表面上の株価下落によって、S&P 500平均以下のバリュエーションで超優良ワイドモートSaaSが放置されている」という事実です。
過去5〜10年間、イントゥイットは常に予想PER 30倍〜45倍のプレミアムで取引されてきました。しかし2026年に入り、市場が「AIによって確定申告ソフトがコモディティ化するのではないか」「Mailchimpの成長が止まっている」という懸念からSaaSセクター全体を売った結果、同社のバリュエーションはFY2027予想GAAP PERで約17.0倍、新基準のNon-GAAP PER(株式報酬費用5.81ドル/株を厳格に費用として差し引いた後)でも約15.0倍まで低下しています(Intuit公式IR FY2026通期決算発表)。
さらに注目すべきは、イントゥイットが2026年8月1日(FY2027期首)から断行した「Non-GAAP指標から株式報酬費用(SBC)を除外しない」という決断です。通常の米国SaaS企業は巨額のSBCを「一時費用」のように除外して見かけのNon-GAAP利益を嵩上げしますが、イントゥイットはSBC(FY2027予想20.2億ドル)をすべて費用計上した上でも、営業利益率約35%・EPS成長率+23%〜24%を達成できる収益体質に移行しました。この株価水準で年間55億ドル規模の自社株買いを行えば、かつてのアップルやメタと同様に「割安な自社株を大量消却することで1株あたり利益(EPS)が加速的に跳ね上がる」強いスプリング効果が期待できます。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク(Mailchimpの成長停滞と小規模顧客の離脱)
2021年に約120億ドルで買収したメールマーケティング基盤「Mailchimp」は、小規模事業者の解約率上昇によりFY2027売上高が前年比-1%〜0%(12.56億〜12.66億ドル)と横ばいにとどまる見通しです(Intuit公式IR FY2026通期決算発表)。独立セグメント化されたMailchimpの再建が遅れた場合、投資家心理の重石となるリスクがあります。
② 競合激化・技術革新リスク(DIY税務申告における低価格AIツールとの競合)
単純な給与所得者向けの確定申告(DIY Tax)領域では、Cash App TaxesやFreeTaxUSA、さらにはAIを活用した低価格サービスとの競争が激しく、FY2026のTurboTax総利用件数は前年比2%減(3,900万件)となりました。高単価な「TurboTax Live」への移行が想定を下回った場合、Consumer部門の成長率が鈍化する懸念があります(NAGA INTU分析)。
③ 地政学・規制・マクロ環境リスク(米国歳入庁IRSの動向と中小企業の倒産サイクル)
米国政府・IRS(内国歳入庁)による公的無料申告制度や消費者保護規制(FTCによる広告表示規制など)の動向は常に政治的ヘッドラインリスクを伴います。また、米国景気が深刻なリセッション(景気後退)に陥った場合、中小企業の新規開業減少や廃業増加、およびCredit Karmaにおける金融機関の貸出基準厳格化が逆風となります。
④ 企業固有の財務・構造リスク(のれん・無形資産残高と人員再編コスト)
Credit KarmaやMailchimpなどの大型買収により、貸借対照表上の「のれん(Goodwill:139.81億ドル)」および「無形資産(46.42億ドル)」が総資産(367.86億ドル)の約半分を占めています。また、AI重点分野への人員再配置に伴い、FY2026 Q4には2億9,300万ドルのリストラ費用(Restructuring)を計上しており、組織変革期の実行力が試されています(Intuit公式IR FY2026通期決算発表)。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
イントゥイット(INTU)は、米国中小企業の会計インフラ(QuickBooks)と税務・個人金融を独占し、GAAP EPS成長率+22%〜24%・営業利益率40%級を誇りながら、予想GAAP PER約17倍というバリュー株並みの水準で購入できる、「長期投資家にとって極めてリスクリワードの魅力が高いワイドモート・コンパウンダー(複利成長株)」です。
- コア・サテライト戦略における位置づけ:
15%増配を続ける配当成長力と年間55億ドルの自社株買い、そして圧倒的なスイッチングコストを備えているため、新NISA(成長投資枠)において「中核(コア)〜準コアの優良グロース&増配枠(ポートフォリオ全体の5%〜8%程度)」として3年〜5年以上の長期保有に最適です。マイクロソフト(MSFT)やセールスフォース(CRM)と並び、AIを既存の業務ワークフローに組み込んで確実に収益化できる筆頭企業といえます。
- 買い付けのタイミングと具体的な基準:
現在の340ドル〜360ドルゾーン(FY2027予想GAAP PER 17倍前後・配当利回り約1.6%)は、過去10年間のバリュエーションレンジの下限に位置しています。2026年11月19日に予定されているFY2027第1四半期(Q1)決算発表の前後で2〜3回に時間分散して段階的に買い増していく戦略が有効です(Intuit公式IR イベントカレンダー)。
- 次回決算(2026年11月19日発表予定・FY27 Q1決算)で注目すべき最重要KPI(2点):
- Global Business Solutions(除Mailchimp)のオンラインエコシステム売上成長率(+15%〜20%水準の維持):中堅企業向け「Intuit Enterprise Suite」と「QuickBooks Online Accounting」の値上げ・アップセルが順調か(Intuit公式IR FY2026通期決算発表)。
- Q1売上高ガイダンス(前年比+11%増の42.94億〜43.13億ドル)および新基準Non-GAAP EPSガイダンス($2.44〜$2.48、前年比+30%〜33%増)の達成度:AI投資と人員再編による営業レバレッジ拡大が計画通り進んでいるか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。