
※本記事は2026年11月3日時点の公開情報・市場データに基づき調査・執筆しています。
エヌビディア(NVDA)やパランティア(PLTR)と並び、「生成AI・機械学習アルゴリズムの進化を最も爆発的な利益成長へと変えた企業」としてウォール街の機関投資家を驚嘆させているAIアドテク(広告技術)の絶対王者、それがカリフォルニア州パロアルトに本拠を置くアップラビン(AppLovin Corporation / NASDAQ: APP)です。
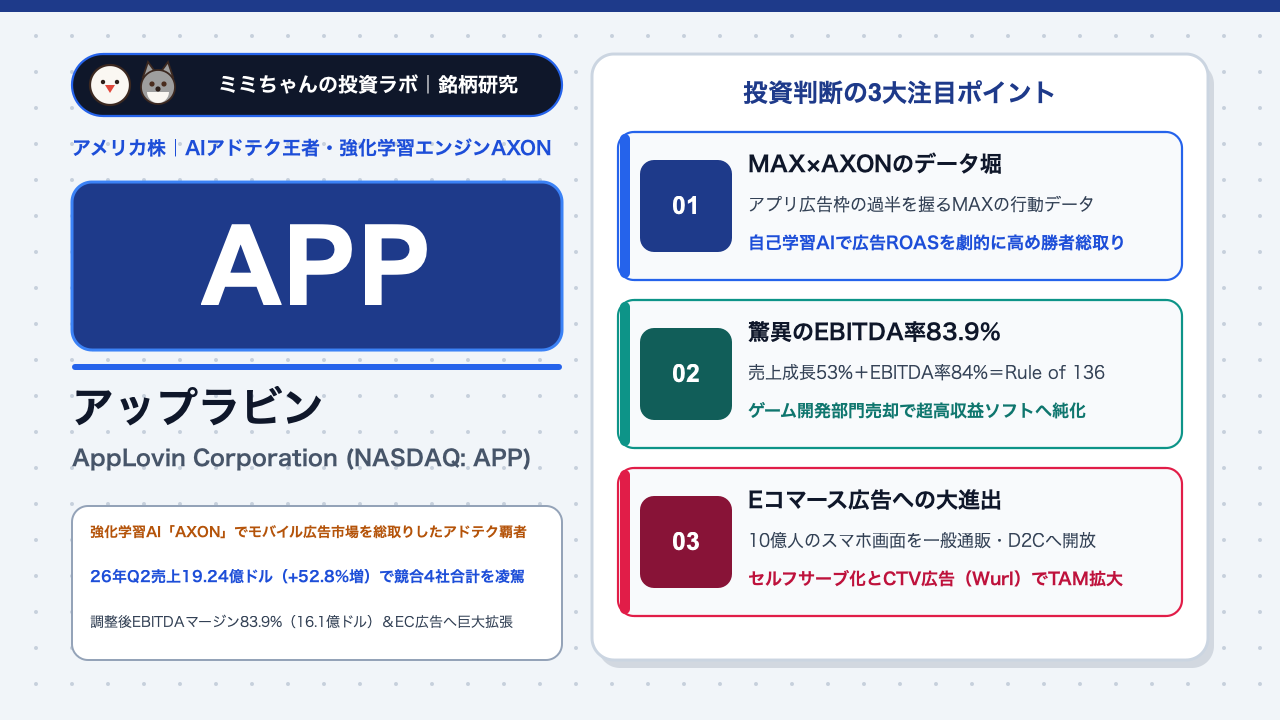
もともとモバイルゲームの広告仲介からスタートした同社は、2023年に投入した自己学習型AI広告エンジン「AXON 2.0(および次世代AXON)」の驚異的な予測精度によって、世界のアプリ広告市場のシェアを総取りしました。さらに低粗利だった自社のゲーム開発スタジオ部門(Apps部門)を売却し、「純粋な超高収益AI広告プラットフォーム」へと変貌を遂げています。2026年第2四半期決算では、売上高が前年同期比+52.8%増の19億2,400万ドル(四半期で約2,900億円規模)へ急伸し、競合のモバイルアドテク専業上位4社(Unity Grow・Liftoff・Mintegral等)の合計売上すら上回る圧倒的規模に到達。しかも調整後EBITDAは16億1,000万ドル、調整後EBITDAマージンは驚異の83.9%という、世界の全上場企業の中でも類を見ない超高利益率を叩き出しました(No Fluff Advisory 2026年モバイル広告市場調査、ad-hoc-news AppLovin 2026年Q2決算分析)。本記事では、アップラビンが築いた「MAX×AXON」のデータ独占モート、モバイルゲームから一般Eコマース(Web通販)広告への巨大TAM拡大、そして新NISAでの投資戦略を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):世界のモバイルアプリの過半が広告枠のオークション管理に使うメディエーション基盤「MAX」と、そこから得られる1日数十億件の行動・課金データを学習し続ける強化学習AIエンジン「AXON」のデータ・フライホイール。広告主の投資対効果(ROAS)が競合(Unity等)より圧倒的に高いため、予算がアップラビンへ一極集中する勝者総取り構造を確立しています(No Fluff Advisory 2026年調査)。
- 業績を牽引する成長要因:AIモデルの自己学習によるゲーム広告のコンバージョン率向上に加え、1日10億人超が接するアプリ広告網を一般のネット通販・D2Cブランドへ開放した「Eコマース(Web広告)パイロット・セルフサーブ展開」、およびコネクテッドTV(CTV)広告基盤「Wurl」との統合が前年比+53%増収を牽引しています。
- 収益構造・財務の特徴:自社ゲームスタジオ部門を切り離したことで、全社が「サーバーとAIアルゴリズムだけで回るソフトウェア構造」へ純化。2026年第2四半期の調整後EBITDAマージンは83.9%(16.1億ドル)に達し、売上増加分の8割以上がそのままキャッシュ利益として残る異次元の営業レバレッジを発揮しています(ad-hoc-news AppLovin Q2分析)。
- 投資家が警戒すべき最大のリスク:ベータ値2.56という極めて激しい株価ボラティリティ(52週レンジ225〜738ドル)、Eコマース広告拡大ペースに対する市場の過度な期待値、およびApple(iOS)やGoogle(Android)のOSプライバシー規約変更リスクです(Stock Analysis APP統計)。
株価チャートと直近のマーケットパフォーマンス
アップラビンの株価は、2023年から2026年にかけてナスダック市場で最も劇的な大化け(テンバガー超え)を演じたAIグロース株の象徴であり、その分、四半期決算のわずかなガイダンスの強弱で1日に15%〜20%上下する極めて高いボラティリティ(ベータ値 2.56)を持っています(Investing.com APP Q2 2026決算トランスクリプト、Stock Analysis APP)。同社株を売買・長期保有する上では、以下の「3つの固有の値動きパターン」を押さえておくことが不可欠です。
- 決算発表時の反応パターン:アップラビンの決算で機関投資家が最も注目するのは、「① 四半期売上高の成長率(Q2は前年比+52.8%増の19.24億ドル)と次四半期ガイダンス」「② 調整後EBITDAマージン(84%前後の維持)」「③ ゲーム以外の『Eコマース(Web通販)広告主』からの売上貢献ペース」の3点です。少しでも売上成長の減速が意識されると短期筋の利益確定売りで急落し、逆にEコマース広告のセルフサーブ化やAIモデルのアップデート効果が確認されると猛烈なショートカバー(買い戻し)で急騰するクセがあります。
- マクロ環境・金利・為替への感応度:高ベータのモメンタムAI銘柄であるため、米国の長期金利上昇やナスダック市場全体のリスクオフ局面では真っ先に値幅調整が出やすい一方、年間数十億ドルのフリーキャッシュフローを使った積極的な自社株買いが下値を支えています。
- 連動するセクター・関連銘柄:デジタル広告・AIアドテク領域のメタ・プラットフォームズ(META)、独立系DSP首位のザ・トレード・デスク(TTD)、直接競合であるユニティ・ソフトウェア(U)、2026年6月に上場したリフトオフ(Liftoff)、およびEC連携先のショッピファイ(SHOP)と連動します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
モバイル&AIパフォーマンス広告主要企業との徹底比較
| 企業名(ティッカー) | 2026年Q2 広告部門売上規模 | 前年同期比成長率(Q2) | 収益性(調整後EBITDAマージン等) | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| アップラビン(APP) | 19億2,400万ドル(純売上ベース・圧倒的首位) | +52.8%増 | 調整後EBITDAマージン 83.9%(16.1億ドル) | メディエーション「MAX」の市場支配力と自己学習AI「AXON」の圧倒的ROAS、EC広告への拡大(No Fluff Advisory 2026) |
| ユニティ・ソフトウェア(U) | 3億8,900万ドル(Grow部門) | +35%増 | 全社EBITDAマージン 20%台 | 3Dゲーム開発エンジン首位の基盤と新AIモデル「Vector」(ただし広告規模はAPPの約5分の1) |
| リフトオフ(Liftoff:26年6月上場) | 2億2,000万ドル(純売上ベース) | +35%増 | 黒字定着(ただし特定大口顧客への依存あり) | 非ゲームアプリ広告が過半を占めるモバイルDSP(規模ではAPPが約9倍と圧倒) |
| メタ・プラットフォームズ(META) | 約600億ドル超(全社広告) | +26%増 | 全社営業利益率 40%超 | Instagram・Facebookの30億人基盤とAI広告「Advantage+」(ウォールド・ガーデンの王者) |
なぜ「売上が増えても社員を増やす必要がない(EBITDAマージン83.9%)」のか?
通常、広告代理店やソフトウェア企業は、売上を50%伸ばそうとすれば営業マンやエンジニアを大量に採用しなければなりません。しかしアップラビンは、2026年第2四半期に売上高を前年同期比+52.8%増の19億2,400万ドルへ伸ばしながら、調整後EBITDAマージン83.9%(16億1,000万ドル)という驚異的な収益性を実現しています(No Fluff Advisory 2026年調査)。このビジネスモデルのカラクリは以下の3点にあります。
- 「完全成果報酬型(CPA / ROAS連動)」の自動入札アルゴリズム
広告主(ゲーム会社やECブランド)は、アップラビンの画面上で「1件のアプリインストールあたり〇〇ドル」または「広告費1万円あたり売上1万5,000円(ROAS 150%)を達成したい」という目標値(ゴール)だけを設定します。あとはAIエンジン「AXON」が24時間365日自動でオークションに入札し、目標を達成できるユーザーにだけ広告を配信します。AIの予測精度が上がるほど、同じ広告枠からより多くの成約が生まれ、アップラビンの取り分(ネット売上)が原価ほぼゼロで増加します。
- 自社ゲームスタジオ(Apps部門)の売却による「高収益ソフトウェアへの100%純化」
かつてアップラビンは、AIの学習データを集めるために自前で多数のモバイルゲーム開発スタジオ(Apps部門)を保有していました。しかしAXONが完成した現在、利益率が低く人件費のかかる自社ゲーム部門を売却し、売上のすべてを高粗利な広告ソフトウェアプラットフォーム(AppDiscovery / MAX / Adjust / Wurl)へと一本化しました。
- 10億人の「放置されていた可処分時間」の収益化
世界中で毎日10億人以上の人々が、通勤中や寝る前にスマートフォンのパズルゲームやカジュアルゲームをプレイしています。これまでその画面には「別のスマホゲームの宣伝」しか出ていませんでしたが、そこには購買力のある大人の女性やファミリー層が大量に含まれていたのです。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. モバイルゲームから「一般Eコマース(Web通販・D2Cブランド)広告」への大進出
アップラビンの最大の成長カタリストが、10兆円規模のモバイルゲーム広告市場から、数百兆円規模の「グローバルEコマース・Web広告市場」への拡張です。
これまでShopify等で自社ECサイトを運営するアパレル、化粧品、健康食品、日用品ブランドは、集客広告の予算のほぼすべてをMeta(Instagram/Facebook)とGoogleに投じてきました。しかしアップラビンがECブランド向けに「AXON」を開放したところ、「普段Instagramを見ない層や、ゲームアプリを楽しんでいる層に対して商品動画広告を出すと、Meta広告に匹敵する高い購買転換率(ROAS)が出る」ことが証明され、広告主の流入が急加速しています。
2. セルフサーブ(自己出稿)プラットフォームと生成AIによる広告クリエイティブ自動制作
従来、大口広告主中心だった出稿システムを、世界中の何百万もの中小EC店舗やマーケターがクレジットカード1枚で即座に出稿できる「セルフサーブ(自動化)広告マネージャ」へと拡張しています。さらに、生成AIを使って商品画像から高コンバージョンの動画広告クリエイティブを数秒で自動生成するツールを統合することで、広告主の参入障壁を極限まで引き下げています。
3. コネクテッドTV(CTV)プラットフォーム「Wurl」と計測基盤「Adjust」の統合シナジー
傘下のCTV配信・広告基盤「Wurl」を通じて、大画面テレビのストリーミング番組(FASTチャンネル等)にもAXONのパフォーマンス広告技術を横展開しています。また、モバイルアプリの広告効果測定ツール大手「Adjust」を自社グループ内に抱えているため、プライバシー規制下でも広告効果の正確なアトリビューション(成果計測)を提供できる強みを持っています。
主要プラットフォーム構成要素と今後のターゲット
| プラットフォーム製品群 | 役割・機能 | 収益構造・マージン特性 | 主な顧客層 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| AppDiscovery(AXON AIエンジン搭載DSP) | 全社売上・利益の中核エンジン | 調整後EBITDAマージン 80%超(成果連動テイクレート) | 全世界のモバイルゲーム企業 + 急増するEコマース・D2Cブランド | 最大の成長ドライバー:AXONの強化学習進化とEC・金融・一般消費財広告主の本格オンボーディング(No Fluff Advisory 2026) |
| MAX(アプリ内ビディング・メディエーション) | 広告枠のオークション管理インフラ(世界首位) | 圧倒的シェアによるデータ収集の堀 | 世界の主要アプリ・ゲームパブリッシャーの大半 | アプリ開発者への囲い込み継続と、オークション取引量の拡大 |
| Adjust(モバイル計測・アナリティクス) | 広告のROAS・LTV計測SaaS | 安定サブスクリプション収益 | アプリマーケター・ECアプリ運営企業 | プライバシー保護環境下での高精度マーケティング分析需要 |
| Wurl(コネクテッドTV配信・CTV広告) | ストリーミングTV向けコンテンツ配信・広告挿入 | 高成長CTV領域 | テレビメーカー(LG/Samsung等)、動画配信事業者、ブランド広告主 | テレビCMを成果報酬型のパフォーマンス広告へ変えるクロススクリーン展開 |
「MAX(オークション会場)」と「Adjust(効果測定)」で市場のインフラを握り、その上で動く「AppDiscovery(AXON AIエンジン)」で超高粗利のマージン(EBITDAマージン83.9%)を回収する、完璧な垂直統合プラットフォームが完成しています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安(2026年Q2実績・市場評価) | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Buy(強気コンセンサス / 平均目標株価:448.43ドル / 最高560ドル) | 調整後EBITDAマージン83.9%という異次元の収益力とEコマース広告の拡大余地を高く評価(Stock Analysis APP、Bybit Wiki APP目標株価) |
| 売上高成長率(YoY) | 2026年Q2実績:前年比 +52.8%増(19億2,400万ドル) | 競合のUnity Grow(3.89億ドル)の約5倍、Liftoff(2.20億ドル)の約9倍という圧倒的スケールで50%超成長を達成(No Fluff Advisory) |
| 調整後EBITDA・利益率 | 2026年Q2調整後EBITDA:16億1,000万ドル / マージン:83.9% | ソフトウェア業界の「Rule of 40」を遥かに超越する「Rule of 136(売上成長52.8%+EBITDA率83.9%)」を記録 |
| フリーキャッシュフロー創出力 | 調整後EBITDAの約70%〜80%超がフリーキャッシュフローへ転換 | 設備投資負担が軽いため、四半期あたり10億ドル規模の巨額キャッシュを創出し自社株買いへ充当 |
| バリュエーション(予想PER) | フォワード予想PER:約25倍〜35倍前後(株価変動によりレンジ推移) | 利益(EPS)の成長スピードが極めて速いため、高成長AI銘柄としてはPER面での割安感が強い水準 |
| 株主還元方針 | 無配(0%) / 数十億ドル規模の積極的な自社株買いプログラムを継続 | 創出した潤沢なフリーキャッシュフローを使って発行済株式数を継続的に買い戻し、1株価値を向上 |
機関投資家によるバリュエーション評価の深掘り
アップラビンの財務数値を初めて見た投資家が必ず驚くのが、「売上成長率52.8% + 調整後EBITDAマージン83.9% = 136.7%(Rule of 40の3倍以上)」という、全米の上場ソフトウェア企業の中で文句なしのナンバーワンを記録している効率性です(No Fluff Advisory 2026年調査、ad-hoc-news)。
2026年夏以降、四半期売上ガイダンスに対する短期的な期待値の高さから株価が調整する場面(738ドルの高値から300ドル前後へのスピード調整)がありましたが、その結果、年間60億ドル超に達する調整後EBITDAに対するバリュエーション(EV/EBITDAや予想PER)は20倍台〜30倍前後へと大きく低下しました。アナリストの平均目標株価(448.43ドル)が現在株価から大幅なアップサイドを示しているのは、この「圧倒的なキャッシュ創出力に対するバリュエーションの見直し余地」が根拠となっています(Stock Analysis APP)。
投資における注意点・リスク要因
① 極めて高い株価ボラティリティ(ベータ値 2.56)と期待値の振れ
アップラビン株のベータ値は2.56(S&P 500が1%動くと同方向に2.56%動く計算)と極めて高く、52週間の株価レンジも225ドル〜738ドルと激しい値動きをします(Stock Analysis APP)。四半期決算で売上高が市場のコンセンサスをわずか数百万ドル下回っただけでも1日で15%以上急落することがあるため、信用取引や過大な集中投資は厳禁です(Investing.com APP Q2トランスクリプト)。
② Apple(iOS)およびGoogle(Android)によるプラットフォーム規約・プライバシー変更リスク
モバイルアプリ広告はAppleのApp StoreおよびGoogle Playのエコシステム上で稼働しているため、将来的にOS側がデバイスのシグナル取得や広告表示フォーマットに対して新たな制限を課した場合、AIモデルのターゲティング精度に影響が及ぶリスクがあります。
③ Eコマース(非ゲーム)広告のスケーリングと競合(Meta・Unity)の反撃
今後の成長シナリオの柱である「Eコマース・Web広告」では、絶対王者であるMeta(Advantage+)やGoogle、さらには新AIモデル「Vector」を投入して年率+35%成長へ回復してきたUnity(U)との競争が存在します。セルフサーブ広告主の定着率と通年のROAS維持が重要な試金石となります(No Fluff Advisory 2026)。
④ 空売りレポートやアドテク特有のトラフィック品質議論への感応度
急成長するアドテク企業に対しては、時折ショートセラー(空売り調査機関)からアトリビューション(成果計測)の仕組み等を巡るネガティブレポートが出ることがあり、短期的なヘッドラインリスクで株価が乱高下しやすい性質があります。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
アップラビン(APP)は、強化学習AI「AXON」によって調整後EBITDAマージン83.9%という異次元の収益性を確立し、ゲーム広告からEコマース広告へと巨大市場を切り拓く、「ハイリスク・ハイリターンを狙う新NISA成長投資枠のAIアドテク最有力銘柄」です。
- コア・サテライト戦略における位置づけ:
業績の成長力はピカイチですが、株価のボラティリティが非常に激しいため、新NISA(成長投資枠)や特定口座においては「少額から大きなリターンを狙うサテライト成長枠(ポートフォリオ全体の2%〜4%程度)」として組み入れるのが最も賢明です。安定成長のマイクロソフト(MSFT)やアマゾン(AMZN)をコアに据えた上で、ポートフォリオ全体の爆発力を高めるスパイス役として機能します。
- 買い付けのタイミングと具体的な基準:
高値圏で一括投資するのではなく、決算発表後の短期的な失望売りやハイテク株全体の調整で株価が大きく売られた局面(200日移動平均線やサポートゾーン)を狙い、必ず3〜5回に分けて時間分散でエントリーしましょう。
- 次回決算(2026年11月4日予定のQ3決算)で注目すべき最重要KPI(2点):
- Eコマース(Web・D2Cブランド)広告売上の構成比拡大とセルフサーブ広告主の増加ペース:年末商戦(Q4)に向けてゲーム以外の広告予算がどれだけ流入しているか(No Fluff Advisory 2026)。
- 調整後EBITDAマージン(80%超の維持)とフリーキャッシュフローによる自社株買い額:株価調整局面で会社側がどれだけ機動的に自社株買いを実施しているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。