
※本記事は2026年10月29日時点の公開情報・市場データに基づき調査・執筆しています。
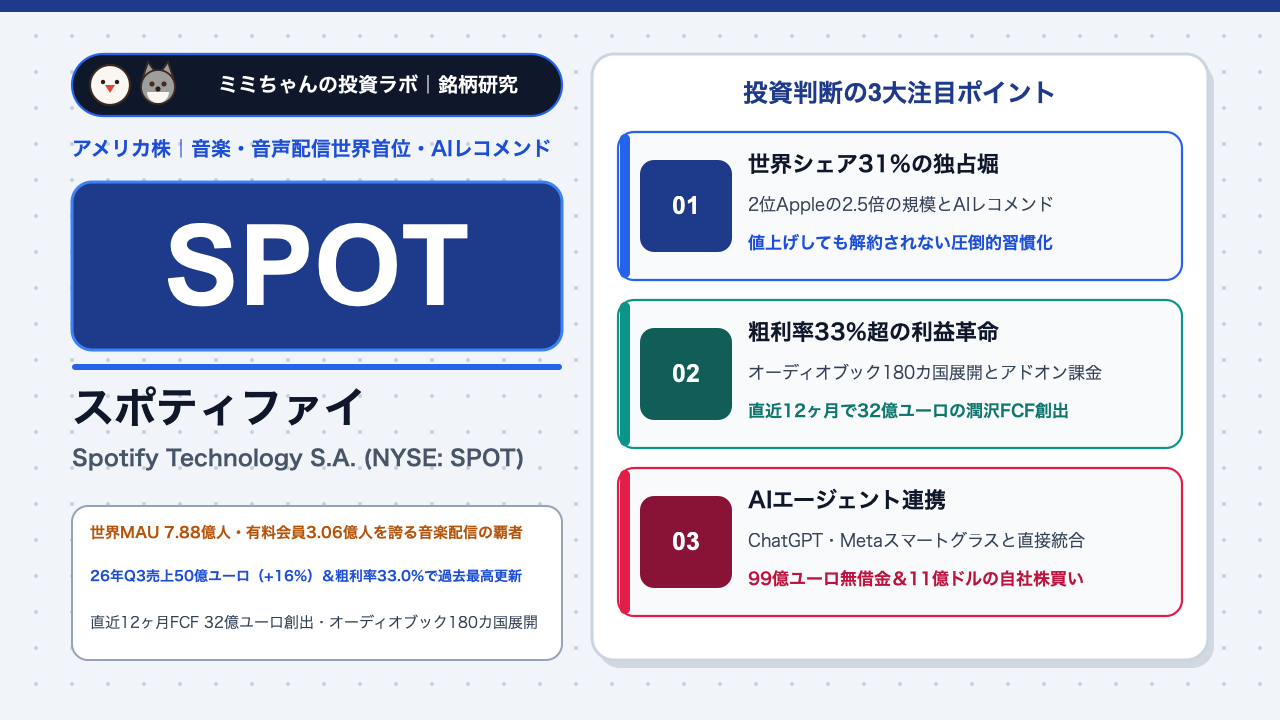
Apple(Apple Music)、Google(YouTube Music)、Amazon(Amazon Music)という、時価総額数兆ドルを誇る地球最強の巨大テック3社から真正面から勝負を挑まれながら、一度も首位の座を明け渡すことなく世界の音楽サブスクリプション市場シェア31.4%(2位Appleの約2.5倍)を独走し続けているオーディオ・ストリーミングの絶対王者、それがスウェーデン発のスポティファイ(Spotify Technology S.A. / NYSE: SPOT)です(Chartlex 2026年音楽配信市場シェア調査)。
かつてのスポティファイは「売上高の約7割をレコード会社やアーティストへの著作権料として支払うため、粗利率が25%前後に縛られて永遠に儲からない会社」と批判されてきました。しかし、ポッドキャストやオーディオブックへの領域拡大、AIによるレコメンドの進化、そして複数回にわたる値上げ(価格改定)しても解約されない圧倒的な顧客ロイヤルティを武器に、収益構造は劇的な変貌を遂げています。2026年10月22日に発表された2026年第3四半期決算では、月間アクティブユーザー数(MAU)が7億8,800万人(前年同期比+11%増)、有料プレミアム会員数が3億600万人(同+9%増)へと拡大し、売上高は49億6,900万ユーロ(同+16%増)、売上総利益率(粗利率)は過去最高の33.0%、直近12ヶ月(LTM)のフリーキャッシュフローは32億ユーロ(約5,300億円規模)に到達しました(Stock Titan Spotify 2026年Q3 SEC Form 6-K、BigGo Spotify Q3決算コール分析)。本記事では、メガテック3社を寄せ付けないスポティファイの経済的な堀(モート)、粗利率33%超への利益革命、そして新NISAでの投資戦略を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):世界7億8,800万人の聴取履歴と数十億個のプレイリストが織りなす「パーソナライズAI(Taste Profile / AI DJ)のロックイン」と、特定のOSや端末に縛られない「ユビキタス(あらゆる機器・SNS・AIエージェントとの連携)構造」。2018年の上場以来、毎年最低でも2,500万人以上の有料会員を純増させ続け、解約率(チャーン)が極めて低い習慣化インフラとなっています(BigGo Spotify Q3決算分析)。
- 業績を牽引する成長要因:度重なるサブスク料金の引き上げによるARPU(1人あたり売上:Q3は前年比+9.3%増の4.95ユーロ)の上昇、オーディオブックの世界180カ国超への一斉展開(聴取時間+40%増)、動画ポッドキャスト&クリエイター課金の拡大、および自動入札化(Biddable比率40%)によって定常通貨ベース+9%増へと再加速したデジタル広告事業が成長を牽引しています。
- 収益構造・財務の特徴:2026年第3四半期の粗利率は33.0%(プレミアム部門単体では34.5%)へ急改善し、第4四半期には粗利率33.8%・営業利益8億2,000万ユーロ(営業利益率約15.8%)を見込む高収益フェーズへ突入。手元現預金・短期投資は99億ユーロ(約1.6兆円)で実質無借金、直近12ヶ月のFCFは32億ユーロを創出し、年初来で11億ドルの自社株買いを実行するキャッシュマシーンへと進化しています(Stock Titan SPOT 6-K)。
- 投資家が警戒すべき最大のリスク:ユニバーサル・ミュージック(UMG)やワーナー・ミュージック(WMG)など大手音楽レーベルとのライセンス契約更新交渉、株価上昇に伴い変動する従業員株式報酬関連の社会保険料(Social Charges)負担、および高バリュエーション局面での短期的な利益確定売りリスクです。
株価チャートと直近のマーケットパフォーマンス
スポティファイの株価は、2023年以降のコスト構造改革と連続値上げによる劇的な黒字転換・粗利率向上を好感して長期的な大相場を形成しており、2026年10月22日の第3四半期決算発表後にも、広告事業の再加速と第4四半期の強い営業利益ガイダンス(8.2億ユーロ)を受けて1日で+8%超急騰するなど、力強いモメンタムを示しています(Investing.com SPOT Q3決算トランスクリプト、BigGo Spotify Q3分析)。同社株を売買・長期保有する上では、以下の「3つの固有の値動きパターン」を押さえておくことが重要です。
- 決算発表時の反応パターン:スポティファイの決算で機関投資家が最も重視するのは、一過性の要因でブレやすいEPS(1株あたり利益)ではなく、「① 売上総利益率(Gross Margin:33%〜34%への上昇トレンド)」「② 有料プレミアム会員の純増数(Q3はガイダンスを100万人上回る3億600万人)」「③ 翌四半期の営業利益ガイダンスとフリーキャッシュフロー」の3点です。音楽レーベルへの支払い比率が下がり、粗利率が10〜50bpsでもコンセンサスを上回ると、将来の利益予想が一斉に引き上げられて株価が急騰するクセがあります。
- マクロ環境・金利・為替への感応度:ネットフリックス(NFLX)と同様、月額1,000円〜2,000円程度で毎日何時間も楽しめる「最もコストパフォーマンスの高い日常娯楽」であるため、インフレや景気減速局面でも解約されにくい圧倒的なディフェンシブ・グロース性を持ちます。なお、決算通貨がユーロ(€)であるため、米ドル安・ユーロ高局面ではドル建て株価(NYSE: SPOT)に追い風が吹きます。
- 連動するセクター・関連銘柄:サブスクリプション・エンタメの双璧であるネットフリックス(NFLX)と最も強く連動するほか、三大音楽レーベルのユニバーサル・ミュージック(UMG)やワーナー・ミュージック(WMG)、ライブ興行最大手のライブ・ネイション(LYV)、中国音楽配信のテンセント・ミュージック(TME)と比較・連動します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
世界の主要音楽・オーディオ配信プラットフォーム4社との徹底比較
| サービス名(運営企業・ティッカー) | 世界の音楽サブスク市場シェア | 有料会員・MAU規模(2026年時点) | ビジネスモデルの位置づけ | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| スポティファイ(SPOT) | 世界首位 31.4%(圧倒的独走) | 有料会員 3億600万人 / MAU 7億8,800万人(Q4予想:3.16億人 / 8.18億人) | オーディオ専業・黒字キャッシュカウ(粗利率33.0% / 年間FCF 32億ユーロ) | フリーミアム集客、世界最高のAIレコメンド、音楽+ポッドキャスト+オーディオブック統合(Chartlex、Stock Titan) |
| Apple Music(AAPL) | 世界第2位 12.6% | 非開示(推計約9,000万〜1億人規模) | iPhone / Apple Oneバンドルの付加サービス | iOS標準プリインストールと空間オーディオ・ロスレス音質(ただし無料プランなし) |
| YouTube Music(GOOGL) | 世界第3位 12.4% | YouTube Premium合算で1億人超 | YouTube動画広告なしのバンドル特典 | ミュージックビデオや歌ってみた動画・ライブ映像とのシームレスな連携 |
| Amazon Music(AMZN) | 世界第4位 約10%〜11% | Prime会員特典+Unlimited課金 | プライム会員維持・スマートスピーカー(Echo)連携 | 2億人超のプライム会員基盤(ただしUI/UXやプレイリスト共有文化ではSPOTが圧倒) |
粗利率を25%から33%超へ引き上げた「フリーミアム×マルチオーディオ×マーケットプレイス」の3段ロケット
かつてスポティファイの弱点は「売上が増えても、その約70%をレコード会社にロイヤリティとして支払うため利益率が上がらない」ことでした。しかし2026年第3四半期には粗利率33.0%(プレミアム部門は34.5%)を達成し、長期目標である「粗利率35%〜40%」が射程圏内に入っています(Stock Titan SPOT 6-K)。この構造改革を支える3つの仕組みを見てみましょう。
- 顧客獲得コスト(CAC)を極小化する「フリーミアム・ファネル」
Apple Musicには「無料プラン」が存在しないため、新規会員を獲得するには莫大な広告宣伝費や無料トライアルが必要です。一方スポティファイは、4億9,900万人もの「無料(広告つき)ユーザー」を抱えています。無料ユーザーは広告収入(Q3は4.82億ユーロ)を生み出しながらアプリに慣れ親しみ、プレイリストが溜まった段階で自発的に有料プレミアム会員へと転換します。実際、同社の有料会員獲得の過半はこの無料プランからの内部昇格であり、他社が真似できない自動集客エンジンとなっています。
- 「音楽だけ」から「ポッドキャスト+オーディオブック」への聴取時間分散
音楽の再生には1曲ごとにレーベルへのロイヤリティが発生しますが、ポッドキャストやオーディオブック(朗読書籍)は異なる原価構造を持っています。スポティファイはプレミアム会員に月15時間までのオーディオブック聴取枠を付与し、さらに聴きたいユーザーには追加課金アドオン「Audiobooks+」を提供することで、顧客単価(ARPU)と粗利率の両方を押し上げています。
- レコード会社から逆に広告費をもらう「Two-Sided Marketplace(両面市場)」
ここが最も巧妙な仕組みです。レコード会社やアーティストは「新曲をスポティファイの画面上で優先的にプロモーションしたい(MarqueeやShowcase、Discovery Mode)」という強いニーズを持っています。スポティファイはレーベルにロイヤリティを支払うだけでなく、逆にレーベルからプロモーション手数料(実質的なロイヤリティ割引)を受け取る「マーケットプレイス収益」を拡大させており、これが音楽部門の粗利率を構造的に引き上げています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. オーディオブックの世界180カ国超への一斉拡大と「Audiobooks+」アドオン課金
2026年第3四半期、スポティファイはオーディオブックの提供地域を従来の22カ国から、2026年末までに180以上の国と地域(120言語・35万タイトル超)へ一挙に拡大すると発表しました(Stock Titan SPOT 6-K)。
オーディオブックの聴取時間はすでに前年同期比+40%増と爆発的に伸びており、先行導入市場ではアプリの起動日数や継続率が明確に向上しています。従来Amazon傘下のAudibleが独占していた市場を切り崩し、追加課金(Audiobooks+)による高粗利なアップセルを実現しています(BigGo Spotify Q3分析)。
2. 「Agentic AI(自律型AIエージェント時代)」におけるバックグラウンド独占戦略
決算説明会でグスタフ・ソデルストロム共同CEOが語った通り、スポティファイは「AIエージェント時代の最大の勝者」となる独自のポジションを築いています(BigGo Spotify Q3分析)。
同社はChatGPT、Meta Ray-Banスマートグラス、MetaのAIエージェント「Muse」と直接統合を果たしました。ユーザーがスマートグラスやAIチャットに向かって「今の気分に合うジャズをかけて」「お気に入りのポッドキャストを再生して」と話しかけると、AIエージェントが裏側(バックグラウンド)でスポティファイを遠隔操作して再生します。さらに米国で導入した「Taste Profile(AIが理解している自分の音楽・書籍の嗜好をユーザー自身が確認・編集できる機能)」や大規模嗜好モデル(Large Taste Model)により、新曲発見率が2桁%向上しています。
3. 動画ポッドキャスト&「Creator Memberships」と広告事業の自動入札化
ジョー・ローガン(The Joe Rogan Experience)との新たな複数年契約を締結したほか、2026年10月には34カ国でポッドキャスト配信者がファンから直接月額課金を受け取れる「Creator Memberships」を開始し、クリエイター収益分配プログラム(Spotify Partner Program)も35カ国以上へ拡大しました(Stock Titan SPOT 6-K)。
また、再構築を進めてきた広告事業(Spotify Ad Exchange)では、自動入札(Biddable)チャネルが広告売上の40%に達し、Q1・Q2の+3%成長からQ3には+9%成長(定常通貨ベース)へと見事な再加速を遂げています。
主要セグメント別の市場シェアと今後のターゲット
| 事業セグメント | 2026年Q3 売上実績(構成比) | セグメント粗利率(Q3実績) | ユーザー基盤・ARPU | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| プレミアム部門(有料サブスク) | 44億8,700万ユーロ(約90.3%・主力柱)(前年比+17%増) | 34.5%(前年比+130bps改善) | 有料会員 3億600万人 / 月間ARPU 4.95ユーロ(+9.3%増) | 最強の複利成長エンジン:年2,500万人超の純増ペース、価格改定、Audiobooks+等のアドオン課金(Stock Titan SPOT 6-K) |
| 広告サポート部門(無料プラン・ポッドキャスト広告) | 4億8,200万ユーロ(約9.7%)(前年比+10%増) | 18.7%(前年比+105bps改善) | 広告つきMAU 4億9,900万人(前年比+12%増) | 高利益率化の伸びしろ:自動入札(Spotify Ad Exchange)拡大と動画ポッドキャスト広告の収益化 |
全社売上の9割を占める「プレミアム部門」が会員数(+9%増)と単価(ARPU +9.3%増)の両輪で+17%成長し、さらに第2の柱である「広告部門」も自動入札化によって2桁成長軌道へ復帰したことで、2026年第4四半期には売上高52億ユーロ・粗利率33.8%・営業利益8.2億ユーロへのさらなる飛躍が見込まれています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安(2026年Q3実績・Q4見通し) | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Buy 〜 Overweight(マージン拡大とFCF創出力を高評価) | 粗利率33%突破と広告事業の回復を受け、2027年に向けた利益成長の確度が一段と向上(Investing.com SPOT Q3) |
| MAU・有料会員数 | MAU:7億8,800万人(+11%) / 有料会員:3億600万人(+9%) | Q4にはMAU 8億1,800万人・有料会員3億1,600万人へ拡大する見通し。新興国の浸透余地は依然巨大(Stock Titan SPOT 6-K) |
| 売上高・売上総利益率 | 26年Q3売上:49.69億ユーロ(+16%) / 粗利率:33.0%(Q4予想 33.8%) | 値上げ効果とマーケットプレイス・オーディオブック寄与で、粗利率が構造的に上昇 |
| 営業利益・営業利益率 | 26年Q3営業利益:6.72億ユーロ(利益率13.5%) / Q4予想:8.20億ユーロ(利益率15.8%) | マーケティングやAI投資を吸収しながら、営業利益が年率15%〜20%超のペースで拡大 |
| フリーキャッシュフロー(FCF) | Q3単四半期:7.35億ユーロ / 直近12ヶ月(LTM):32億ユーロ(約5,300億円) | 設備投資が極めて軽い(Q3 CapExはわずか600万ユーロ)ため、利益のほぼ全額が現金として残る超優良構造 |
| 財務健全性・株主還元 | 現預金・短期投資:99億ユーロ(無借金) / 年初来11億ドルの自社株買い | 転換社債(Exchangeable Notes)を完全解消し無借金化。余剰キャッシュによる積極的な自社株買いを開始(BigGo Spotify Q3) |
機関投資家によるバリュエーション評価の深掘り
スポティファイ株を評価する際、機関投資家は会計上の純利益(PER)よりも「EV/FCF(企業価値÷フリーキャッシュフロー倍率)」を最重視しています。
なぜなら、スポティファイは音楽レーベルやクリエイターに対して「将来支払うロイヤリティ」よりも先に、毎月3億人以上の会員からサブスクリプション料金を前受金として現金回収できるため、会計上の営業利益(Q3は6.72億ユーロ)よりもフリーキャッシュフロー(Q3は7.35億ユーロ、直近12ヶ月で32億ユーロ)の方が常に大きくなる「ネガティブ・ワーキングキャピタル(運転資本がプラスの現金を生む構造)」を持っているからです。さらに母国スウェーデンでは人口の約50%がスポティファイの有料会員であるのに対し、世界全体での浸透率はまだ4%未満(中南米11%・新興国3%未満)に過ぎず、今後10年間にわたる会員増と値上げ余地(Pricing Power)が残されている点が高く評価されています(BigGo Spotify Q3分析)。
投資における注意点・リスク要因
① 大手音楽レーベルとのライセンス契約更新リスク(2027年初頭の交渉)
スポティファイはユニバーサル・ミュージック(UMG)やワーナー・ミュージック(WMG)、ソニー・ミュージックの「3大メジャーレーベル」に多くの楽曲権利を依存しており、2027年初頭には主要レーベルとの契約更新期を迎えます(BigGo Spotify Q3分析)。現在は双方が値上げとプロモーションで利益を分け合うWin-Winの関係にありますが、料率交渉の動向は粗利率に影響を与える重要ファクターです。
② 株価連動型の社会保険料(Social Charges)による四半期営業利益のブレ
スウェーデン等の欧州税制により、従業員に付与した株式報酬(ストックオプション等)の価値が株価上昇によって膨らむと、会社が負担する社会保険料(Social Charges:Q3は予想を1,300万ユーロ上回る2,200万ユーロを計上)が自動的に増加し、見かけ上の営業利益やEPSを押し下げる独自の会計特性があります(Stock Titan SPOT 6-K)。
③ 競合激化・AI生成音楽(スパム楽曲)への対策コスト
AI音楽生成ツールの普及に伴い、ボットを使って不正に再生回数を稼ごうとする低品質なAI生成楽曲(同社は直近で5,000万曲のAIスパム楽曲をレコメンドから排除)が急増しており、プラットフォームの品質維持と不正検知のためのAIインフラ投資が継続的に必要となります。
④ 為替変動リスク(ユーロ建て決算と多通貨収入のミスマッチ)
世界180カ国以上で現地通貨建ての課金を行い、ユーロ建てで連結決算を報告しているため、米ドルや中南米通貨に対してユーロ高が進行した四半期には、表面上のユーロ換算売上成長率が定常通貨ベースより低く見える為替感応度があります。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
スポティファイ(SPOT)は、世界の音楽配信シェア31%超を握り、ネットフリックスと同じく「値上げしても解約されない価格決定権と年間5,000億円超のフリーキャッシュフロー」を手に入れた、「新NISAの成長投資枠で中長期の資産拡大を狙うグローバル・エンタメプラットフォームの双璧」です。
- コア・サテライト戦略における位置づけ:
無配(配当なし・自社株買い還元)のグロース銘柄であるため、新NISA(成長投資枠)や特定口座においては「サテライト成長枠(ポートフォリオ全体の3%〜6%程度)」として組み入れるのが最適です。動画のネットフリックス(NFLX)と音声のスポティファイ(SPOT)は、世界中の人々の「目と耳の可処分時間」を支配する最強のコンビネーションとなります。
- 買い付けのタイミングと具体的な基準:
四半期決算での「Social Charges(株価上昇に伴う社会保険料増)による見かけ上のEPS未達」や、ハイテク株全体の地合い悪化で株価が一時的に調整した押し目(50日・200日移動平均線近辺)は、本業のキャッシュフローが毀損していない限り絶好のエントリー機会となります。
- 次回決算(Q4決算)で注目すべき最重要KPI(2点):
- 売上総利益率(Q4ガイダンス 33.8%の達成)と営業利益(8.20億ユーロ見通し):180カ国へ拡大したオーディオブックやクリエイタープログラムの初期投資を吸収し、粗利率34%近辺へ到達できるか(Stock Titan SPOT 6-K)。
- 広告サポート部門の定常通貨ベース売上成長率(2桁成長への復帰):Q3に+9%まで急回復した自動入札広告が、年末商戦のQ4で計画通り10%超の成長を達成できるか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。